Contenido
- Notaciones de uso común
- Introducción
- Capítulo I. Las finanzas y el microemprendimiento agropecuario
- 1.1 Concepto Fundamental y Definición de Finanzas
- 1.2 Concepto de Empresa Agropecuaria o Emprendimiento Agropecuario
- 1.3 Responsabilidades del Emprendedor en la Administración Financieras de la Finca
- 1.4 Decisiones financieras de las empresas
- 1.5 La Meta de la Compañía
- 1.6 Separación entre Propiedad y Administración
- Capítulo II. El sistema financiero. Generalidades
- 2.1 El Flujo de Fondos en el Sistema Financiero el Entorno Financiero
- 2.2 Mercado Financiero
- 2.3 Tasas de los Mercados Financieros
- 2.4 Intermediarios Financieros
- 2.5 Infraestructura y Regulación Financiera
- 2.6 Organismos Estatales
- 2.7 Proveedores
- 2.8 Fuentes de Financiamiento Externo Bancario
- 2.9 Sistema Bancario en Paraguay
- 2.10 El Mercado de Valores
- 2.11 Crédito Estatal No Bancario
- 2.12 Legislación Financiera
- Capítulo III. Valuación – riesgo – rendimiento
- Capítulo IV. Análisis de estados financieros
- Capítulo V. Planeación y control financiero
- Capítulo VI. Administración del capital de trabajo
- Capítulo VII. Decisiones estratégicas de inversión a largo plazo
- Capítulo VIII. Decisiones estratégicas de financiamiento a largo plazo
- Bibliografía
Notaciones de uso común
| Notación | Significado |
|---|---|
| VA | Valor actual. |
| n | Es el periodo final. |
| k | Periodo considerado. k representa cada uno de los periodos, que van del 1 al n periodos. |
| FE | Flujo de Efectivo. |
| FEk | Flujo de Efectivo de un determinado periodo. |
| FE1 | Flujo de Efectivo del primer año y así sucesivamente hasta n periodos. |
| FEAk | Flujo de Efectivo Actualizado para un determinado periodo. |
| FA | Factor de Actualización. |
| i = r = k | Tasa de interés anual (Cuando se trata de tasas de descuento, se suele utilizarse la letra r) |
| ∑ | “sumatoria de”. |
| V∞ | Valor actual de la perpetuidad perpetua inmediata a cuota vencida. |
| AC | Activo corriente |
| E | Caja y Banco (Equivalentes) |
| CC | Cuentas por Cobrar |
| I | Inventario |
| AFN | Activo Fijo Neto |
| M y E | Maquina y Equipo |
| D | Depreciación |
| DA | Depreciación Acumulada |
| EO | Equipos de Oficina |
| Ve | Vehículos |
| Ed | Edificaciones (Mejoras) |
| In | Terreno |
| TA | Total Activo |
| PC | Pasivo corriente |
| P | Proveedores |
| IRP | Impuesto a la renta a pagar |
| PN | Participación |
| C | Capital |
| UN | Utilidad Neta / Utilidad Ejercicio |
| TP | Total Pasivo (PT + PN) |
| V | Ventas |
| CV | Costo de Venta |
| GA | Gastos de Administración |
| GV | Gastos de Venta |
| UAII | Utilidades Antes de Intereses e Impuestos |
| VAN | Valor Actual Neto |
| TIR | Tasa interna de rendimiento |
| RB | Costo de la deuda |
| RB(1-t) | Costo de deudas después de impuestos |
| KS | Costo del capital contable |
| RF | Tasa de interés libre de riesgo |
| PR | Prima de riesgo |
| ₲ | Guaraníes |
| MM₲ | Millones de guaraníes |
| EV | Época de Evaluación |
| EI | Época de Inicio |
Introducción
Se puede decir que a nivel teórico la administración financiera para el emprendimiento agropecuario se constituye en una subdisciplina de la administración financiera en general, especializada al tipo de emprendimiento al cual debe ser aplicadas, en este caso, a emprendimientos agropecuarios. Este objeto de estudio ha iniciado su camino académico en instituciones de educación superior en el Paraguay a principios de siglo (FCA, 2023).
La utilidad de una teoría depende de si es aplicada para comprender una realidad similar al que le dio origen. En este sentido, cabe indicar que normalmente los materiales bibliográficos sobre finanzas son generados en base a empresas de nivel corporativo, en los cuales se hace poca referencia a las llamadas MIPYMES. Aun así, los conceptos explicados en ellos pueden ser aplicados a todo tipo de emprendimientos, teniendo en cuenta las limitaciones en su uso, ya que son teorías desarrolladas en otro contexto.
En el Paraguay, la mayor proporción de empresas son de nivel de MIPYMES, las cuales pueden dedicarse a diversos sectores entre los cuales está el sector agropecuario. Entre los emprendimientos agropecuarios la gran mayoría seria de tipo Agricultura Familiar, de pequeña escala. En términos más generales, se puede entender a los emprendimientos agropecuarios como “unidad económica de producción bajo gerencia única, que comprende todo el ganado mantenido en ella y toda la tierra dedicada total o parcialmente a fines agrícolas, independientemente del título, forma jurídica o tamaño” (FAO, 1995, pág. 31).
La definición anterior aleja un poco el concepto de empresa al emprendimiento agropecuario. En un microemprendimiento agropecuario, por lo general, no existiría una diferenciación formal entre los bienes del propietario y los destinados al emprendimiento. “La distinción entre “unidad económica” y “empresa” refiere a su constitución legal: existen unidades económicas que no se encuentran jurídicamente radicadas como empresas” (Baruj, Jara, Ventura, & Vera, 2017, pág. 6). Es necesario indicar que los microemprendimientos agropecuarios, más propicios para su estudio, se encontrarían cerca del lugar donde los estudiantes realizan su actividad formativa, zonas de tipo urbano y periurbano (Equipo editorial, Etecé, 2023).
Con todo se considera que, para los estudiantes del emprendimiento agropecuario, lo más probables es encontrarse en sus estudios y en la vida profesional a emprendimientos agropecuarios de tipo MIPYMES con componentes de la AFC de tipo finca urbana o periurbana. Se busca en este material contribuir al desarrollo de investigaciones que ayuden a comprender distintos aspectos de estos emprendimientos, entre los cuales se encuentra el análisis de las necesidades financieras.
En este trabajo, se referirá frecuentemente a microemprendimiento agropecuario, se entiende con ello a una unidad económica que ocupa hasta 10 personas y cuya actividad supere, en cierta forma al sector productivo primario, dado que tiene una vocación de comercialización importante, lo cual lo aleja de cierta manera de la producción familiar de subsistencia y lo acerca al concepto de empresa, cuyo fin es el lucro más que la satisfacción de las necesidades familiares.
Se considera que el capítulo 5 constituye el contenido central del material, debido a que la mayoría de los microemprendimientos agropecuarios no contarían con sus primeros informes financieros, por los que deben ser generados en base a la elaboración de presupuestos. El análisis, en ese capítulo, se basa en un microemprendimiento agrícola, del cual este material toma parte de su denominación.
Capítulo I. Las finanzas y el microemprendimiento agropecuario
1.1 Concepto Fundamental y Definición de Finanzas
Se puede decir que a nivel teórico la administración financiera del emprendimiento agropecuario se constituiría en una subdisciplina de la administración financiera en general, especializada al tipo de emprendimiento al cual debe ser aplicadas, en este caso, a emprendimientos agropecuarios. No existiría una definición exacta de las finanzas en función al emprendimiento agropecuario. Este objeto de estudio ha iniciado su camino académico en instituciones de educación superior en el Paraguay a principios de siglo (FCA, 2023). Algunos autores definen las finanzas desde las acciones o decisiones a ser tomadas.
La administración financiera se ocupa de la adquisición, el financiamiento y la administración de bienes con alguna meta global en mente. Así, la función de decisión de la administración financiera puede desglosarse en tres áreas importantes: decisiones de inversión, financiamiento y administración de bienes. (Van Horne & Wachowitz Jr., 2010, pág. 2)
Las decisiones de finanzas son básicamente aquellas relacionadas con la obtención y uso de fondos para comprar bienes y servicios. Por ejemplo, la compra de terrenos con análisis de las varias combinaciones de pago de la deuda requiere una decisión de administración financiera. Alternativamente, el compromiso de la compra de ganado o el contrato de mano de obra estacional abarcan un compromiso de capital de trabajo que constituye también una decisión de carácter financiero. La capacidad de repago para pagar los préstamos u otras deudas también debe incluirse en este tipo de decisiones (Guerra, 1992, pág. 30).
1.2 Concepto de Empresa Agropecuaria o Emprendimiento Agropecuario
El concepto de empresa puede ser muy diverso. Cualquier acción realizada por el hombre podría considerarse empresa. Considerando las definiciones presentadas por la Real Academia Española (RAE) la más cercana a los fines de este trabajo seria: “Unidad de organización dedicada a actividades industriales, mercantiles o de prestación de servicios con fines lucrativos” (RAE, 2022). Sin embargo, puede verse que no hace referencia a una unidad dedicada a la actividad productiva, esto tal vez debido a que normalmente no necesariamente tiene por fin el lucro.
Para las unidades agropecuarias, se aplica el término más general de emprendimiento, en consideración a que su actividad empresarial no se encuentra totalmente formalizadas, debido a su condición de emprendimiento agropecuario mayoritariamente de tipo familiar (Plaza Zambrano & Blanco Campins, 2015), en la jerga normal se considera más el termino de empresa a una organización formalizada.
A términos más generales, se puede entender a los emprendimientos agropecuarios como unidades económicas. En este sentido, la Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) definió, en el Programa del Censo Agropecuario Mundial 2000, el significado de explotación agraria como la “unidad económica de producción bajo gerencia única, que comprende todo el ganado mantenido en ella y toda la tierra dedicada total o parcialmente a fines agrícolas, independientemente del título, forma jurídica o tamaño” (FAO, 1995, pág. 31).
Debido a la diversidad de situaciones de estas explotaciones agrarias, los emprendimientos agropecuarios pueden configuran varias tipificaciones normativas, los cuales afectan su estatus legal y tiene consecuencias en cuanto a la administración de estos. Por estas razones, según el caso, en el Paraguay se podría aplicar distintos marcos legales según se considere la persona física, la persona jurídica (empresa) (LEY N° 1183, 1985), la Agricultura Familiar Campesina (AFC) (Ley 6286, 2019) y las micro, pequeñas y medianas empresas (MIPYMES) (Ley N° 4.457, 2012). Estas tipificaciones tienen consecuencias significativas en cuanto a la manera de administrar y tomar decisiones sobre los bienes y las actividades del emprendimiento.
Para emprendimientos agropecuarios de baja escala se considera que la forma más habitual podría ser la de una “Empresa Unipersonal” (LEY N° 6.380, 2019) o persona física (Ross, Westerfield, & Jaffe, 2012, pág. 4). Este tipo de emprendimiento o unidad económica tiene su figura legal en cuanto a sus obligaciones tributarias en el Paraguay (LEY N° 6.380, 2019). Sin embargo, es un término que engloba a diversas empresas unipersonales, entre los cuales se encuentra los emprendimientos que no tienen una división formal entre los bienes del dueño y del emprendimiento y por ende todos los bienes del propietario son del emprendimiento (Bóveda, Oviedo, & Yakusik S., 2015). En este sentido, en un emprendimiento agropecuario, por lo general, no existiría una diferenciación formal entre los bienes del propietario y los destinados al emprendimiento.
La propiedad única es la forma más antigua de organización de negocios. Como su título sugiere, una sola persona es dueña de la empresa, posee los títulos de todos sus bienes y es personalmente responsable de todas sus deudas […]. Por su simplicidad, un solo propietario puede establecerse casi sin complicaciones y pocos gastos. La sencillez es su gran virtud. La desventaja principal es que el dueño es personalmente responsable de todas las obligaciones del negocio. Si demandan a la organización, el propietario como individuo es el demandado y tiene responsabilidad ilimitada, lo que significa que gran parte de su propiedad personal, al igual que los bienes del negocio, pueden asegurarse para resolver la demanda (Van Horne & Wachowitz Jr., 2010, pág. 18).
Sea cual fuere la definición de empresa, la normativa de un país podría utilizar términos como unidades económicas o definirlas por las actividades que realiza, actividades que tienen consecuencias económicas y por ende consecuencias legales e impositivas (LEY N° 6.380, 2019).
La distinción entre “unidad económica” y “empresa” refiere a su constitución legal: existen unidades económicas que no se encuentran jurídicamente radicadas como empresas. El CEN define a las Unidades Económicas como “las unidades estadísticas sobre las cuales se recopilan datos, instaladas de manera permanente en una sola ubicación geográfica y que combinan acciones y recursos bajo el control de una sola entidad propietaria y controladora, para realizar actividades de producción de bienes, maquila, obras de construcción, extracción de minerales, compra-venta de mercaderías o prestación de servicios, sean con algún fin mercantil o no”. Por otro lado, la Empresa “es toda unidad jurídica que constituye una unidad organizativa de producción de bienes y servicios”. (Baruj, Jara, Ventura, & Vera, 2017, pág. 6).
En Paraguay se considera MIPYMES a las unidades económicas o empresas que van de uno a cincuenta empleados (Ley N° 4.457, 2012), las cuales pueden dedicarse a diversos sectores entre los cuales está el sector agropecuario. De acuerdo con los datos del Censo Económico Nacional del 2011 (DGEEC, 2013), la participación aproximada de las empresas pymes en la economía del país representa el 87,8% del total país y absorbe el 88% del total de personas ocupadas (Sánchez Báez & Sanabria, 2020).
Según un informe del Ministerio de Industria y Comercio para el año 2014 (MIC, 2014) resaltaba que en el Paraguay la concentración en unidades económicas de porte microempresarial seria incluso del 96,5%, si se considera solo el número de trabajadores y apenas 0,7% operaria con más de 50 trabajadores.
En cuanto a sectores de la economía, Paraguay está establecida sobre el sector primario. En particular, el sector agropecuario tiene una alta influencia en los demás sectores de la economía, como el comercial, financiero y el de servicios. Para Ferreira y Fabricio (2015) la agricultura participa en un 18% en la economía nacional, sin embargo, agregando las actividades conexas esta cifra se eleva al 28,9%, casi la tercera parte de la economía nacional.
Como dato interesante, para estos autores: “el sector de agronegocios, entendido como el conjunto de los sectores agrícolas, pecuarios y forestales, y las industrias y servicios vinculados, representa el 41% de la economía nacional” (Ferreira & Vázquez, 2015), se puede apreciar las implicancias de la actividad productiva en el país, y el interés que se merece.
En la realidad de los emprendimientos agropecuario a nivel país, vale la pena mencionar a una parte muy significativa de los emprendimientos agropecuarios, la llamada Agricultura Familiar Campesina (AFC). Según Pérez y Sili (2007) en el Paraguay la AFC estaba comprendida por fincas de menos de 20 hectáreas que utilizan técnicas de producción tradicional basadas en el uso de mano de obra familiar. Según este autor la llamada AFC representaba más del 84% de las fincas, que dispone del 14% de la tierra agrícola en el país. Sin embargo, los parámetros considerados cambian con la Ley N° 6.286 (Ley 6286, 2019) incluyendo fincas con una mayor extensión de tierra.
La Ley 6286/2019, establece en su artículo 5 que en el Paraguay se considera:
“Agricultura Familiar Campesina: a la actividad productiva rural que se ejecuta utilizando principalmente la fuerza de trabajo familiar para la producción, siendo ésta básicamente de autoconsumo y de renta de una finca, que, además no contrata en el año un número mayor de 20 (veinte) jornaleros asalariados de manera temporal en épocas específicas del proceso productivo, que residen en la finca o en comunidades cercanas y que no utiliza, bajo condición alguna sea en propiedad, arrendamiento, u otra relación, una extensión de tierra mayor a 50 ha (cincuenta hectáreas) en la Región Oriental y no más de 500 ha (quinientas hectáreas) en la Región Occidental, independientemente del rubro productivo” (Ley 6286, 2019).
Se podría decir que no es necesario indicar que una Mipymes agropecuaria es familiar. Sin embargo, si existen unidades económicas de este tipo que no son familiares, pero en un porcentaje que podría decirse es ínfimo (Peña Cardozo, Ovelar Benítez, Oporto Giménez, Torales Solís, & Fischli Lugo, 2024a). Las autoras Ducos y Ulloa (2012) indican que un emprendimiento familiar agropecuario es una organización agro-productiva, en donde los integrantes de esta pertenecen a más de una generación, que se vinculan por lazos de parentesco. También señalan que, estos miembros aportar el capital y deciden sobre el manejo del negocio y su destino. De esta forma, las autoras indican brevemente la obtención y aplicación de los recursos en este tipo de emprendimientos.
Con todo esto hace falta dar una mirada a la realidad más cercana al lugar donde los estudiantes realizan su actividad formativa, zonas cercanas a la casa de estudio, zonas de tipo urbano y periurbano. Se podría decir que la ubicación de los emprendimientos tiene fuertes implicancias en la formación de los encargados o emprendedores de una zona (Vera Oyarzún & Moreira López, 2009). Los emprendimientos agrícolas urbanos se encuentran en las cercanías a la ciudad y por ende a un mayor número de servicios incluidos los de la educación (Equipo editorial, Etecé, 2023).
La agricultura urbana y periurbana es tan antigua como las ciudades y se puede encontrar en distintas formas en todo el mundo. Este tipo de agricultura está experimentando un renacimiento y ofrece una importante contribución al sistema social y ecológico y al régimen económico para una ciudad sostenible. Esta actividad deviene una estrategia efectiva contra el hambre, la pobreza y aporta efectos positivos en tiempos de calentamiento global (Degenhart, 2016).
La agricultura urbana proporciona alimentos frescos, genera empleo, recicla residuos urbanos, crea cinturones verdes, y fortalece la resiliencia de las ciudades frente al cambio climático (Agricultura urbana, 2023). Una de las ventajas de este tipo de emprendimiento es la cercanía a los consumidores (Barsky, 2016). Además, cuentan con una mayor probabilidad de contar con un mayor número de servicios, incluidos los financieros (La Revista Agricultura Urbana, 2001).
Considerando la exposición anterior, los conceptos en este material son los que se consideran aplicables para emprendimiento agropecuario de tipo MIPYMES con componentes de la AFC de tipo finca urbana o periurbana.
1.3 Responsabilidades del Emprendedor en la Administración Financieras de la Finca
Dependiendo del tipo de organización las responsabilidades de las decisiones financieras se distribuyen desde la máxima autoridad. En el ámbito estratégico están los dueños, desde una sola persona hasta cientos de accionistas (Ross, Westerfield, & Jaffe, 2012). Si el emprendimiento es de tipo microemprendimiento agropecuario, normalmente todas las decisiones recaerán en el encargado de este, que en muchos casos no es dueño de la finca (FAO, 1995, pág. 31). En caso de ser dueño de esta, no solo decide sobre los bienes o finanzas del microemprendimiento agropecuario sino además sobre sus propios bienes, ya que no existe división formal entre estos (Bóveda, Oviedo, & Yakusik S., 2015).
En emprendimiento de nivel de corporaciones esta secuencia de responsables se puede ver así:
El tesorero y el contralor deben rendir cuentas al director financiero. El tesorero es responsable del manejo de los flujos de efectivo, de la administración de las decisiones de gastos de capital y de la preparación de los planes financieros. El contralor maneja la función contable, que abarca los impuestos, la contabilidad de costos y la financiera, y los sistemas de información. (Ross, Westerfield, & Jaffe, 2012, pág. 3)
Para Weston y Brigham las responsabilidades básicas del Administrador o gerente financiero son:
1. Preparación de pronósticos y planeación
2. Decisiones financieras e inversiones de importancia mayor
3. Coordinación y control.
4. Forma de tratar con los mercados financieros.
Todas las responsabilidades indicadas corresponderían al encargado del microemprendimiento agropecuario1.
En el capítulo 5 se analizan los aspectos relacionados a la planeación y al control financiero. En el capítulo 7 se analiza extensamente las decisiones de inversión y en el capítulo 8 se sondean algunos estudios sobre el financiamiento en microemprendimientos agropecuarios. Sin embargo, la forma de tratar con los mercados financieros es mucho más limitada para emprendimientos pequeños, se dejas algunas señales en todo el material de la forma en que un micro emprendedor podría tratar con algunos agentes de este mercado, incluido el emprendedor mismo, principal otorgador de fondos para al inicio del negocio.
Se considera que el capítulo 5 es el contenido central del material, debido que la mayoría de los microemprendimientos agropecuarios no contarían con sus primeros informes financieros, por los que deben ser generados en base a la elaboración de presupuestos. Con estos en mano, se pueden proyectar la posición financiera a futuro.
1.4 Decisiones financieras de las empresas
Las decisiones financieras en un emprendimiento, no se trata solo de determinar la inversión total y en un periodo determinado. Se debe analizar la porción que se debe destinar a cada partida sea efectivo, bines a comercializa y los equipos con los que se debe contar para la actividad productiva. Además, se debe plantear las posibles desinversiones en ciertas actividades. Así “los bienes que no se pueden justificar económicamente tengan que reducirse, eliminarse o reemplazarse” (Van Horne & Wachowitz Jr., 2010, pág. 3).
Simplemente no invertir en equipo en un periodo ya puede considerarse una decisión de desinversión, ya que los bienes del activo fijo o los equipamientos pierden valor por el simple paso del tiempo, por la depreciación de estos. En el capítulo 4 se presenta los componentes del informe de situación patrimonial de las empresa o balance, en esta se presentan los componentes de este, así como el análisis por ratios y de proporción de los activos.
1.4.1 Decisión de inversión
Las decisiones sobre en que invertir se vuelven las más importantes, ya que determinan la existencia misma del emprendimiento. En emprendimientos agropecuarios de baja escala, los cuales incluso no cuentan con sus primeros informes financieros, se hace necesario un trabajo de valoración de los bienes del mismos, para tomar las decisiones posteriores con respecto a las inversiones a futuro.
1.4.2 Decisión de financiamiento
Las decisiones de financiamiento tratan de cómo obtener los recursos para financiar la inversión, con que pasivos se cubren los activos. También en el capítulo 4 se presenta los componentes del informe de situación patrimonial de las empresa o balance, del lado derecho del mismo. En este se presentan sus componentes, el análisis por ratios y de proporción de los pasivos.
La segunda decisión importante de la compañía es la decisión financiera. Aquí el director financiero se ocupa de los componentes del lado derecho del balance. Si usted observa la combinación de financiamientos para empresas en todas las industrias, verá marcadas diferencias. Algunas compañías tienen deudas relativamente grandes, mientras que otras casi están libres de endeudamiento. ¿El tipo de financiamiento empleado marca la diferencia? Si es así, ¿por qué? Y, en cierto sentido, ¿se puede considerar una mezcla de financiamientos como la mejor? (Van Horne & Wachowitz Jr., 2010, pág. 3)
1.4.3 Decisión de administración de activos
Si bien las decisiones de inversión en activo fijo requieren de cuantiosos estudios y determina en gran medida el rumbo de la empresa, una vez realizadas las decisiones que mas ocupan al administrador financiero o dueño de un emprendimiento, son las relacionadas con el Activo Corriente, es decir decisiones de corto plazo.
La tercera decisión importante de la compañía es la decisión de administración de bienes. Una vez que se adquieren los bienes y se obtiene el financiamiento adecuado, hay que administrar esos bienes de manera eficiente. El director financiero tiene a su cargo responsabilidades operativas de diferentes grados en relación con los bienes existentes. Estas responsabilidades requieren que se ocupe más de los activos corrientes que de los activos fijos. Una gran parte de la responsabilidad de la administración de activos fijos recae en los gerentes operativos que emplean esos bienes (Van Horne & Wachowitz Jr., 2010, pág. 3).
1.5 La Meta de la Compañía
Meta principal de toda empresa a nivel financiero es maximizar la riqueza de los dueños (o accionistas) de una empresa (Weston & Brigham, 1994). En otras palabras, maximizar el valor actual de la firma. El análisis del valor actúa o del valore de negocio del emprendimiento se encuentra en el capítulo 5.
Los administradores pueden asumir una posición más conservadora o menos conservadora que un accionista promedio, y por lo tanto la administración puede establecer una estructura óptima de capital un tanto diferente de aquella que maximizaría el precio de las acciones. La administración de una empresa cuyo capital se encontrará poseído por el público inversionista nunca admitiría esto, principalmente porque, a menos que los administradores tuvieran el control de la votación, serían rápidamente despedidos de sus empleos. Sin embargo, en vista de las incertidumbres acerca de lo que realmente conduce a la estructura de capital que maximizara el valor de la empresa, la administración podría afirmar permanentemente que la estructura óptima de capital que estuviera usando es, a su juicio, aquella que maximizará el valor de la empresa y que sería muy difícil probar lo contrario. (Weston & Brigham, 1994, págs. 823-824)
Los emprendimientos agropecuarios son típicamente familiares y de dimensiones limitados, además de ocupar un número de personas que lo ubican como un emprendimiento de tipo MIPYMES, en estas el control del emprendimiento se encuentra en manos de un núcleo familiar lo que hace que las decisiones se basen más bien en el bienestar de la familia antes que el de maximizar los resultados financieros del emprendimiento (Pérez & Sili, 2007).
1.6 Separación entre Propiedad y Administración
Desde hace mucho se ha reconocido que el resultado de la separación de propiedad y control en la corporación moderna es el conflicto potencial entre los dueños y los administradores. En particular, los objetivos de la administración pueden diferir de los objetivos de los accionistas. En una corporación grande, la propiedad de las acciones puede estar tan esparcida que quizá los accionistas no conozcan siquiera sus objetivos, mucho menos podrán controlar o influir en la administración. De este modo, la separación entre propietarios y administradores crea una situación en la que la administración tal vez actúe guiada por sus propios intereses y no por los de los accionistas (Van Horne & Wachowitz Jr., 2010, pág. 5).
En emprendimientos agropecuarios esta situación es similar pero el grado de dispersión es mucho menor que en el de una corporación o empresa de gran porte, esto por sus características de MIPYMES. Es decir, que en la mayoría de los casos al ser emprendimientos familiares la supervisión está en el dueño y la delegación de las actividades directivas es pequeña y recae en los familiares más cercanos (Calcaterra & Rainaudo, 2014).
Como se mencionó anteriormente para emprendimientos agropecuarios de baja escala se considera que la forma más habitual de darle estructura formal o semiformal es la de una Empresa Unipersonal (LEY N° 6.380, 2019). Término que engloba a diversas unidades económicas, entre los cuales se encuentra los emprendimientos que no tienen una división formal entre los bienes del dueño y del emprendimiento y por ende todos los bienes del propietario son en la práctica del emprendimiento (Bóveda, Oviedo, & Yakusik S., 2015). En este sentido, no existe separación entre la propiedad del emprendimiento y las propiedades del dueño.
Capítulo II. El sistema financiero. Generalidades
2.1 El Flujo de Fondos en el Sistema Financiero el Entorno Financiero
En diferentes grados, todos los negocios operan dentro del sistema financiero, que consiste en diversas instituciones y mercados que sirven a las empresas de negocios, los individuos y los gobiernos. Cuando una empresa invierte fondos inactivos temporalmente en valores negociables, tiene contacto directo con los mercados financieros. Y algo más importante: la mayoría de las empresas usan los mercados financieros para ayudar a financiar sus inversiones en bienes. En el análisis final, el precio de mercado de los valores de una compañía es la prueba de si ésta es un éxito o un fracaso (Van Horne & Wachowitz Jr., 2010, pág. 27).
En emprendimientos agropecuarios de baja esca se podría decir que se hace poco huso de los fondos de las instituciones de financiamiento sean están bancarias o de fondos no reembolsables u de otra índole, las cuales podría considerarse de terceros. Existe una preferencia por aplicar los fondos propios a la hora de financiar diversos componentes del activo del emprendimiento (Peña, Torales, Ovelar, Oporto, & León, 2023). Esto probablemente debido al hecho de ser emprendimientos pequeños, habitualmente de tipo familiar, no formalizados, que no cuentan con documentación de diversa indoles, entre los cuales se puede mencionar los Estados Contable. Por lo que, no se encuentran a su alcance el financiamiento externo.
2.2 Mercado Financiero
Los mercados financieros no son tanto lugares físicos como mecanismos para canalizar los ahorros hacia los inversionistas finales en bienes raíces. La figura 2.1 ilustra el papel de los mercados financieros y las instituciones financieras al mover los fondos del sector de ahorro (unidades con superávit de ahorro) al sector de inversión (unidades con déficit de ahorro). En la figura también podemos observar la posición prominente que tienen ciertas instituciones financieras en la canalización del flujo de fondos en la economía. El mercado secundario, los intermediarios financieros y los agentes financieros son las instituciones clave que mejoran los flujos de fondos. (Van Horne & Wachowitz Jr., 2010, pág. 27).
2.3 Tasas de los Mercados Financieros
Es importante reconocer que el proceso mediante el cual se asignan ahorros en una economía ocurre no sólo tomando en cuenta el rendimiento esperado, sino también el riesgo. Diferentes instrumentos financieros tienen diferentes grados de riesgo. Para competir por los fondos, estos instrumentos deben proporcionar diferentes rendimientos esperados. […] ilustra la idea de “compensación” impuesta por el mercado entre el riesgo y el rendimiento de los valores, esto es, a mayor riesgo de un valor, mayor rendimiento esperado debe ofrecerse al inversionista (Van Horne & Wachowitz Jr., 2010, pág. 32).
La idea en si es que a mayor riesgo se exige una tasa más alta es así que un bono del tesoro, bono soberano tiene un nivel de riesgo menor a una acción común y por lo tanto se le exigirá un rendimiento menor2.
2.4 Intermediarios Financieros
El flujo de fondos de los ahorradores a los inversionistas en bienes raíces puede ser directo; si hay intermediarios financieros en una economía, el flujo también puede ser indirecto. Los intermediarios financieros consisten en instituciones financieras, como bancos comerciales, instituciones de ahorro, compañías de seguros, fondos de pensión, compañías financieras y fondos mutuos. Estos intermediarios se interponen entre el comprador final y los prestamistas transformando la demanda directa en demanda indirecta. Los intermediarios financieros compran valores directos (o primarios) y, a la vez, emiten sus propios valores indirectos (o secundarios) para el público. Por ejemplo, el valor directo que compra una asociación de ahorros y préstamos es una hipoteca; la demanda indirecta emitida es una cuenta de ahorros o un certificado de depósito (Van Horne & Wachowitz Jr., 2010, pág. 29).
A nivel de microemprendimientos agropecuarios podría esperarse que el intermediario sea una Cooperativa, un Banco estatal o privado (Peña, Torales, Ovelar, Oporto, & León, 2023).
2.5 Infraestructura y Regulación Financiera
A nivel general para establecer la estructura y hablar de la regulación financiera se requeriría por lo menos un libro sobre el tema. Reduciendo conceptos, en el Paraguay la infraestructura y las regulaciones financieras se dan por la Constitución Nacional que crea diversas instituciones para la regulación de la actividad de la nación. Luego en el marco de esta se dan las leyes orgánicas para la creación y funcionamiento de tantas instituciones se requiera para regular el sistema financiero. Ha este nivel se encontrarían también la normativa que establece la autoridad tributaria. Estas instituciones, las leyes de regulación, los decretos de reglamentación y posteriormente las resoluciones de reglamentación, emitidas por estas instituciones, constituyen las bases que forman la infraestructura y las regulaciones en el ámbito especifico.
2.6 Organismos Estatales
Los organismos estatales en el Paraguay son los reguladores del sistema financiero, bancario y bursátil en el Paraguay. Entre estos se encuentran los que podrían considerarse netamente de regulación como es el Banco Central del Paraguay (BCP, 2022), la Agencia Financiera de Desarrollo, la Bolsa de Valores de Asunción. Y las directamente relacionadas con los usuarios de los fondos: Banco Nacional de Fomento (BNF, 2022), Crédito Agrícola de Habilitación (CAH, 2022).
Sin embargo, existen otros organismos del estado que regulan y proveen recursos al sector productivo tales como el Ministerio de Agricultura y Ganadería (MAG, 2019), el Fondo Ganadero (FG, 2022), el Instituto Nacional de Desarrollo Rural y de la Tierra (INDERT, 2022).
Por otra parte, existen otros organismos del estado que promueven la actividad productiva entre las cuales se puede mencionar a las Universidades o Facultad, Institutos y Centros de Estudios relacionados a la producción agropecuaria.
2.7 Proveedores
Si bien los proveedores no tienen una tasa de interés explicita, normalmente conllevan un costo financiero por el tiempo que el proveedor está dispuesto a financiar la compra (Van Horne & Wachowitz Jr., 2010, pág. 384). Dado que este conlleva un aumento de fondos por contar con los bienes para la venta, los proveedores se constituyen también en proveedores de fondos (a corto plazo) para el emprendimiento.
“Son proveedores aquellas personas físicas o jurídicas que suministran a la empresa de existencias (mercaderías, materias primas, envases, etc.), que posteriormente ésta venderá, transformará o elaborará” (CEF, 1990). Este tipo de crédito puede ser muy oneroso a la hora de establecer su costo real (Peña Cardozo, 2020) (Peña Cardozo, 2021) 3
Así, en un emprendimiento agropecuario, los proveedores serán aquellas empresas que suministren: semillas, insecticidas, herbicidas, fertilizantes, etc. Contablemente, figuran en el estado de situación patrimonial como proveedores, las personas físicas o jurídicas a quienes la empresa les debe por el concepto de compra de mercancía a crédito sin ninguna garantía.
2.8 Fuentes de Financiamiento Externo Bancario
Banca es una forma genérica para referirse al sector bancario de un país. Deben ser autorizadas por el Banco Central para captar recursos financieros del público y otorgar a su vez créditos, destinados a mantener en operación las actividades económicas (Ley N° 861, 1996). El capital por integrar es un factor de diferenciación entre bancos y financieras que con la nueva ley adquiere nuevos parámetros, se pasó de ₲ 10.000.000.000 (Ley N° 861, 1996) a ₲ 50.000.000.000 (Ley N° 5787, 2016) para los bancos.
2.8.1 Banca Comercial
El término de banca comercial se refiere al conjunto de instituciones financieras privadas que tienen como actividad primordial la recepción de depósitos y desembolso de préstamos a corto plazo (Van Horne & Wachowitz Jr., 2010).
2.8.2 Banca de Fomento
Banca de fomento son aquellas instituciones financieras encargadas de proporcionar asesoría técnica en proyectos y apoyar a sectores específicos de la actividad productiva por razón de operaciones crediticias o de inversión, por lo general a tasas de interés menores que las ofrecidas en el mercado (sabermassermas, 2022).
Como se mencionó anteriormente, si bien se puede hablar de unidades económicas en el sector rural los emprendimientos agropecuarios no necesariamente tienen como fin tanto la rentabilidad como la subsistencia de la familia, es por ello que el fomento de su actividad productiva requiere la adaptación a sus particularidades, lo que dio origen a instituciones de fomento agrario (Vélez, 1984).
En cuanto a la banca de fomento que en particular propicien actividades en el sector rural se puede mencionar al Banco Nacional de Fomento, con líneas de crédito preferenciales para este tipo de actividades, en ciertas áreas de la misma (BNF, 2022). La Ley N° 5361, en su Artículo 4, establece: “El Crédito Agrícola de Habilitación tiene por finalidad prestar servicios financieros preferentemente a los sujetos de la reforma agraria, a los micro y pequeños emprendedores que realicen actividades económicas, a las asociaciones, cooperativas y otras formas de organización que los nuclean” (Ley N° 5361, 2014). Si bien pueden existir otras instituciones bancarias que ofrezcan créditos al sector rural, sería prácticamente imposible que cuenten con tasas preferenciales para el sector de los microproductores.
2.8.3 Banca de Inversión
Son entidades que tienen como objeto principal intervenir en la colocación de capitales y financiar los proyectos de inversión, producción y construcción. Además, participan en el financiamiento de operaciones en el mercado de capitales y se encargan de viabilizar actividades empresariales, organizar a los compradores potenciales y asesorar inversionistas para la creación de nuevas empresas.
El banquero de inversiones es el vínculo entre una corporación que necesita fondos y un inversionista. Como intermediario, el banquero de inversiones es el encargado de diseñar y armar una oferta de valores, así como de venderla al público (Stanley, Geoffrey, & Bartley, 2013, pág. 402).
2.8.4 Banca Múltiple
Se refiere a una Contexto jurídico especial que permite a las entidades crediticias, realizar por sí solas todas las funciones bancarias, financieras, hipotecarias, fiduciarias y compraventa de valores. En nuestro sistema financiero los bancos o instituciones financieras solo pueden realizar estas actividades luego de la aprobación del BCP (Ley N° 489, 1994).
2.8.5 Banca de Segundo Piso
Fomenta el desarrollo de actividades productivas estratégicas para el país, aportando recursos financieros propios a tasas preferenciales para las instituciones financieras privadas quienes financian los proyectos (AFC, 2026).
La Honorable Cámara de Diputados sanciona a los veintiún días del mes de julio, y promulga la Ley 2640/05 que crea la AGENCIA FINANCIERA DE DESARROLLO (Ley 2640, 2005), como persona jurídica de derecho público, autónoma y autárquica, para que desempeñe las funciones como:
a) única banca pública de segundo piso;
b) único organismo ejecutor de los convenios de préstamos o donaciones para financiar planes y programas de desarrollo mediante la mediación financiera del Estado; y,
c) como único canal de préstamos del sector público a las entidades de intermediación financiera de primer piso públicas y privadas, cooperativas supervisadas y reguladas por el Instituto Nacional de Cooperativismo del Paraguay (INCOOP) y otras entidades creadas por Ley, denominadas IFIs. [….]
Esta Ley también describe las funciones, restricciones y manejo. Además, extingue de pleno derecho a la organización anterior a ella.
2.9 Sistema Bancario en Paraguay
En el año 1996 el Congreso aprobó la Ley General de Bancos y Otras Entidades de Crédito (Ley N° 861, 1996), el cual contiene los elementos necesarios para ejercer la supervisión sobre el sistema. Posteriormente, han surgido otras leyes como la Ley Nº 5787/2018 “DE MODERNIZACIÓN Y FORTALECIMIENTO DE LAS NORMAS QUE REGULAN EL FUNCIONAMIENTO DEL SISTEMA FINANCIERO PARAGUAYO” (Ley N° 5787, 2016), que ajustan los parámetros para la creación de bancos y financieras.
Los Bancos Centrales se constituyen como la autoridad monetaria por excelencia en cualquier país que tenga desarrollado su sistema financiero. Es una institución casi siempre estatal que tiene la función y la obligación de dirigir la política monetaria del gobierno (Experto GestioPolis.com, 2002).
2.10 El Mercado de Valores
Este mercado es aquel en el cual se comercializan los títulos valores, conocidos también como valores negociables o activos financieros simplemente (UH, 2018). En el Paraguay, las principales negociaciones se realizan sobre los Instrumentos de Renta Fija, con más del 97% del movimiento en dinero (BVA, 2021). Los bonos tanto públicos como privados representan los instrumentos con mayores movimientos.
Se considera un tanto difícil que los emprendimientos agropecuarios sean sujetos para operaciones en el mercado de valores, dado que al ser normalmente pequeños emprendimientos que no cotizan en bolsa o siquiera se encuentren completamente formalizadas.
2.11 Crédito Estatal No Bancario
Un crédito estatal no bancario hace referencia a los programas de financiamiento otorgados por el Estado que no utilizan la estructura de un banco tradicional. Estos suelen ser operados por instituciones de desarrollo, cooperativas o fondos de garantía diseñados para impulsar sectores específicos sin necesidad de recurrir a la banca comercial.
1) Crédito Agrícola de Habilitación
El Crédito Agrícola de Habilitación es un ente del Estado paraguayo cuyo objetivo principal es la inclusión financiera, otorgando créditos a pequeños productores agrícolas y microemprendedores rurales o urbanos que suelen quedar fuera del sistema bancario tradicional (CAH, 2022)
2) Instituto Nacional de Desarrollo Rural y de la Tierra (INDERT)
Es una institución del Estado paraguayo encargada de ejecutar la reforma agraria y administrar las tierras públicas. Su función principal es regularizar y otorgar títulos de propiedad a pequeños productores rurales (Ley N° 2.419, 2014).
Aunque no es un banco, el INDERT articula acciones y alianzas de inclusión financiera junto a entidades bancarias del gobierno, como el Banco Nacional de Fomento (BNF) y el Crédito Agrícola de Habilitación (CAH) para brindar créditos a los campesinos (INDERT, 2024).
3) Fondo Ganadero
Es una entidad estatal que financia las actividades pecuarias. Los créditos que ofrece van acompañados de un componente gratuito de asistencia técnica, que se da a través de visitas al campo del productor por parte de un técnico especializado en veterinaria o ingeniería agronómica, quien se encarga de orientar a alcanzar la máxima eficiencia en su producción con el crédito obtenido (FG, 2022).
En ciertos casos estos entes financiarían los sectores productivos con fondos de tipo no reembolsables (Peña Cardozo, Torales Solís, Ovelar Benítez, & Oporto Giménez, 2024b).
2.12 Legislación Financiera
Algunos componentes de la legislación financiera paraguaya incluyen la la Ley N° 861/96 General de Bancos, Financieras y otras Entidades de Crédito, modificada por la Ley 5787/16 para fortalecer la supervisión basada en riesgos. El Banco Central del Paraguay (BCP) es el regulador principal, supervisando bancos, financieras y el Sistema Nacional de Pagos (Ley N° 7.503/2025)
Otro de los Subsistemas componentes del Sistema Financiero Paraguayo es el Mercado de Valores. La Ley N° 5810/2017 de «Mercado de Valores» (Ley N° 5810, 2017), promulgada el 7 de junio de 2018, deroga expresamente la Ley N° 1284/1998. Esta normativa deroga también el artículo 122 de la Ley N° 1034/83 «Del Comerciante» que se mantenía vigencia sobre bolsas y mercados.
En el año 2023, en el marco de la Ley N° 7.162/23 (Ley N° 7162, 2023), se crea la Superintendencia de Valores, en sustitución a la Comisión Nacional de Valores, como autoridad de regulación, supervisión y control del Mercado de Valores, la cual forma parte del Banco Central del Paraguay, pero goza de autonomía funcional en el ejercicio de sus funciones. Actúa bajo la supervisión de un Superintendente de Valores. Si bien las regulaciones de la Comisión Nacional de Valores pueden estar vigentes para la Superintendencia de Valores esta crea nuevas regulaciones que irán sustituyendo a la del órgano anterior.
Los entes relacionados a la actividad financiera cuentas con sus propias leyes orgánicas, las cuales les permiten emitir normas para su mejor actuar y control, las que van complementando el sistema financiero. La normativa va evolucionando conforme se emiten nuevas Leyes, Decretos, Normativas, cada uno según el nivel de prelación que le corresponda, derogan en parte o totalmente la normativa anterior. Además de las leyes de creación y las normas emitidas el sistema financiero paraguayo cuenta con otras leyes que permiten incentivos o regulan la información que se puede obtener de las personas tanto físicas como jurídicas.
Capítulo III. Valuación – riesgo – rendimiento
3.1 El Valor del Dinero en el Tiempo
Financieramente el tiempo no tendría ningún efecto sobre el valor esperado de un bien si no existiera una tasa esperada de rendimiento. Una y otra parte del mercado financiero tiene una expectativa sobre esta tasa según sus componentes, que pudiera entenderse como el rendimiento real y las primas de riesgo por diversos sucesos que pudieran afectar el valor de un “papel” de un activo financiero (Weston & Brigham, 1994).
3.1.1 Interés simple
El interés es la remuneración que el capitalista recibe por su capital, o es el costo que paga por el uso del capital ajeno las instituciones financieras, las empresas o las personas que reciben el capital bajo determinadas condiciones (Rotela Mendez, 2003). Entre los modelos más sencillos para establecer el efecto de la tasa y del tiempo sobre los valores financieros a futuro se encuentra el Interés Simple, es de alguna forma la base de todos los demás cálculos o modelos. El interés es simple, cuando se calcula una sola vez por el tiempo que dura la operación.
El interés simple básicamente es el resultado de la interacción del capital, el tiempo y la tasa (Ecuación 3.1)
Ecuación 3.1. Interés Simple
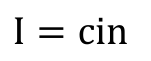
En donde:
c : Capital inicial.
i = R = k : Tasa de interés anual (tanto por uno)
n: Tiempo, expresado en años, duración de la operación
I: Interés simple.
1) A manera de ejemplo, si se coloca un monto de ₲ 1.000.000 en una institución bancaria o de ahorro y crédito, cuyas condiciones de ahorro es el pago del 12% de interés anual, sin capitalización, durante 180 días
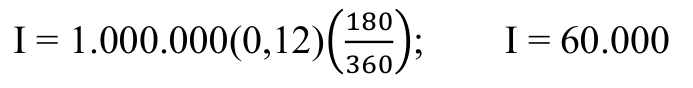
Se ha obtenido una ganancia o remuneración del capital de ₲ 60.000. En este ejemplo por cuestiones de simplificación y por ser un material con fines académicos, se ha aplicado un año con 360 días, sin embargo, en la vida real el año normal cuenta con 365 días y en caso de ser bisiesto 366 días.
Monto final a interés simple (A) se obtiene al sumarle al capital inicial (c) el interés simple (I) (Ecuación 3.2)
Ecuación 3.2. Monto a Interés Simple
A = c + I o A = c(1+in)
A = 1.000.000 + 60.000
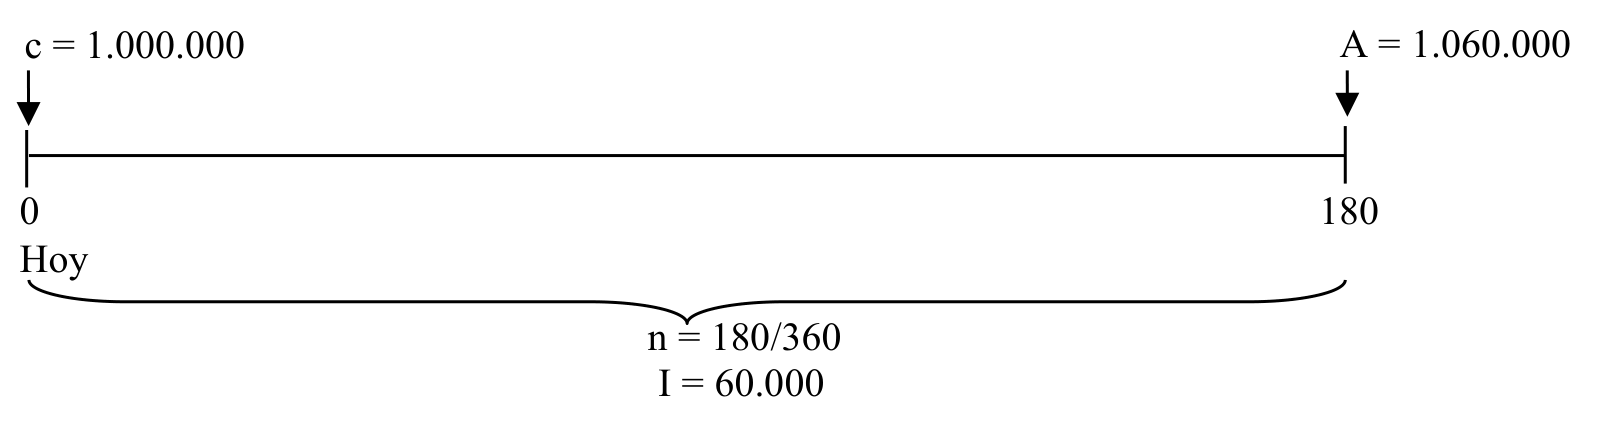
En otras palabras, el monto a retirar de la institución de ahorro es ₲ 1.060.000, este sería el monto generado a interés simple para un monto inicial, a una tasa y tiempo determinado. Para facilitar la interpretación del problema se construye la Figura 3.1.
Figura 3.1. Horizonte Temporal del Capital Inicial y Final (Interés Simple)
3.1.2 Interés Compuesto
Aunque el interés simple ocupa el principio de todos los cálculos financieros este cambia fácilmente a interés compuesto, con el simple hecho de repetir la operación, por así decirlo en otra institución o reiniciando intencionalmente el proceso. Para el ejemplo planteado, bastaría con que la persona que ha obtenido el monto de ₲ 1.060.000 colocara nuevamente este monto en las mismas condiciones, sin embargo, el capital inicial ahora sería el monto obtenido.

Como puede observarse a misma tasa y tiempo el interés generado es mayor, a este hecho se lo conoce como capitalización.
Si la operación se hubiera realizado directamente a un año el interés generado seria de ₲ 120.000 y no de ₲ 123.600 (60.000 + 63.600), pero en ese caso existe la condición subyacente de que el monto no habría sido retirado para ser puesto nuevamente en ahorro. Las instituciones financieras conocen este hecho y ofrecen normalmente capitalizaciones periódicas, habitualmente de forma trimestral o semestral para ahorros programados no así para ahorros no programados o a la vista que por sus características tienden a tener un gran movimiento de entradas y salidas, pero suele igualmente ofrecerse un interés mínimo.
La definición del interés compuesto indica que “el interés es compuesto cuando después de cada cierto tiempo se suman al capital los intereses simples correspondientes, constituyéndose después de cada operación nuevos capitales que, a la vez, ganan nuevos intereses desde el período siguiente. El hecho de sumar el interés simple al capital se denomina capitalización” (Rotela Mendez, 2003). Se presenta el caso de la capitalización sistemática, capitalización en intervalos regulares de tiempo y a una tasa de interés determinada.
Para facilitar el cálculo del interés compuesto se cuenta con un modelo matemático el cual ya incorpora el efecto de la capitalización, sin necesidad de realizar la operación por partes (Ecuación 3.3)
Ecuación 3.3. Interés Compuesto
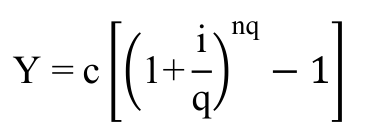
Por otra parte, la Ecuación 3.4 puede determinar el monto constituido a interés compuesto y así determinar el capital final sin antes calcular los intereses.
Ecuación 3.4. Monto a Interés Compuesto (M, q>1)
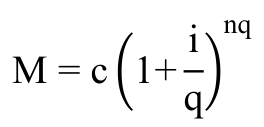
A manera de reinterpretación del problema de interés compuesto a partir del primer cálculo se puede dar como datos
2) Cuál es el monto de interés compuesto producido por un capital de ₲ 1.000.000 en 1 años al 12% de interés anual. La capitalización (q) se realiza semestralmente (dos veces por año).
Datos: c = 1.000.000 ; i = 0,15 ; n = 1 ; q = 2
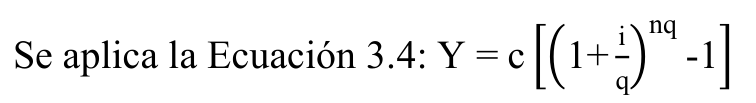
![Fórmula: 1.2 0.12 -1] ; Y = 1.000.000[(1 + 0,6)2-1] ; Y = 1.000.000(0,1236) Y = 1.000.000 [(1 + 2 )](https://www.gestiopolis.com/wp-content/uploads/2026/10/finanzas-microemprendimiento-agricola-formula-p12-3.png)
Y = 123.600
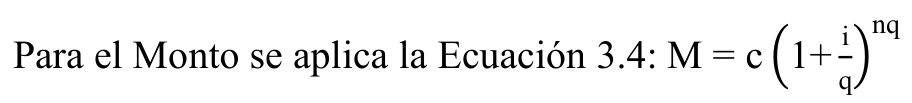
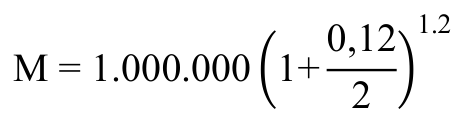
M = 1.123.600
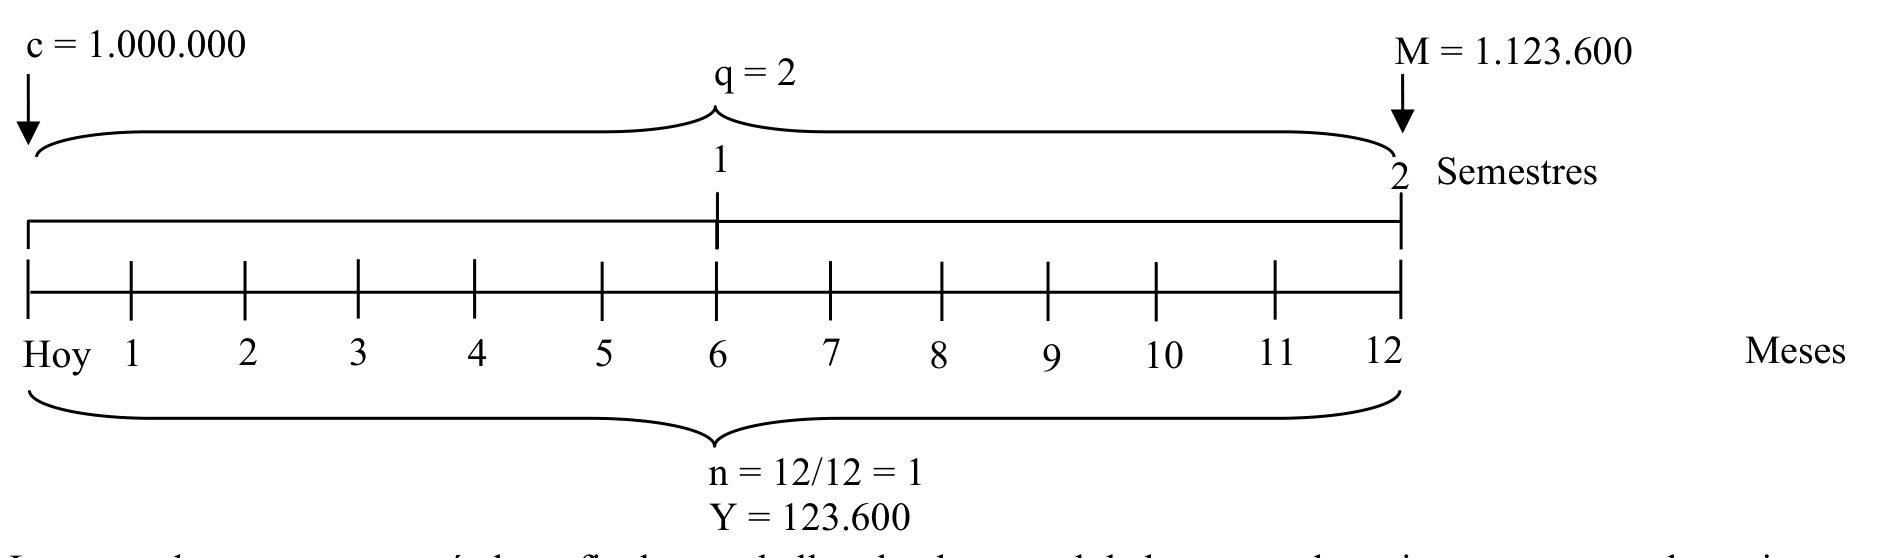
Como puede apreciarse se ha obtenido el mismo monto de ₲ 123.600 de intereses. Para facilitar la interpretación del problema se construye la Figura 3.2.
Figura 3.2. Horizonte Temporal del Capital Inicial y Final (Interés Compuesto)
sea, con tal que conlleve una promesa de pago. Por ello es más propicio el establecimiento del valor actual o capital inicial (c) en interés compuesto. El monto de c se halla con la Ecuación 3.5.
Ecuación 3.5. Capital Inicial (c) en base al Monto a Interés Compuesto (M) (q>1)

Es decir que se aplica la Ecuación 3.5. al problema 2):
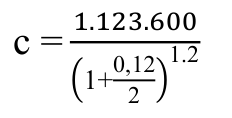
c = 1.000.000
Como se puede apreciar el capital inicial es de 1.000.000, tal cual el enunciado original. Sin embargo, esta situación no revela lo que sucede en la vida real. Ya que la actualización de un valor con este medio (determinación del valor de un instrumento) se da a una tasa determinada por el siguiente inversionista y no según las condiciones originales.
En otras palabras, si el pago del monto final se instrumentaliza a través de un pagare, este prometería el pago de ₲ 1.123.600 dentro de un año, por la deuda de ₲ 1.000.000, esto no significa que en el momento que el poseedor del Pagaré quiera un adelanto del valor de este recibirá ₲ 1.000.000, ya que el mismo solicitara a otro inversionista que le descuente el documento (actualice, valorice). Este inversionista aplicara su propia tasa a la operación, sin importar las condiciones que le hayan dado origen al documento. Esta situación se analiza en el punto siguiente “Descuento Compuesto”.
3.1.3 Descuento Compuesto
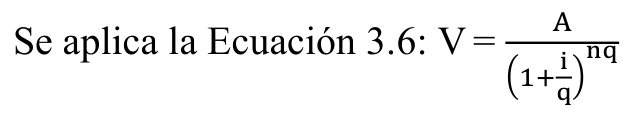
Si bien el descuento más practicado es el llamado comercial, en este capítulo se ve el descuento compuesto como el propiamente realizado en las operaciones de valoración de títulos. El descuento compuesto es el interés compuesto calculado sobre el valor del documento de crédito (A). Es equivalente a un crédito de pago vencido de los intereses compuestos (Rotela Mendez, 2003). Sin embargo, lo que interesa es hallar el valor real o verdadero (V) (Ecuación 3.6)
Ecuación 3.6. Descuento Compuesto
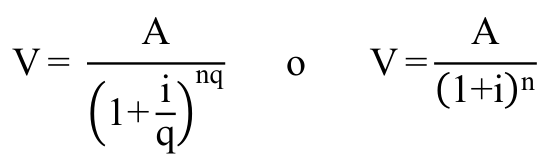
Donde:
A : Valor Nominal del Documento de Crédito, valor futuro (F).
i : Tasa de Interés Anual, tanto por uno anual.
n : Intervalo de tiempo entre la fecha del descuento y la fecha del vencimiento de pago del documento, expresado en años.
q : Número de Capitalizaciones en un año.
Dq : Descuento Compuesto.
V : Valor actual, Real, Efectivo, o Presente (P) (valor presente: valor hoy).
3) Retomando los resultados del ejercicio 2) se tiene que calcular el valor actual de un pagaré de ₲ 1.123.600 que vence dentro de un año y medio, considerando una tasa de interés anual de 14%, con capitalización trimestral de intereses.
Datos: A = 1.200.000 ; i = 0,14 ; n = 1,5 ; q = 4 ; V3 = ?

Solución: V = ₲ 1.048.893
La Figura 3.3 muestra la ubicación temporal de los flujos de efectivo del documento de crédito, en este caso un pagaré. En esencia opera como el establecimiento del valor de un bono con pago único, es decir sin pago de intereses. En el siguiente punto, se presenta el caso de un instrumento con pago de intereses, un bono con pago de intereses.
Figura 3.3. Horizonte Temporal del Valor Actual y Nominal de un Pagaré
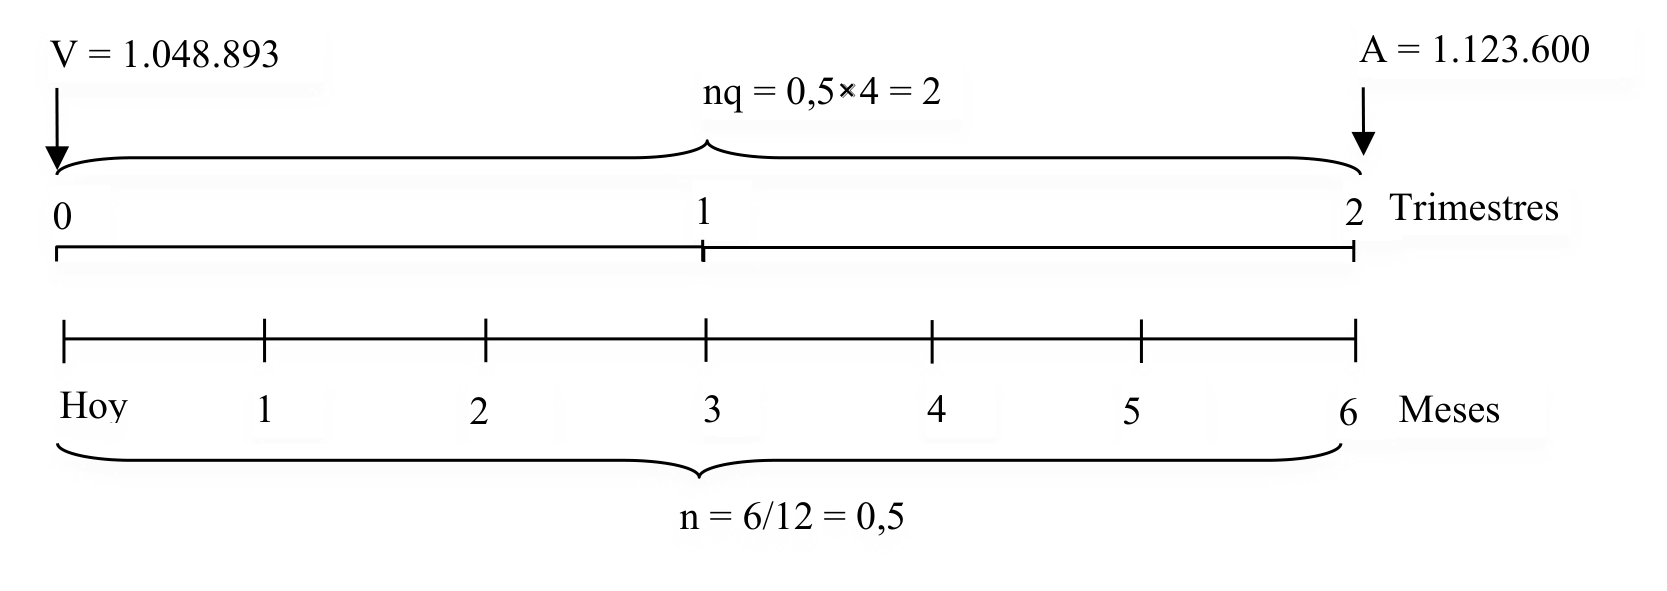
Como puede apreciarse las condiciones impuestas por el siguiente inversionista incluyen una tasa ligeramente más alta y una capitalización trimestral (mayor a la semestral original). Además, el momento de valorar un instrumento, en este caso el pagare, es un momento después de su origen y como fecha cierta el vencimiento de este, que configura el tiempo de la operación de descuento.
3.1.4 Valor Actual de un Préstamo
El valor actual de un préstamo no es más que el monto por el cual se firma el contrato de préstamo. Un préstamo se configura como un monto que se paga en cuotas y cuya amortización se realiza conforme este pago. La amortización de deuda es una operación financiera que consiste en pagar o cancelar un préstamo bajo determinadas condiciones, pactadas entre el deudor y el acreedor o capitalista, referidas a la tasa de interés o el costo del préstamo, el plazo o duración del compromiso para cancelar la deuda, y la modalidad o forma de la devolución del capital prestado, que puede adquirir las más diversas formas, pudiendo ser en cuotas variables, siguiendo o no una ley de formación, cuotas constantes, o pagar la deuda de una sola vez.
Sin embargo, por comodidad para las partes, hay modalidades más usuales en los mercados financieros, los cuales pueden citarse como el Sistema Francés que se caracteriza por adoptar un régimen de cuota constante, que incluye parte del capital que se devuelve y los intereses de cada período calculado sobre el saldo de la deuda, el Sistema Alemán o cuota variable, que incluye una suma constante del capital que se devuelve y los intereses calculados sobre el saldo de la deuda, y el Sistema Americano, en donde sólo los intereses se pagan en cada período y la amortización del capital total se realiza de una sola vez, al final del período o plazo pactado (Rotela Mendez, 2003).
Se presenta en este capítulo el sistema francés de amortización la cual se basa en cuota constante, los intereses se pagan sobre el saldo de la deuda y amortización real o de capital variable, progresiva o creciente. Sin embargo, cualquier tipo de préstamo puede ser valuado a través de su flujo de efectivo aplicado un planteamiento similar al del Valor Actual de Flujos Desiguales, planteado en el punto siguiente.
Ecuación 3.7. Valor Actual de la Deuda
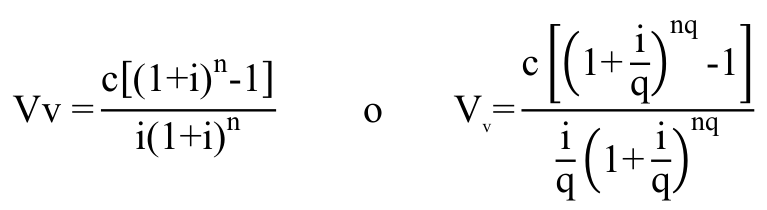
Nota: fórmulas clásicas para cuotas de amortización vencidas (Rotela Mendez, 2003).
Donde:
c : Cuota constante.
i : Tasa de Interés Anual, en tanto por uno.
n : Tiempo expresado en años.
q : Número de capitalización en un año.
Va : Valor actual de la deuda (Valor del préstamo) pagadera en cuotas adelantadas.
Vv : Valor actual de la deuda (Valor del préstamo) pagadera en cuotas vencidas.
Para ilustrar el procedimiento se es resuelve la siguiente pregunta:
4) ¿Qué suma de dinero se puede tomar en préstamo (P) al 25% de interés compuesto, para pagarla en 4 cuotas anuales vencidas de ₲ 1.000.000.
Datos: c = 1.000.000 ; i = 0,25 ; n = 4 ; Vv = P = ?

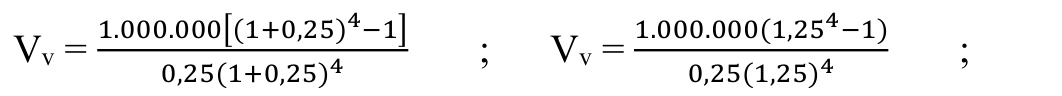

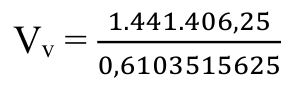
Solución: Vv= G 2.361.600, suma que se puede tomar prestada.
Este valor debe ser igual a la suma de los valores actuales de las 4 cuotas, pueden considerarse como si se tratara de sustituir cuatro pagares que serán sustituidos por uno solo, por tanto, se hallan sus valores actuales, para luego practicar el principio de equidad, en este caso se utiliza la Ecuación 3.6, que sirve para hallar el valor actual de un pagare, considerando el descuento compuesto.
Teniendo en cuenta el principio de equidad, la suma de los valores actuales de los cuatro pagos debe ser igual al valor actual del préstamo. P = Vv
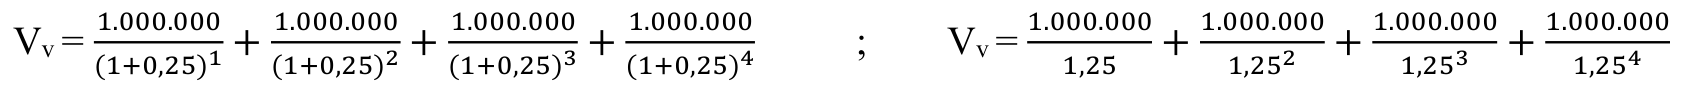
Vv= 800.000 + 640.000 + 512.000 + 409.600
Vv = 2.361.600
Figura 3.4. Valor Actual de un Préstamo
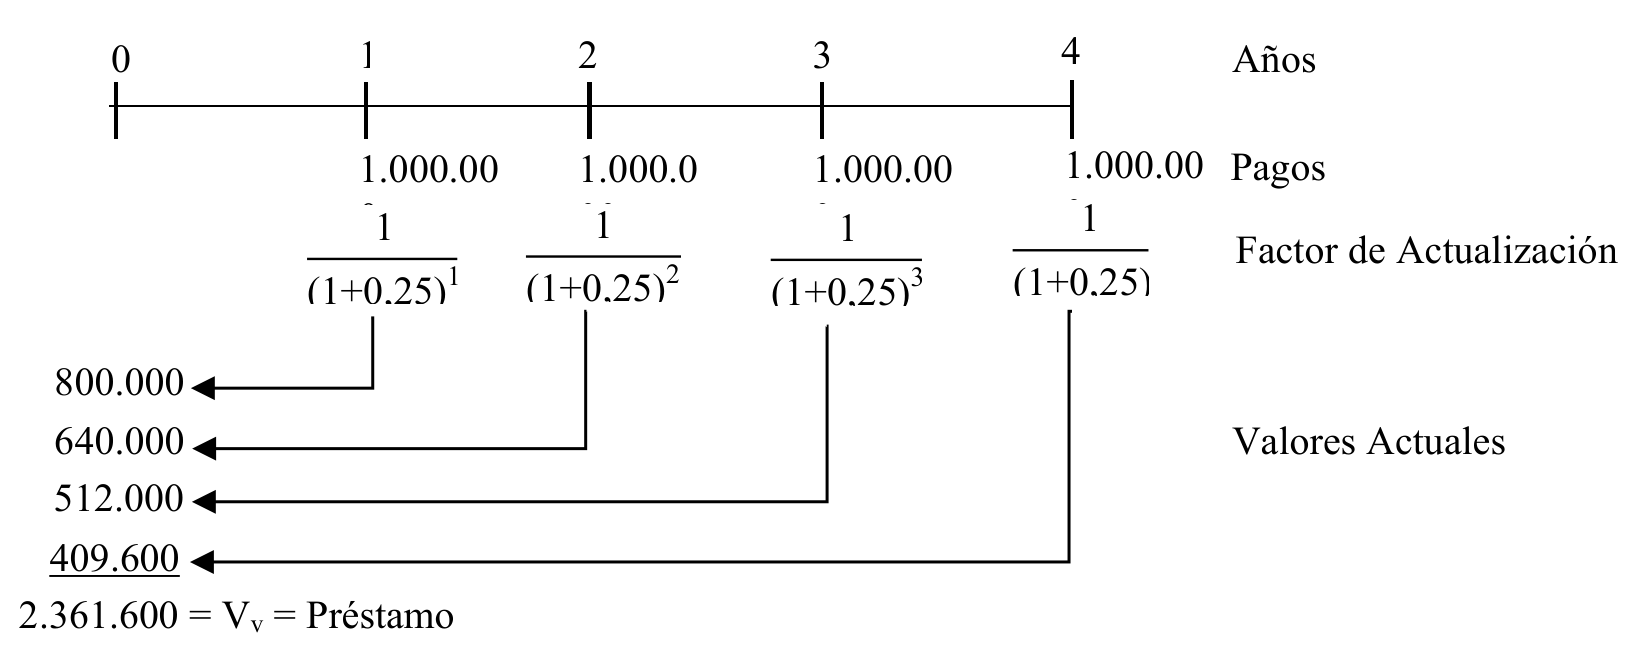
Para ilustrar mejor el problema y su solución se construye la Figura 3.4. Se puede apreciar la marcha en el tiempo de los pagos del préstamo y su correspondiente valor a hoy, en esencia todo pago futuro se actualiza para obtener valores a hoy, ósea su valor actual. Este valor actual es al valor del préstamo.
3.1.5 Valor Actual de Flujos Desiguales
En el ámbito financiero se considera que el valor de una empresa se puede obtener al “calcular el valor presente de los flujos de efectivo futuros” (Ross, Westerfield, & Jaffe, 2012, pág. 120). “El principio fundamental de las finanzas es que el precio verdadero o correcto de un activo es igual al valor presente de todos los flujos de efectivo que el poseedor del activo espera recibir durante su vida.” (Fabozzi, 1996, pág. 195).
Su implementación consta de varios pasos. Primero debe contarse con los valores futuros. Luego encontrarse el Valor Actual (VA) o flujo de efectivo actualizado (FEA) de cada flujo, descontados al costo del capital adecuado. Finalmente se suman los VA (Weston & Brigham, 1994, pág. 646) (Ecuación 3.8). Esto también opera de la misma manera que el descuento compuesto. En un préstamo, los pagos son normalmente a periodos y montos iguales, es decir son constantes. En el caso de actualizan valores desiguales, estos están relacionados con la valoración de empresas o el estudio de la viabilidad financiera de un proyecto de inversión, punto a estudiar en el capítulo 7.
Ecuación 3.8. Valor Actual
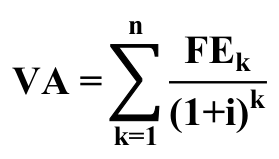
En donde:
VA : Valor actual.
n : Es el periodo final.
k : Periodo considerado. k representa cada uno de los periodos, que van del 1 al n periodos.
FEk : Flujo de efectivo de un determinado periodo.
FE : Cash flou, flujo de efectivo.
FE1 : Flujo de efectivo del primer año y así sucesivamente hasta n periodos.
i : Tasa de interés, tasa requerida para la inversión.
∑ : Es un operador matemático que indica “sumatoria de”.
La Ecuación 3.8 puede expresarse también así Ecuación 3.9.
Ecuación 3.9. Valor Actual
n
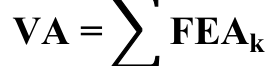
k=1
FEAk : Flujo de efectivo actualizado para un determinado periodo.
Es decir que el Valor Actual (VA) surge de la suma de los flujos de efectivo actualizados (FEA) de todos los periodos. Para hallar el Flujo de Efectivo Actual (FEA) de cada Flujo de Efectivo (FE) se puede aplicar la fórmula de descuento compuesto, a cada uno de los Flujos de Efectivo. Si se aísla el valor actual de un solo periodo, se puede reinterpretando la Ecuación 3.9 para un periodo “k” en específico (Ecuación 3.10):
Ecuación 3.10. Flujo de Efectivo Actualizado

Reinterpretando matemáticamente la Ecuación 3.10, se tiene la Ecuación 3.11, la cual muestra que el Flujo de Efectivo Actualizado para un periodo k (FEAk) es igual al producto de multiplicar el Flujo de Efectivo de ese periodo k (FEk)
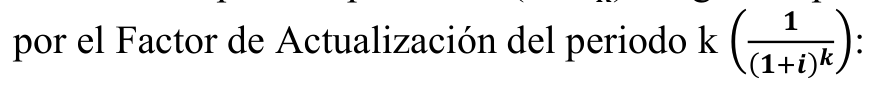
Ecuación 3.11. Flujo de Efectivo Actualizado
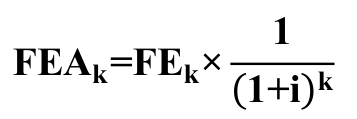
1
En donde, la expresión
(1+i)k corresponde al factor de actualización del periodo k (FAk) (Ecuación 3.12):
Ecuación 3.12. Factor de Actualización
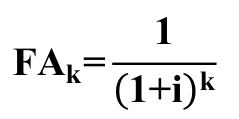
Se denomina factor de descuento (FD) o factor de actualización (FA) al factor utilizado para averiguar el valor actual (presente) de cualquier flujo de caja futuro. El resultado de este factor depende del tipo de interés y del periodo de tiempo transcurrido.
La Ecuación 3.12 puede expresarse a su vez en la Ecuación 3.13:
Ecuación 3.13. Factor de Actualización
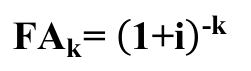
Como se indicó en la Ecuación 3.11 el Flujo de Efectivo Actualizado para un periodo k (FEAk) es igual al producto de multiplicar el Flujo de Efectivo de un periodo k (FEk) por el Factor de Actualización del periodo k (
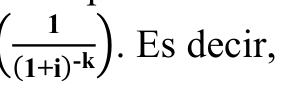

Ecuación 3.14. Flujo de Efectivo Actualizado
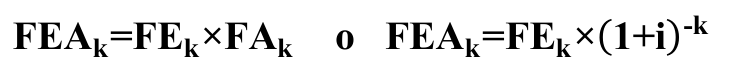
A manera de ejemplo:
5) ¿Cuál es el valor actual para los flujos de efectivo (FE) detallados en la Tabla 3.1, considerando que la tasa requerida para la inversión es del 4%?
Para establecer el resultado, se detalla en la misma Tabla 3.1 los resultados de actualizar el FE. La Ecuación 3.14 se aplica a cada uno de los FE. Para determinar el valor del FA se aplica la Ecuación 3.13, se tendría una constante elevada al negativo del factor tiempo:
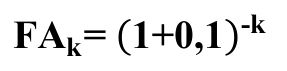
FAk= 1,1-k ;
El valor que adquiere “k” depende del periodo al cual se encuentra el flujo de efectivo.
Se puede apreciar en la Tabla 3.1 que el ultimo flujo de efectivo actualizado acumulado del periodo 4 tiene un valor de ₲ 1.800 millones, el cual corresponde al VA del Flujo de los Efectivo futuros del emprendimiento.
Tabla 3.1. Flujo de Efectivo Actualizado (MM₲)
| Años | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| Flujo de efectivo (FE) | 72 | 72 | 72 | 1.872 | |
| Factor de Actualización (FA) | 1,04-1 | 1,04-2 | 1,04-3 | 1,04-4 | |
| Flujo de Efectivo Actualizado (FEA = FE×FA) | 69 | 67 | 64 | 1.600 | |
| FED Acumulado (∑FED) | 0 | 69 | 136 | 200 | 1.800a |
Nota: Los resultados son redondeados para facilitar la operación.
a El valor actual de los flujos de efectivo es de ₲ 1.800 millones.
Cabe indicar que el flujo de efectivo del periodo 0 no está siendo considerado ya que lo que se busca es el valor actual de los flujos futuros del emprendimiento. Esta tarea permite establecer el valor de una empresa (Ross, Westerfield, & Jaffe, 2012, pág. 120). Otra apreciación necesaria es que cada uno de los flujos queda con su signo, en ciertos casos algunos flujos intermedios son negativos.
Para comprobar se puede aplicar la Ecuación 3.8 del VAN, que de forma extendida se expresa así:

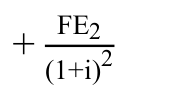
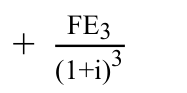
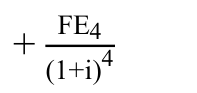
VAN =
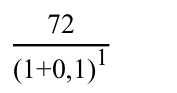
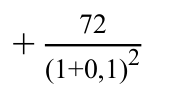
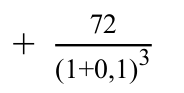

VAN =
VAN = + 69 + 67 + 64 + 1.600
VAN = 1.800
3.1.6 Valor Actual de una Perpetuidad
Aunque sea solo hipotético, se considera que una perpetuidad nunca termina, es el caso de las acciones, que pagan una renta según resultados o constante según el caso, pero no devuelve el principal, por tanto, mientras siga la empresa seguirá vigente El pago de alquileres también es un ejemplo de perpetuidad. Solo se presenta el caso de una perpetuidad constante (Ecuación 3.15). Sin embargo, en la vida real, los valores suelen crecer con una constante de crecimiento, tasa o componente que solo debe ser sustraído a la tasa para obtener un resultado equivalente4.
Ecuación 3.15. Renta Perpetua Sincrónica Inmediata
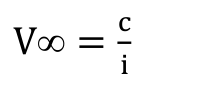
Donde:
V∞ : Valor actual de la perpetuidad perpetua inmediata a cuota vencida.
c : Cuota constante para operaciones.
q : Número de capitalización en el año. En caso de no expresarse taxativamente corresponde al periodo de pago o repitencia, es decir si la cuota se paga mensualmente la capitalización es mensual.
i : Tasa de interés anual, tanto por uno.

Si las capitalizaciones se realizan en períodos menores que un año se utilizan:
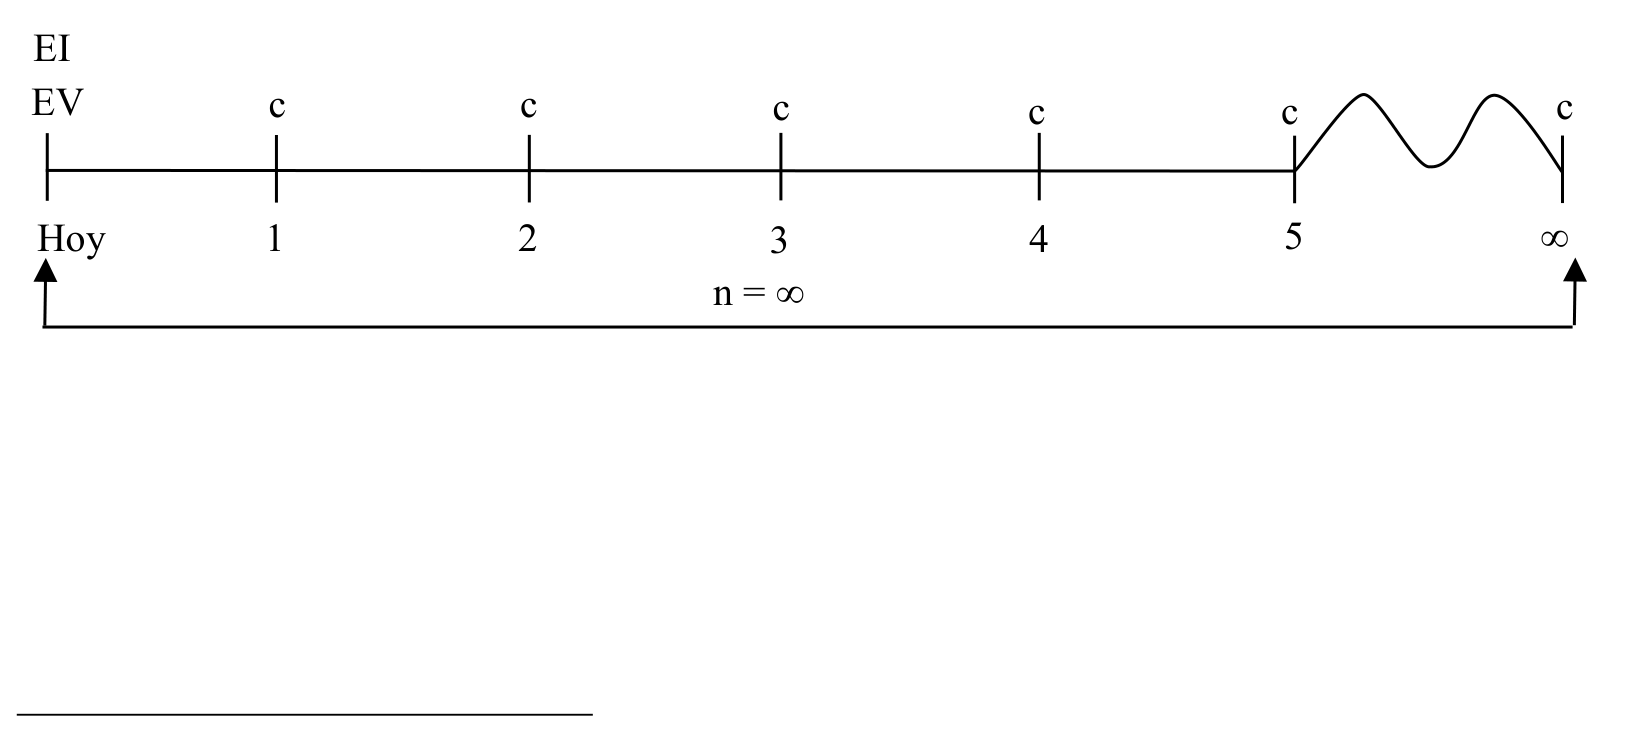
En las rentas se tienen dos importantes Épocas. Época Inicial (EI): Es el principio del período al fin del cual se efectiviza el primer término de la renta, la primera cuota. Época de Valuación (EV): Es el momento de recibir o entregar el capital, o el momento de establecer el valor actual de todos los términos (cuotas) de la renta Figura 3.5. La época de valuación puede establecerse en cualquier momento durante la vigencia de la renta (Rotela Mendez, 2003).
6) Para obtener el valor actual de una renta perpetua inmediata, vencida de ₲ 72 millones anuales, a la tasa del 4% de interés anual compuesto se aplica la Ecuación 3.15.
Datos: c = 72 ; i = 0,04 ; V∞ = ?
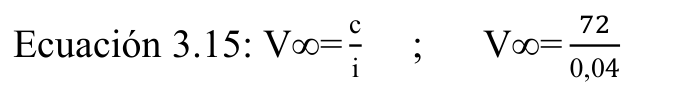
Solución: V∞ = ₲ 1.800 millones
En términos sencillos este monto indica que el precio de un documento de paga esta perpetuidad (cuota) es de ₲ 72 millones es de ₲ 1.800 millones. Un emprendimiento puede contar también con flujo de efectivo estable, al cual se le puede establecer el valor de la perpetuidad. Este punto se presenta mejor en el capítulo 5 (Tabla 5.36; 5).
Figura 3.5. Rentas Perpetuas Sincrónica Inmediata
3.2 Valuación de Títulos
En emprendimientos agropecuarios de nivel MIPYMES no se realizaría valuación de títulos. Es una operativa para corporaciones con intereses en otras empresas o documentos emitidos por esta (Stanley, Geoffrey, & Bartley, 2013). La valuación de un título, un papel en términos de mercado de capital (referencia), es establecer el valor descontado de un documento que promete pagos futuros, incluso aunque esos pagos no sean seguros, como el caso de una acción común. Lo más probable en un emprendimiento agropecuario ya de nivel mediano, es descontar un cheque de cargo diferido, en caso de que el emprendedor agropecuario cuente con chequera. Es posible descontar pagares, pero sería poco habitual ya que requiere que el documento cuente con todas las formalidades.
Las entidades que más practican la operación del descuento son los Bancos y las empresas Financieras, pero también las cooperativas. En el ecosistema económico de los emprendimientos MIPYMES, también se puede contar con algunas fundaciones e incluso personas físicas que realizan descuentos de documento, para estas casi en exclusividad, descuentos de cheques. Estos agentes cobran intereses por el servicio de adelantar el importe descontado o valor actual, a una tasa de interés pactada, por el tiempo que falta para el vencimiento del documento de crédito, si al vencimiento del documento el responsable del pago no efectiviza el importe al banco o a la institución financiera la suma adelantada, naturalmente la obligación de devolver el dinero recae siempre sobre el ente o persona que ha recibido el importe efectivo del documento, concluyéndose entonces, que el descuento no es otra cosa que una operación de préstamo, en cuyo caso el documento sirve de respaldo.
3.2.1 Valuación de bonos
Si bien la valuación de bonos no la realizaría un emprendimiento agropecuario en prácticamente ningún caso, es una forma adecuada de demostrar cómo es establecido el valor actual o precio de un título como el bono. Este en si tiene dos componentes básicos a considerar: El flujo de efectivo y la tasa de descuento.
El principio fundamental de las finanzas es que el precio verdadero o correcto de un activo es igual al valor presente de todos los flujos de efectivo que el poseedor del activo espera recibir durante su vida (Fabozzi, 1996, pág. 195). El precio correcto de un activo puede ser expresado en términos de la Ecuación 3.16.
Ecuación 3.16. Precio correcto del activo
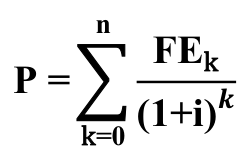
Nota: Adaptado de Stanley et al. (2013, pág. 266)
Donde:
P : Precio del AF (Valor actual o presente de todos los flujos de efectivo futuro)
FEk : Flujo de efectivo en el año k (k = 1,…, n)
n : Vencimiento del activo financiero
i : Tasa de descuento adecuada (Cuando se trata de tasas de descuento, como este caso, suele utilizarse la letra r)
Para hallar tal tasa adecuada puede servir la Ecuación 3.17, en la que se tiene en cuenta los componentes de esta.
Ecuación 3.17. Tasa de Descuento Adecuada
r = RR + IP + DP + MP + LP + EP
Nota: Obtenido de Fabozzi, 1996, pág. 195.
Donde:
RR = La tasa de interés real que es la recompensa por no consumir y por prestar a otros usuarios.
IP = La prima por inflación que es la compensación para la declinación esperada del poder de compra del dinero prestado a los prestatarios
DP = La prima por riesgo de incumplimiento, que es la recompensa por enfrentar el riesgo de incumplimiento en el caso de un préstamo o bono o el riesgo de perder el principal de los demás activos.
MP = La prima por vencimiento que es la compensación por prestar dinero durante largos períodos
LP = La prima de liquidez, que es la recompensa por invertir en un activo que tal vez no pueda ser convertido rápidamente en efectivo a un valor de mercado conveniente.
EP = La prima por riesgo de tasa de cambio, que es la recompensa por invertir en un activo que no está nominado en la divisa propia del inversionista.
El precio de un activo está inversamente relacionado con su tasa de descuento, si la tasa de descuento se eleva el precio baja, y si la tasa baja el precio aumenta. (Fabozzi, 1996, pág. 195).
El precio de un activo cambia en dirección opuesta al cambio de su tasa de descuento adecuada “r”. A mayor tasa de descuento, menor precio. A menor tasa de descuento, mayor precio.
A manera de ejemplo se presenta el siguiente enunciado (Fabozzi, 1996, págs. 196-199):
7) ¿Cuál es el Precio de un Bono que vence a los cuatro años, cuneta con un pago del cupón de $50, equivalente al 5% de interés anual sobre el principal, el pago del Principal es de $1000?
La compañía aplica estos subcomponentes de la tasa, para este tipo de instrumentos: la tasa real es de 2,5%, la prima por inflación de 3%, riesgo por incumplimiento de 2%, prima por vencimiento de 0,5% y la prima por liquidez de 1%. Flujo de efectivo en dólares, por lo que la tasa de cambio extranjera es 0. Con esto, la tasa de descuento aplicada por la compañía para este tipo de instrumento es del 9%.
Datos: n = 4 ; I = $50 ($1000×0,05) ; i = 0,05 ; Pn = $1000 ; r = 9%
Cada uno de los pagos que ofrece el instrumento es un Flujo de Efectivo de este, tanto si son positivos como negativos. En el caso del enunciado se cuenta con pagos anuales de los intereses (I) por valor de $50 y de un pago del Principal (Pn) de $1000.
Usando la Ecuación 3.16 para el precio, el precio de este bono es:
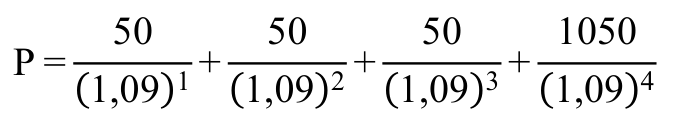
P = $ 870.41
Para ilustrar mejor el problema y su solución se construye la Figura 3.6.
Figura 3.6. Horizonte Temporal del Flujo de Efectivo y Precio de un Bono

Adicionalmente al enunciado anterior, en la vida real existen exigencias o costos de reversibilidad. Debido a que este aumento en el costo de revertir una inversión disminuye su reversibilidad en algún grado.
8) Tomando los datos del enunciado anterior ahora se ha identificado que los corredores imponen una comisión de $ 35 por comprar y vender el bono. Además, una entidad gubernamental impone un impuesto de transferencia de $20 en cada transacción (Fabozzi, 1996).
El valor presente de todos los grupos de efectivo asociados con la posesión del bono ahora se ve de la siguiente manera:
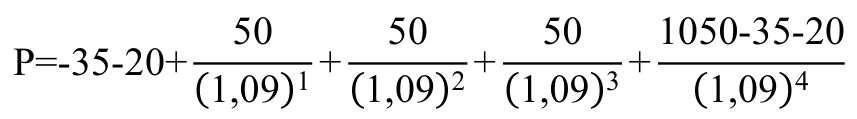
P = $ 776.45
Se puede observar las consecuencias en el precio o valor verdadero del instrumento, a consecuencia de los costos de reversibilidad.
3.3 Riesgo y Rendimiento
La probabilidad de un evento se define como la posibilidad de que el mismo ocurra. El Riesgo es la probabilidad de que ocurra un evento desfavorable. Se entiende que el rendimiento debe ser equivalente a los riesgos asumidos (Van Horne & Wachowitz Jr., 2010). El riego se mide atreves de la desviación estándar de todas las ocurrencias es decir la distribución de probabilidades.
3.3.1 Uso de las distribuciones de probabilidad para cuantificar el riesgo
La desviación estándar es una forma de medir el riesgo. La Desviación estándar, σ (sigma), es una medida estadística de la variabilidad de un conjunto de observaciones (Weston & Brigham, 1994, pág. 198).
Procedimiento:
1. Se calcula la tasa esperada de rendimiento (Ecuación 3.18)
2. Se sustrae la tasa esperada de rendimiento (k^) de cada resultado posible (ki) para obtener un conjunto de desviaciones respecto a k^ (Ecuación 3.19)
3. En la Tabla 3.2, se eleva cada desviación al cuadrado y posteriormente se multiplica el resultado por la probabilidad de ocurrencia para cada resultado respectivo, finalmente se suman estos productos para obtener la varianza de la distribución de probabilidad (Ecuación 3.20)
4. Se calcula la raíz cuadrada de la varianza para obtener la desviación estándar (Ecuación 3.21)
Ecuación 3.18. Tasa Esperada de Rendimiento
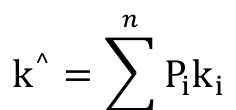

Donde:

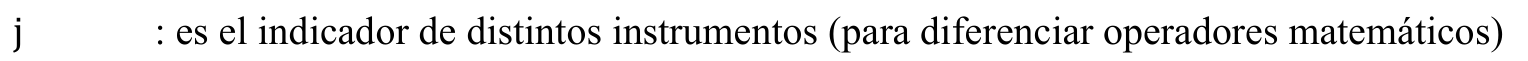
Pi : La probabilidad de ocurrencia para un instrumento en particular
ki : Rendimiento de cada instrumento
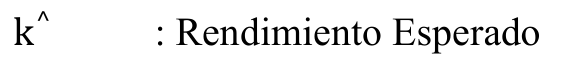
Ecuación 3.19. Desviación de la Tasa Esperada De Rendimiento
Desviacióni= ki – k^
Ecuación 3.20. Varianza de la Distribución de Probabilidad

i=1
Ecuación 3.21. Desviación Estándar de la Distribución de Probabilidad
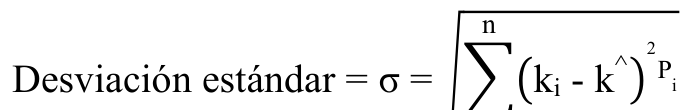
i=1
Donde:
σ2 : Varianza
σ : Desviación estándar
9) Determinar la Desviación Estándar de los valores de la Tabla 3.2.
Tabla 3.2. Distribuciones de Probabilidad para Cuantificar el Riesgo
| i | ki | Pi | Pi ki | k^ | ki – k^ | (ki – k^)2 | (ki – k^)2 Pi |
|---|---|---|---|---|---|---|---|
| 1 | 18 | 0,3 | 5,4 | 12 | 6 | 36 | 10,8 |
| 2 | 12 | 0,4 | 4,8 | 12 | 0 | 0 | 0 |
| 3 | 6 | 0,3 | 1,8 | 12 | -6 | 36 | 10,8 |
| k^ =12 | Varianza = σ2 =21,6 | ||||||
| Desviación estándar = σ = | σ2 = (21,6)0,5 = 4,65 | ||||||
La Desviación Estándar es de 4,65%. Es decir, la probabilidad de variaciones en el resultado es de 4,65% “El riego”, para más y para menos, estadísticamente el 68% de los valores reales se encontrarían en el rango de: 7,35% a 16,65% (Figura 3.7)5.
Figura 3.7. Distribución de Probabilidad Normal de Rendimientos

Nota: Adaptado de Weston y Brigham (1994, pág. 199) y Van Horne y Wachowitz Jr. (2010, pág. 101).
La Tasa de descuento ajustada por el riesgo incluye un rendimiento libre de riesgo (kRF) más una prima de riesgo apropiada en términos del nivel de riesgo conexo con la corriente de ingresos de un proyecto particular. Cómo no existe exactitud es difícil especificar con precisión qué tanto más o qué tanto menos. Los ajustes son un asunto de juicio y un tanto arbitrarios. Un método que usan las Empresas es el de establecer costos divisionales de capital sobre la base del riesgo de cada división y su estructura de capital. En cada división se adoptan 3 categorías de riesgo: alto, promedio y bajo. Si el riesgo es promedio, se usa como tasa de descuento el costo ponderado del capital estimado para dicha división; si el riesgo es alto, se le suma a dicho costo promedio 1 o 2 puntos porcentuales y se usa este costo como tasa de descuento; si el riesgo es bajo, se descuentan 1 ó 2 puntos porcentuales del costo estimado como promedio para dicha división (Weston & Brigham, 1994).
Por ejemplo, si se estima que el costo básico de capital de una división es del l0%, se podría usar una tasa de descuento del 12% para un proyecto de alto riesgo y una tasa del 9% para un proyecto de bajo riesgo. En este mismo ejemplo, los proyectos de riesgo promedio, los cuales representan aproximadamente el 80% de la mayoría de los presupuestos de capital, se evaluarían al costo divisional de capital del 10%. Este procedimiento dista mucho de ser exacto, pero por lo menos reconoce que cada división tiene características distintas y, por lo tanto, diferentes costos de capital, y también reconoce la existencia de grados de riesgo diferenciales dentro de las divisiones. (Weston & Brigham, 1994, pág. 721).
3.3.2 Administración del Riesgo
En el caso de un individuo, observar cómo crecen los ahorros y decide como invertirlos puede ser muy satisfactorio, pero ello también puede dar lugar a una gran ansiedad; por lo tanto, la mayoría de las personas estudia los rendimientos pasados y las posibles estrategias en aras de adquirir la mejor posición para el futuro. Saben que las carteras bien diversificadas -aquellas que contienen una mezcla de bonos, acciones, certificados de tesorería, fondos de dinero y otros tipos de inversiones- son menos riesgosas que la cartera no diversificada. Además. algunos estudios han demostrado qua al mantener carteras de inversión, los inversionistas pueden reducir su riesgo sin sacrificar una gran cantidad de rendimiento. La pregunta es: ¿qué mezcla debe seleccionar cada individuo para lograr esta meta en el futuro? (Weston & Brigham, 1994, pág. 187)
Sin embargo, en emprendimientos agropecuarios el riesgo o la incertidumbre percibida par el emprendedor agropecuario es muy distinto, ya que el fin del emprendimiento más que el de maximizar rendimientos es el bienestar de la familia (Pérez & Sili, 2007). En este contexto, las decisiones no se basan en un rendimiento más algo, sino en las preferencias del emprendedor o dueño de la finca, cuyas decisiones se basan en los requerimientos de la familia, por lo que podría acometer proyectos o decidir producir un rubro más allá de los beneficios.
Hay que mencionar que en un emprendimiento pequeño cuya principal mano de obra es la familiar, en cierta medida, cuenta con una ventaja en costos, por lo que, decisiones no convenientes económicamente pueden llevarse adelante, ya que el costo de mano de obra actúa como un regulador, si va mal se obtienen menos recursos económicos, pero como lo que se produce es alimento este actúa como factor de ajustes entre las erogaciones necesarias para la subsistencia del grupo familiar. Proyecto que no se podría llevar adelante teniendo en cuenta el costo de la mano de obra a nivel de sueldo mínimo siquiera, serian viable obviando este costo de producción.
3.3.3 Actitudes hacia el riesgo
Las actitudes al riesgo varían de persona a persona y podríamos decir que se determina por la “aversión al riesgo, término que se aplica al inversionista que demanda un rendimiento esperado más alto si el riesgo es más alto” (Van Horne & Wachowitz Jr., 2010, pág. 102).
Capítulo IV. Análisis de estados financieros
4.1 Concepto General
El Análisis de Estados Financieros es el estudio de los estados financieros de una firma. Permite evaluar su condición financiera, desempeño, tendencias generales y específicas. En corporaciones que cotizan en bolsa, los inversionistas desean conocer la situación financiera y patrimonial del ente, para ello recurren a los estados financieros básicos. Los bancos y otras instituciones financieras frecuentemente solicitan información respecto a los estados financieros y del análisis que se realizan de ella (Pineda & Peña, 2020).
4.2 Estados y Reportes Financieros
Los estados financieros forman parte del proceso de información financiera. Normalmente, un conjunto completo de estados financieros comprende un balance general (en adelante indistintamente balance general o balance), un estado de resultados, un estado de evolución del patrimonio neto y un estado de flujos de efectivo, así como unas notas, estados complementarios y otro material explicativo que forma parte integrante de los estados financieros. […]. Sin embargo, los estados financieros no incluyen informaciones tales como las contenidas en los informes de la gerencia, los discursos del presidente de la compañía, las discusiones o análisis por parte de la administración o gerencia, u otras similares que pueden estar incluidas en los informes anuales o en la información financiera. (CCPP, 2022, págs. 28-29)
Si bien en emprendimientos agropecuarios pequeños escasamente se cuenta con informes contables o financieros (Peña C. & Ovelar B., 2022), es válido que el propio emprendedor agropecuario, o un agente encargado por este, elabore informes y estados proforma sobre la situación del emprendimiento (Ramírez Padilla, 2008). Pueden estimarse el valor de las partidas, para elaborar los primeros informes financieros y en base a ellos realizar el análisis financiero y las proyecciones (Sapag, Sapag, & Sapag, 2014). Cabe indicar que la obligatoriedad de presentar Estados Contables elaborados por profesionales contables es para emprendimientos de cierta envergadura (Ley 1034/83, 1983).
Si bien la contabilidad cuenta con diversas disciplinas, compete hablar de la contabilidad administrativa, la cual se basa en la gestión de la información contable y financiera del emprendimiento, directamente relacionada a la toma de decisiones interna en cuanto al desarrollo presente y futuro del emprendimiento (Ramírez Padilla, 2008). A partir de este punto, aparece una función necesaria dentro de la empresa, la de Administración Financiera, función que se encarga de la gestión de las decisiones de inversión y financiamiento del emprendimiento (Ross, Westerfield, & Jaffe, 2012).
El análisis financiero se basa en la información existente del pasado y la generación de escenarios a futuro visto a través de informes financieros proformas (Ross, Westerfield, & Jaffe, 2012). Los informes financieros se acercan al formato de los estados contables normalizados por la autoridad tributaria nacional (Resolución 49, 2014), que requiere algunos ajustes para responder a normas internaciones y a la teoría financiera.
El razonamiento anterior, aun siendo mencionados aspectos contables, normativos e impositivos, no tiene por fin dar orientaciones contables. Si bien la contabilidad y la legislación orientan sobre la elaboración de reportes, estas orientaciones están ligadas a reportar hechos del pasado. Sin embargo, todas las decisiones del emprendimiento son hacia el futuro, por lo que los estados normados sirven de insumos para elaborar las proyecciones, objeto principal del análisis financiero (Stanley, Geoffrey, & Bartley, 2013). En la gestión del ente los reportes pueden ser elaborados según las necesidades de información y las proyecciones no tienen normativa nacional o internacional para su elaboración.
4.2.1 Balance General
El Estado de Situación Patrimonial “Balance General” es un informe que muestra la situación financiera de un ente económico, en una fecha determinada, es común conocido como Balance General. Contiene información sobre los activos, pasivos y patrimonio, los cuales deben relacionarse unos con otros para reflejar dicha situación financiera (CCPP, 2022, págs. 28-29)6.
Tabla 4.1. Balance General – Activo
| 1-IDENTIFICACIÓN DEL CONTRIBUYENTE | 2- EJERCICIO FISCAL | ||||||
| RAZÓN SOCIAL O NOMBRES Y APELLIDOS | IDENTIFICADOR RUC | DESDE | HASTA | ||||
| 3- IDENTIFICACIÓN DEL | 4- IDENTIFICACIÓN DEL | 5- IDENTIFICACIÓN DEL | |||||
| REPRESENTANTE LEGAL | CONTADOR | AUDITOR | |||||
| APELLIDOS/ | IDENTIFICADOR | APELLIDOS/ | IDENTIFICADOR | ||||
| APELLIDOS/NOMBRES | |||||||
| NOMBRES | RUC | NOMBRES | RUC | ||||
| X1 | X1-1 | ||||||
| 1 ACTIVO | |||||||
| 1.01 ACTIVO CORRIENTE | |||||||
| 1.01.01 DISPONIBILIDADES | |||||||
| 1.01.01.01 RECAUDACIONES A DEPOSITAR | |||||||
| 1.01.01.02 CAJA | |||||||
| 1.01.01.03 FONDOS FIJOS | |||||||
| 1.01.01.04 BANCOS | |||||||
| 1.01.01.xxa(nuevas cuentas a incluir) | |||||||
| 1.01.02 INVERSIONES TEMPORARIAS | |||||||
| 1.01.02.01 INVERSIONES FINANCIERAS | |||||||
| 1.01.03 CRÉDITOS | |||||||
| 1.01.03.01 DEUDORES POR VENTAS | |||||||
| 1.01.03.02 DEUDORES POR PRÉSTAMOS | |||||||
| 1.01.03.99 (-) PREVISIÓN PARA CRÉDITOS DE DUDOSO COBRO | |||||||
| 1.01.04 INVENTARIOS | |||||||
| 1.01.04.01 MERCADERÍAS | |||||||
| 1.01.04.99 (-) PREVISIÓN POR DEVALUACIÓN DE INVENTARIOS | |||||||
| 1.01.05 GASTOS PAGADOS POR ADELANTADO | |||||||
| 1.01.05.01 ALQUILERES PAGADOS POR ADELANTADO | |||||||
| 1.01.05.02 SEGUROS A DEVENGAR | |||||||
| 1.02 ACTIVO NO CORRIENTE | |||||||
| 1.02.01 CRÉDITOS A LARGO PLAZO | |||||||
| 1.02.01.01 DEUDORES POR VENTAS | |||||||
| 1.02.01.02 DEUDORES POR PRÉSTAMOS | |||||||
| 1.02.01.99 (-) PREVISIÓN PARA CRÉDITOS DE DUDOSO COBRO | |||||||
| 1.02.02 INVENTARIOS A REALIZAR A LARGO PLAZO | |||||||
| 1.02.02.01 ACTIVOS BIOLÓGICOS EN PRODUCCIÓN | |||||||
| 1.02.02.02 ACTIVOS BIOLÓGICOS EN DESARROLLO | |||||||
| 1.02.02.99 (-) PREVISIÓN POR DEVALUACIÓN DE ACTIVOS BIOLÓGICOS | |||||||
| 1.02.03 INVERSIONES A LARGO PLAZO | |||||||
| 1.02.03.01 INVERSIONES FINANCIERAS | |||||||
| 1.02.03.99 (-) PREVISIÓN POR DEVALUACIÓN DE INVERSIONES | |||||||
| 1.02.04 PROPIEDAD, PLANTA Y EQUIPO | |||||||
| 1.02.04.01 INMUEBLES | |||||||
| 1.02.04.02 RODADOS /TRANSPORTES | |||||||
| 1.02.04.03 MUEBLES, ÚTILES Y ENSERES | |||||||
| 1.02.04.04 MAQUINARIAS | |||||||
| 1.02.04.05 EQUIPOS | |||||||
| 1.02.04.06 HERRAMIENTAS | |||||||
| 1.02.04.99 (-) DEPRECIACIÓN ACUMULADA | |||||||
| 1.02.06 CARGOS DIFERIDOS | |||||||
| 1.02.06.01 GASTOS DE CONSTITUCIÓN | |||||||
| 1.02.06.04 GASTOS DE PROYECTOS DE INVERSIÓN | |||||||
| 1.02.06.99 (-) AMORTIZACIÓN ACUMULADA | |||||||
| 1.02.07 ACTIVOS INTANGIBLES | |||||||
| 1.02.07.01 LICENCIAS, MARCAS Y PATENTES | |||||||
| 1.02.07.99 (-) AMORTIZACIÓN ACUMULADA | |||||||
Nota: Elaborada según los Modelo de Estados Financieros (Resolución 49, 2014), sin fines contables.
a Puede incorporarse a cada rubro nuevas cuentas, según la necesidad del Ente.
La Tabla 4.1 y Tabla 4.2 presentan el Balance General con los códigos englobantes de primer nivel hasta el cuarto nivel inclusive para algunas partidas (Resolución 49, 2014). Para una mejor presentación, tipificación y definición de las partidas estudiadas se debe aplicar en la medida de lo posible los códigos y denominaciones establecidas en la reglamentación tributaria. El Balance General se presenta de la manera más resumida posible, solo para fines ilustrativos.
Tabla 4.2. Balance General – Pasivo
| 2 PASIVO | ||
| 2.01 PASIVO CORRIENTE | ||
| 2.01.01 ACREEDORES COMERCIALES | ||
| 2.01.01.01 PROVEEDORES LOCALES | ||
| 2.01.01.02 PROVEEDORES DEL EXTERIOR | ||
| 2.01.01.03 INTERESES A PAGAR A PROVEEDORES | ||
| 2.01.01.04 OTROS ACREEDORES | ||
| 2.01.01.xx (nuevas cuentas a incluir)a | ||
| 2.01.02 DEUDAS FINANCIERAS | ||
| 2.01.02.01 PRÉSTAMOS DE BANCOS Y OTRAS ENTIDADES FINANCIERAS | ||
| 2.01.02.02 PRÉSTAMOS DEL DUEÑO, SOCIOS O ENTIDADES VINCULADAS | ||
| 2.01.02.05 INTERESES A PAGAR | ||
| 2.01.03 OTRAS CUENTAS POR PAGAR | ||
| 2.01.03.01 DEUDAS FISCALES CORRIENTES | ||
| 2.01.03.01.01 IMPUESTO A LA RENTA A PAGAR | ||
| 2.01.03.01.02 IVA A PAGAR | ||
| 2.01.03.01.03 RETENCIONES DE IMPUESTOS A INGRESAR | ||
| 2.01.03.02 OBLIGACIONES LABORALES Y CARGAS SOCIALES | ||
| 2.01.03.03 DIVIDENDOS A PAGAR | ||
| 2.01.04 PROVISIONES | ||
| 2.01.04.01 OBLIGACIONES POR GARANTÍAS OTORGADAS | ||
| 2.01.04.02 OBLIGACIONES LEGALES POR LITIGIOS | ||
| 2.01.04.03 PROVISIÓN PARA BENEFICIOS A EMPLEADOS | ||
| 2.01.05 INGRESOS DIFERIDOS | ||
| 2.01.05.01 ANTICIPOS DE CLIENTES | ||
| 2.01.05.02 SUBVENCIONES | ||
| 2.01.05.03 DERECHOS DE FIDELIZACIÓN DE CLIENTES | ||
| 2.01.05.04 ALQUILERES COBRADOS POR ADELANTADO | ||
| 2.02 PASIVO NO CORRIENTE | ||
| 2.02.01 ACREEDORES COMERCIALES A LARGO PLAZO | ||
| 2.02.01.01 PROVEEDORES LOCALES | ||
| 2.02.01.02 PROVEEDORES DEL EXTERIOR | ||
| 2.02.01.03 INTERESES A PAGAR A PROVEEDORES | ||
| 2.02.01.04 OTROS ACREEDORES | ||
| 2.02.02 DEUDAS FINANCIERAS A LARGO PLAZO | ||
| 2.02.02.01 PRÉSTAMOS DE BANCOS Y OTRAS ENTIDADES FINANCIERAS | ||
| 2.02.02.02 PRÉSTAMOS DEL DUEÑO, SOCIOS O ENTIDADES VINCULADAS | ||
| 2.02.02.03 ARRENDAMIENTOS FINANCIEROS | ||
| 2.02.02.04 OTROS PRÉSTAMOS | ||
| 2.02.02.05 INTERESES A PAGAR | ||
| 3 PATRIMONIO NETO | ||
| 3.01 CAPITAL | ||
| 3.01.01 CAPITAL INTEGRADO | ||
| 3.01.01.01 CAPITAL SUSCRIPTO | ||
| 3.01.01.02 (-) CAPITAL A INTEGRAR | ||
| 3.02 RESERVAS | ||
| 3.02.01 RESERVA LEGAL | ||
| 3.02.02 RESERVA DE REVALÚO | ||
| 3.03 RESULTADOS | ||
| 3.03.01 RESULTADOS ACUMULADOS | ||
| 3.03.02 RESULTADO DEL EJERCICIO | ||
| 3.03.xx (nuevas cuentas a incluir) |
Nota: Elaborada según los Modelo de Estados Financieros (Resolución 49, 2014), sin fines contables.
a Puede incorporarse a cada rubro nuevas cuentas, según la necesidad del Ente.
4.2.2 Estado de Resultados
El Estado de Resultado es un informe básico que muestra el resultado neto de las operaciones de un ente económico, durante el periodo contable. Sus elementos son: ingresos, costos, gastos (Tabla 4.3, Tabla 4.4). Balance y Estado de Resultados están interrelacionados, su nexo principal consiste en la última línea del Estado de Resultados, aquella que recoge el beneficio o pérdida (20; Tabla 4.4), que también se refleja en el Balance, incrementando los fondos propios (si fueron beneficios) o disminuyéndolos (si fueron pérdidas) (3.03.02.; Tabla 4.2)
Tabla 4.3. Estado de Resultado – 1° parte
| 1- IDENTIFICACIÓN DEL CONTRIBUYENTE | 2 – EJERCICIO FISCAL | |||||||
| RAZÓN SOCIAL O NOMBRES Y | ||||||||
| IDENTIFICADOR RUC | DESDE | HASTA | ||||||
| APELLIDOS | ||||||||
| 3 – IDENTIFICACIÓN DEL | 4 – IDENTIFICACIÓN DEL | 5 – IDENTIFICACIÓN DEL | ||||||
| REPRESENTANTE LEGAL | CONTADOR | AUDITOR | ||||||
| APELLIDOS/ | IDENTIFICADOR | APELLIDOS/ | IDENTIFICADOR | |||||
| APELLIDOS/NOMBRES | ||||||||
| NOMBRES | RUC | NOMBRES | RUC | |||||
| X1 | X1-1 | |||||||
| 4 INGRESOS OPERATIVOS | ||||||||
| 4.01 VENTAS DE MERCADERÍAS | ||||||||
| 4.02 VENTAS DE PRODUCTOS AGRÍCOLAS | ||||||||
| 4.03 VENTAS DE GANADO | ||||||||
| 4.04 VENTAS DE PRODUCTOS FRUTÍCOLAS Y HORTÍCOLAS | ||||||||
| 4.05 VENTAS DE PRODUCTOS DE LA EXPLOTACIÓN FORESTAL | ||||||||
| 4.06 EXPORTACIONES DE PRODUCTOS AGRÍCOLAS EXPORTADOS | ||||||||
| a4.99.xx (nuevas cuentas a incluir) | ||||||||
| MENOS: | ||||||||
| 5 COSTOS OPERATIVOS | ||||||||
| 5.01 COSTO DE MERCADERÍAS | ||||||||
| 5.02 COSTO DE PRODUCTOS AGRÍCOLAS | ||||||||
| 5.03 COSTO DE VENTAS DE GANADO | ||||||||
| 5.04 COSTO DE VENTAS DE PRODUCTOS FRUTÍCOLAS Y HORTÍCOLAS | ||||||||
| 5.05 COSTO DE VENTAS DE PRODUCTOS DE LA EXPLOTACIÓN FORESTAL | ||||||||
| 5.06 COSTO DE PRODUCTOS AGRÍCOLAS EXPORTADOS | ||||||||
| 6 GANANCIAS (O PÉRDIDAS) BRUTAS EN VENTAS | ||||||||
| MÁS | ||||||||
| 7 INGRESOS POR ACTIVOS BIOLÓGICOS | ||||||||
| 7.01 INGRESOS POR PRODUCCIÓN Y/O TENENCIA DE ACTIVOS BIOLÓGICOS | ||||||||
| 7.02 (-) COSTO DE PRODUCCIÓN Y/O TENENCIA DE ACTIVOS BIOLÓGICOS | ||||||||
| 7.02.04 (-) MERMAS Y MORTANDAD | ||||||||
| 8 OTROS INGRESOS | ||||||||
| 8.04 SUBVENCIONES | ||||||||
| 9GANANCIAS (O PÉRDIDAS) BRUTAS TOTALES | ||||||||
Nota: La Tabla se presenta ajustada con fines visuales, según los Modelo de Estados Financieros (Resolución 49, 2014), con fines didácticos no contables.
a Puede incorporarse a cada rubro nuevas cuentas, según la necesidad del Ente.
Tabla 4.4. Estado de Resultado – 2° parte
| MENOS: | |||||||
| 10 GASTOS DE VENTAS O COMERCIALIZACIÓN | |||||||
| 10.01 SUELDOS Y OTRAS REMUNERACIONES AL PERSONAL | |||||||
| 10.02 COMISIONES PAGADAS SOBRE VENTAS | |||||||
| 10.03 VIÁTICOS A VENDEDORES | |||||||
| 10.04 PUBLICIDAD Y PROPAGANDA | |||||||
| 10.05 FLETES PAGADOS | |||||||
| 10.99 OTROS GASTOS DE VENTAS | |||||||
| MENOS: | |||||||
| 11 GASTOS DE ADMINISTRACIÓN | |||||||
| 11.01 SUELDOS Y OTRAS REMUNERACIONES AL PERSONAL | |||||||
| 11.02 REMUNERACIÓN PERSONAL SUPERIOR | |||||||
| 11.03 GASTOS DE REPRESENTACIÓN | |||||||
| 11.04 HONORARIOS PROFESIONALES | |||||||
| 11.05 ALQUILERES | |||||||
| 11.06 AGUA, LUZ, TELÉFONO E INTERNET | |||||||
| 11.07 MOVILIDAD | |||||||
| 11.08 COMBUSTIBLES Y LUBRICANTES | |||||||
| 11.09 REPARACIONES Y MANTENIMIENTOS | |||||||
| 11.10 SEGUROS PAGADOS | |||||||
| 11.11 ÚTILES DE OFICINA | |||||||
| 12 GANANCIAS (O PÉRDIDAS) ANTES DE GASTOS FINANCIEROS | |||||||
| MENOS: | |||||||
| 13 GASTOS BANCARIOS Y FINANCIEROS | |||||||
| 13.01 INTERESES PAGADOS A ENTIDADES BANCARIAS Y FINANCIERAS | |||||||
| 13.03 | |||||||
| 14 PREVISIONES | |||||||
| 14.01 DESAFECTACIÓN DE PREVISIONES | |||||||
| 14.02 (-) CONSTITUCIÓN DE PREVISIONES | |||||||
| MENOS: | |||||||
| 15 DEPRECIACIONES Y AMORTIZACIONES DE ACTIVOS | |||||||
| 15.01 DEPRECIACIONES DEL EJERCICIO | |||||||
| 15.02 AMORTIZACIONES DEL EJERCICIO | |||||||
| 16 GANANCIAS (O PÉRDIDAS) OPERATIVAS | |||||||
| 17 OTROS RESULTADOS NO OPERATIVOS | |||||||
| 17.01 UTILIDAD/PÉRDIDA EN VENTA DE ACTIVOS FIJOS | |||||||
| 17.02 UTILIDAD/PÉRDIDA EN VENTA DE INVERSIONES | |||||||
| 17.03 CUENTAS INCOBRABLES RECUPERADAS | |||||||
| 18 GANANCIAS (O PÉRDIDAS ) ANTES DEL IMPUESTO A LA RENTA | |||||||
| 19 IMPUESTO A LA RENTA | |||||||
| 20 | GANANCIAS/PÉRDIDAS NETAS DEL EJERCICIO | ||||||
Nota: La Tabla se presenta ajustada con fines visuales, según los Modelo de Estados Financieros (Resolución 49, 2014), con fines didácticos no contables.
a Puede incorporarse a cada rubro nuevas cuentas, según la necesidad del Ente.
El Estado de Resultados recoge el beneficio o pérdida que obtiene la empresa a lo largo de su ejercicio económico (normalmente coincidente al año civil). El Balance General es una «foto» de la empresa en un momento determinado, el Estado de Resultados es un informe acumulativo desde el principio del ejercicio hasta el final de este, es decir inicia con los valores en “0” y se acumulan los valores de las partidas durante el ejercicio.
4.2.3 Estado de Flujo de Efectivo
El estado de flujos de efectivo está incluido en los estados financieros básicos que deben preparar las empresas para cumplir con la normativa y reglamentos institucionales de cada país (Resolución 49, 2014). El Estado de Flujos de Efectivo se diseña con el propósito de explicar los movimientos de efectivo proveniente de la operación normal del negocio; operaciones de inversión como la compra y venta de activos no circulantes; operaciones de financiación como la obtención de préstamos, aportación de los accionistas y pago de dividendos (Tabla 4.5).
Tabla 4.5. Estado de Flujo de Efectivo
| 1 – IDENTIFICACIÓN DEL CONTRIBUYENTE | 2 – EJERCICIO FISCAL | |||||||
| RAZÓN SOCIAL O NOMBRES Y APELLIDOS | IDENTIFICADOR RUC | DESDE | HASTA | |||||
| 3 – IDENTIFICACIÓN DEL | 4 – IDENTIFICACIÓN DEL | 5 – IDENTIFICACIÓN DEL | ||||||
| REPRESENTANTE LEGAL | CONTADOR | AUDITOR | ||||||
| APELLIDOS/ | IDENTIFICADOR | APELLIDOS/ | IDENTIFICADOR | |||||
| APELLIDOS/NOMBRES | ||||||||
| NOMBRES | RUC | NOMBRES | RUC | |||||
| FLUJO DE EFECTIVO POR ACTIVIDADES OPERATIVAS | X1 | X1-1 | ||||||
EFECTIVO GENERADO (USADO) POR OTRAS ACTIVIDADES OPERATIVAS PAGO DE IMPUESTOS EFECTIVO NETO POR ACTIVIDADES OPERATIVAS FLUJO DE EFECTIVO POR ACTIVIDADES DE INVERSIÓN AUMENTO/DISMINUCIÓN NETO/A DE INVERSIONES TEMPORARIAS AUMENTO/DISMINUCIÓN NETO/A DE INVERSIONES A LARGO PLAZO AUMENTO/DISMINUCIÓN NETO/A DE PROPIEDAD, PLANTA Y EQUIPO EFECTIVO NETO POR ACTIVIDADES DE INVERSIÓN FLUJO DE EFECTIVO POR ACTIVIDADES DE FINANCIAMIENTO APORTE DE CAPITAL AUMENTO/DISMINUCIÓN NETO/A DE PRÉSTAMOS DIVIDENDOS PAGADOS AUMENTO/DISMINUCIÓN NETO/A DE INTERESES EFECTIVO NETO POR ACTIVIDADES DE FINANCIAMIENTO EFECTO DE LAS GANANCIAS O PÉRDIDAS POR DIFERENCIAS DE TIPO DE CAMBIO AUMENTO/DISMINUCIÓN NETO/A DE EFECTIVOS Y SUS EQUIVALENTES EFECTIVO Y SUS EQUIVALENTES AL COMIENZO DEL PERIODO EFECTIVO Y SUS EQUIVALENTES AL CIERRE DEL PERIODO
Nota: Según los Modelo de Estados Financieros (Resolución 49, 2014), con fines didácticos no contables.
Si bien el ejemplo anterior del Estado de Flujo de Efectivo (Tabla 4.5) es válido para el Paraguay, solo sería aplicada por empresas formalizadas. Los emprendimientos pequeños normalmente no se encuentran formalizados completamente (Plaza Z. & Blanco C., 2015), por lo que no cuentan con los estados contables básicos. Sin embargo, para el fin de determinar sus capacidades financieras se pueden elaborar informes sobre el flujo de efectivo, menos estructurados que respondan a los requerimientos de información del emprendimiento.
4.2.4 Estado de Cambios del Patrimonio Neto
El Estado de Cambio del Patrimonio Neto permite ver la evolución del patrimonio del emprendimiento año a años (Tabla 4.6). Resulta necesario contar con este estado en el ente pues muchos de los componentes del Patrimonio de los propietarios en muchos casos ya se encentran inmovilizados en el este, los resultados de ejercicios anteriores y el mismo ejercicio a presentar ya están en este. Según los requerimientos del emprendimiento pasan a integrar el capital de los propietarios o a pago de dividendos.
No se presentará posteriormente este Estado ya que no se requiere para el análisis de los estados por ratios ni es necesario para el análisis de los flujos de efectivo generados por el ente y las proyecciones de este. Sin embargo, en el capítulo 5 se presenta una especificación de los pagos o adelantos de dividendos (Tabla 5.32), considerando que es necesaria esa explicitación para entender los flujos y el contenido de los estados o informes proforma.
Tabla 4.6. Estado de Cambios del Patrimonio Neto
| 1 – IDENTIFICACIÓN DEL CONTRIBUYENTE | 2 – EJERCICIO FISCAL | ||||||
| RAZÓN SOCIAL O APELLIDOS/ NOMBRES | IDENTIFICADOR RUC | DESDE | HASTA | ||||
| 3 – IDENTIFICACIÓN DEL REPRESENTANTE LEGAL | 5 – Declaración Jurada Utilizada | ||||||
| APELLIDOS/ | Identificado | FORMULA | |||||
| APELLIDOS/ NOMBRES | NÚMERO DE ORDEN | ||||||
| NOMBRES | r RUC | RIO Nº | |||||
| CAPITA | |||||||
| RESERVAS | RESULTADOS | ||||||
| L | |||||||
| PATRIMON | |||||||
| CUENTAS | DE | OTRAS | DEL | ||||
| INTEG | ACUMULA | IO NETO | |||||
| LEGAL | REVAL | RESERVA | EJERCICI | ||||
| RADO | DOS | ||||||
| ÚO | S | O | |||||
| SALDO AL INICIO DEL EJERCICIO X1-1 | |||||||
| MOVIMIENTOS DEL EJERCICIO X1-1 | |||||||
| INTEGRACIÓN DE CAPITAL | |||||||
| TRANSFERENCIA A DIVIDENDOS A PAGAR | |||||||
| TRANSERENCIA A RESULTADOS ACUMULADOS | |||||||
| AJUSTES/ DESAFECTAC. DE RESULT. | |||||||
| ACUMULADOS | |||||||
| RESERVA LEGAL | |||||||
| RESERVA DE REVALÚO | |||||||
| OTRAS RESERVAS | |||||||
| RESULTADO DEL EJERCICIO | |||||||
| SALDO AL CIERRE DEL EJERCICIO X e INICIO 1-1 | |||||||
| DEL EJERCICIO X1 | |||||||
| MOVIMIENTOS DEL EJERCICIO X1 | |||||||
| INTEGRACIÓN DE CAPITAL | |||||||
| TRANSFERENCIA A DIVIDENDOS A PAGAR | |||||||
| TRANSERENCIA A RESULTADOS ACUMULADOS | |||||||
| AJUSTES/ DESAFECTAC. DE RESULT. | |||||||
| ACUMULADOS | |||||||
| RESERVA LEGAL | |||||||
| RESERVA DE REVALÚO | |||||||
| OTRAS RESERVAS | |||||||
| RESULTADO DEL EJERCICIO | |||||||
| SALDO AL CIERRE DEL EJERCICIO X1 | |||||||
Nota: Elaborado según Modelo de Estados Financieros (Resolución 49, 2014), sin fines contables.
4.2.5 Objetivos del Análisis de los Informe Financieros
El análisis financiero de los estados financieros tiene fines internos y externos. En el ámbito interno, los decisores dentro de la empresa buscan conocer su desarrollo y el impacto que han tenido sus decisiones en el pasado para así tomar nuevas decisiones. Sin embargo, este análisis también tiene repercusiones en el ámbito externo ya que estos mismos estados financieros informan a los agentes externos que podrían tomar decisiones con respecto a la empresa.
Entre estos agentes se encuentran los posibles inversionistas, quienes utilizan esta información para generar análisis e informes que le permitan evaluar la situación del negocio y su proyección, con el fin de determinar el posible valor del emprendimiento. Esto es relevante para estos agentes ya que buscan propuestas o emprendimientos que tengan buen perfil de desarrollo para considerar una posible adquisición o inversión. Para ello, desean conocer la situación financiera y patrimonial de la empresa, recurriendo a los estados financieros básicos: El Estado de Resultados, el Balance General y el Flujo de Caja.
Los objetivos dependerán de la utilización que se pretenda dar a los resultados del análisis de los estados financieros así:
1) Para evaluación de solicitudes de crédito a corto o largo plazo.
a) En el caso de los créditos a corto plazo, el acreedor se interesaría por la capacidad del potencial deudor de pagar su deuda dentro de un corto periodo de tiempo.
b) En el caso de los créditos a largo plazo, el acreedor se interesaría por la capacidad del potencial deudor para generar las ganancias necesarias para pagar en un número determinado de años el crédito que se le otorgue.
c) La determinación para el acreedor del grado de protección de su inversión en caso de que el deudor falle en los pagos.
2) La determinación, para los propietarios de la firma, de la rentabilidad y seguridad de su inversión.
3) La determinación para la gerencia la rentabilidad de la firma, la eficiencia en el uso de los activos y el riesgo a que dicha firma está expuesto.
4.3 Análisis por Medio de Razones Financieras
Para el análisis de la situación financiera del emprendimiento se recurre a los ratios o razones financieras (Stanley, Geoffrey, & Bartley, 2013, págs. 48-56). Este análisis consiste en convertir los valores monetarios en porcentajes útiles en el análisis comparativo y de tendencias.
El estudio de las razones financieras también facilita la comparación de los estados financieros de una organización a lo largo de los años, proceso conocido como análisis de tendencias. Además, la comparación de las ratios de la empresa con los de la industria proporciona criterios para la toma de decisiones. Sin embargo, es importante que estas comparaciones se realicen entre emprendimientos de similares características para asegurar su relevancia.
Figura 4.1. Horizonte del Análisis por Ratios y el de Tendencias
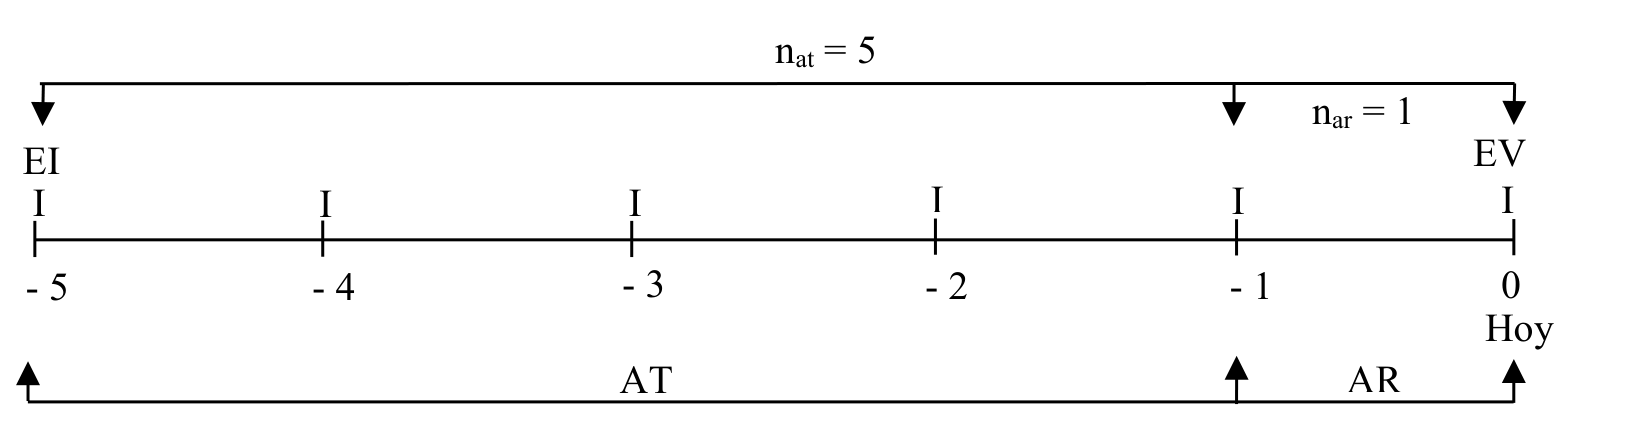
Nota: Signo negativo indican periodos pasados (…-2 -1). El periodo “0” el momento en que se realiza el análisis (EV). El Análisis de Ratios (AR) forma parte del Análisis de Tendencia (AT).
En la Figura 4.1 el periodo “0” es el hoy hipotético, el momento en que se ubican temporalmente el análisis por ratios, es la Época de Evaluación (EV), momento de tomar las decisiones tanto operativas como estratégicas. La planeación es dinámica y no se tomas decisiones exactamente en la EV, pero ayuda a puntualiza el momento en que deberían tomarse las decisiones, entre ellas las decisiones financieras. En caso del horizonte de análisis de tendencias (nt) no se supera los cinco años, más aún en emprendimientos pequeños no se cuenta con información del pasado, por lo que sería improcedente el análisis por ratio y de tendencia.
En el capítulo 5 se verá la elaboración de presupuesto que supondrá la elaboración de Estados Proformas, pero esto no corresponden a hechos del pasado sino proyecciones a futuro, de los cuales no se realizan análisis de ratios. Sin embargo, si se utiliza el análisis de ratios como insumo para la realización de proyecciones. Se hace la salvedad para un mejor posicionamiento en el tiempo ya que los hechos pasados ya fueron causados y las proyecciones son estimaciones que pueden cambiar y su utilidad reside en la planeación y el control posterior.
En el contexto nacional no se cuenta con información para establecer adecuadamente las ratios de la industria debido a que la mayoría de este tipo de emprendimientos no cotiza en bolsa, por lo que la información de sus estados financieros no se encuentra de forma pública para la realización de dichos análisis. Por este motivo, las decisiones y análisis se basarían en los resultados del propio emprendimiento, considerando los resultados de años anteriores a los proyectados o evaluados en su momento. Esto resulta suficientemente válido para el emprendimiento, considerando que los resultados permiten observar su desarrollo.
En términos generales se pueden reconocer razones del balance general, razones del estado de ganancia y pérdidas y razones inter-estados financieros. Las razones financieras pueden ser clasificadas en cinco grandes categorías7:
a) Razones de liquidez
b) Razones de apalancamiento (Leverage)
c) Razones de actividad gerencial
d) Razones de rentabilidad
e) Razones de mercado
En el análisis de estados financieros, el término razón indica una relación numérica entre partidas o grupo de partidas incluidas en los estados financieros. Las razones se determinan simplemente dividiendo una partida por otra u otras. Las razones que relacionan partidas del balance general se expresan en relación con 1 (tanto por uno). Las correspondientes al estado de ganancias y pérdidas se relacionan en forma de porcentajes. Las razones financieras solo pueden indicar posibilidades y sugerir situaciones fuertes o débiles de las actividades financieras, tales como: solvencia, estabilidad o rentabilidad financiera.
El siguiente caso práctico servirá para ilustrar la aplicación de los procedimientos para efectuar un análisis integral de los estados financieros de una firma. La información que se presenta a continuación contiene los siguientes estados financieros: a) Estado de resultados para el periodo que termina el 31-12 del año 2026 (Tabla 4.7 y Tabla 4.8) y balance general al 31-12 del año 2026 (Tabla 4.9).
Cabe hace la salvedad de que no se cuenta con los estados contables del emprendimiento estudiado. Los estados presentados son fruto de realizar los cálculos para elaborar sus primeros informes financieros, los cuales se estudian en el capítulo 5. En la vida real no corresponde hacer el análisis de ratios si no se cuentan con los estados contables.
Para el análisis de tendencias se ajustaron la cuantía de cada partida según hipótesis de desarrollo histórico del emprendimiento. Se aplico en su elaboración similar criterio que, en las proyecciones, es decir no se ha aplicado ajustes por inflación, esto no afecta el resultado de los ratios. Sin embargo, no debe tomarse la información de estos llamados estados contables como ajustables, ya que representan información de hechos del pasado, ya presentada en los estados de los años considerados.
Tabla 4.7. Estado de Resultado al 2026_0 (MM₲)
| CÓDIGO | PARTIDAS | MONTO | |
|---|---|---|---|
| 4 | INGRESOS OPERATIVOS | 280 | |
| 5 | COSTOS OPERATIVOS | 99 | |
| 6 | GANANCIAS BRUTAS EN VENTAS | 181 | |
| 7 | INGRESOS POR ACTIVOS BIOLÓGICOS | ||
| 8 | OTROS INGRESOS | ||
| 9 | GANANCIAS BRUTAS TOTALES | 181 | |
| 10 | GASTOS DE VENTAS O COMERCIALIZACIÓN | 1 | |
| 11 | GASTOS DE ADMINISTRACIÓN | 73 | |
| 12 | GANANCIAS ANTES DE GASTOS FINANCIEROS | EBITDA | 107 |
| 13 | GASTOS BANCARIOS Y FINANCIEROS | ||
| 14 | PREVISIONES | ||
| 15 | DEPRECIACIONES Y AMORTIZACIONES DE ACTIVOS | 27 | |
| 16 | GANANCIAS OPERATIVAS | 80 | |
| 17 | OTROS RESULTADOS NO OPERATIVOS | ||
| 18 | GANANCIAS ANTES DEL IMPUESTO A LA RENTA | EBT | 80 |
| 19 | IMPUESTO A LA RENTA (10%) | 8 | |
| 20 | GANANCIAS NETAS DEL EJERCICIO | 72 |
Nota: La Tabla se presenta ajustada con fines visuales, según los Modelos de Estados Financieros (Resolución 49, 2014), con fines didácticos no contables.
Esta información será utilizada para los cálculos de los diferentes indicadores financieros. Considerando la expresado en la Figura 4.1 el periodo cero “0” correspondería al año 2026, específicamente al termino de ese año, aunque el análisis de hecho se realiza en los primeros meses del año siguiente.
Si bien la autoridad tributaria ha establecido los modelos y rubros a considerar para la elaboración de los estados patrimoniales de la empresa (Resolución 49, 2014), estas no necesariamente se ajustan completamente a la Normas Internacionales de Información Financiera (IFRS, 2018) ya que las reglamentaciones tienen más finen impositivos que informativos.
Uno de los puntos o rubros de mayor discusión es el de las depreciaciones, ya que los estados deben ser ajustados teniendo en cuenta depreciación técnica (NIC 8) y la reglamentación indica depreciaciones lineales (Decreto 6105, 2021). Sin embargo, no se pretende indicar lineamientos contables para las empresas, sino responder al análisis financiero de emprendimientos agropecuarios.
Tabla 4.8. Estado de Resultado Ajustado al 2026_0 (MM₲)
| CÓD | PARTIDAS | Años EVa | 2.026 0 |
|---|---|---|---|
| 4 | INGRESOS OPERATIVOS | 280 | |
| 5 | COSTOS OPERATIVOS | 99 | |
| 6 | GANANCIAS BRUTAS EN VENTAS | 181 | |
| 7 | INGRESOS POR ACTIVOS BIOLÓGICOS | ||
| 8 | OTROS INGRESOS | ||
| 9 | GANANCIAS BRUTAS TOTALES | 181 | |
| 10 | GASTOS DE VENTAS O COMERCIALIZACIÓN | 1 | |
| 11 | GASTOS DE ADMINISTRACIÓN | 73 | |
| 12 | GANANCIAS ANTES DE GASTOS FINANCIEROS | EBITDA | 107 |
| 15 | DEPRECIACIONES Y AMORTIZACIONES DE ACTIVOS | 27 | |
| 14 | PREVISIONES | ||
| 17 | OTROS RESULTADOS NO OPERATIVOS | ||
| UAII | UTILIDADES ANTES DE INTERESES E IMPUESTOS | EBIT | 80 |
| 13 | GASTOS BANCARIOS Y FINANCIEROS | ||
| 18 | GANANCIAS ANTES DEL IMPUESTO A LA RENTA | EBT | 80 |
| 19 | IMPUESTO A LA RENTA (10%) | 8 | |
| 20 | GANANCIAS NETAS DEL EJERCICIO | 72 |
Nota: Elaborada según modelos de DNIT (Resolución 49, 2014), ajustada según Ross et al. (2012), con fines didácticos no contables.
a Indica los años desde la Época de Evaluación (EV).
Se considera, sin embargo, que las diferencias en cuanto a lo significativo serán mínimas, por lo que se opta, en el caso del Estado de Resultado, ajustar la posición de las cuentas para indicar de forma más adecuada, según la teoría financiera aplicada (Ross, Westerfield, & Jaffe, 2012), y así contar con la “Ganancia Antes de Gastos Financieros e Impuestos: EBIT” en forma explícita (Tabla 4.8).
Por lo general, el estado de resultados incluye varias secciones. La sección de operaciones registra los ingresos y gastos de la empresa provenientes de las operaciones principales. Una cifra de particular importancia es la de utilidades antes de intereses e impuestos (UAII, o EBIT, siglas de earnings before interest and taxes) que resume las utilidades antes de impuestos y costos de financiamiento. Entre otras cosas, la sección no operativa del estado de resultados incluye todos los costos de financiamiento, como los gastos por intereses. (Ross, Westerfield, & Jaffe, 2012)
El EBIT se correspondería a la magnitud usada en los formularios oficiales de cuentas en Paraguay llamada “Código; 16 – GANANCIAS (O PÉRDIDAS) OPERATIVAS” más el valor del “Códice 13 – GASTOS BANCARIOS Y FINANCIEROS, aunque no aparezca taxativamente es posible determinarlo (en la mayoría de los casos) al sumarle a la Utilidad antes de impuestos los pagos de intereses realizados en el periodo.
El EBIT es una magnitud clave para el análisis de los resultados de una empresa y muestra el beneficio obtenido en el puro desarrollo del negocio, al ser la diferencia entre los ingresos de explotación u operativos y los gastos de explotación u operativos del periodo, independientemente de cómo se han financiado los activos necesarios para su desarrollo y del impuesto sobre beneficios aplicable. Es muy útil para comparar la evolución de los resultados de un año a otro y entre empresas del mismo sector, siempre y cuando se cuente con esa información.
Tabla 4.9. Balance General al 2026_0 (MM₲)
| CÓDIGO | PARTIDAS | Años EVa | 2.026 0 |
|---|---|---|---|
| 1 | ACTIVO | 1.034 | |
| 1.01 | ACTIVO CORRIENTE | 122 | |
| 1.01.01 | DISPONIBILIDADES | 74 | |
| 1.01.03 | CREDITO | 28 | |
| 1.01.04 | INVENTARIOS | 20 | |
| 1.01.05 | GASTOS PAGADOS POR ADELANTADO | ||
| 1.02 | ACTIVO NO CORRIENTE | 912 | |
| 1.02.04 | PROPIEDAD, PLANTA Y EQUIPO | 912 | |
| 1.02.04.01 | INMUEBLES (Terreno + Edificaciones) | 924 | |
| 1.02.04.02 | RODADOS /TRANSPORTES | 50 | |
| 1.02.04.03 | MUEBLES, ÚTILES Y ENSERES | ||
| 1.02.04.04 | MAQUINARIAS | 20 | |
| 1.02.04.05 | EQUIPOS | 10 | |
| 1.02.04.99 | DEPRECIACION | (92) | |
| 1.02.07 | ACTIVOS INTANGIBLES | – | |
| 1.02.07.01 | LICENCIAS, MARCAS Y PATENTES | ||
| 1.02.07.99 | (-) AMORTIZACIÓN ACUMULADA | ||
| 2 | PASIVO | 1.034 | |
| 2.01 | PASIVO CORRIENTE | 28 | |
| 2.01.01 | ACREEDORES COMERCIALES | 20 | |
| 2.01.02 | DEUDAS FINANCIERAS | ||
| 2.01.03 | OTRAS CUENTAS POR PAGAR | 8 | |
| 3 | PATRIMONIO NETO | 1.006 | |
| 3.01.01 | CAPITAL INTEGRADO | 1.006 | |
| 3.03.01 | RESULTADOS ACUMULADOS | ||
| 3.03.02 | RESULTADO DEL EJERCICIO | ||
| 3.02.02.01 | RESERVA DE REVALÚO FISCAL | ||
| 3.02.02.03 | RESERVA FACULTATIVA |
Nota: Ajustada a los modelos de la DNIT (Resolución 49, 2014), con fines didácticos no contables.
a Indica los años desde la Época de Evaluación (EV).
4.3.1 Razones de liquidez
Se inicia el análisis con la revisión de las razones de Liquidez. Estas razones financieras se utilizan para medir la capacidad del emprendimiento para cancelar sus obligaciones a corto plazo. “Mientras más líquidos sean los activos de una empresa, menos probabilidades tendrá de experimentar problemas para cumplir con sus obligaciones a corto plazo” (Ross, Westerfield, & Jaffe, 2012, pág. 22).
Las principales razones de liquidez son: razón corriente, razón rápida (o prueba del ácido) y la razón de efectivo (o prueba del súper acido). Mientras más altas sean estas razones de liquidez, mejor será la condición de la firma para cancelar sus pasivos a corto plazo.
4.3.1.1 La razón corriente
La Razón Corriente es un indicador de la capacidad de la empresa para pagar obligaciones en efectivo en el corto plazo. “Debido a que, en principio, los activos y los pasivos circulantes se convierten en efectivo a lo largo de los 12 meses siguientes, la razón circulante es una medida de la liquidez a corto plazo” (Ross, Westerfield, & Jaffe, 2012, pág. 49). Mientras más alta es esta razón mayor es la solvencia de la firma.
Se calcula dividiendo el total del Activo Corriente (corto plazo) entre el Pasivo Corriente (corto plazo) (Ecuación 4.1):
Ecuación 4.1. Razón Corriente

Se utilizarán los datos del emprendimiento estudiado para ilustrar los cálculos de las razones (Tabla 4.9).
Las expresiones de circulante o corriente son sinónimos para el efecto de la interpretación. Los modelos establecidos por la autoridad tributaria (Resolución 49, 2014) utilizan la expresión corriente.
Resolución:
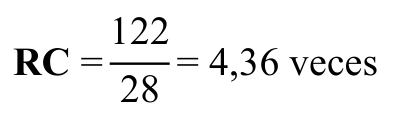
Esto indica que la empresa puede cubrir sus deudas a corto plazo un poco más de cuatro veces con su activo corriente. Sin índices de la industria aplicables no se puede indicar si cuenta con una política de Capital de Trabajo conservadora o moderada.
4.3.1.2 Razón rápida o prueba del ácido
La razón o prueba del ácido (PA) es una medida de la capacidad de la firma para cancelar sus obligaciones a corto plazo en el supuesto de que no pueda liquidar sus inventarios. Se calcula de forma similar a la razón corriente, pero se le sustrae al Activo Corriente el valor de los Inventarios (Ecuación 4.2)
Ecuación 4.2. Razón Rápida

Resolución:
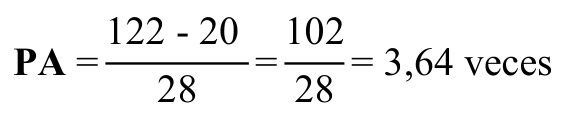
Esto indica que, la empresa puede cubrir sus deudas a corto plazo 3,64 veces, con sus activos corrientes más líquidos. Puede verse el fuerte impacto del volumen de inventarios del emprendimiento, ya que este es el rubro de mayor proporción dentro del Activo Corriente (Tabla 4.9).
4.3.1.3 La prueba del súper ácido
La razón de efectivo o prueba del súper ácido (PSA) mide la capacidad de la firma para cancelar sus obligaciones a corto plazo con la disponibilidad de efectivo en caja y bancos (Ross, Westerfield, & Jaffe, 2012, pág. 50), sin incluir los otros activos corrientes (Ecuación 4.3). En el Paraguay, este valor de las disponibilidades corresponde a la partida “1.01.01 DISPONIBILIDADES” (Resolución 49, 2014) el cual engloba a las partidas de nivel menor, como el de efectivo, bancos y otras.
Ecuación 4.3. Prueba del súper ácido
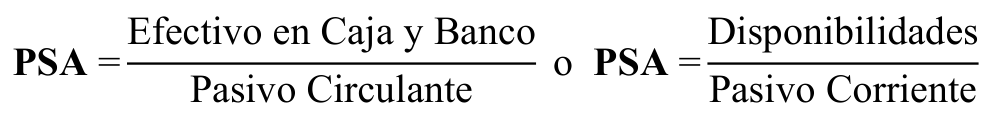
Resolución:
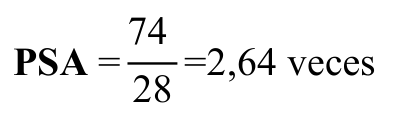
Esto indica que la empresa puede cubrir sus deudas a corto plazo 2,64 veces con el dinero en caja y sus valores en el banco. Este indicador muestra que el emprendimiento no depende de la liquidación de los Inventarios, a fin de cubrir sus deudas corrientes.
4.3.2 Razones de apalancamiento o Leverage
Estas razones son utilizadas para evaluar el financiamiento de la firma a través del endeudamiento. Las más relevantes son: La razón de endeudamiento, Rotación de los pagos de interés
4.3.2.1 La razón de endeudamiento
La razón de endeudamiento (RE) o “razón de deuda total” indica la proporción de los activos que está financiada por la deuda. Se define como la deuda total dividida entre el total de los activos, la ecuación puede cambiar ya que matemáticamente se puede obtener las deudas totales restando del Activo Total el Capital de la empresa (Ross, Westerfield, & Jaffe, 2012, pág. 51). Mientras más alta sea esta razón, mayor será el nivel de endeudamiento de la firma y mayor su riesgo de insolvencia (Weston & Brigham, 1994, pág. 75).
Ecuación 4.4. Razón de Endeudamiento
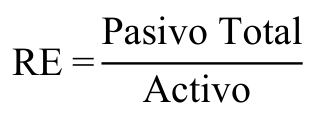
El Pasivo Total se halla al sumar el “2.01 PASIVO CORRIENTE” y el “2.02 PASIVO NO CORRIENTE”, según los modelos establecidos por la autoridad tributaria (Resolución 49, 2014). En estos modelos no se utilizan la expresión “Activo Total”, simplemente se los indica con la denominación de “1. ACTIVO” (Ecuación 4.4).
Resolución:
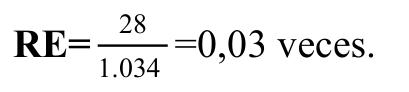
Según la razón de endeudamiento, de cada guaraní o unidad monetaria invertida en la empresa 0,03 les pertenece a los acreedores. Las deudas del emprendimiento son ínfimas.
4.3.2.2 Rotación de los pagos de interés
La rotación de los pagos de interés (RPI) constituye un indicador de la capacidad de la firma para afrontar los pagos de interés sobre sus deudas (Ross, Westerfield, & Jaffe, 2012, pág. 51). Se calcula dividiendo la ganancia operativa o UTILIDADES ANTES DE IMPUESTOS Y COSTOS DE FINANCIAMIENTO (UAII) entre los pagos de intereses más otros cargos financieros (Ecuación 4.5).
Ecuación 4.5. Rotación de los pagos de interés
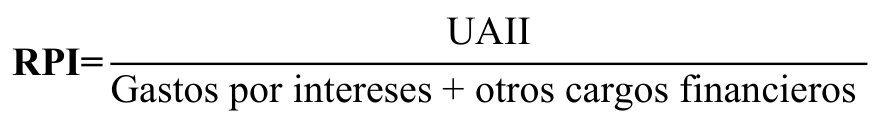
Este indicador muestra la presión que ejercen los intereses en la generación de utilidades o ganancias. Mientras más alto sea este indicador mayor será la capacidad de las utilidades de la firma de afrontar sus pagos de intereses. Sin embargo, el emprendimiento no cuenta con deudas con pago de intereses.
Como se mencionó anteriormente la UAII no se establece tal cual, en el estado de resultado, pero es posible también determinarlo al sumarle a las “18 – GANANCIAS (O PÉRDIDAS) ANTES DEL IMPUESTO A LA RENTA” los “13 GASTOS BANCARIOS Y FINANCIEROS” realizados en el periodo.
Resolución:
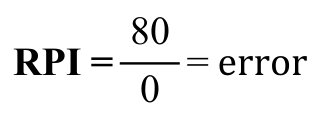
error, debido a que no hay pagos de intereses.
4.3.3 Razones de actividad gerencial
Las Razones de Actividad Gerencial miden el nivel de compromiso de los activos y la eficiencia en su uso. Los más relevantes son: Rotación de inventarios, Periodo promedio de las cobranzas y Rotación del activo total.
4.3.3.1 Rotación de inventarios
La Rotación de Inventarios (RI) es una medida del promedio de los inventarios con relación a la demanda. Es el número de veces que se ha vendido el inventario.
Una baja rotación de inventarios puede deberse a bajas en las ventas, o puede significar que hay fondos excesivos invertidos en inventarios, o puede ser también una combinación de ambos casos. Una alta rotación de inventarios significaría un eficiente uso de los inventarios que genera buenas ventas. Sin embargo, una excesiva rotación de inventarios puede significar ventas perdidas por la falta de inventarios.
La rotación del inventario puede calcularse a través de la relación existente entre el Costo de las Ventas y el Inventario (Ecuación 4.6). Es decir, se divide la “5 – COSTOS OPERATIVOS” del Estado de Resultado (Tabla 4.8) y el “1.01.04 – INVENTARIOS” del Balance General (Tabla 4.9) con estos valores se obtiene el resultado de la RI (Ecuación 4.12).
Aunque puede aplicarse también el inventario promedio (Stanley, Geoffrey, & Bartley, 2013), se considera que para los fines del análisis es suficiente con calcularlo sobre el inventario del periodo que corresponda.
Ecuación 4.6. Rotación de Inventarios
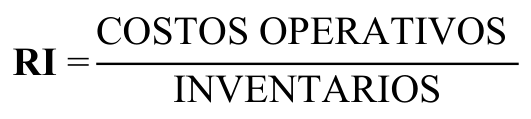
Resolución:
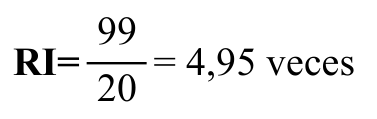
La RI muestra que la empresa rota el total de sus inventarios 4,95 veces con relación a los Costos Operativos.
4.3.3.2 Periodo promedio de las cobranzas
El Periodo promedio de las cobranzas (PPC) mide el número de días promedio de la cobranza en relación con la venta del producto. Si no se tiene Ventas a Crédito se utiliza Ventas (Ross, Westerfield, & Jaffe, 2012, pág. 54). Además, los teóricos presentan un cálculo, pero el mismo puede ser calculado de una vez con ecuaciones matemáticas adecuadas. Como se mencionó en puntos anteriores la nomenclatura a aplicar es establecida por la autoridad tributaria (Resolución 49, 2014) de tal forma que el término de ventas es sustituido por el de INGRESOS OPERATIVOS y el de Cuentas por Cobrar por el de CRÉDITO (Ecuación 4.7).
Ecuación 4.7. Periodo Promedio de las Cobranzas
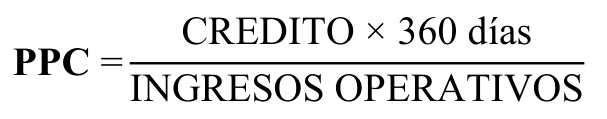
Mientras más alto es este indicador, más demorado será el periodo de cobro y más alto el riesgo de inversión en cuentas por cobrar.
Resolución:
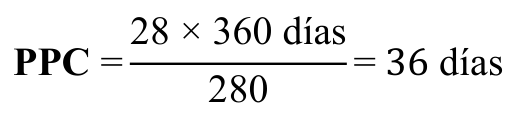
La PPC muestra que la empresa efectiviza su Cuentas por Cobrar o Créditos en menos de treinta y seis días. Esto evidencia también una política de venta de prácticamente todo al contado.
4.3.3.3 Rotación del Activo Total
La Rotación del Activo Total (RAT) es un indicador general de la eficiencia en el uso de los activos. Una disminución de este indicador indica una reducción de las ventas por cada unidad monetaria de los activos y en consecuencia deficiencia en el uso de los activos.
La RAT se obtiene de la división de las Ventas sobre el Total Activo (Ross, Westerfield, & Jaffe, 2012). Dependiendo de la región o país se podría utilizar las Ventas Netas (Van Horne & Wachowitz Jr., 2010, pág. 148), en aquellos informes o estados en donde se reconocen o muestran el efecto de los descuentos y las devoluciones. En cuanto a la base es decir el Activo o Total Activo o Activos Totales, siempre se refiere al total que figura en el Balance General para los Activos.
Aplicando la nomenclatura y los modelos de la autoridad tributaria del país se divide el “4 – INGRESOS OPERATIVOS” del Estado de Resultado (Tabla 4.8) y el “1 – ACTIVO” del Balance General (Tabla 4.9) para obtener el resultado de la RAT (Ecuación 4.8).
Ecuación 4.8. Rotación de los Activos
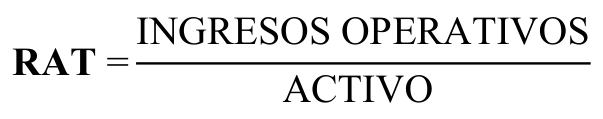
Resolución:
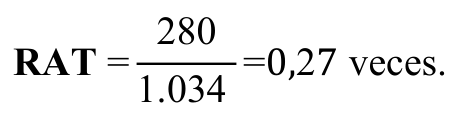
La RAT muestra que la empresa rota el total de su activo cerca de 0,27 veces al año. Se podría considerar como baja ya que la producción primaria no es intensiva en capital y sin embargo normalmente cuenta con muchos fondos inmovilizados en el terreno y en las mejoras.
4.3.4 Razones de rentabilidad
Las razones de rentabilidad son utilizadas para medir la capacidad de una firma para producir ganancias, tanto de sus ventas como del uso de sus activos. Las razones de rentabilidad de más relevante utilización en el análisis financiero son el Margen de utilidad bruta, Margen de utilidad neta, Rentabilidad de los activos, Margen de utilidad en operaciones, Rentabilidad operativa de los activos, Rentabilidad del capital y Ganancia por acción (Van Horne & Wachowitz Jr., 2010).
4.3.4.1 Margen de Utilidad Bruta
El Margen de Utilidad Bruta (MUB) establece la relación entre la utilidad bruta y las ventas netas (Van Horne & Wachowitz Jr., 2010, pág. 148). La utilidad bruta equivale al valor de “6 GANANCIAS (O PÉRDIDAS) BRUTAS EN VENTAS” del Estado de Resultado (Tabla 4.8) y las Ventas o “4 – INGRESOS OPERATIVOS” (Ecuación 4.9)
Este indicador muestra el porcentaje promedio de beneficio bruto de las ventas en relación con el costo original de adquisición de los productos vendidos. Permite comparar este margen bruto de ganancia con los de la firma en años anteriores. Si se cuenta con la información pertinente permite también la comparación con otras empresas del sector y con el promedio de la industria.
Ecuación 4.9. Margen de Utilidad Bruta
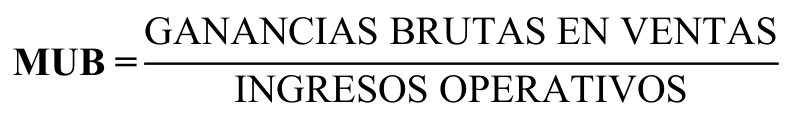
Resolución:
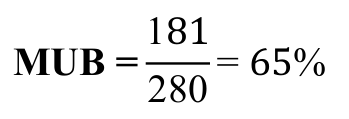
Como se puede ver el MUB sobre las ventas es de 65%, con lo cual también se puede indicar que el margen bruto entre las ventas y el costo de ventas es de 65%.
4.3.4.2 Margen de Utilidad Neta
El Margen de Utilidad Neta (MUN) es un indicador que mide la capacidad de convertir las ventas en ganancias después de impuestos. Se define con la ganancia neta después de impuestos dividida entre las ventas (Ross, Westerfield, & Jaffe, 2012, pág. 54). La utilidad neta equivale al valor de “20 – GANANCIAS/PÉRDIDAS NETAS DEL EJERCICIO” del Estado de Resultado (Tabla 4.8) y las Ventas a “4 – INGRESOS OPERATIVOS” (Ecuación 4.10)
Ecuación 4.10. Margen de Utilidad Neta
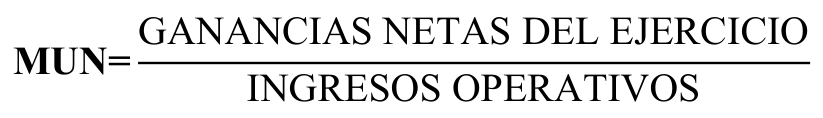
Resolución:
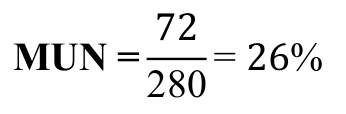
Como puede ver el MUN sobre las ventas es de solo 26%, con lo cual también se puede ver el fuerte impacto de considerar todos los demás costos y gastos. Sin embargo, esto es normal en la producción primaria. Mientras mayor sea esta razón, mayor será la eficiencia de las ventas en la producción de beneficios.
4.3.4.3 Rentabilidad de los Activos
La Rentabilidad de los activos o “Retorno sobre los activos (ROA, por las siglas de return on assets)” (Ross, Westerfield, & Jaffe, 2012, pág. 55) mide la capacidad de la firma para obtener beneficios mediante el uso de sus activos. Se calcula dividiendo la utilidad neta después de impuestos sobre los activos totales. La utilidad neta equivale al valor de “20 – GANANCIAS/PÉRDIDAS NETAS DEL EJERCICIO” del Estado de Resultado (Tabla 4.8) y el de Activo Totales a “1 – ACTIVO” del Balance General (Tabla 4.9), con estos valores se obtiene el resultado de la RA (Ecuación 4.11).
Ecuación 4.11. Rentabilidad de los Activos
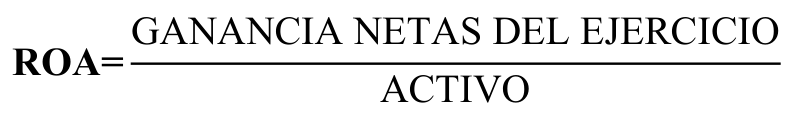
Resolución:

La rentabilidad medida por el ROA indica que el emprendimiento recibe cerca de 6,96% por cada unidad invertida en la misma. Mientras mayor sea esta razón, mayor será la eficiencia en uso de los activos de la firma para producir utilidades después de impuestos.
4.3.4.4 Rentabilidad del Capital
Rentabilidad del capital (ROE) o “El rendimiento sobre el capital (ROE, por las siglas de return on equity)” (Ross, Westerfield, & Jaffe, 2012, pág. 55). Este indicador informa a los dueños (accionistas) de la firma sobre la rentabilidad de su inversión. Se obtiene dividiendo la utilidad neta del año después de impuestos entre el capital de la firma. Es decir, se divide la “20 – GANANCIAS/PÉRDIDAS NETAS DEL EJERCICIO” del Estado de Resultado (Tabla 4.8) y el “3 – PATRIMONIO NETO” del Balance General (Tabla 4.9) con estos valores se obtiene el resultado de la ROE (Ecuación 4.12).
Ecuación 4.12. Rentabilidad del Capital
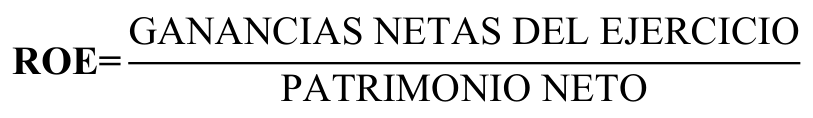
El Capital o Patrimonio Neto incluye, capital en acciones, capital pagado, utilidades retenidas y cualquier otro componente del capital total de la firma. Mientras más alto sea este indicador mayor será la rentabilidad de la inversión de los propietarios (accionistas) de la firma.
Resolución:
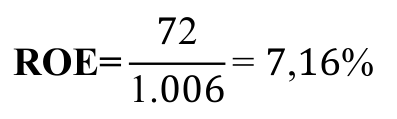
La rentabilidad medida por el ROE indica que el emprendimiento recibe cerca de 6,16% por cada unidad invertida por los inversionistas o por los dueños de la misma. Este indicador resulta más que importante ya que puede servir de porcentaje o costo marginal de la inversión, a fin de determinar el valor de negocio considerando solo el aporte de los inversionistas del emprendimiento.
4.3.5 Uso y limitaciones del análisis de razones financieras
El administrador financiero también deberá tener cuidado al juzgar si determinada razón financiera es “buena o mala”, y también al emitir un juicio completo sobre una empresa a partir de un conjunto de este tipo de razones. Por ejemplo, una razón elevada de rotación de inventario puede ser un indicador de una administración eficaz; pero también de una escasez importante de abastecimiento de materia prima y por lo mismo indicar la posibilidad de agotamiento de existencias. El análisis de estas es una parte útil en el proceso de investigación. Sin embargo, aisladamente consideradas, no son respuestas suficientes para emitir juicios acerca del desempeño de las empresas.
4.4 Análisis de Tendencias
Las razones financieras en sí mismas dicen poco acerca de una empresa porque varían en gran medida de una industria a otra. Existen dos métodos básicos para analizar las razones financieras de una compañía: el análisis de las tendencias en el tiempo y el análisis de grupos similares. En el análisis de las tendencias en el tiempo hay razones de la empresa que abarcan cierto periodo —por ejemplo cinco años— y se examina cómo cambia cada razón durante dicho lapso. (Ross, Westerfield, & Jaffe, 2012, pág. 77)
Figura 4.2. Análisis por Ratios y Tendencias para el Emprendimiento 2020_-4 a 2026_0
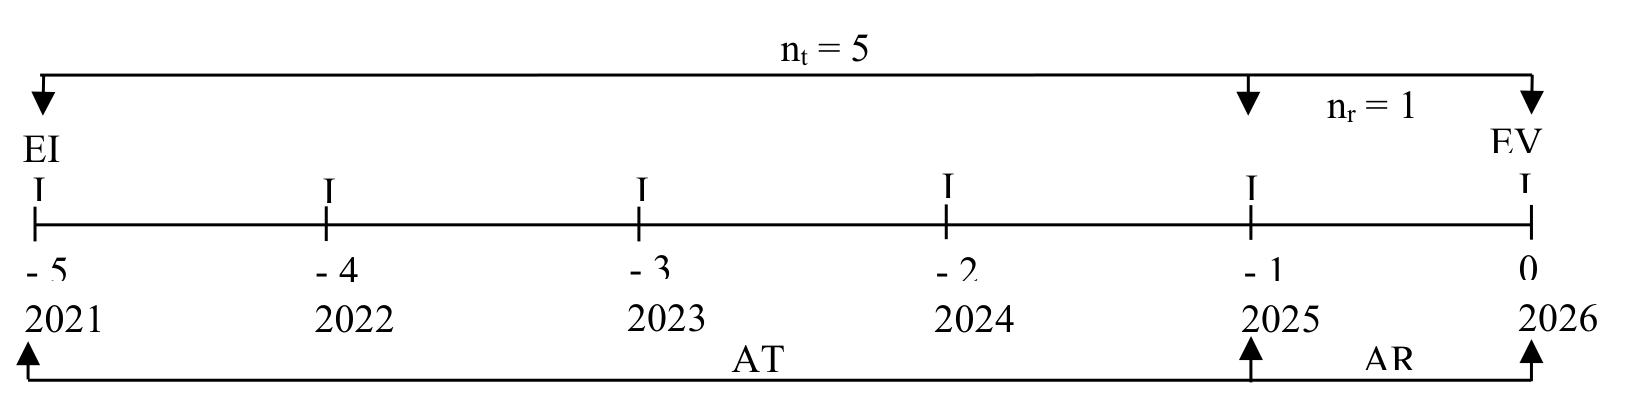
Nota: El Análisis de Ratios (AR) forma parte del Análisis de Tendencia (AT).
Si bien en la Figura 4.2 se indican indirectamente seis periodos (2021-2026), el primer periodo (2021) solo indica el inicio del primer año de análisis (2022). Se puede observar que a nivel teórico o didáctico se indican periodos negativos para indicar los años anteriores al momento de la EV. Sin embargo, en emprendimientos reales estos si tienen un año cierto de realización.
Para realizar el análisis, se presenta el Estado de resultados para los periodos de los años 2022 a 2026 y Balance General de los períodos 2022 a 2026. Se presentan los estados contables de la empresa de forma resumida y en millones, de manera a facilitar el análisis.
4.4.1 Estado de Resultado Histórico
En la Tabla 4.10 se presenta el Estado de Resultado Histórico del emprendimiento para los años 2022 a 2026. Para una mejor presentación, tipificación y definición de las partidas estudiadas se aplican en la medida de lo posible los códigos y denominaciones establecidas en la reglamentación tributaria en cuanto a los modelos de estados financieros y otros informes (Resolución 49, 2014).
Se presenta con los códigos englobantes de primer nivel, a fin de facilitar la visualización y análisis de estos, ya que, para los fines del análisis financiero de tendencias, resulta suficientemente ilustrativo. Se puede ver que las ventas del emprendimiento han crecido año a año.
Como se mencionó en el capítulo anterior, se ha optado en el caso del Estado de Resultado ajustar la posición de las cuentas para indicar de forma explícita la utilidades antes de intereses e impuestos “EBIT” conforme a la teoría financiera aplicada (Ross, Westerfield, & Jaffe, 2012), se aplicó el término de la “UTILIDADES ANTES DE IMPUESTOS Y COSTOS DE FINANCIAMIENTO (UAII)” que equivale al término EBIT (Tabla 4.10).
Para un mejor manejo conceptual de las siglas y términos se utiliza la expresión UAII para los cálculos y presentación de resultados, ya que el mismo se basa en la expresión en español indicada por el material bibliográfico de cabecera (Ross, Westerfield, & Jaffe, 2012).
Tabla 4.10. Estado de Resultado Histórico 2022_-4 a 2026_0 (MM₲)
| CÓD | PARTIDAS | Años EVa | 2.022 -4 | 2.023 -3 | 2.024 -2 | 2.025 -1 | 2.026 0 |
|---|---|---|---|---|---|---|---|
| 4 | INGRESOS OPERATIVOS | 214 | 229 | 245 | 262 | 280 | |
| 5 | COSTOS OPERATIVOS | 99 | 99 | 99 | 99 | 99 | |
| 6 | GANANCIAS BRUTAS EN VENTAS | 115 | 130 | 146 | 163 | 181 | |
| 7 | INGRESOS POR ACTIVOS BIOLÓGICOS | ||||||
| 8 | OTROS INGRESOS | ||||||
| 9 | GANANCIAS BRUTAS TOTALES | 115 | 130 | 146 | 163 | 181 | |
| 10 | GASTOS DE VENTAS O COMERCIALIZACIÓN | 1 | 1 | 1 | 1 | 1 | |
| 11 | GASTOS DE ADMINISTRACIÓN | 73 | 73 | 73 | 73 | 73 | |
| 12 | GANANCIAS ANTES DE GASTOS FINANCIEROS | EBITDA | 41 | 56 | 72 | 89 | 107 |
| 15 | DEPRECIACIONES Y AMORTIZACIONES DE ACTIVOS | 27 | 27 | 27 | 27 | 27 | |
| 14 | PREVISIONES | ||||||
| 17 | OTROS RESULTADOS NO OPERATIVOS | ||||||
| UAII | UTILIDADES ANTES DE INTERESES E IMPUESTOS | EBIT | 14 | 29 | 45 | 62 | 80 |
| 13 | GASTOS BANCARIOS Y FINANCIEROS | ||||||
| 18 | GANANCIAS ANTES DEL IMPUESTO A LA RENTA | EBT | 14 | 29 | 45 | 62 | 80 |
| 19 | IMPUESTO A LA RENTA (10%) | 1 | 3 | 4 | 6 | 8 | |
| 20 | GANANCIAS NETAS DEL EJERCICIO | 13 | 26 | 41 | 56 | 72 |
Nota: Elaborada según modelos de DNIT (Resolución 49, 2014), ajustada según Ross et al. (2012), con fines didácticos.
a Indica los años desde la Época de Evaluación (EV).
4.4.2 Balance General Histórico Simplificado
La Tabla 4.11 presenta el Balance General del emprendimiento con los códigos englobantes de primer nivel hasta el cuarto nivel para algunas partidas. En el caso del Balance las partidas necesarias para cualquier análisis financiero requieren la visualización de las partidas en varios niveles a fin de responder al análisis financiero por ratios y el análisis de tendencias financieras.
Tabla 4.11. Balance General Histórico 2022_-4 a 2026_0 (MM₲)
| CÓDIGO | PARTIDAS | Años EVa | 2.022 -4 | 2.023 -3 | 2.024 -2 | 2.025 -1 | 2.026 0 |
|---|---|---|---|---|---|---|---|
| 1 | ACTIVO | 991 | 983 | 974 | 1.032 | 1.034 | |
| 1.01 | ACTIVO CORRIENTE | 51 | 70 | 88 | 93 | 122 | |
| 1.01.01 | DISPONIBILIDADES | 11 | 22 | 40 | 45 | 74 | |
| 1.01.03 | CREDITO | 20 | 28 | 28 | 28 | 28 | |
| 1.01.04 | INVENTARIOS | 20 | 20 | 20 | 20 | 20 | |
| 1.01.05 | GASTOS PAGADOS POR ADELANTADO | ||||||
| 1.02 | ACTIVO NO CORRIENTE | 940 | 913 | 886 | 939 | 912 | |
| 1.02.04 | PROPIEDAD, PLANTA Y EQUIPO | 940 | 913 | 886 | 939 | 912 | |
| 1.02.04.01 | INMUEBLES (Terreno + Edificaciones) | 924 | 924 | 924 | 924 | 924 | |
| 1.02.04.02 | RODADOS /TRANSPORTES | 50 | 50 | 50 | 50 | 50 | |
| 1.02.04.03 | MUEBLES, ÚTILES Y ENSERES | ||||||
| 1.02.04.04 | MAQUINARIAS | 20 | 20 | 20 | 20 | 20 | |
| 1.02.04.05 | EQUIPOS | 10 | 10 | 10 | 10 | 10 | |
| 1.02.04.99 | DEPRECIACION | (64) | (91) | (118) | (65) | (92) | |
| 1.02.07 | ACTIVOS INTANGIBLES | – | – | – | – | – | |
| 1.02.07.01 | LICENCIAS, MARCAS Y PATENTES | ||||||
| 1.02.07.99 | (-) AMORTIZACIÓN ACUMULADA | ||||||
| 2 | PASIVO | 991 | 983 | 974 | 1.032 | 1.034 | |
| 2.01 | PASIVO CORRIENTE | 41 | 33 | 24 | 26 | 28 | |
| 2.01.01 | ACREEDORES COMERCIALES | 40 | 30 | 20 | 20 | 20 | |
| 2.01.02 | DEUDAS FINANCIERAS | ||||||
| 2.01.03 | OTRAS CUENTAS POR PAGAR | 1 | 3 | 4 | 6 | 8 | |
| 3 | PATRIMONIO NETO | 950 | 950 | 950 | 1.006 | 1.006 | |
| 3.01.01 | CAPITAL INTEGRADO | 950 | 950 | 950 | 950 | 1.006 | |
| 3.03.01 | RESULTADOS ACUMULADOS | ||||||
| 3.03.02 | RESULTADO DEL EJERCICIO | 56 | |||||
| 3.02.02.01 | RESERVA DE REVALÚO FISCAL | ||||||
| 3.02.02.03 | RESERVA FACULTATIVA |
Nota: Elaborada según modelos de DNIT (Resolución 49, 2014), ajustada según Ross et al. (2012), con fines didácticos.
a Indica los años desde la Época de Evaluación (EV).
El Balance General Histórico del emprendimiento años 2022 a 2026. Al igual que para el Estado de Resultado, el Balance General es presentado según los códigos y términos expresados en la reglamentación tributaria en cuanto a los modelos de estados financieros y otros informes (Resolución 49, 2014).
Cabe aclarar nuevamente que no se cuenta con estados contables para el emprendimiento estudiado, Se han realizados los cálculos para estimar cuales hubieran sido sus componentes, con el fin de realizar el análisis de tendencia. Se ha procedido en la misma manera que en las proyecciones, es decir no se ha aplicado factor de crecimiento o ajustes por la inflación. En la vida real, no corresponde realizar el análisis por ratios ni de tendencia si no se cuentan con los estados contables del emprendimiento.
4.4.3 Análisis de proporcionalidad de las partidas en los estados financieros
4.4.3.1 Balance General Histórico en proporciones
El emprendimiento tiene un nivel de disponibilidades por debajo del 7 % de los activos. Se puede observar fluctuaciones a una mayor disponibilidad, lo cual representa un aumento de la liquidez, configurando al emprendimiento a una política de Capital de Trabajo un tanto más estable pero generalmente relacionada a la obtención de menor rentabilidad (Weston & Brigham, 1994). El reducido monto de los Créditos indica en primera instancia que prácticamente no se comercializan las ventas del emprendimiento a crédito o a plazos.
Puede verse el fuerte impacto del volumen de los inmuebles del emprendimiento, ya que este es el rubro de mayor proporción en todo el Activo del Balance General (Tabla 4.12). Considerando que el negocio estudiado es un emprendimiento productor, el nivel de inmuebles significa bastante en los activos, por lo que se puede considerar el nivel de inmuebles corresponde a su actividad productiva.
Tabla 4.12. Balance General Histórico en proporciones 2022_-4 a 2026_0
| CÓDIGO 1 | PARTIDAS ACTIVO | Años EVa | 2.022 -4 1 | 2.023 -3 1 | 2.024 -2 1 | 2.025 -1 1 | 2.026 0 1 |
|---|---|---|---|---|---|---|---|
| 1.01 | ACTIVO CORRIENTE | 0,05 | 0,07 | 0,09 | 0,09 | 0,12 | |
| 1.01.01 | DISPONIBILIDADES | 0,01 | 0,02 | 0,04 | 0,04 | 0,07 | |
| 1.01.03 | CREDITO | 0,02 | 0,03 | 0,03 | 0,03 | 0,03 | |
| 1.01.04 | INVENTARIOS | 0,02 | 0,02 | 0,02 | 0,02 | 0,02 | |
| 1.01.05 | GASTOS PAGADOS POR ADELANTADO | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 1.02 | ACTIVO NO CORRIENTE | 0,95 | 0,93 | 0,91 | 0,91 | 0,88 | |
| 1.02.04 | PROPIEDAD, PLANTA Y EQUIPO | 0,95 | 0,93 | 0,91 | 0,91 | 0,88 | |
| 1.02.04.01 | INMUEBLES (Terreno + Edificaciones) | 0,93 | 0,94 | 0,95 | 0,90 | 0,89 | |
| 1.02.04.02 | RODADOS /TRANSPORTES | 0,05 | 0,05 | 0,05 | 0,05 | 0,05 | |
| 1.02.04.03 | MUEBLES, ÚTILES Y ENSERES | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 1.02.04.04 | MAQUINARIAS | 0,02 | 0,02 | 0,02 | 0,02 | 0,02 | |
| 1.02.04.05 | EQUIPOS | 0,01 | 0,01 | 0,01 | 0,01 | 0,01 | |
| 1.02.04.99 | DEPRECIACION | -0,06 | -0,09 | -0,12 | -0,06 | -0,09 | |
| 1.02.07 | ACTIVOS INTANGIBLES | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 1.02.07.01 | LICENCIAS, MARCAS Y PATENTES | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 1.02.07.99 | (-) AMORTIZACIÓN ACUMULADA | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 2 | PASIVO | 1 | 1 | 1 | 1 | 1 | |
| 2.01 | PASIVO CORRIENTE | 0,04 | 0,03 | 0,02 | 0,03 | 0,03 | |
| 2.01.01 | ACREEDORES COMERCIALES | 0,04 | 0,03 | 0,02 | 0,02 | 0,02 | |
| 2.01.02 | DEUDAS FINANCIERAS | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 2.01.03 | OTRAS CUENTAS POR PAGAR | 0,00 | 0,00 | 0,00 | 0,01 | 0,01 | |
| 3 | PATRIMONIO NETO | 0,96 | 0,97 | 0,98 | 0,97 | 0,97 | |
| 3.01.01 | CAPITAL INTEGRADO | 0,96 | 0,97 | 0,98 | 0,92 | 0,97 | |
| 3.03.01 | RESULTADOS ACUMULADOS | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 3.03.02 | RESULTADO DEL EJERCICIO | 0,00 | 0,00 | 0,00 | 0,05 | 0,00 | |
| 3.02.02.01 | RESERVA DE REVALÚO FISCAL | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 3.02.02.03 | RESERVA FACULTATIVA | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
Nota: Se ha considerado al activo de cada año como el entero.
a Indica los años desde la Época de Evaluación (EV).
En el lado de los pasivos, el Patrimonio Neto representa la mayor parte, financiando hasta el 98% del emprendimiento en los años considerados. Por otro lado, el componente corriente representa un porcentaje menor, comenzando en torno al 4% y bajando hasta el 2%.
4.4.3.2 Estado de Resultado Histórico en proporciones
En la Tabla 4.13 se puede observar que las Ganancias Brutas en Ventas alcanzan un resultado cercano al 65% en los todos los años. En lo que respecta a la UAII, se observa una tendencia al 29%. Esto indica una estabilización en la eficiencia del negocio para generar beneficios antes de intereses e impuestos. Por otro lado, la Ganancias Netas del Ejercicio también muestran una tendencia estable en 26%.
Tabla 4.13. Estado de Resultado Histórico en proporciones 2022_-4 a 2026_0
| CÓD 4 | PARTIDAS INGRESOS OPERATIVOS | Años EVa | 2.022 -4 1 | 2.023 -3 1 | 2.024 -2 1 | 2.025 -1 1 | 2.026 0 1 |
|---|---|---|---|---|---|---|---|
| 5 | COSTOS OPERATIVOS | 0,46 | 0,43 | 0,40 | 0,38 | 0,35 | |
| 6 | GANANCIAS BRUTAS EN VENTAS | 0,54 | 0,57 | 0,60 | 0,62 | 0,65 | |
| 7 | INGRESOS POR ACTIVOS BIOLÓGICOS | – | – | – | – | – | |
| 8 | OTROS INGRESOS | – | – | – | – | – | |
| 9 | GANANCIAS BRUTAS TOTALES | 0,54 | 0,57 | 0,60 | 0,62 | 0,65 | |
| 10 | GASTOS DE VENTAS O COMERCIALIZACIÓN | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| 11 | GASTOS DE ADMINISTRACIÓN | 0,34 | 0,32 | 0,30 | 0,28 | 0,26 | |
| 12 | GANANCIAS ANTES DE GASTOS FINANCIEROS | 0,19 | 0,24 | 0,29 | 0,34 | 0,38 | |
| 15 | DEPRECIACIONES Y AMORTIZACIONES DE ACTIVOS | 0,13 | 0,12 | 0,11 | 0,10 | 0,10 | |
| 14 | PREVISIONES | – | – | – | – | – | |
| 17 | OTROS RESULTADOS NO OPERATIVOS | – | – | – | – | – | |
| UAII | UTILIDADES ANTES DE INTERESES E IMPUESTOS | 0,07 | 0,13 | 0,18 | 0,24 | 0,29 | |
| 13 | GASTOS BANCARIOS Y FINANCIEROS | – | – | – | – | – | |
| 18 | GANANCIAS ANTES DEL IMPUESTO A LA RENTA | 0,07 | 0,13 | 0,18 | 0,24 | 0,29 | |
| 19 | IMPUESTO A LA RENTA (10%) | 0,00 | 0,01 | 0,02 | 0,02 | 0,03 | |
| 20 | GANANCIAS NETAS DEL EJERCICIO | 0,06 | 0,11 | 0,17 | 0,21 | 0,26 |
Nota: Se ha considerado a los Ingresos Operativos de cada año como el entero.
a Indica los años desde la Época de Evaluación (EV).
4.4.4 Análisis de la tendencia según ratios financieros
4.4.4.1 Tendencia en cuanto a liquidez
Se inicia el análisis con las razones de liquidez. Se presenta el resultado de las tres razones de liquidez (Tabla 4.14). Para ello se aplica a los datos del Balance General (Tabla 4.11) la Ecuación 4.1, Ecuación 4.2 y Ecuación 4.3.
Tabla 4.14. Razones de Liquidez Histórico 2022_-4 a 2026_0 (veces)
| Descripción | Sigla | Medio | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| Razón Corriente | RC | 2,99 | 1,24 | 2,12 | 3,67 | 3,58 | 4,36 |
| Prueba del Acido | PA | 2,31 | 0,76 | 1,52 | 2,83 | 2,81 | 3,64 |
| Prueba Súper Acido | PSA | 1,40 | 0,27 | 0,67 | 1,67 | 1,73 | 2,64 |
Nota: Elaboración en base al análisis financiero de los estados contables.
Conforme la Tabla 4.14 se puede ver que la empresa puede cubrir sus deudas a corto plazo por encima de las 2 veces en promedio para los años considerados. Llegando a un pico de casi 4,36 veces para el año 2026. Se pasa de un comportamiento más arriesgado a uno más estable. Al considerar la PA puede verse el impacto del volumen de inventarios del emprendimiento, Este indicador muestra que en promedio se puede cubrir las deudas a corto plazo en más de una vez con los activos de más fácil disponibilidad. En la PSA o razón de efectivo se puede ver que en los primeros años no se cubre enteramente el pasivo corriente revertiéndose esta tendencia a partir del año 2024.
4.4.4.2 Tendencia del Apalancamiento
Continuando con el análisis de tendencias se presentan los resultados para las razones de endeudamiento (Tabla 4.15). Para ello se aplican las Ecuación 4.4 y Ecuación 4.5 a los datos del Balance General (Tabla 4.11)
Tabla 4.15. Razón de Endeudamiento Histórico 2022_-4 a 2026_0 (veces)
| Descripción | Sigla | Medio | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| Endeudamiento | RE | 0,03 | 0,04 | 0,03 | 0,02 | 0,03 | 0,03 |
| Rotación Pagos de Interés | RPI | N/A | N/A | N/A | N/A | N/A | N/A |
Nota: Elaborado en base al análisis financiero de los estados contables.
Se puede apreciar en la Tabla 4.15 que el emprendimiento tiene un endeudamiento promedio cercano al 3%. Este endeudamiento está representado por deudas a corto plazo en el Pasivo Corriente. La RPI es impracticable ya que no existe endeudamiento con pago de intereses.
4.4.4.3 Tendencias según las Razones de Actividad Gerencial
A continuación, se presentan los resultados de los análisis de tendencias relacionados con las razones de la actividad de gestión del emprendimiento (Tabla 4.16). Para este análisis, se aplican la Ecuación 4.6, Ecuación 4.7 y Ecuación 4.8 a los datos del Balance General Histórico (Tabla 4.11) en combinación a los del Estado de Resultado Histórico (Tabla 4.10).
Tabla 4.16. Razón de Actividad Gerencial Histórico 2022_-4 a 2026_0
| Descripción | Sigla | Medio | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| Rotación de Inventarios (Veces) | RI | 4,95 | 4,95 | 4,95 | 4,95 | 4,95 | 4,95 |
| Periodo Promedio de Cobranza (En Días) | PPC | 38,66 | 33,64 | 44,02 | 41,14 | 38,47 | 36,00 |
| Rotación de los Activos (Veces) | RAT | 0,25 | 0,22 | 0,23 | 0,25 | 0,25 | 0,27 |
Nota: Elaboración en base al análisis financiero de los estados contables.
Se puede observar en la Tabla 4.16 que la Rotación de Inventarios (RI) es de un promedio cercano a 5 veces el costo de venta. Dado que el negocio opera como un emprendimiento productor de frutas al corto plazo, el nivel de inventario tiene un impacto significativo en los activos corrientes. Por lo tanto, se puede considerar que la gestión de los inventarios es eficiente.
Además, las ventas del emprendimiento son estables para los periodos considerados (Tabla 4.10), lo que sugiere que los fondos invertidos en inventario no son excesivos, sino que se ajustan a las particularidades del negocio.
El Periodo promedio de las cobranzas (PPC) mide el número de días promedio de la cobranza en relación con la venta. Se puede ver que el número de días de cobranzas es de poco más de un mes en promedio. La Rotación del Activo Total (RAT) muestra un promedio de 0,25 veces, con una variación muy pequeña en los años estudiados. Se puede indicar que se ha mantenido la eficiencia en cuanto al uso de los bienes o activos del emprendimiento. Se podría indicar también que el emprendimiento ha mantenido un volumen adecuado de negocios con respecto a sus activos productivos.
4.4.4.4 Tendencias según Razones de Rentabilidad
Finalmente, en el análisis de tendencias se presentan los resultados de las razones de la rentabilidad del emprendimiento (Tabla 4.17). Para ello, se aplica la Ecuación 4.9, Ecuación 4.10, Ecuación 4.11 y Ecuación 4.12 a los datos del Balance General Histórico (Tabla 4.11) en combinación a los del Estado de Resultado Histórico (Tabla 4.10).
Se observa que el MUB presenta un promedio cercano al 59%, pasando de un 54% a 65% para los periodos considerado. Se registra un aumento continúo debido a que la producción de naranjas se va estabilizando a su máxima productividad (11 años después de su implantación, año 0 de evaluación). Este aumento en el MUB indica que el emprendimiento ha logrado generar una mayor eficiencia en cuanto a la producción a comercializar.
Tabla 4.17. Razón de Rentabilidad Histórico 2022_-4 a 2026_0 (%)
| Descripción | Sigla | Medio | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|---|
| Margen de Utilidad Bruta | MUB | 59 | 54 | 57 | 60 | 62 | 65 |
| Margen de Utilidad Neta | MUN | 16 | 6 | 11 | 17 | 21 | 26 |
| Rentabilidad de los Activos | ROA | 4,11 | 1,31 | 2,64 | 4,21 | 5,43 | 6,96 |
| Rentabilidad del Capital – PN | ROE | 4,23 | 1,37 | 2,74 | 4,32 | 5,57 | 7,16 |
Nota: Elaboración en base al análisis financiero de los estados contables.
En lo que respecta al MUN, presenta una tendencia similar al MUB, comenzando en un 6% hasta un 26%, lo que representa un aumento del 20%. El MUN indica que ha disminuido la proporción del costo de gestión de estos resultados, así como la administración general del emprendimiento. Esto indica una mejora en la eficiencia del negocio para generar beneficios después de impuestos.
Por otro lado, la rentabilidad sobre activos (ROA) ha mostrado una tendencia similar al del MUN, con un promedio del 4,11%, pasando del 1,31% al 6,96%, lo que representa un aumento de casi seis puntos porcentuales. Este aumento indica un aumento en el volumen de ventas o negocios en relación con cada unidad de activo del emprendimiento. Además, sugiere que la capacidad de la firma para obtener beneficios a través del uso de sus activos también ha mejorado.
Por último, se verifica la rentabilidad de los dueños o accionistas de la firma a través de la rentabilidad del capital (ROE). Este indicador muestra una tendencia muy similar al ROA pasando de 1,37% en el año 2022 a 7,16% en el año 2026. Se puede decir que el margen de los dueños del emprendimiento se encuentra un poco por encima al de los activos o total de bienes del emprendimiento.
En líneas generales, en cuanto a la rentabilidad se puede indicar que MUB ha indicado un mayor margen entre las ventas y el costo de estas. Esta tendencia ha sido aprovechada de forma eficiente para obtener un mejor MUN, se ha logrado el objetivo natural de buscar optimizar la estructura de gestión y financiamiento del emprendimiento, ya que los gastos administrativos y de financiación se han mantenido constante en el tiempo y las ventas han registrado un aumento continuo hasta la fecha.
El indicador de ROA resulta más que importante ya que servirá como porcentaje o costo marginal de la inversión, a fin de determinar el valor de negocio del emprendimiento en el capítulo 4. No corresponde utilizar el del último periodo sino más bien el promedio de este, ya que el resultado del último periodo es luego de optimizar todas las actividades del emprendimiento y lo que se desea al valorar es oponer a un posible comprador, que deberá asumir todos los rendimientos reales de una inversión, es decir también los años de menores resultados. en otras palabras, el promedio o tendencia habla más de las posibilidades del mercado en el cual esta incorporado un emprendimiento agropecuario y las posibilidades de rendimiento que ofrece.
Capítulo V. Planeación y control financiero
5.1 Generalidades
En la planeación se puede distinguir lo que es el proceso y lo que es el contenido el proceso consiste en determinar los escenarios y fijar los objetivos, mientras que el contenido está formado por el plan de mercado, el plan de insumos y el plan financiero. Hasta hace poco, en el milenio anterior, era relativamente fácil llevar a cabo ambas partes: se conocía bien cada empresa, se conocía a la competencia, a los clientes, a los proveedores, se sabían los posibles efectos que generaría un incremento en los precios; en fin, era fácil diseñar estrategias (Ramírez Padilla, 2008, pág. 244).
En fin, cada día los negocios serán afectados por señales indirectas, que las directas; es decir, si al planear no se toman en cuenta las variables no estructurales, se estaría diseñado una planeación muy pobre y endeble ante cualquier circunstancias externa; de ahí la importancia de aprovechar el pensamiento reflexivo de los ejecutivos para simular y fijar planes de acción ante las diferentes circunstancias que pueden acontecer (Ramírez Padilla, 2008, pág. 244).
A fin de completar la planeación estratégica, se hace necesaria la realización de estudios económico-financieros, para lo cual se elaboran presupuestos proformas, según la estrategia seleccionada (Koontz, Weihrich, & Cannice, 2012); estructurándolas y presentándolas como parte de un proyecto de producción y comercialización o podríamos llamarlo Presupuesto Maestro (Ramírez Padilla, 2008). Para la elección del presupuesto adecuado, se deben perfilar los diversos escenarios, de los cuales se seleccionar el de mayor ajuste a la estrategia.
En emprendimientos grandes respaldados por corporaciones se puede recurrir a una investigación exhaustiva del mercado. Como la mayoría de los emprendimientos agropecuarios son pequeños no es posible realizar erogaciones sustanciales para analizar suficientemente el mercado. Sería muy probable que en la mayoría de los casos el emprendimiento inicie con el conocimiento fruto de la experiencia de los emprendedores o solo con la intuición de este.
5.2 Procesos de planeación y control financiero
Aun cuando el presupuesto estratégico forma parte del proceso de la planeación estratégica, esta última no debe estar supeditada a aquél; por el contrario, el presupuesto debe estar supeditado y enfocarse a asignar recursos para que se cumpla con los postulados de la planeación estratégica (esto es, la misión y la visión de la compañía). De esa manera, podríamos decir que la planeación estratégica empuja a la estrategia y, a su vez, ésta empuja al presupuesto estratégico (Ramírez Padilla, 2008, pág. 572).
Considerando lo anterior, el control financiero permite analizar y ajustar las proyecciones financieras a los resultados reales. Una reducción en las ventas es un hecho ya consumado, es decir real, aparejado a este hecho aparecerán consecuencias, entre ellas las consecuencias comerciales y financieras. Al existir menos ingresos se reprimirán las compras o la producción, por lo que se deberá ajustar las proyecciones. En este continuo de cosas, se dan a la vez la planeación y el control.
Si bien la situación también lleva a una menor capacidad de pago y por ende en una reducción en las líneas de crédito o financiamiento externo, este hecho resulta irrelevante ya que no tiene sentido comprar más, o siquiera la misma cantidad, cuando las ventas ya se redujeron. Por ende, la planeación debe responder a hechor reales y ajustarse a esos hechos. Ajustarse a las nuevas condiciones puede acelerar aún más el desarrollo posterior ya que evitara el costo de los errores en proyección. El control permitirá el ajuste de la planeación a la realidad o más bien a los resultados y conforme se contemplen nuevos escenarios, en algunos casos esto conlleva a reelaborar las proyecciones y en particular los presupuestos, según los objetivos logrables.
Los emprendedores agropecuarios pueden contar con casi ninguna información, aun así, hay que establecer criterios de proyección para realizar un presupuesto con una guía lógica de acción. En general se cuenta con alguna información del pasado (-3 -2 -1) o más (ni). Esta información (I) pueden ser en primer lugar los estados contables, si el emprendimiento está en marcha y ha formalizado la empresa. Sin embargo, también debe considerarse los datos del mercado, que puede dar información relevante para generar los presupuestos.
Si bien siempre se cuenta con alguna información del pasado, hay que limitar el periodo del cual se tomaran los datos, es decir limitar la Época de Inicio (EI). Se recomienda, incluso en los casos de contar con más información del pasado, limitar a considerar cinco años, ya que la información, de periodos más recientes, son más relevantes en las proyecciones. En capítulos 4 se presentó el análisis por ratio y de tendencia. Este análisis provee de insumos necesarios para generar proyecciones, no son la única fuente de Información (I) necesaria, pero resulta útil en el establecimiento de criterios para las proyecciones de la actividad de toda la empresa.
Como en horizonte de proyección es a futuro se sugiere tomar las proyecciones y presupuestos como estimaciones y no exactamente como previsiones ya que normalmente no se cuenta con información del pasado como ente y por lo tanto no se puede establecer el riesgo de ocurrencia o no. Es más propicio en emprendimientos latinoamericanos, más aún en emprendimientos en su mayoría pequeños, hablar de estimaciones ya que no se cuenta, en general, con información fidedigna del pasado.
Un emprendimiento pequeño no contaría con estados o informes financieros de ningún tipo, incluso sin presupuestos para la producción (Peña C. & Ovelar B., 2022) por lo que, no se cuenta con información que guie las proyecciones. Mas aun la incertidumbre es una realidad en emprendimientos paraguayos (Con información se pueden genera escenarios y hablar de riesgos, sin información el futuro ni siquiera se puede proyectar en un rango de seguridad).
Sin embargo, en cuanto a lo estratégico las decisiones de hoy se diluyen con el tiempo, por lo que, se deben actualizar o estudiar de forma periódica. Si la estrategia ya no responde adecuadamente al contexto del emprendimiento, esta debe ser reelaborada, incluso completamente, ya que esta responde al mercado y no al revés. Las proyecciones generadas para los Presupuestos (P) son estimativa y puede variar conforme se avance en el tiempo.
Cuando se habla de presupuestos ya se habla de mayores restricciones en cuanto al tiempo, ya que el futuro es incierto, por lo que los criterios de proyección pueden variar. No es que no exista planeación a largo plazo, solo que en la planeación estratégica debe cambiar si cambias las condiciones del entorno externo e interno.
Es así, que se cuenta con mejor perspectiva del corto plazo para la planeación operativa y los presupuestos en sí. Mas adelante se verá en el análisis de las inversiones a largo plazo (Capítulo 7) que las proyecciones se realizan a más años, pero cuando se habla de presupuestos estos son más estables y deben cumplirse con cierto rango de seguridad, por lo que solo abarcan un año o más bien el año de operación que se inicia.
El periodo “0” el hoy hipotético es el momento en que se ubican temporalmente las proyecciones, es la Época de Evaluación (EV), momento de tomar las decisiones tanto operativas como estratégicas. Las decisiones operativas (DO) conllevan menos o hasta un año. Las decisiones estratégicas (DE) pueden ser para tres, cinco y hasta diez años. La planeación es dinámica y no se tomas decisiones exactamente en la EV, pero ayuda a puntualiza el momento en que deberían tomarse las decisiones, entre ellas las decisiones financieras. En caso del horizonte de presupuestación (np) no superar un año años para pequeños emprendimientos (Figura 5.1).
Figura 5.1. Planeación y Control Financiero
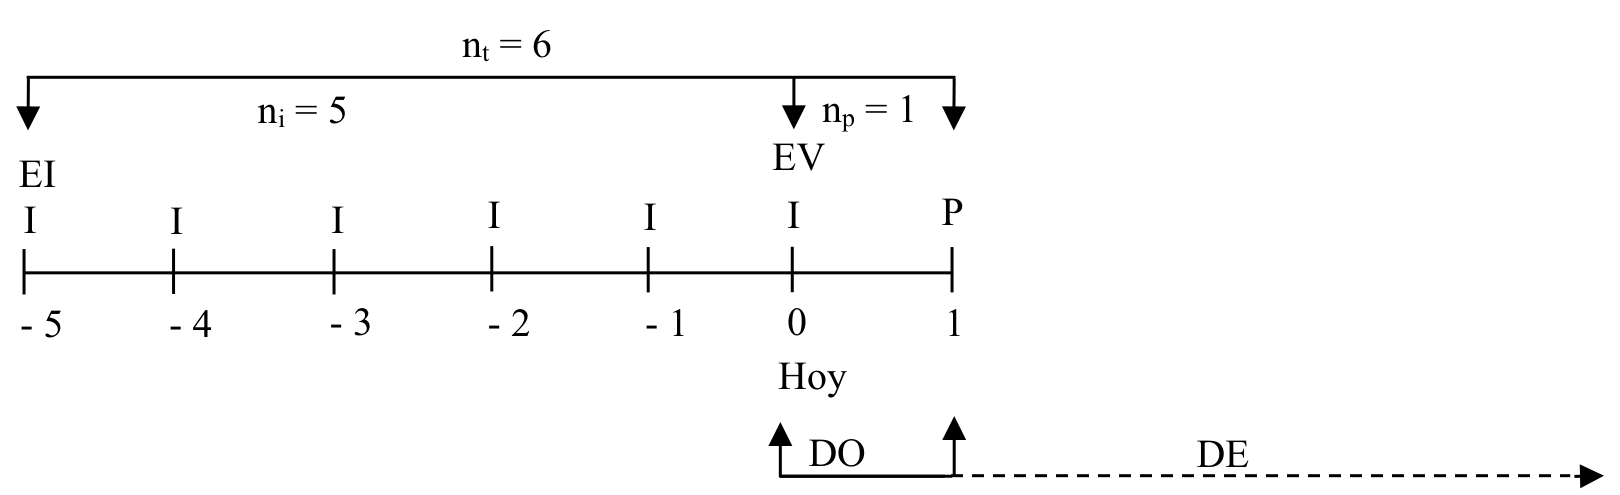
Nota: Signo negativo indican periodos pasados (…-2 -1), los positivos son los de proyección o presupuestos (1, 2, …). El periodo “0” el momento de tomar decisiones (EV). Las decisiones operativas (DO) las decisiones estratégicas (DE).
Si bien se verá después en el Capítulo 7 el presupuesto de capital cuyo horizonte de evaluación rara vez es menor a cinco años, este es solo para estudiar la viabilidad de una idea de negocio y no para marcar el rumbo de la empresa (estrategia) con el análisis del presupuesto de capital se pueden evaluar cientos de ideas sin que en si se tome una decisión.
Ya establecidas las proyecciones, estas se van causando o no, es decir se cumplen o no las proyecciones. En otras palabras, ha llegado el momento del control de los resultados conforme a los objetivos planteados en la entapa de planeación. Esto conlleva un proceso de revisión de los resultados reales versus los esperados y fruto de esto puede seguirse lo planeado o desecharlo por completo en los casos extremos, para realizar nuevas proyecciones. Este proceso es dinámico y no implica que necesariamente que se espere un periodo específico para realizar el control.
5.3 Parámetros y limitaciones en la elaboración de presupuestos
Según Ramírez el presupuesto es “un plan integrador y coordinador que se expresa en términos financieros respecto a las operaciones y recursos que forman parte de una empresa para un periodo determinado, con el fin de lograr los objetivos fijados por la alta gerencia” (Ramírez Padilla, 2008, pág. 243). Si hablamos de presupuesto se presupuesta solo un año. los presupuestos tienden menos a cambiarse debido que para su elaboración se cuenta con información que permite un cierto nivel de predictibilidad.
Cuanto se elaboran a más años ya se consideran como estimaciones, en ese sentido más que presupuestos son estimaciones esperadas, por lo que, su ocurrencia es menos probable y deben ser ajustadas “prácticamente de inmediato” ante un cambio en el escenario que le dio origen. Sin embargo, cuando son realizados para respaldar proyectos de inversión algunos aspectos cambian con el fin de facilitar el análisis, puntos a observar más adelante. En los demás presupuestos, especialmente los de menos de un año, se aplican con mayor detalle y teniendo en cuenta un mayor número de aspectos.
5.3.1 Los informes financieros como punto de partida para las proyecciones
Si el emprendimiento no cuenta con informes financieros se elaboran los primeros informes financieros. El primero de estos informes es el Balance de la Situación Patrimonial del mismo. Esta acción es como realizar un inventario de los bienes (cuentas) del emprendimiento, con el fin de observar en un informe los medios con que cuenta la unidad económica. La Tabla 5.1 presenta este informe sobre el Balance General del emprendimiento en estudio. No corresponde llamarlo Estado de Situación Patrimonial (Resolución 49, 2014), ya que no cuenta con el formato ni ha surgido de anotaciones contables, por lo que corresponde llamarlo Informe sobre la Situación Patrimonial. Es un informe financiero no contable y servirá como herramienta para establecer las posibilidades financieras de la Unidad Económica.
La Tabla 5.1 cuenta con la misma información de la Tabla 4.9 en un formato simplificado con fines financieros no contables. Sin embargo, es la Tabla 4.9 la que surge de la Tabla 5.1, ya que, al no contar el emprendimiento estudiado con estados contables, se han elaborado a partir de los datos recolectados sobre este a fin de realizar el análisis de ratios en el capítulo 4. Se ha mencionado anteriormente que no es necesarios que los informes financieros sean elaborados con algún formato establecidos ya que sus fines zona más bien internos, pero siempre se ven influenciados por los estados contables ya que la explicación normalizada de que debe contener cada cuenta está establecida en ellas.
En un emprendimiento en marcha se debe establecer el periodo de evaluación y el horizonte de evaluación para establecer en última instancia la conveniencia financiera de la unidad económica. Para presentar este y otros presupuestos, se toma de ejemplo un emprendimiento productor de Naranjas con una finca de 5 hectáreas con 2000 plantas de naranja ombligo ya en época de producción comercial. Además, cuenta con árboles maderables “Yvyra Pyta” cuyos ingresos se espera tener dentro de cinco años (Méndez Corbalán, 2025).
Tabla 5.1. Informe de Situación Patrimonial al 2026_0 (₲)
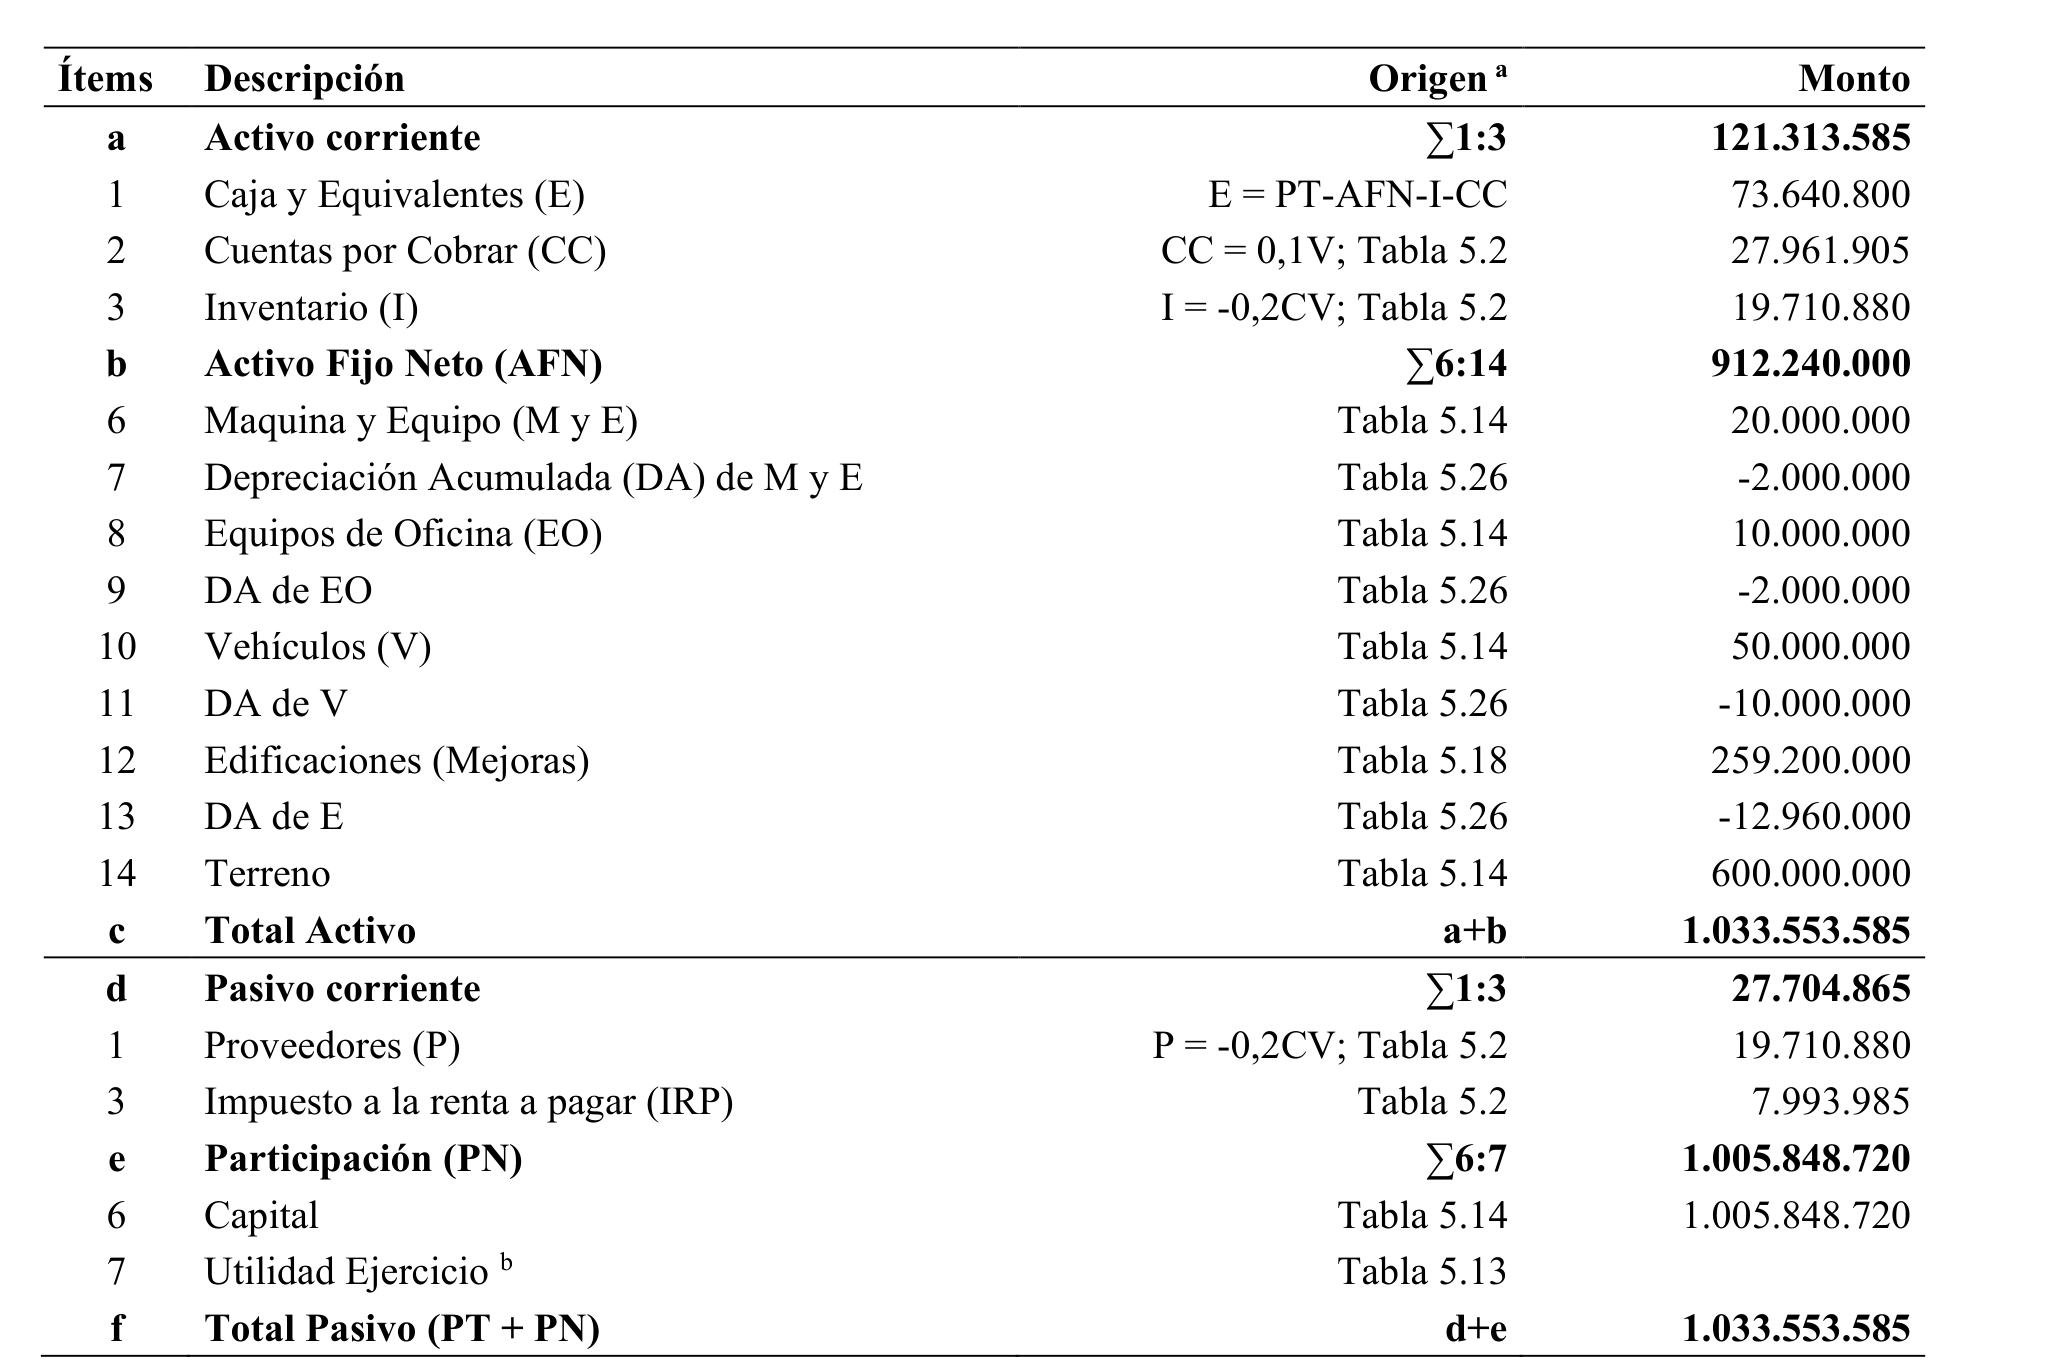
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento. Ya no se aplica el formato de la Tabla 4.9 ya que no se está representando un Estado sino un informe, cuyo formato depende del emprendimiento.
a Se indica la tabla de origen, así como indicaciones de cómo obtener los resultados.
b Se ha anticipado el 100% de los resultados, en la forma de anticipos de dividendo, del mismo periodo.
Para es este ejemplo, en el periodo de evaluación “Año 0” año 2026 Época de Evaluación, corresponde a los diez años desde la implantación de las naranjas y del Yvyra Pytā (Figura 5.2).
Para el establecimiento del valor de las partidas se toman los presupuestos elaborados para el emprendimiento en estudio, tanto operativos como de inversión. Los valores del activo fijo son establecidos para el periodo de evaluación, es decir periodo cero “0”. Los presupuestos de ventas, costos y gastos son elaborados para el primer año, son en si las proyecciones.
Figura 5.2. Planeación y Control Financiero del Emprendimiento 2021_-5 a 2027_1
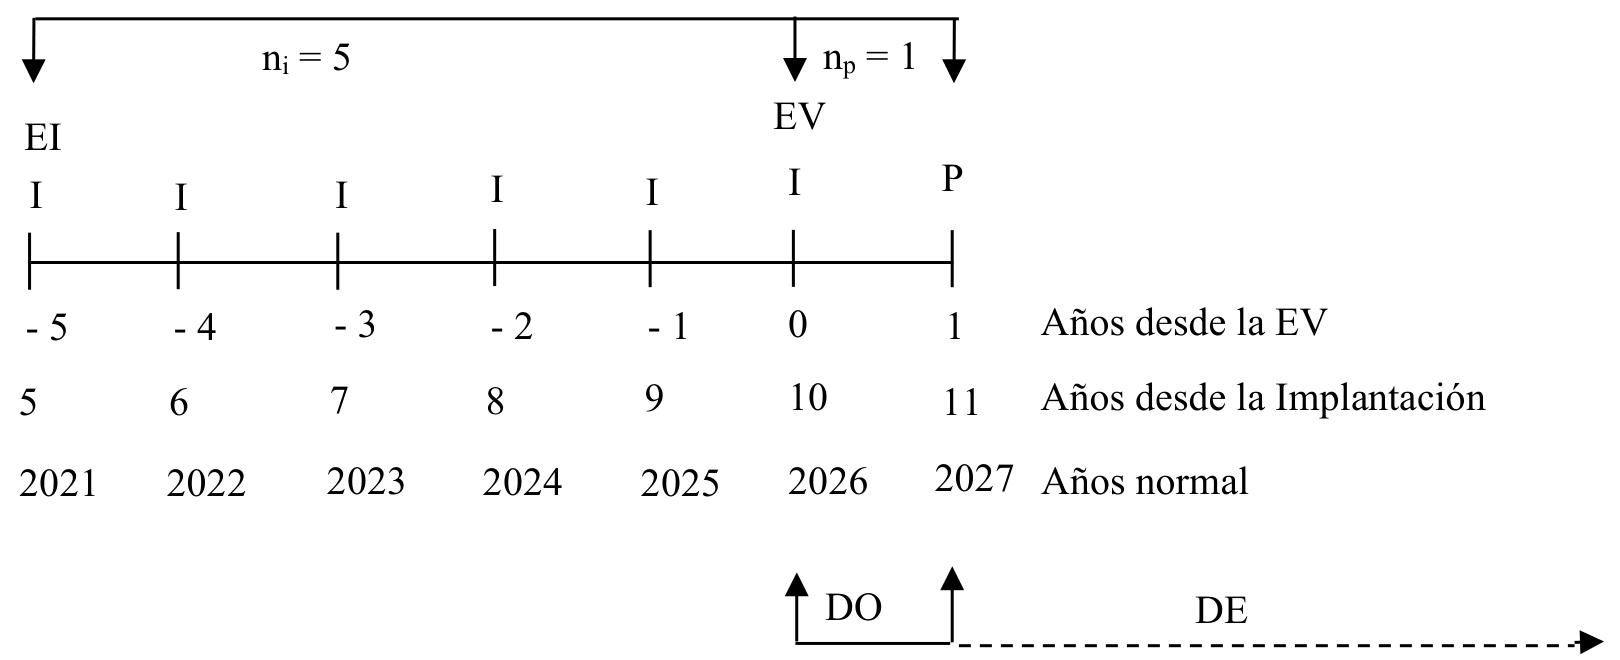
Nota: El periodo “0”, de la Época de Evaluación (EV), corresponde a los 10 años de implantado los cultivos. Decisiones Operativas (DO), Decisiones Estratégicas (DE).
Para algunos presupuestos se han presentado más de un año, para facilitar el análisis. Si bien, los presupuestos de ventas, costos y gastos son proyecciones, en muchos casos son también valores al periodo de evaluación. Esto es debido a que la producción es estable y los costos de un periodo anterior serian iguales, ya que no se realizan proyecciones afectadas por inflación.
En el caso del nivel de Caja y Equivalentes (E) se establece por diferencia (E = PT-AFN-I-CC). Para la mayoría de las partidas se han expresado las tablas o proyecciones de las cuales son tomadas. En una poca partida, se ha optado por proyectar su valor según su proporción con otra cuenta, cuyo calculo es más mesurable. Por ejemplo: las Cuentas por Cobrar (CC) representa el 10% de las Ventas (V) proyectadas para el primer año (Tabla 5.2) (27.961.905 = 0,1×279.619.048). Las depreciaciones por otra parte deben ser calculadas según los años de vida útil (Tabla 5.26).
Tabla 5.2. Informe de Resultados al 2026_0 (₲)
| Ítems | Años | Origena | Monto |
|---|---|---|---|
| 1 | Ventas (V) | Tabla 5.3 | 279.619.048 |
| 2 | Costo de Ventas (CV) | Tabla 5.11 | -98.554.400 |
| 3 | Utilidad Bruta | 1+2 | 181.064.648 |
| 4 | Gastos de Administración (GA) | Tabla 5.8 | -73.264.800 |
| 5 | Gastos de Venta (GV) | Tabla 5.8 | -900.000 |
| 6 | EBITDA | 3+4+5 | 106.899.848 |
| 7 | Depreciaciones del Activo Fijo | Tabla 5.26 | -26.960.000 |
| 8 | Amortizaciones Gastos de Constitución | – | |
| 9 | Utilidad Operativa (EBIT) (UAII) | 6+7+8 | 79.939.848 |
| 10 | Gastos Financieros | T18 | 0 |
| 11 | Utilidad Antes de Impuestos (EBT) | 9+10 | 79.939.848 |
| 12 | Impuesto a la Renta (IR)b | -0,1EBT | -7.993.985 |
| 13 | Utilidad Neta / Ut. del Ejercicio | 11+12 | 71.945.863 |
Nota: Los valores en la tabla corresponde a la fecha de evaluación del emprendimiento.
a Indica la tabla de origen, así como indicaciones de cómo obtener los valeres.
b 10% Utilidad Imponible.
En el Informe de resultados se detallan los ingresos y egresos (Tabla 5.2). Se observa que la utilidad es positiva. Para la elaboración del cuadro se emula la secuencia de los modelos de informe financieros emitidos por la autoridad tributaria en el Paraguay (Resolución 49, 2014), es especial al que se refiere al Estado de Resultados. Al igual que el Informe de Situación Patrimonial el Estado de Resultado (Tabla 4.8) del capítulo 4, es elaborado en base al Informe de Resultados (Tabla 5.2), ya que, el emprendimiento estudiado no cuenta con estados contables.
El emprendimiento un cuenta con aportes de terceros por deudas financieras, ya que el dueño financiar con recursos propios la inversión, la cual en muchos casos es casi la única fuente de financiación aplicada por el productor pequeño (Peña Cardozo, Torales Solís, Ovelar Benítez, & Oporto Giménez, 2024b).
5.4 Presupuesto de Operación
En virtud de las leyes sancionadas en el Paraguay, es solidada por la autoridad tributaria una serie de estados contables (Resolución 49, 2014). Amén a que exista una reglamentación sobre los estados, los emprendimientos deben generar informes financieros para lo cual se deben generar presupuestos a futuro. Los presupuestos alimentan la elaboración de Estados Proformas con un formato similar a las reglamentadas, según las necesidades de información y toma de decisiones, sin que esto afecte en nada las cuestiones legales y tributarias. Informes de este tipo no son Estados, aunque se los llame Estados Proforma, son informes realizados para analizar las proyecciones.
En cuanto informes o presupuestos se generar con el fin de establecer un presupuesto maestro o un presupuesto de todas las actividades del emprendimiento (Ramírez Padilla, 2008).
El presupuesto maestro consiste en un conjunto de presupuestos que buscan, por un lado, la determinación de la utilidad o pérdida que se espera tener en el futuro y, por el otro, formular estados financieros presupuestados que permitan al administrador tomar decisiones sobre un periodo futuro en función de los planes operativos para el año venidero (Ramírez Padilla, 2008, pág. 250).
En este sentido, todos los presupuestos deben responder a una lógica concatenación, es por ello que, se establecen relaciones entre ellos. En otras palabras, cada presupuesto responde a otro del cual obtiene sus datos u ofrece sus resultados.
El presupuesto de operación forma la primera parte en la realización de un presupuesto maestro. Aquí se presupuestan aquellas partidas que conforman o influyen directamente en las utilidades de la compañía, en específico la utilidad de operación o utilidad antes de financieros, impuestos y repartos (UAFIR)), que es precisamente el último eslabón del presupuesto de operación (Ramírez Padilla, 2008, pág. 251).
Se hace la salvedad que para el autor el “UAFIR” se refiere al EBIT, UAII.
Figura 5.3. Integración del Presupuesto
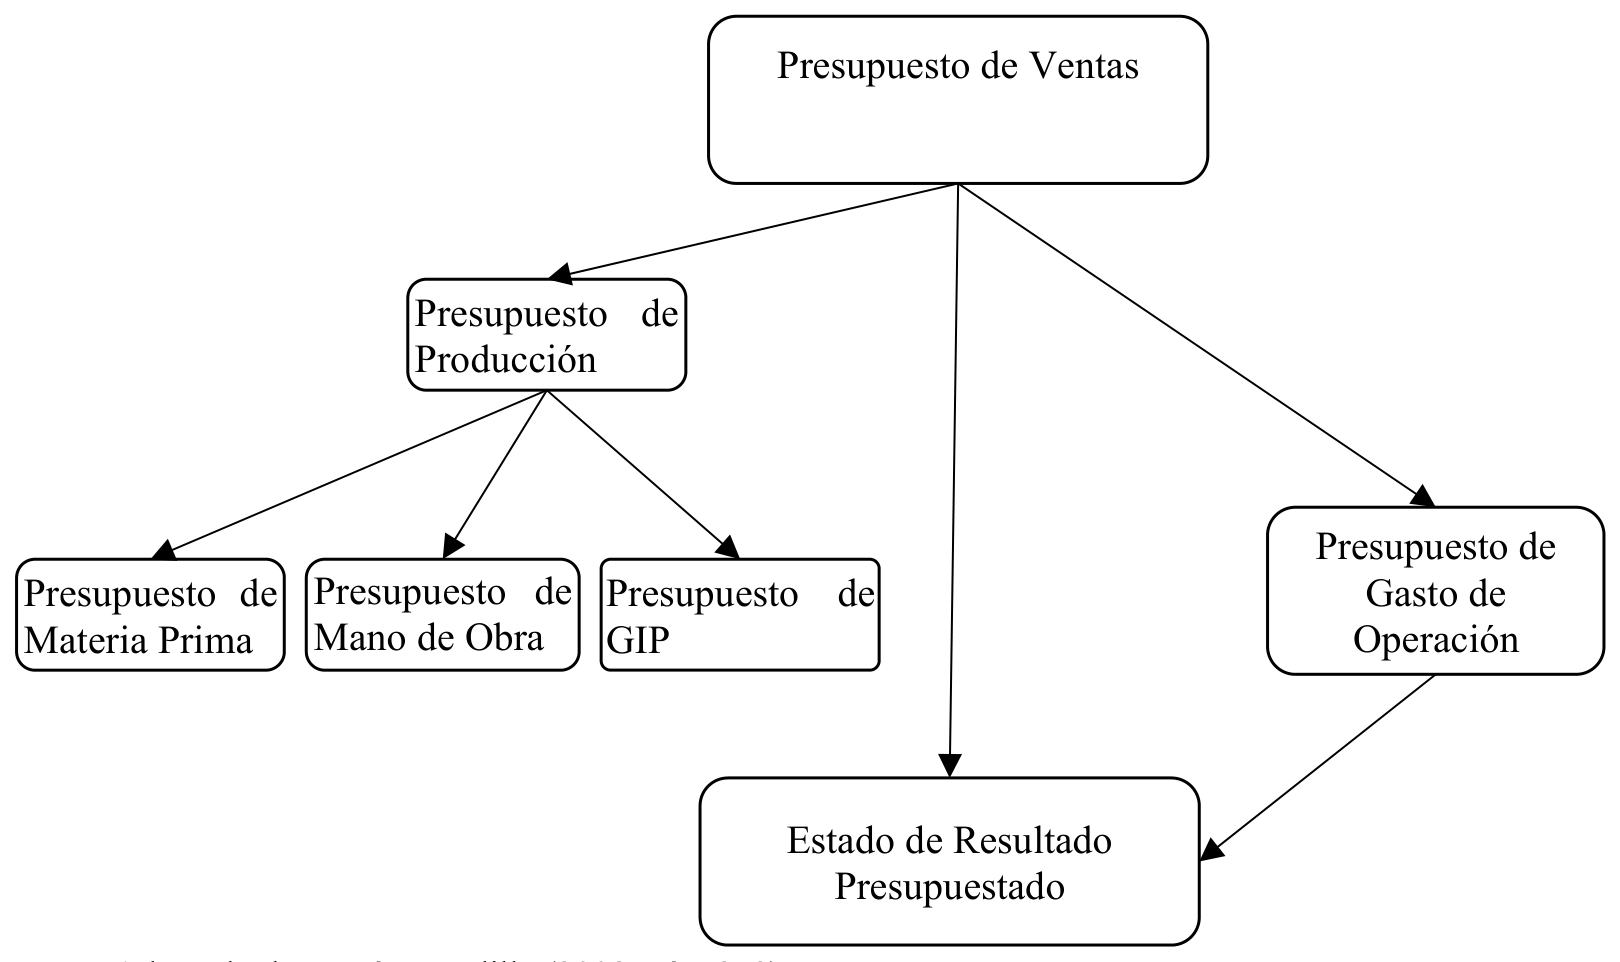
5.4.1 Presupuesto de Ventas
Se estableció un precio estándar para cada fruta de naranja de ₲ 350, sin discriminación de tamaño o calidad. La producción total de naranjas es de 800.000 frutas al año. Los árboles de Yvyra Pytā producirán 10 MAP en promedio, a un precio de ₲ 100.000 por MAP. Es decir, un monto global promedio de ₲ 1.000.000 por rollo. Se ha establecido la comercialización en finca como la más adecuada para el emprendimiento ya que contar con los medios para comercializarlo a los clientes finales, conlleva el uso ineficiente de los recursos y por lo tanto a la reducción de la rentabilidad (Méndez Corbalán, 2025).
Tabla 5.3. Ventas Proyectadas 2027_1 a 2030_4 (₲)
| Años Época de Evaluación | 2027 1 | 2028 2 | 2029 3 | 2030 4 |
|---|---|---|---|---|
| Capacidad productiva | 100% | 100% | 100% | 100% |
| Naranjas | ||||
| Unidades | 800.000 | 800.000 | 800.000 | 800.000 |
| Precio Neto Unitario | 350 | 350 | 350 | 350 |
| Ingresos | 279.619.048 | 279.619.048 | 279.619.048 | 279.619.048 |
| Yvyra Pytā | ||||
| Rollos | 2.000 | |||
| Precio Neto Unitario | 1.000.000 | |||
| Ingresos | 2.000.000.000 | |||
| Ingreso por Ventas | 279.619.048 | 279.619.048 | 279.619.048 | 2.279.619.048 |
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento.
Se puede ver que bajo estas proyecciones se lograría ingresos anuales del orden de casi ₲ 280 millones para los primeros años desde el periodo de evaluación y de un ingreso único de ₲ 2.280 millones para el año 2030 (año 4 desde la Época de Evaluación) debido a la venta de los rollos de Yvyra Pytā (Tabla 5.3).
5.4.2 Presupuesto de Producción
Continuando con el ejemplo anterior de la producción integrada de Naranja e Yvyra Pyta. La producción de naranjas ya se encuentra en su pico comercial por que la producción total de 2000 plantas en cinco hectáreas se estima en 800.000 frutas al año. Los árboles de Yvyra Pytā de 15 años producirá 10 MAP en promedio (Tabla 5.4).
Tabla 5.4. Producción Proyectadas 2026_0 a 2030_4 (en unidades)
| Años Época de Evaluación | 2027 1 | 2028 2 | 2029 3 | 2030 4 |
|---|---|---|---|---|
| Capacidad productiva | 100% | 100% | 100% | 100% |
| Naranjas | ||||
| Unidades | 800.000 | 800.000 | 800.000 | 800.000 |
| Yvyra Pytā | ||||
| Rollos | 2.000 |
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento.
Los presupuestos de producción y de ventas, no tienen en cuenta las consecuencias de una curva de experiencia, experimentada por cualquier emprendimiento nuevo (Sapag Chain & Sapag Chain, 2007), ya que la producción naranja ya se ha estabilizado y la producción forestal de Yvyra Pytā solo afectara un periodo del emprendimiento.
5.4.3 Presupuesto de necesidades de materia prima y de compras
Dependiendo del emprendimiento las materias primas a aplicar serán distintas. En un emprendimiento agropecuario se suelen denominar insumos técnicos que junto a los jornales generan la producción. Son términos más entendidos en la industria, aun así, todo insumo que requiera el cultivo puede considerarse Materia Prima (Tabla 5.5).
Se hace la salvedad que el termino año normal corresponde a emprendimientos con un grado de madurez, por lo que no se prevé un incremento o decremento significativo en periodos inmediatos. En el caso del ejemplo la producción de naranjas a llegado a su época comercial por lo que requiere solo cuidados de mantenimiento del cultivo y los requerimientos de la producción forestal son residuales.
Tabla 5.5. Presupuesto de Materia Prima periodo normal 2027_1 (₲)
| Nº | Descripción | Unidad | Cantidad | Costo Unitario | Total Mes | Año |
|---|---|---|---|---|---|---|
| 1 | Fertilizante | Kg | 1.500 | 4.000 | 500.000 | 6.000.000 |
| 2 | Funguicida | Litro | 5 | 75.000 | 31.250 | 375.000 |
| 3 | Acaricida | Litro | 5 | 100.000 | 41.667 | 500.000 |
| 4 | Adherente | Litro | 10 | 100.000 | 83.333 | 1.000.000 |
| 5 | Hormiguicida | Kg | 10 | 30.000 | 25.000 | 300.000 |
| 6 | Aceite Emulsionable | Kg | 15 | 35.000 | 43.750 | 525.000 |
| 7 | Micro Elementos | Litro | 14 | 35.000 | 40.833 | 490.000 |
| 8 | Herbicida | Litro | 10 | 60.000 | 50.000 | 600.000 |
| 9 | Cal Agricola | Kg | 2.184 | 350 | 63.700 | 764.400 |
| 10 | Estiércol | Kg | 6.240 | 1.000 | 520.000 | 6.240.000 |
| Total | 1.399.533 | 16.794.400 |
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento.
5.4.4 Presupuesto de Mano de Obra Directa
Por las características de los cultivos en producción no se requiere de personal con formación especializada, por lo que la línea de autoridad es corta. Si bien se requiere de trabajos adicionales en el caso de la implantación del cultivo esto se dan en un tiempo anterior al periodo de evaluación, los cuales ya han sido considerados en la valoración de las mejoras por el cultivo, explicadas en un punto anterior.
Si bien en los cálculos se ha introducido un valor menor que el del sueldo mínimo para operarios esto es completamente normal en este tipo de establecimiento (Resolución MTESS N° 853, 2023) ya que los mismos cuentan con otras prestaciones con la posibilidad de residir en el mismo establecimiento y de esta forma recibir una compensación o cuasi compensación por prestaciones como la vivienda y de desarrollar actividades de autoconsumo.
Tabla 5.6. Presupuesto para pago a los RRHH periodo normal 2027_1 (₲)
| Concepto | Sueldo | Cantidad | Salario Anual | Beneficios Sociales | Total |
|---|---|---|---|---|---|
| 35% | |||||
| Mano de Obra Directa | – | ||||
| Operarios Comunes | 2.000.000 | 2 | 48.000.000 | 16.800.000 | 64.800.000 |
Nota: Los valores en la tabla corresponde a la fecha de evaluación del emprendimiento.
Como se observa en la Tabla 5.6 los egresos por el pago de Mano de Obra Directa hacienden a la suma de casi 65 millones de guaraníes. Este cuerpo de personas solo tiene a dos figuras, los operarios y el administrador. Como se ha establecido la comercialización en finca como la más adecuada para el emprendimiento no se requiere de otros puestos como los de comercialización y ventas.
5.4.5 Presupuesto de Costos de producción indirectos
El presupuesto de gastos de producción indirectos puede incluir costos que no tengan un impacto directo en la suma de la cantidad producida, como el salario del personal de supervisión. Uno de los pocos costos indirectos de producción, para el emprendimiento base en estudio, lo sería el Mantenimiento y dependiendo de las consideraciones de la estructura de costos, la Depreciación de los Equipos aplicados en la producción (Tabla 5.7). Sin embargo, las depreciaciones no serán sumadas para el “Costo de Venta” (Tabla 5.11) ya que se aplica un Estado de Resultado tipificado a las normas tributarias del Paraguay.
Tabla 5.7. Presupuesto de Costos de Producción Indirectos periodo normal 2027_1 (₲)
| Ítems | Descripción | Tablaa | Monto |
|---|---|---|---|
| 1 | Depreciación de Producción | Tabla 5.26; 1 | 2.000.000 |
| 2 | Mantenimiento | T13 | 16.960.000 |
Nota: Los valores en la tabla corresponde a la fecha de evaluación del emprendimiento.
aSe indica la tabla de origen en este material, además de la Tabla según planilla electrónica modelo (Peña Cardozo, 2026).
En el caso del Mantenimiento tiene fines diversos, pero su monto corresponde al 5% del valor inicial del activo fijo sin el terreno, de ₲ 339 millones (939-600) (Tabla 5.14). Se considera que estas deben formar parte de los costos de producción debido a que el nivel de producción depende de ellos. Sin embargo, el planteamiento no es único y podría ser ajustado según la visión del analista. Con todo esto no afecta el análisis financiero planteado, ya que no altera los resultados del análisis de flujo de efectivo proyectado (Objeto estudio principal de en este trabajo).
5.4.6 Presupuesto de Gastos de Operación
Los gastos operacionales requeridos por año para el funcionamiento de establecimientos con cultivos perennes tienden a estabilizarse, debido a que el cultivo se encuentra en nivel comercial, en este caso de naranja y el cultivo de Yvyra Pytā solo requiere cuidados residuales. En la Tabla 5.8 se incorpora los gastos operativos y se los divide en rubros generales. Aun cuando se pueden considerar gastos en intereses o Costos Financieros8, en este punto del presupuesto no se estudian, ya que ese tipo de aporte pueden financiarse con otras fuentes, no solo a partir de deuda en sus distintos tipos, sino también por la emisión de acciones o inclusa deudas a corto plazo, alternativas estudiadas más bien en el análisis financiero más que en el establecimiento de presupuesto de producción.
Dependiendo de las necesidades de información de la gerencia, se presentara un rubro que se ha denominado “No Desembolsados”, estos si bien no son salidas de dinero del periodo especifico deben ser considerados como costos ya que tendrán que ser repuestos con la adquisición de nuevos equipos en el caso de las depreciaciones, esto es menos posible en el caso de los gastos de constitución, los cuales suelen tener que ver con proyectos nuevos o eventualmente gastos como la llave de negocio o el pago por franquicias. (Peña C. & Ovelar B., 2022).
Considerando que las erogaciones se han estabilizado, para el horizonte de tiempo de cinco años para la evaluación financiera no se prevé cambios en el nivel de egresos desde el primer al quinto año (Tabla 5.8).
Tabla 5.8. Presupuesto de Gastos de Operacionales periodo normal 2027_1 (₲)
| Ítems | Descripción | Origena | Monto |
|---|---|---|---|
| Gastos de Administración | 74.164.800 | ||
| 1 | Sueldos | T10 | 64.800.000 |
| 2 | Suministros de Oficinab | 6.000.000 | |
| 3 | Servició Públicos | T8 | 2.464.800 |
| 4 | Combustible y Lubricantes Depreciacionesc | Tabla 5.9 | 900.000 |
| 6 | Depreciación de Administración | Tabla 5.26 (2+3+4) | 24.960.000 |
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento.
aSe indica la tabla de origen en este material, además de la Tabla según planilla electrónica modelo (Peña Cardozo, 2026).
b Se ha considerado solo indicar un monto estable, debido a su baja significancia para el presupuesto.
c Las Depreciaciones de reconocen como gastos, pero no son erogaciones del periodo considerado.
Los presupuestos de operación pretenden dar cuenta de las actividades operativas. Aun cuanto para la planeación estratégica se deba elabora planes a más de un año, las actividades operativas se presupuestan para un periodo de un año. No existe una forma única de elaborar estos presupuestos, pero debe respetarse en su elaboración las posibilidades técnicas y comerciales. Ejemplo de esto puede ser el presupuesto de uso de combustibles y lubricantes (Tabla 5.9)
Tabla 5.9. Presupuesto de Combustibles en un periodo normal 2027_1 (₲)
| Nº | Descripción | Unidad | Origena | Dia 8 horas | Mes 26 días | Año 12 meses | Costo Unitario | Mes | Total Año |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Combustible | Litros | Tabla 5.10 | 0,19 | 5 | 60 | 10.000 | 50.000 | 600.000 |
| 2 | Lubricante | Litros | 1/10 | 0,02 | 1 | 6 | 50.000 | 25.000 | 300.000 |
| Total | 75.000 | 900.000 |
Nota: Se parte del recorrido estimado y el uso de combustible.
aIndica la tabla de origen e indicaciones de cómo se obtiene el resultado.
Si bien en mercado debería ser el primer parámetro para las adquisiciones y posterior puesta en marcha de un emprendimiento, las posibilidades financieras podrían evitar el enfrentar el mercado con todo lo necesario. Es así que, en emprendimientos agropecuarios se podría partir primero de los equipos con que cuenta el mismo y las especificaciones técnicas de estos. En la Tabla 5.9 puede observarse el monto mensual y anual para los ítems de Combustible y Lubricante, los cuales parten de las especificaciones técnicas de los vehículos y las proyecciones de uso, que como se mencionó debería depender del mercado al cual se quiere atender.
Tabla 5.10. Estimación del uso de combustible en un periodo normal 2027_1
| Ítems 1 | Descripción Cantidad de Vehículos | Unidad Unidad | 1 1 |
|---|---|---|---|
| 2 | Recorrido Diario por Vehículo | Kilómetros | 1,28 |
| 3 | Recorrido Diario Total | Kilómetros | 1,28 |
| 4 | Consumo por cada 100 kma | Litros | 15 |
| 5 | Consumo por Kilometro | Litros | 0,15 |
| 6 | Consumo Diario (3*5) | Litros | 0,19 |
Nota: Esta tabla muestra una forma simplificada de calcular el consumo probable de combustible.
aRepresenta el consumo estimado para un vehículo utilitario de 2000 kilogramos de capacidad.
En la Tabla 5.10 se presentan las especificaciones simplificadas. Se trata de una camioneta para 2000 kilogramos, cuyo consumo es de 15 por 100 kilómetros aproximadamente. Se bebe entender que en las proyecciones y presupuesto siempre existirán errores o desvíos, por lo que, deben ser ajustados según la realidad. Lo anterior es un ejemplo de muchos cálculos o presupuestos intermedios que se deben preparar para realizar los presupuestos de gastos operativos.
Es necesario aclarar que, en el caso de los recursos humanos y otros como la publicidad, no solo están las posibilidades físicas o comerciales, sino además las normativas. Dependiendo del nivel de análisis a realizar cada presupuesto cuenta con mayor o menor detalle. Es de esperarse que en pequeños productores agropecuarios no existan presupuestos (Peña C. & Ovelar B., 2022), por lo que, en sus inicios el administrador agropecuario debe realizarlos para un mejor manejo de la finca.
5.4.7 Costo de ventas presupuestado
Los costos de venta en el caso del ejemplo corresponden al cultivo (Tabla 5.11). Ya se presentaron más arriba los presupuestos para la Materia Prima e Insumos (Tabla 5.5), Mano de Obra Directa (Tabla 5.6) y el Mantenimiento de equipos productivos (Tabla 5.7)
Tabla 5.11. Presupuesto de Costo de Venta para un periodo normal 2027_1 (₲)
| Items | Descripción | Origena | Monto |
|---|---|---|---|
| 1 | Materia Prima e Insumos | Tabla 5.5 | 16.794.400 |
| 2 | Mano de Obra Directa | Tabla 5.6 | 64.800.000 |
| 3 | Mantenimiento | Tabla 5.7 | 16.960.000 |
| Costos de Venta | 98.554.400 | ||
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento.
aIndica la tabla de origen.
5.4.8 Presupuesto de Gastos Financieros
En la Tabla 5.12, se presenta el recorrido económico de un préstamo que podría concretarse con un Banco de Plaza, cuya tasa de interés es del 10%, la amortización se realizará mediante el sistema alemán, es decir amortizaciones constantes, sin períodos de gracia, el tiempo total de la operación es de 60 meses, para facilitar el análisis se ha realizado la operación en forma anual.
Las proyecciones se realizan conforme escenarios futuros que pueden optimistas, pesimistas o ajustados. A su vez pueden proyectarse con financiamiento y sin financiamiento. El financiamiento con deudas a largo plazo obliga a análisis separadas a fin de observar el efecto del este (Sapag, Sapag, & Sapag, 2014).
Tabla 5.12. Servicios de la Deuda para el Horizonte de Evaluación 2025_-1 a 2030_4 (₲)
| Años | -1 | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|---|
| Cuota | 11.400.000 | 10.640.000 | 9.880.000 | 9.120.000 | 8.360.000 | |
| Intereses | 3.800.000 | 3.040.000 | 2.280.000 | 1.520.000 | 760.000 | |
| Amortización | 7.600.000 | 7.600.000 | 7.600.000 | 7.600.000 | 7.600.000 | |
| Saldo | 38.000.000 | 30.400.000 | 22.800.000 | 15.200.000 | 7.600.000 | 0 |
Nota: Elaborado en base a un escenario con financiamiento.
La presentación de esta Tabla solo tiene fines didácticos en este punto y no corresponde al emprendimiento base de estudio de producción de naranjas e Yvyra Pytā. Sin embargo, la presencia de deudas a largo plazo afecta el análisis financiero que se pueda realizar de cualquier empresa o emprendimiento. Una de tantas consecuencias, es en la tasa requerida, análisis que se puede ver con la tasa promedio WACC, a ser analizado en el capítulo 7.
5.4.9 Estado de Resultados Presupuestado
Tabla 5.13. Presupuesto de Resultados Proyectado 2027_1 (₲)
| Ítems | Años | Origena | Monto |
|---|---|---|---|
| 1 | Ventas (V) | Tabla 5.3 | 279.619.048 |
| 2 | Costo de Ventas (CV) | Tabla 5.11 | -98.554.400 |
| 3 | Utilidad Bruta | 1+2 | 181.064.648 |
| 4 | Gastos de Administración (GA) | Tabla 5.8 | -73.264.800 |
| 5 | Gastos de Venta (GV) | Tabla 5.8 | -900.000 |
| 6 | EBITDA | 3+4+5 | 106.899.848 |
| 7 | Depreciaciones del Activo Fijo | Tabla 5.26 | -26.960.000 |
| 8 | Amortizaciones Gastos de Constitución | – | |
| 9 | Utilidad Operativa (EBIT) (UAII) | 6+7+8 | 79.939.848 |
| 10 | Gastos Financieros | T18 | 0 |
| 11 | Utilidad Antes de Impuestos (EBT) | 9+10 | 79.939.848 |
| 12 | Impuesto a la Renta (IR)b | -0,1EBT | -7.993.985 |
| 13 | Utilidad Neta / Ut. del Ejercicio | 11+12 | 71.945.863 |
Nota: Los valores en la tabla corresponde a la fecha de evaluación del emprendimiento.
a Indica la tabla de origen, así como indicaciones de cómo obtener los valeres.
b 10% Utilidad Imponible.
En el Informe de resultados proyectados se detallan los ingresos y egresos (Tabla 5.13). Corresponden exactamente a los resultados del 2026 (Tabla 5.2) debido a que la productividad de las naranjas se ha estabilizado y las ventas de los rollos de Yvyra Pytā se prevé para en el 2031. No se puede usar la inflación porque debería también revaluase el Activo Fijo y eso complicaría el análisis sin aportar mayor claridad.
No se presenta el escenario en que se recurra a aportes de terceros por deudas financieras ya que el dueño opto por financiar con recursos propios la inversión inicial, a veces casi única financiación aplicada por el productor pequeño (Peña Cardozo, Torales Solís, Ovelar Benítez, & Oporto Giménez, 2024b). Por otra parte, en el momento de evaluación no es necesario el endeudamiento ya que no existe en el mercado un producto financiero adecuado para esa etapa de la producción agrícola de cultivos perennes y debido a que el cultivo de Naranjas ya arroja ingresos no son necesarios aportes adicionales del dueño o de otras fuentes.
5.5 Presupuesto de Inversiones – Dimensionamiento de las Inversiones
Se ha mencionado anteriormente que los emprendimientos agropecuarios pequeños escasamente cuentan con informes contables o financieros (Peña C. & Ovelar B., 2022). En estos caos es válido que el propio emprendedor agropecuario, o un agente encargado por este, elabore informes y estados proforma sobre la situación del emprendimiento. Por tanto, en emprendimientos nuevos o sin estructura formal, se estiman las partidas del activo fijo, para elaborar los primeros informes financieros, para así elaborar en base a ellos proyecciones (Sapag, Sapag, & Sapag, 2014). Es decir, los ítems que afectan el Estado de Situación Patrimonial en el lado izquierdo o Activo.
Debe considerarse que en la mayoría de los emprendimientos agropecuarios ya se cuentan con alguna base de la cual partir. En este sentido, y dependiendo del caso, ya cuenta con el terreno, ciertas edificaciones y equipos, con los cuales producir. Financieramente, se puede realizar un proyecto de inversión para analizar su capacidad financiera. Conviene valorar estos bienes para poder incorporarlos primero a lo que se llamaría un presupuesto maestro.
La presupuestación, o estimación, de estos elementos en emprendimientos sin informes financieros o siquiera con presupuestos precedentes, requiere un trabajo de tasación de los bienes existentes en el emprendimiento el cual se puede realizar a través del método de depreciación para los activos fijos (Decreto 6105, 2021). Primero estableciendo el valor nuevo o de origen de estos y depreciándolos hasta la Época de Evaluación.
Las estimaciones en cuanto a las inversiones en edificios, equipamientos, capital operativo, etc. podrían variar significativamente de los valores reales; sin embargo, sirven para establecer el nivel de inversión necesaria para el emprendimiento (Weston & Brigham, 1994).
Tabla 5.14. Inversiones 2025_-1 (₲)
| Fuente de Financiamiento | ||||
|---|---|---|---|---|
| N° Descripción | Origena | Total | ||
| Propia | Terceros | |||
| Equipamiento | 939.200.000 | 939.200.000 | ||
| 1 Máquinas y Equipos (M y E) | T1 | 20.000.000 | 20.000.000 | |
| 2 Equipos de Oficina (EO) | T2 | 10.000.000 | 10.000.000 | |
| 3 Vehículos | T3 | 50.000.000 | 50.000.000 | |
| 4 Edificaciones (Mejoras) | T4 | 259.200.000 | 259.200.000 | |
| 5 Terrenos | T5 | 600.000.000 | 600.000.000 | |
| 8 Capital Operativo | Tabla 5.25 | 86.359.600 | 66.648.720 | 19.710.880 |
| Total de la Inversión | 1.025.559.600 | 1.005.848.720b | 19.710.880 | |
| Total Porcentual | 100% | 98% | 2% | |
Nota: Para cada uno de los ítems expresados más arriba es necesario el realizar un presupuesto particular.
aSe indica la Tabla de origen en este material, además de la Tabla según planilla electrónica modelo (Peña Cardozo, 2026).
b Corresponde al monto de Capital o Patrimonio Neto del Propietario
En la Tabla 5.14 las inversiones con mayor peso son el de terrenos y mejoras dentro del cual se encuentran no solo los relacionados a las edificaciones para el cuidador e instalaciones para el cuidado del establecimiento, sino además el valor del cultivo de ambas especies. Corresponde al año 2025, es decir un año antes (-1) de la Época de Evaluación con el fin de poder indicar como se ha establecido el Capital Neto del Propietario de ₲ 1.005.848.720.
La Tabla 5.15 muestra el valor de las inversiones para la Época de Evaluación, es decir para el año 2026, básicamente los elementos sujetos a depreciación han reducido su valor en la medida de la depreciación de un periodo. Se puede decir que en estas condiciones la inversión productiva del emprendimiento es de ₲ 978.888.720, por otra pare se puede ver en el Informe de Situación Patrimonial (Tabla 5.1) que el nivel de Activos es de ₲ 1.033.553.585 y que el Capital Neto del Propietario sigue siendo de ₲ 1.005.848.720.
Esto es debido a que, en las proyecciones, suelen existir compensaciones exactas, es decir la disminución de los activos ha sido compensada por la depreciación (₲ 27 millones), que al no ser salida de dinero fue a aumentar el monto de dinero disponible en el emprendimiento. De cierta forma indica que hay más dinero o disponibilidades de las necesarias para las transacciones y esta información ya puede usarse para la toma de decisiones.
Sin embargo, tal como se veía en la Tabla 4.11, ya se ha tomado la decisión de una desinversión, ya que el Activo Finjo del 2025 de ₲ 939 millones paso al 2026 a ₲ 912 millones, exactamente en ₲ 27 millones, los cuales fueron a aumentar el dinero disponible. En el análisis del Fuentes y uso (Tabla 5.28) se explica mejor los elementos que permitieron aumentar el efectivo del emprendimiento.
Para dar cuenta del monto de cada uno de los ítems de la Tabla 5.15 se requiere del informe de valoración o tasación, que en términos sesillos seria idéntico a la Tabla 5.18 en el cual se informaría la vida útil y el tiempo de uso a la Época de Evaluación. Se puede observar en la Tabla 5.16 que la cuantía de las Mejoras corresponde exactamente a lo planteado más adelante (Tabla 5.19). Sin embargo, los demás equipos contaban con el total de vida útil al 2025 y a finales del 2026 cuentan con un valor en libro menor solo en la cuantía de la depreciación de un año.
Tabla 5.15. Inversiones 2026_0 (₲)
| Fuente de Financiamiento | ||||
|---|---|---|---|---|
| Ítems Descripción | Origena | Total | ||
| Propia | Terceros | |||
| Equipamiento | 912.240.000 | 912.240.000 | ||
| 1 Máquinas y Equipos (M y E) | 18.000.000 | 18.000.000 | ||
| 2 Equipos de Oficina (EO) | 8.000.000 | 8.000.000 | ||
| 3 Vehículos | 40.000.000 | 40.000.000 | ||
| 4 Edificaciones (Mejoras) | 246.240.000 | 246.240.000 | – | |
| 5 Terrenos | 600.000.000 | 600.000.000 | ||
| 8 Capital Operativo | Tabla 5.25 | 86.359.600 | 66.648.720 | 19.710.880 |
| Total de la Inversión | 998.599.600 | 978.888.720 | 19.710.880 | |
| Total Porcentual | 100% | 98% | 2% | |
Nota: Para cada uno de los ítems expresados más arriba es necesario el realizar un presupuesto particular.
aSe indica la Tabla de origen en este material, además de la Tabla según planilla electrónica modelo (Peña Cardozo, 2026).
Tabla 5.16. Tasación por Depreciación de la Inversión en Activo Fijo 2026_0 (₲)
| N° | Descripción | Origena Valor Inicial Tabla 5.14 | Vida Útil Años | Depreciación | Uso Años | Depreciación Acumulada | Valor Libro |
|---|---|---|---|---|---|---|---|
| 1 | M y E | 20.000.000 | 10 | 2.000.000 | 1 | 2.000.000 | 18.000.000 |
| 2 | EO | 10.000.000 | 5 | 2.000.000 | 1 | 2.000.000 | 8.000.000 |
| 3 | Vehículos | 50.000.000 | 5 | 10.000.000 | 1 | 10.000.000 | 40.000.000 |
| 4 | Mejoras | 259.200.000 | 20 | 12.960.000 | 1 | 12.960.000 | 246.240.000 |
| 5 | Terrenos | 600.000.000 | N/A | 600.000.000 | |||
| Totales | 939.200.000 | 26.960.000 | 912.240.000 | ||||
Nota: Los valores iniciales son valores a nuevo aplicando precios y costos a la Época de Evaluación.
aSe indica la Tabla de origen en este material.
5.5.1 Inversiones en Mejoras
Una de las inversiones más representativas es el que se puede dar en llamar “Mejoras” (Tabla 5.17). Considerando estas como inversión se perfecciona las salidas de dinero en el emprendimiento en las “Mejoras” es como si el emprendedor se hubiera auto vendido estas (con lo cual se puede suponer ya una ganancia, considerando el aspecto económico no necesariamente contable (SAMUELSON & NORDHAUS, 2010).
Tabla 5.17. Inversión Histórica en Mejoras año 2021_-6 (₲)
| Nº | Descripción | Origena | Unidad | Cantidad | Precio Unitario | Total |
|---|---|---|---|---|---|---|
| 1 | Cultivo | Tabla 5.24 | ha | 5 | 28.000.000 | 140.000.000 |
| 2 | Alambrada perimetral | m2 | 1.500 | 30.000 | 45.000.000 | |
| 3 | Pozo artesiano | Unidad | 1 | 75.000.000 | 75.000.000 | |
| 4 | Vivienda cuidador | m2 | 32 | 2.000.000 | 64.000.000 | |
| Total | 324.000.000 | |||||
Nota: Solo se ha presentado la valoración del cultivo, sin embargo, para cada ítem puede realizarse un presupuesto en particular.
aSe indica la Tabla de origen en este material.
En la Tabla 5.17 se presentan el valor de los mismos a su valor a nuevo, seis años antes de la Época de Evaluación, momento que el cultivo contaba con cinco años de implantado y se iniciaba la fase comercial de la producción de naranjas y la inversión adicional en las mejoras y la infraestructura llegaba a su máximo o madurez, por lo que se establece a través de una tasación por depreciación el valor de la inversión a hoy, ósea se valora al 2025 (el inicio de un periodo esta al fin del periodo anterior, como el periodo de evaluación es el 2026 su inicio es el final de 2025).
Se puede ver en la Figura 5.4 que la implantación de ambos cultivos se dio en el 2015, 11 años antes del periodo evaluación e inicio “0” del cultivo. En el año 2020, 6 años antes de evaluación y cinco años del cultivo se llegó a la plenitud de la inversión en las mejoras, es decir hasta ese punto fue el aumento o crecimiento de las mejoras. A partir de ese año se inician a depreciar (Tabla 5.19).
Figura 5.4. Inversiones en el Emprendimiento 2021_-11 a 2026_0
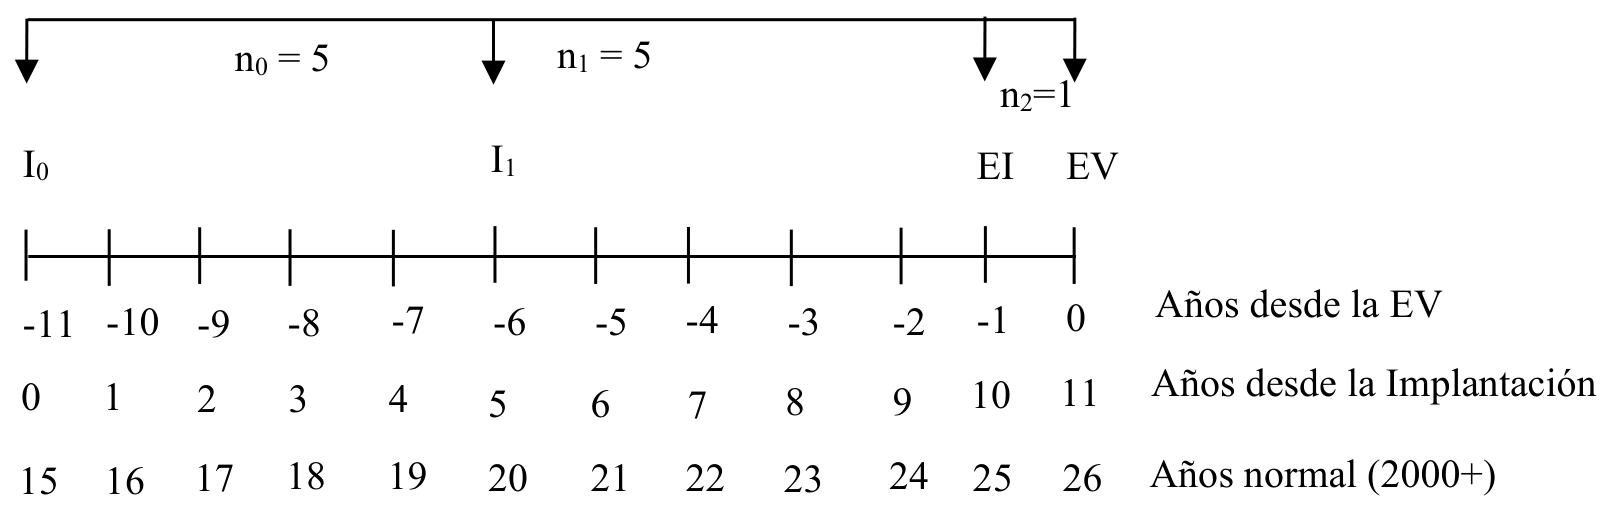
Nota: Las inversiones inician desde la implantación de los cultivos (I0) maduran o llegan a su máximo a los 5 años del cultivo (I1), a partir de ese punto se deprecian.
Tabla 5.18. Tasación por Depreciación de la Inversión en las Mejoras año 2025_-1 (₲)
| N° Descripción | Origena Valor Inicial Tabla 5.17 | Vida Útil Años | Depreciación | Uso Años | Depreciación Acumulada | Valor Libro |
|---|---|---|---|---|---|---|
| 1 Cultivo | 140.000.000 | 25 | 5.600.000 | 5 | 28.000.000 | 112.000.000 |
| 2 Alambrada perimetral | 45.000.000 | 25 | 1.800.000 | 5 | 9.000.000 | 36.000.000 |
| 3 Pozo artesiano | 75.000.000 | 25 | 3.000.000 | 5 | 15.000.000 | 60.000.000 |
| 4 Vivienda cuidador | 64.000.000 | 25 | 2.560.000 | 5 | 12.800.000 | 51.200.000 |
| Totales | 324.000.000 | 12.960.000 | 259.200.000 |
Nota: Los valores iniciales son valores a nuevo aplicando precios y costos a la Época de Evaluación.
aSe indica la Tabla de origen en este material.
En la Tabla 5.18 se puede observar que el valor libro de los bienes al inicio del 2026 es decir en el 2025 (EI) es de un poco más de ₲ 259 millones. Se establecido que los años en que será depreciados estos bienes es de 25 años. Han transcurrido cinco años desde el 2020, año en que se alcanzó la madures de la inversión en mejoras, al 2025, por lo que le restan 20 años de depreciación, valor a ser utilizado en la Tabla 5.19 para establecer el valor libro a la Época de Evaluación año “0”, es decir para el 2026.
Tabla 5.19. Tasación por Depreciación de la Inversión en las Mejoras año 2026_0 (₲)
| Nº Descripción | Origena Tabla Origen 5.18 Valor Inicial | Vida Útil Años | Depreciación | Uso Años | Depreciación Acumulada | Valor Libro |
|---|---|---|---|---|---|---|
| 1 Cultivo | 112.000.000 | 20 | 5.600.000 | 1 | 5.600.000 | 106.400.000 |
| 2 Alambrada perimetral | 36.000.000 | 20 | 1.800.000 | 1 | 1.800.000 | 34.200.000 |
| 3 Pozo artesiano | 60.000.000 | 20 | 3.000.000 | 1 | 3.000.000 | 57.000.000 |
| 4 Vivienda cuidador | 51.200.000 | 20 | 2.560.000 | 1 | 2.560.000 | 48.640.000 |
| Totales | 259.200.000 | 12.960.000 | 12.960.000 | 246.240.000 |
Nota: El valor libro de la tabla corresponde a los valores tasados a la Época de Evaluación.
aSe indica la Tabla de origen en este material.
En la Tabla 5.19 se establece el valor de las mejoras a la Época de Evaluación de ₲ 246 millones para el año 2026. Se puede ver en la Tabla 5.1 que se cuenta con valor en edificios (Mejoras) de ₲ 259 millones, sin embargo, cuenta con una depreciación acumulada de ₲ 13 millones (valor redondeado a millones) por lo que su valor a la Época de Evaluación es de ₲ 246 millones (259 – 13). Como se aplicó un año más de depreciación, a las mejoras le restan 19 años de depreciación, valor a ser utilizado más adelante en el presupuesto de depreciaciones y amortizaciones de gastos de constitución (Tabla 5.26).
En la Tabla 5.20 se deja constancia del precio unitario de la inversión una vez depreciado o tasado el bien. Esta acción se realiza para facilitar el análisis financiero, a futuro, de las inversiones y de los presupuestos operativos que este lleva aparejado como el nuevo cálculo de las depreciaciones durante el horizonte de evaluación o el periodo a presupuestar (Tabla 5.26).
Tabla 5.20. Dimensionamiento de la Inversiones en Mejoras 2026_0 (₲)
| Nº | Descripción | Origena Unidad Tabla 5.19 | Cantidad | Precio Unitario | Total |
|---|---|---|---|---|---|
| 1 | Cultivo | ha | 5 | 21.280.000 | 106.400.000 |
| 2 | Alambrada perimetral | m2 | 1.500 | 22.800 | 34.200.000 |
| 3 | Pozo artesiano | Unidad | 1 | 57.000.000 | 57.000.000 |
| 4 | Vivienda cuidador | m2 | 32 | 1.520.000 | 48.640.000 |
| Total | 246.240.000 | ||||
Nota: Los valores en la tabla corresponde a la fecha de evaluación del emprendimiento.
aSe indica la Tabla de origen en este material.
5.5.2 Inversiones en Mejoras para el Cultivo
Si bien la depreciación de un cultivo perenne como los frutales tiene establecida como vida útil diez años, según la normativa tributaria en el Paraguay (Decreto 6105, 2021), El cultivo del naranjo tiene una vida útil de 50 a 60 años y en casos especiales hasta 100 años (WIKIFARMER, 2024). Sin embargo, este parámetro trata de cultivos ya establecidos. En este sentido, para el establecimiento de las inversiones en las mejoras en el cultivo o dimensionamiento de la inversión actual en el cultivo, a la fecha de evaluación, se han sumado los valores de los costos y gastos realizados en la misma para su desarrollo.
Como puede apreciarse en la Tabla 5.21 los denominados insumos técnicos y físicos son valorados unitariamente y en su totalidad, conforme el nivel o cantidad de su utilización. Se puede ver el impacto más que significativo que ha tenido la implantación de los cultivos de Naranja y del Yvyra Pytā.
Para el cálculo de su valor se toma como criterio que los gastos realizados en el cultivo no pierden valor durante los primeros años, ya que el cultivo va creciendo (para el emprendimiento en estudio, los cultivos se implantaron diez años antes de la Época de Evaluación). Además, los insumos físicos y técnicos, en términos agropecuarios, o la mano de obra y los materiales e insumos de cultivo son valorados a precios corrientes es decir a valores hoy, adoptando similar criterio que en las proyecciones a futuro (Sapag, Sapag, & Sapag, 2014).
Tabla 5.21. Costo de instalación de los cultivos 1° año 2016_-10 (10 años antes de la EV) (₲)
| Concepto | Cantidad | Unidad | Costo Unitario | Total |
|---|---|---|---|---|
| I. Insumos Físicos | ||||
| Preparación de suelo, limpieza, encalado, arada, rastreada | 75 | Jornal | 100.000 | 7.500.000 |
| Marcación, cavado, cargado de material orgánica, plantación y riego. | 75 | Jornal | 100.000 | 7.500.000 |
| Cuidados Culturales: Carpida, fertilización, desbrote, control de | ||||
| 90 | Jornal | 100.000 | 9.000.000 | |
| hormigas, aplicación de herbicida. | ||||
| Total | 240 | 24.000.000 | ||
| II. Insumos Técnicos | ||||
| Mudas cítricos | 2.000 | Plantas | 15.000 | 29.100.000 |
| Mudas Ybyra pyta | 2.000 | Plantas | 5.000 | 10.000.000 |
| Cal Agrícola | 10.000 | Kg | 350 | 3.500.000 |
| Fertilizante Químico | 300 | Kg | 4000 | 1.200.000 |
| Fertilizante Orgánico | 20.025 | Kg | 50 | 1.001.250 |
| Insecticida | 2,5 | Litro | 100.000 | 250.000 |
| Funguicida | 2,5 | Kg | 75.000 | 187.500 |
| Acaricida | 2,5 | Litro | 100.000 | 250.000 |
| Adherente | 2,5 | Litro | 30.000 | 75.000 |
| Hormiguicida | 15 | Litro | 35.000 | 525.000 |
| Total | 46.088.750 |
Nota: Las erogaciones se han dado hace diez años, pero los costos corresponden a la época de evaluación del emprendimiento.
Tabla 5.22. Costo de instalación de los cultivos 2° año 2017_-9 (9 años antes de la EV) (₲)
| Concepto | Cantidad | Unidad | Costo Unitario | Total |
|---|---|---|---|---|
| I. Insumos Físicos | ||||
| Fertilización (3 veces) | 25 | Jornal | 100.000 | 2.500.000 |
| Carpida (2 veces) | 18 | Jornal | 100.000 | 1.800.000 |
| Desbrote (4 veces) | 10 | Jornal | 100.000 | 1.000.000 |
| Aplicación de herbicida (2 veces) | 10 | Jornal | 100.000 | 1.000.000 |
| Control de hormigas | 10 | Jornal | 100.000 | 1.000.000 |
| Pulverizaciones (4 veces) | 30 | Jornal | 100.000 | 3.000.000 |
| Total | 103 | 10.300.000 | ||
| II. Insumos Técnicos | ||||
| Fertilizante | 900 | Kg | 4000 | 3.600.000 |
| Funguicida | 3,75 | Litro | 75.000 | 281.250 |
| Acaricida | 4 | Litro | 100.000 | 400.000 |
| Adherente | 5 | Litro | 30.000 | 150.000 |
| Hormiguicida | 15 | Kg | 35.000 | 525.000 |
| Insecticida | 3,75 | Litro | 100.000 | 375.000 |
| Herbicida | 10 | Litro | 125.000 | 1.250.000 |
| Total | 6.581.250 |
Nota: Las erogaciones se han dado hace nueve años, pero los costos corresponden a la época de evaluación del emprendimiento.
Tabla 5.23. Costo de instalación de los cultivos 3° año 2018_-8 (8 años antes de la EV) (₲)
| Concepto | Cantidad | Unidad | Costo Unitario | Total |
|---|---|---|---|---|
| I. Insumos Físicos | ||||
| Fertilización (3 veces) | 30 | Jornal | 100.000 | 3.000.000 |
| Limpieza e/hileras (2 veces) | 45 | Jornal | 100.000 | 4.500.000 |
| Desbrote (4 veces) | 10 | Jornal | 100.000 | 1.000.000 |
| Pulverizaciones (4 veces) | 12 | Jornal | 100.000 | 1.200.000 |
| Control de hormigas | 10 | Jornal | 100.000 | 1.000.000 |
| Aplicac. de herbicidas (2 veces) | 10 | Jornal | 100.000 | 1.000.000 |
| Total | 117 | 11.700.000 | ||
| II. Insumos Técnicos | ||||
| Concepto | Cantidad | Unidad | Costo Unitario | Total |
| Fertilizante | 1.500 | Kg | 4000 | 6.000.000 |
| Funguicida | 5 | Litro | 75.000 | 375.000 |
| Acaricida | 5 | Litro | 100.000 | 500.000 |
| Adherente | 10 | Litro | 100.000 | 1.000.000 |
| Hormiguicida | 10 | Kg | 30.000 | 300.000 |
| Aceite emulsionable | 15 | Kg | 35.000 | 525.000 |
| Micro elementos | 14 | Litro | 35.000 | 490.000 |
| Herbicida | 10 | Litro | 60.000 | 600.000 |
| Cal agricola | 1500 | kg | 350 | 525.000 |
| Estiercol | 4500 | kg | 1000 | 4.500.000 |
| Total | 14.815.000 |
Nota: Las erogaciones se han dado hace ocho años, pero los costos corresponden a la época de evaluación del emprendimiento.
Se puede observar que para el segundo año de la instalación del cultivo estos costos se han reducido en menos del 30% que para el primer año a causa principalmente de que ya no es necesaria la implantación de los plantines para ambas especies (Tabla 5.22).
Para el tercer año de instalación del cultivo los costos se han reducido en comparación del primer año, pero han aumentado con respecto del segundo año, esto es debido a que las plantas cuentan con el desarrollo necesario para recibir los insumos necesarios para su edad adulta (Tabla 5.23). En este tercer periodo la necesidad de insumos y de trabajo sobre los cultivos se estabiliza, por lo que para los siguientes años los costos incurridos serian del mismo monto.
Puede apreciarse en la Tabla 5.24 los costos de implantación del cultivo representan un valor mayor en los primeros años, estabilizándose a partir del tercero. Se puede decir que el valor inicial o valor a nuevo del cultivo seis años antes de la Época de Evaluación es de ₲ 140 millones de guaraníes (Tabla 5.16), el cual una vez depreciado o tasado cuenta con valor de poco más de ₲ 106 millones al momento de la Época de Evaluación (Tabla 5.19), valor aplicado para establecer la inversión inicial para el año de evaluación 2026. Similar operación se realiza para los otros componentes de las Mejoras.
Tabla 5.24. Inversiones en Mejoras por el Cultivo 2020_-6 (6 años antes de la EV) (₲)
| Cultivo | Años Evaluación | Normal | Rubro | Unidad | Cantidad | Costo unitario | Costo total |
|---|---|---|---|---|---|---|---|
| 1 | -10 | 2016 | Jornales | Jornales | 240 | 100.000 | 24.000.000 |
| Insumos | Global | 1 | 46.987.500 | 46.088.750 | |||
| 2 | -9 | 2017 | Jornales | Jornales | 103 | 100.000 | 10.300.000 |
| Insumos | Global | 1 | 6.581.250 | 6.581.250 | |||
| 3 | -8 | 2018 | Jornales | Jornales | 117 | 100.000 | 11.700.000 |
| Insumos | Global | 1 | 14.815.000 | 14.815.000 | |||
| 4 | -7 | 2019 | Jornales | Jornales | 117 | 100.000 | 11.700.000 |
| Insumos | Global | 1 | 14.815.000 | 14.815.000 | |||
| 5 | -6 | 2020 | Jornales | Jornales | 117 | 100.000 | 11.700.000 |
| Insumos | Global | 1 | 14.815.000 | 14.815.000 | |||
| Total | 140.000.000 |
Nota: Las erogaciones se han dado en periodos anteriores, pero se valoran a costos que corresponden a la época de evaluación.
En las mejoras por el cultivo se introducen los gastos o costos incurridos en el periodo no comercial del cultivo, periodo que corresponder a los cinco primeros años desde la implantación (Tabla 5.24). Se ha considerado al cultivo como inversión en el establecimiento de una planta productora, a manera de facilitar los cálculos y no tratar de dársele un sentido técnico correcto, sino más bien de un cálculo matemáticamente correcto. Las mejoras también se construyen (por así decirlo) y se deprecia como las edificaciones, es decir, cuenta con una etapa de construcción, el cual puede ser de años y una etapa de uso, en la cual se da la depreciación del bien.
Se ha dado gran importancia al establecimiento de nivel de inversión en los cultivos considerando que es una producción silvoagricola de tipo “Sistemas Agroforestal Simultáneo”, considerando que se integra simultáneamente árboles maderables y frutales (FAO, 2024).
5.5.3 Capital de Trabajo
Como se mencionó anteriormente el emprendimiento ya se encuentra en marcha y al periodo de evaluación el cultivo de naranjas ya cuenta con diez años, por lo que ya se encuentra a nivel de producción comercial estable. Los costos de capital de trabajo por tanto corresponden al 100 % de la capacidad productiva de la naranja. Por otra parte, el cultivo forestal prácticamente no requiere más cuidados que el que recibe residualmente por el cultivo de naranjas y costos por eventuales podas podrían estar compensados por los ingresos generados por ello.
Tabla 5.25. Proyección de Capital de Trabajo 2027_1 (₲)
| Items | Descripción | Origen a | Monto |
|---|---|---|---|
| 1 | Materia Prima e Insumos | Tabla 5.5/2 | 8.397.200 |
| 2 | Mano de Obra Directa | Tabla 5.6/2 | 32.400.000 |
| 3 | Mantenimiento | Tabla 5.7/2 | 8.480.000 |
| 4 | Sueldos | Tabla 5.8/2 | 32.400.000 |
| 5 | Suministros de Oficina | Tabla 5.8/2 | 3.000.000 |
| 6 | Servició Públicos | Tabla 5.8/2 | 1.232.400 |
| 7 | Combustible y Lubricantes | Tabla 5.8/2 | 450.000 |
| Total Capital Operativo | 86.359.600 | ||
Nota: Se aplica el método de desfase (Sapag, Sapag, & Sapag, 2014, pág. 208).
a Se indica la tabla de origen y la división con el factor de desfase 2 (12/6).
Si bien el caso presentado es de una producción en conjunto de maderables y fruta de naranja, es la producción de naranjas la que permite ingresos anuales estables. El cultivo de naranja es de una variedad precoz y tempranera “la Bahía”, para ingresar en el mercado entre los meses de marzo, abril y mayo, período de gran déficit de la fruta (Galarza, 2022). Considerando este hecho, se requeriría de casi seis meses para obtener ingresos suficientes para financiar el capital de trabajo. Por ello se ha optado por considerar para el cálculo del Capital de Trabajo la mitad de los costos operativos anual (Tabla 5.25). Solo se aplican las cuentas que representas erogaciones de dinero, la depreciación es uno de los ítems que no representa salida de dinero en el periodo.
Se podría argumentar que la apreciación es incorrecta, que podrían ser menos meses de desfase, ya que solo en la cosecha hay un sobre esfuerzo. Sin embargo, la cosecha llegaría luego de nueve meses del último ingreso, además en primera instancia se genera inventario por la cosecha, para luego generar, además de ingresos, cuentas por cobrar, de cobro en meses posteriores.
5.5.4 Depreciaciones y Amortizaciones
En cuantos las depreciaciones se han hablado bastante en el dimensionamiento de la inversión (Tabla 5.17, Tabla 5.18, Tabla 5.19 y Tabla 5.20), por lo que, la Tabla 5.26 se limita a presentar los Valores Iniciales valorados al año 2026_0 y el Valor Libro de los mismos para el año 2027_1, con la Depreciación para ese periodo los, cuáles serán usadas en las proyecciones.
Tabla 5.26. Proyección de Depreciaciones y Amortizaciones 2027_1 (₲)
| N° | Descripción Equipamiento | Origena | Valor Inicial | Vida Útil Años | Depreciación | Amortiza ción ción | Valor Libro |
|---|---|---|---|---|---|---|---|
| 1 | Máquinas y Equipos | T1 | 18.000.000 | 9 | 2.000.000 | 16.000.000 | |
| 2 | Equipos de Oficina | T2 | 8.000.000 | 4 | 2.000.000 | 6.000.000 | |
| 3 | Vehículos | T3 | 40.000.000 | 4 | 10.000.000 | 30.000.000 | |
| 4 | Edificio (Mejoras) | Tabla 5.20 | 246.240.000 | 19 | 12.960.000 | 233.280.000 | |
| 5 | Terrenos | T5 | 600.000.000 | 600.000.000 | |||
| Gastos Previos | T23 | 0 | 4 | – | – | ||
| Totales | 912.240.000 | 26.960.000 | – | 885.280.000 | |||
Nota: Los años de vida útil debieran ser establecidos según criterios técnicos.
a Se indica la tabla de origen, según planilla electrónica modelo (Peña Cardozo, 2026).
Las depreciaciones y amortizaciones tienen consecuencias en el nivel de inversión en el emprendimiento. En el caso de la depreciación de bienes del activo fijo conlleva al reconocimiento del deterioro de estos equipos. El terreno si bien parte del activo fijo no se ve afectado por este deterioro (Tabla 5.26).
5.6 Presupuesto Financiero
La esencia del presupuesto financiero surge de la información generada por el presupuesto de operación. Es necesario considerar que son tres grandes planes los que engloban un modelo de planeación: el plan de mercados, el de requisitos de insumos y el financiero. Los dos primeros constituyen la base para elaborar el presupuesto de operación y, una vez que éste ha sido integrado, se utiliza como referencia para elaborar el presupuesto financiero que, junto con el de operación, constituye la herramienta por excelencia para traducir, en términos monetarios, el diseño de acciones que habrán de realizarse de acuerdo con la última etapa del modelo de planeación estratégica analizado al inicio de este capítulo (Ramírez Padilla, 2008, pág. 263).
5.6.1 Análisis de Fondos y Flujo de Fondos
Si bien los presupuestos fueron presentados anteriormente en este capítulo, tomando en cierta medida los hechos del pasado. Se presenta aquí un análisis de las entradas y salidas de dinero, es decir las fuentes y usos de fondos. Si bien el Estado de Flujo de Efectivo es el instrumento actual para el análisis de las entradas y salidas de efectivo, existió un instrumento denominado “estado de flujo de fondos”, este resulta interesante en el ámbito académico, como un elemento más para el análisis.
Hasta 1989, se requería que todas las corporaciones estadounidenses presentaran, en sus reportes anuales, un estado de flujo de fondos además de balance general y el estado de pérdidas y ganancias. El estado de flujo de efectivo ahora sustituye oficialmente al estado de flujo de fondos en los reportes anuales. El propósito de los estados de flujo de efectivo es reportar los flujos que entran y salen de la empresa —no el flujo de fondos— clasificados en tres categorías: actividades de operación, de inversión y financieras. Aunque este estado financiero sin duda sirve como ayuda para analizar las percepciones y los desembolsos de efectivo, se omiten la inversión importante del periodo actual y las transacciones financieras que no se hacen en efectivo. Por consiguiente, el analista todavía tendrá que preparar un estado de flujo de fondos para la compañía con la finalidad de comprenderlos mejor. (Van Horne & Wachowitz Jr., 2010, pág. 170)
5.6.1.1 Flujo de Fondos
El análisis del flujo de fondos puede realizarse a partir de la información del balance y el estado de resultados cerrados. Como se mencionó anteriormente en emprendimientos agropecuarios pequeños pueden no existir estos informes. Por lo que toca estimas sus valores para establecer la situación patrimonial del emprendimiento. En la Tabla 5.27 se puede ver los movimientos estimados al inicio del emprendimiento. El periodo de evaluación es el “0” el hoy hipotético. Esto es debido a que se está analizando el flujo de fondos ya realizado del emprendimiento. Los datos para el mismo fueron obtenidos de la Tabla 4.11, del capítulo 4.
En la Tabla 5.28 se pueden observar las Fuentes y los usos para el emprendimiento en estudio. Toda disminución en activos y amento de pasivos es una fuente; todo aumento de activo y disminución de pasivos es un uso9.
Tabla 5.27. Cambios en el Balance General de los años 2025_-1 a 2026_0 (MM₲)
| Descripción ACTIVO | Año -1a 2025 | Año 0 2026 | Dirección del Cambio | Fuentes | Cambios Usos |
|---|---|---|---|---|---|
| Activo corriente | |||||
| Caja y banco | 45 | 74 | + | 29 | |
| Cuentas por cobrar | 28 | 28 | = | 0 | |
| Inventario | 20 | 20 | = | 0 | |
| Activo Fijo Neto | 939 | 912 | – | 27 | |
| PASIVO | |||||
| Pasivo corriente | |||||
| Proveedores | 20 | 20 | = | 0 | |
| Impuesto a la renta a pagar | 6 | 8 | = | 2 | |
| Participación | |||||
| Capital | 950 | 1.006 | + | 56 | |
| Utilidad del Ejercicio | 56 | 56 | |||
| Utilidad retenida | |||||
| Saldo | 85 | 85 |
Nota: Elaborado según el modelo de Van Horne (2010, pág. 172)
a El periodo “-1” no es el periodo de evaluación, sino el 0. Esto es debido que se está analizando el flujo de fondos ya realizado del emprendimiento
Particular punto es que la disminución de activos fijos se debe consolidar con la depreciación en el Estado de Flujo de Efectivo (Tabla 5.30). Esto es debido a que, en los cálculos intensionales, suelen existir compensaciones exactas, es decir la disminución de los activos ha sido compensada por la depreciación (₲ 27 millones), que al no ser salida de dinero fue a aumentar el monto de dinero disponible en el emprendimiento. De cierta forma esto indica que hay más dinero o disponibilidades de las necesarias y esta información ya puedo usarse para la toma de decisiones. Sin embargo, tal como se presenta la Tabla 4.11 para el 2026 se tomó la decisión de una desinversión, ya que el Activo Finjo del 2025 de ₲ 939 paso al 2026 a ₲ 912, una disminución precisamente en la medida de la depreciación.
Pareciera en la Tabla 5.28 que se ha aplicado utilidades del ejercicio anterior para integrar el capital por ₲ 56 millones, sin embargo, este movimiento es solo de neutralización. No es por un aumento o disminución de los resultados del periodo. Esto deja al emprendimiento con un aumento de ₲ 29 millones en efectivo, procedentes en parte por la desinversión en activos de ₲ 27 millones, además de un aumento en impuestos a pagar de ₲ 2. Se han mantenido constantes los montos de las demás cuentas.
Tabla 5.28. Fuentes y Usos Básico del Estado de Fondos para el año 2026_0 (MM₲)
| Fuentes | Usos | ||
|---|---|---|---|
| Disminución, activos fijos netos | 27 | ||
| Aumento, efectivo | 29 | ||
| Aumento, cuentas por pagar | 0 | Aumento, cuentas por cobrar | 0 |
| Aumento, impuestos acumulados | 2 | Aumento, inventarios | 0 |
| Aporte de Capital | 56 | Disminución, utilidades del ejercicio | 56 |
| Saldo | 85 | 85 |
Nota: Elaborado según el modelo de Van Horne (2010, pág. 173)
Para deshacer el efecto contable en la depreciación se exponer en la Tabla 5.29 los componentes que le dan origen, es decir las depreciaciones y el aumento o disminución en efectivo realizado al Activo Fijo. Además, se expone el efecto causado por la distribución de dividendos o anticipos realizados a cuenta de dividendos (Van Horne & Wachowitz Jr., 2010).
Se ve que el emprendimiento reportó que su flujo de efectivo fue de ₲ 101 millones. De este flujo no se ha aplicado nada en compra de en nuevos activos fijos, además se tomó el efectivo generado en el año de ₲ 72 millones para anticipar dividendos por ₲ 72 millones. Esto deja al emprendimiento con un aumento de ₲ 29 millones en efectivo, procedentes en parte por la desinversión en activos de ₲ 27 millones, además de un aumento en impuestos a pagar de ₲ 2. Se han mantenido constantes los montos de las demás cuentas.
Tabla 5.29. Estado de Fuentes y Usos de Fondos para el año 2026_0 (MM₲)
| Fuentes | Usos | ||
|---|---|---|---|
| Fondos suministrados por operaciones | |||
| Ganancia neta | 72 | Dividendos | 72 |
| Depreciación | 27 | Adiciones a activos fijos | 0 |
| Aumento, efectivo | 29 | ||
| Aumento, cuentas por pagar | 0 | Aumento, cuentas por cobrar | 0 |
| Aumento, impuestos acumulados | 2 | Aumento, inventarios | 0 |
| Saldo | 101 | 101 |
Nota: Elaborado según el modelo de Van Horne (2010, pág. 173)
En análisis de fuentes y usos de fondos, es útil colocar los dividendos en efectivo opuestos a las ganancias netas, y las adiciones a los activos fijos opuestas a la depreciación. Hacer esto permite al analista evaluar con facilidad ambas cantidades del pago de dividendos y el incremento neto (o disminución) en los activos fijos. (Van Horne & Wachowitz Jr., 2010, pág. 175)
Se ve que las ganancias del periodo de ₲ 72 millones fueron a parar en el anticipo de dividendos. Esta particularidad se puede dar en un emprendimiento de tipo microagronegocio. La distribución de utilidades, en un emprendimiento agropecuario pequeño, es tan simple como que el dueño retire o utilice todos los fondos no aplicados para las transacciones del negocio, es decir los toma como si fuera dinero propio. Hay que recordad nuevamente que, en el caso de empresas unipersonales, el emprendedor es toda la empresa y aunque fuera un manejo inadecuado de los fondos de una empresa un emprendimiento unipersonal carece de las formalidades de una empresa y estándares de una corporación.
En el caso del emprendimiento estudiado, se considera que ha anticipado todas las ganancias del periodo en la forma de adelanto de dividendos, es una señal de que la retención siquiera en este periodo de esos fondos significaría que el emprendimiento operaria de forma ineficiente, y esto debido a que el mismo ha llegado a su madures, es decir el cultivo está en etapa comercial. Sin embargo, la continua desinversión en activos podría llevar al emprendimiento a no contar con activos productivos necesarios para el manejo de la producción, esto es poco significativo si se realiza solo un año.
5.6.1.2 Estado de Flujo de Efectivo
El Estado de Flujo de Efectivo muestra el movimiento de dinero en tres tipos de actividades: operativas, de inversión y de financiamiento. Los componentes de este se han visto en un capítulo anterior, en la Tabla 4.5. Si bien la Tabla 5.30 es la representación adecuada de un Estado de Flujo de Efectivo, por el método directo, el de uso oficial en el Paraguay, no es un formato adecuado para las proyecciones en cuanto a valor de negocio o valor de la empresa, por lo que, se realizan algunos ajustes para su utilización en las finanzas, en el punto siguiente. Hasta este punto se tratan de hechos del pasado, informados por el área de contabilidad o su equivalente.
Tabla 5.30. Estado de Flujo de Efectivo año 2026_0 (Método Directo) (MM₲)
| Descripción | Monto |
|---|---|
| Actividad Operativa | 101 |
| Cobros Netos | 280 |
| Pagos Netos | -97 |
| Egresos Ordinarios Pagados | -74 |
| Impuestos | -8 |
| Actividad de Inversión | 0 |
| Compras Netas de Bienes de Uso | 0 |
| Actividades de Financiamiento | -72 |
| Integración de Capital | |
| Pago de Dividendo | -72 |
| Aumento en los Fondos | 29 |
| Fondos al Inicio | 45 |
| Fondos al Cierre | 74 |
Nota: Este estado corresponde a un año cerrado y no a una proyección.
En la Tabla 5.30 se ve que el emprendimiento reportó que su flujo de efectivo por actividades de operación fue de ₲ 101 millones. De este flujo no se ha aplicado en compra de en nuevos activos fijos, además se tomó el efectivo generado el año 2026 periodo “0” de ₲ 72 millones para adelantar dividendos por ₲ 72 millones. Esto deja al emprendimiento con un aumento de ₲ 29 millones en efectivo, que en parte se da por la decisión de la desinversión en activos de ₲ 27 millones, además de un aumento en impuestos a pagar de ₲ 2. Con esto el emprendimiento cuenta con un saldo de ₲ 74 millones para cubrir las transacciones.
Evidentemente el estado de flujo de efectivo da casi la misma información reunida para el análisis de fuentes y usos del estado de fondos. Sin embargo, con el método directo de presentación del flujo de efectivo se obtiene algunos detalles más que no necesariamente se derivan de un análisis de los simples cambios en el balance general.
5.6.2 Estudio y Proyección de Flujos de Efectivo
Tabla 5.31. Balance General Proyectado 2027_1 (MM₲)
| Año 0 | Año 1 | |||
|---|---|---|---|---|
| Ítem | ||||
| Descripción | Origena | 2026 | Criterios de Proyección | 2027 |
| s | Cerrado |
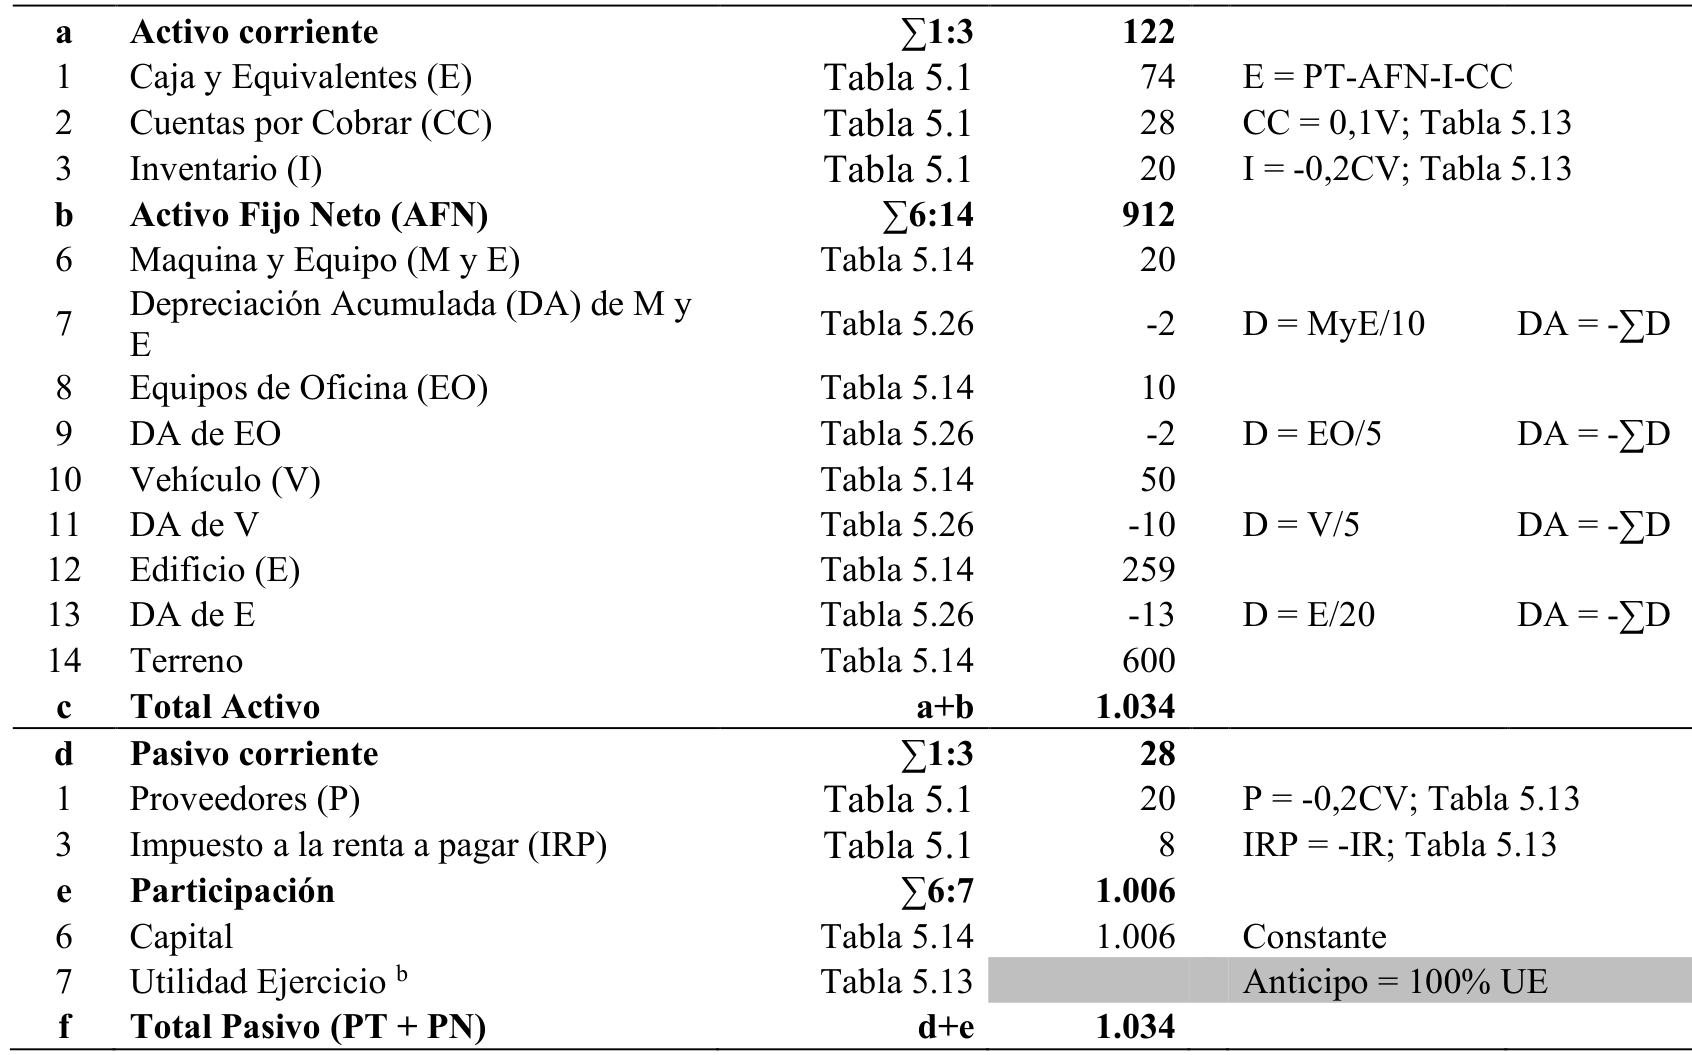
149 101 28 20 885 20
-4
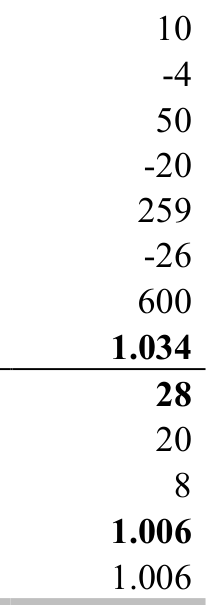
1.034
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento, solo se presentan los rubros con saldos.
a Se indica la tabla de origen, así como indicaciones de cómo obtener los resultados.
b Se estima anticipar el 100% de los resultados en la forma de anticipos de dividendo del mismo periodo proyectado.
El presupuesto de efectivo es multifacético: tiene mucho que ofrecer a la administración de una empresa para el desarrollo de la tarea de coordinación y conducción hacia la posición en que logre alcanzar su máximo valor. Este presupuesto lo desarrolla normalmente el tesorero de la empresa, quien depende del director de finanzas y tiene a su cargo la administración de la liquidez de la compañía. El presupuesto de efectivo se podría definir como un pronóstico de las entradas y salidas de efectivo que diagnostica los faltantes o sobrantes futuros y, en consecuencia, obliga a planear la inversión de los sobrantes y la recuperación-obtención de los faltantes. (Ramírez Padilla, 2008, pág. 264)
Para las proyecciones del flujo de efectivo se ha optado por el “Método de Balance Proyectado” (Ramírez Padilla, 2008, pág. 273). La Tabla 5.31 muestra los datos para el Balance y las proyecciones para el primer año de evaluación. Se expresan además los criterios de proyección. En nivel de Caja y Equivalentes (E) se establece por diferencia (E = PT-AFN-I-CC).
Para la mayoría de las partidas se ha optado por proyectar su valor según su proporción con otras cuentas, cuyo calculo es más mesurable. Las Cuentas por Cobrar (CC) representa el 10% de las Ventas (V) proyectadas para el primer año (Tabla 5.13) (CC = 0,1×V). Las depreciaciones por otra parte deben ser calculadas según los años de vida útil (Tabla 5.26) en base a una depreciación lineal sin valor residual para facilitar la operación (Enciso & Peña, 2022).
Tabla 5.32. Proyección de pago de Dividendos para el año 2027_1 (₲)
| Items | Descripción | Origena | Año 0 2026 | Año 1 2027 |
|---|---|---|---|---|
| 1 | Utilidad del Ejercicio (UE) | Tabla 5.13 | 71.945.863 | 71.945.863 |
| 2 | Porcentaje | 100% | 100% | |
| 3 | Anticipo de Dividendo | 1*2 | 71.945.863 | 71.945.863 |
| 4 | UE en el Balance | 1+3 | 0 | 0 |
| 5 | Utilidad del Ejercicio Anterior | |||
| 6 | Porcentaje de Dividendos | |||
| 7 | Dividendos | 5*6 | ||
| 8 | Utilidad Retenida | 5+7 | 0 | 0 |
Nota: Las proyecciones son para el año 1.
a Indica la tabla de origen, así como indicaciones de cómo obtener los valores.
Como el cultivo ha llegado a su etapa de madurez comercial, sus resultados son estables. En ambos años la “Utilidad del Ejercicio es de 72 millones (Tabla 5.33). En un emprendimiento agropecuario pequeño todas las ganancias o remanentes son del dueño, y este a optado por anticiparse todos los resultados, por lo que el saldo de la cuenta Resultados del Ejercicio es de cero “0”. Para el siguiente año ha proyectado anticiparse los dividendos (anticiparse los resultados del mismo periodo). Esta proyección de dividendos se puede ver en la Tabla 5.32.
Tabla 5.33. Informe de Resultados proyectado para el año 2027_1 (MM₲)
| Ítems | Descripción | Origena | Año 2026 | Año 2027 |
|---|---|---|---|---|
| 1 | Ventas (V) | Tabla 5.3 | 280 | 280 |
| 2 | Costo de Ventas (CV) | Tabla 5.11 | -99 | -99 |
| 3 | Utilidad Bruta | 1+2 | 181 | 181 |
| 4 | Gastos de Administración (GA) | Tabla 5.8 | -73 | -73 |
| 5 | Gastos de Venta (GV) | Tabla 5.8 | -1 | -1 |
| 6 | EBITDA | 3+4+5 | 107 | 107 |
| 7 | Depreciaciones del Activo Fijo | Tabla 5.26 | -27 | -27 |
| 8 | Amortizaciones Gastos de Constitución | |||
| 9 | Utilidad Operativa (EBIT) (UAII) | 6+7+8 | 80 | 80 |
| 10 | Gastos Financieros | T18 | ||
| 11 | Utilidad Antes de Impuestos (EBT) | 9+10 | 80 | 80 |
| 12 | Impuesto a la Renta (IR)b | -0,1EBT | 8 | 8 |
| 13 | Utilidad Neta / Ut. del Ejercicio | 11+12 | 72 | 72 |
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento, solo se presentan los rubros con saldos.
a Se indica la tabla de origen, así como indicaciones de cómo obtener los resultados.
Casi todas las cuentas se encuentran al mismo nivel del primer año, salvo aquellas cuentas que tienen relación con un aumento en los fondos por los resultados obtenidos. El monto de “Caja y Equivalentes” ha aumentado, señalando que han aumentado los fondos y pueden ser aplicadas en otros rubros, acción necesaria si se quiere optimizar los resultados. Por otra parte, el monto del “Activo Fijo Neto” ha disminuido en la medida de la depreciación, lo cual como se indicó anteriormente es una desinversión.
Sin embargo, la desinversión activos fijos puede ser perfectamente neutralizada con la adquisición de nuevos activos fijos, en un monto tanto o más que la medida de la depreciación, comprándolas o activando gastos de mantenimiento mayores (algo parecido a la valoración del cultivo elaborado en el capítulo anterior). Los fondos para esto ya se encuentran disponibles en cada periodo, dado que el saldo de efectivos o disponibilidades a aumentado. Esta acción no afecta al flujo de caja libre (Tabla 5.35) y por lo tanto no afectaría el establecimiento del valor de negocio.
5.7 Valor de negocio del Emprendimiento
Para la valoración de un emprendimiento se podría recurrir a varias formas. En el ámbito financiero se considera que el valor de una empresa se puede obtener al “calcular el valor presente de los flujos de efectivo futuros” (Ross, Westerfield, & Jaffe, 2012, pág. 120). “El principio fundamental de las finanzas es que el precio verdadero o correcto de un activo es igual al valor presente de todos los flujos de efectivo que el poseedor del activo espera recibir durante su vida.” (Fabozzi, 1996, pág. 195).
5.7.1 Flujos de Caja Relevantes
La identificación de los flujos de efectivo relevantes implica determinar el conjunto específico de flujos de efectivo que debería tomarse en cuenta para la toma de decisiones. En este sentido, se busca determinar el valor de negocio del emprendimiento, por lo que se tienen en cuenta los flujos de efectivo que afectan a todo el negocio y no en particular a los inversionistas.
Un primer grupo de flujos a observar es del Capital de Trabajo, que se define como la diferencia entre el Activo Corriente y el Pasivo corriente. Su desarrollo esperado en las proyecciones indica el nivel de inversión que el emprendimiento destina a las partidas corrientes o Activo Corriente. En general, parte de este capital es proporcionado por los proveedores y otros acreedores corrientes. Otro grupo de análisis es el de los Activos a Largo Plazo, que se compone de dos elementos: el Activo Fijo y de Otros Activos a Largo Plazo.
Se puede observar en la Tabla 5.34 que los flujos de mayor impacto son los del Activo Fijo, tal cual se ve en el Balance General (Tabla 5.31) y Estado de Resultado Proyectado (Tabla 5.33). Los movimientos expresados en valores negativos representan salidas de dinero o fondos, mientras que los valores positivos representan entradas de dinero o fondos. Sin embargo, no todos los movimientos positivos se traducen en entradas de dinero; ya en el caso del punto 5, este representa valores al inicio, el cual tienen por fin netear la salida de fondos en un periodo específico, excluyendo el componente del periodo anterior.
Para el valor negativo del punto 7, correspondiente a “Depreciación y Amortizaciones” busca netear los movimientos del Activos Fijo. En el caso del punto 4, de Cambios en el Capital de Trabajo, indica las inversiones sucesivas en el capital de trabajo por parte del emprendimiento. En el caso del punto 12, es igual al punto 8, ya que no existen otros activos a largo plazo.
Tabla 5.34. Fuentes y Usos del Balance General 2026_0 a 2027_1 (MM₲)
| Ítems | Descripción Capital de Trabajo | Origena | Año 0 2026 | Año 1 2027 |
|---|---|---|---|---|
| 1 | Activo Corriente | -Tabla 5.31; a | -122 | -149 |
| 2 | Pasivo Corriente | Tabla 5.31; d | 28 | 28 |
| 3 | Saldo de Capital de Trabajo | 1+2 | -94 | -121 |
| 4 | Cambios en el Capital de Trabajo Activo a Largo Plazo | 3k-3k-1 | -94 | -27 |
| 5 | Activo Fijo Neto al Inicio | Tabla 5.31; bn-1 | 0 | 912 |
| 6 | Activo Fijo Neto al Cierre | -Tabla 5.31; bn | -912 | -885 |
| 7 | Depreciaciones + Amortizaciones | Tabla 5.33; 7 | -27 | -27 |
| 8 | Cambio en Activo Fijo | 5+6+7 | -939 | – |
| 12b | Cambio en el Activos a Largo Plazo | 12=8 | -939 | – |
Nota: Adatado de Ross et al. (2012).
a Se indica la tabla de origen, así como indicaciones de cómo obtener los valeres.
b El emprendimiento no cuenta con otros activos a largo plazo, por lo que no se muestras los demás numerales.
5.7.2 Flujo de Efectivo proyectado
Ya se realizaron todas las proyecciones necesarias y se han establecido los flujos relevantes o incrementales a futuro (Tabla 5.34), donde se presenta el flujo de efectivo neto proyectado del emprendimiento. Se puede observar en la Tabla 5.35 que se ha tomado como primer dato el valor de la Utilidad Antes de Intereses e Impuestos (UAII o EBIT) del estado de resultado proyectado (Tabla 5.33) debido a que se estima el valor financiero del emprendimiento y no el valor de éste para los inversionistas.
Por otra parte, se toman los demás datos del análisis de los flujos incrementales (Tabla 5.34). En este sentido es necesario el cambio del signo de la depreciación y amortizaciones, o en otras palabras reconocer que las depreciaciones y amortizaciones no constituyen salidas de dinero para el periodo considerado y por lo tanto deben volver a ser cargados en el flujo de efectivo.
Por las cualidades de este flujo de efectivo, se puede afirmar que el flujo del primer año es la medida de la inversión inicial o la inversión en el emprendimiento. Por lo que, para establecer el valor del emprendimiento este flujo no debe ser considerado al momento de realizar la actualización de los flujos de efectivo futuros. En otras palabras, se puede considerar que la medida de inversión actual en el emprendimiento es de ₲ 934 millones de guaraníes, el cual corresponde al flujo de efectivo del primer período considerado (Tabla 5.35).
Tabla 5.35. Flujo de Caja Libre Proyectado del Emprendimiento 2026_0 a 2027_1 (MM₲)
| Ítems | Descripción | Origena | Año 0 2026 | Año 1 2027 |
|---|---|---|---|---|
| 1 | El EBIT o UAII | Tabla 5.33; 9 | 80 | 80 |
| 2 | Impuestos (EBIT×-t) (t = 10%) | 0,1EBIT | 8 | 8 |
| 3 | Margen Operacional después de Impuestos | 1+2 | 72 | 72 |
| – | ||||
| 4 | Depreciaciones + Amortizaciones | Tabla 5.34; 7 | 27 | 27 |
| 5 | Cambios en el Capital de Trabajo | Tabla 5.34; 4 | -94 | -27 |
| 6 | Cambio en el Activos a Largo Plazo | Tabla 5.34; 12 | -939 | 0 |
| 7 | Flujos de caja libre (FE) | ∑3:6 | -934 | 72 |
Nota: Adatado de Ross et al. (2012).
a Se indica la tabla de origen, así como indicaciones de cómo obtener los resultados.
5.7.3 Valor de Negocio del emprendimiento
Si bien se mencionó en el punto anterior que el primer flujo no se tiene en cuenta para la determinación del valor de negocio, el año base considerado debe persistir, porque representa el momento actual al cual será actualizado el flujo de efectivo proyectado para el segundo año.
En la Tabla 5.36 se presenta como primer dato los resultados del flujo de efectivo establecido para el emprendimiento (Tabla 5.35). A este flujo de efectivo se le aplica un factor de descuento el cual corresponde al efecto causado por la tasa requerida o de oportunidad para el emprendimiento (Ecuación 5.1)
Ecuación 5.1. Factor de Descuento
FDk = (1+i)-k
En donde el Factor Descuento para un periodo determinado (FDk) está dado por el valor entero más la tasa requerida elevada a la potencia negativa del periodo considerado (k). El factor de valor presente o factor de descuento “Es el factor que se usa para calcular el valor presente de un flujo de efectivo futuro” (Ross, Westerfield, & Jaffe, 2012, pág. 98).
Un punto interesante de este factor de descuento o actualización lo constituye la tasa de descuento o tasa requerida (i). Si bien los materiales bibliográficos utilizan normalmente el signo “r” para el costo de oportunidad esto es solo para diferenciarlo de la tasa de un préstamo o tasa de impuesto u otro tipo de tasas (Ross, Westerfield, & Jaffe, 2012; Fabozzi, 1996; Weston & Brigham, 1994).
Puesto que es una empresa que no cotiza en la bolsa, como tampoco el dueño cuenta con otros activos financieros, se tomó la decisión de aplicar la tasa de la Rentabilidad de los Activos (RA) o “Retorno sobre los activos (ROA, por las siglas de return on assets)” (Ross, Westerfield, & Jaffe, 2012, pág. 55). En este sentido, la tasa de ROA es de cerca del 4% según el análisis de tendencias realizado al mismo emprendimiento en el capítulo 4 (Tabla 4.17). Si bien la tasa media es de 4,11% se aplicó el 4%, por un redondeo simple.
No se aplica una tasa WACC (promedio de tasas, por sus siglas en inglés) debido a que la decisión de los encargados del emprendimiento no es el financiamiento con deudas a largo plazo para financiar la actividad del emprendimiento. Si bien podría contar con deudas con entidades financieras sometidas a una tasa, estas no contarían si son a corto plazo, liquidables en un solo periodo.
Calculados los flujos de efectivo descontados del horizonte de evaluación (FED), se halla el valor descontado terminal (VDT). El VDT representa el valor actualizado de la perpetuidad del último flujo de efectivo, asumiendo que la empresa opera indefinidamente (Ross, Westerfield, & Jaffe, 2012). Para ello, se aplica la fórmula de perpetuidad constante al último flujo de efectivo y este valor a su vez se actualiza al periodo cero del horizonte de evaluación, año uno en este caso. Contando con estos valores, se suma el VDT al FED para obtener el Valor de Negocio.
En la Tabla 5.36 se puede observar que el Valor Presente Neto del emprendimiento asciende a la suma de ₲ 13 millones de guaraníes. Este monto excede al monto que podría considerarse para las inversiones en el emprendimiento de ₲ 1.337 millones de guaraníes.
Tabla 5.36. Valor Actual Neto del Emprendimiento 2026_0 (MM₲)
| Ítems | Descripción | Origena | Año 0 2026 | Año 1 2027 |
|---|---|---|---|---|
| 1 | Flujos de caja libre (FE) | Tabla 5.35 | -934 | 72 |
| 2 | Factor de Actualización (FA) (i = 4%) | (1+i)-k | 1,04-0 | 1,04-1 |
| 3 | Flujo de Efectivo Actualizado (FEA) | 1×2 | -934 | 69 |
| 4 | Sumatoria de FEA (∑FEA) | ∑FED | -865 | |
| 5 | Valor Terminal (VT) | FEn/i | 1.800 | |
| 6 | Valor Descontado Terminal (VDT) | VT×FDn | 1.731b | |
| 7 | ∑FED + VDT = Valor Actual Neto (VAN) | 4+6 | 866 |
Nota: Adatado de Ross et al. (2012).
a Indica la tabla de origen e indicaciones de cómo obtener los resultados.
b Para hallar el VDT se aplica la fórmula de perpetuidad constante al último flujo de efectivo (FEn/i) (72/0,04 = 1.800) y este valor a su vez se actualiza al periodo cero del horizonte de evaluación (VT×FDn) (1.800×1,04-1 = 1.731).
En este ejemplo, es de importancia la distinción entre el valor presente y el valor presente neto “El valor presente de un proyecto se determina antes de que se sustraiga la inversión inicial en la fecha 0. La inversión inicial se sustrae para el cálculo del valor presente neto” (Ross, Westerfield, & Jaffe, 2012, pág. 554).
En este caso, el valor presente del emprendimiento (Precio) es de ₲ 1.800 millones (Tabla 5.37) y el valor presente neto es de ₲ 866 millones también llamado Valor Actual Neto (Tabla 5.36). El VAN nos indica que más allá de que el emprendimiento tenga un valor financiero como negocio, este es viable para el emprendedor, es decir es conveniente económicamente para el dueño conservar el negocio.
La suma de ₲ 1.800 millones indica en cierta medida todo lo que se podría esperar del negocio, financieramente hablando, si se mantienen todos los supuestos de proyección. Es decir, que al venderlo por este monto (Precio) se están vendiendo también todas sus posibles ganancias o plusvalías futuras.
Tabla 5.37. Valor Presente y Valor Presente Neto del Emprendimiento 2026_0 (MM₲)
| Ítems | Descripción | Origena | Año 0 2026 |
|---|---|---|---|
| 1 | ∑FED (n:1) | Tabla 5.36 | 69 |
| 2 | VDT | Tabla 5.36 | 1.731 |
| 3 | Precio: VA + VDT | 1+2 | 1.800 |
| 4 | II (FE0) | Tabla 5.36 | -934 |
| 5 | VAN: Precio + II | 3+4 | 866 |
Nota: Adatado de Ross et al. (2012).
a Se indica la tabla de origen, así como indicaciones de cómo obtener los resultados.
Si el flujo del emprendimiento es estable, esta metodología de hallar su VA y VAN es suficiente. Sin embargo, ya que se cuenta con los datos del emprendimiento estudiado se sabe que además se prevé la venta de rollos, con lo cual se obtendrá un ingreso de ₲ 2.000 millones que menos el impuesto a la renta quedaría en ₲ 1.800 millones (2000-200) los cuales actualizado a la Época de Evaluación se contaría con un FED por este de ₲ 1.539 millones (1.800×1,04-4). Por tanto, el precio o valor del emprendimiento seria de ₲ 3.339 millones (1.800+1539).
La venta de un emprendimiento es un concepto no muy bien conmensurable, ya que en los negocios rara vez se vende el negocio en una sola operación. Los materiales bibliográficos tratan de corporaciones y estas se venden en partes, por así decirlo (por paquetes accionarios). Un último punto es que se expresa con el nombre de “Precio” al valor presente del emprendimiento. Pero esto en si no es correcto, ya que el precio solo se da si se efectúa la venta. El nombre de precio solo quiere significar en términos sencillos lo que trata de representar el valor de un emprendimiento.
En este punto, nuevamente hay que recordar que un emprendimiento agropecuario más que fines económicos tiene fines morales y familiares (si el termino se acepta). Es decir, el bienestar de la familia se sitúa por encima de los resultados económicos. Por lo que, si bien este análisis es correcto no indica necesariamente que el dueño decida la venta aun recibiendo una oferta por el monto establecido.
Capítulo VI. Administración del capital de trabajo
6.1 La Política del Capital de Trabajo
Una inversión en capital de trabajo neto se concreta siempre que 1) se compra inventario, 2) se mantiene efectivo en el proyecto como protección ante gastos inesperados y 3) se realizan ventas a crédito, en general cuentas por cobrar en lugar de efectivo. (La inversión en capital de trabajo neto se reduce por las compras a crédito que generan cuentas por pagar.) Esta inversión en capital de trabajo neto representa una salida de efectivo porque el efectivo generado en otras partes de la empresa está inmovilizado en el proyecto. (Ross, Westerfield, & Jaffe, 2012, pág. 179)
Es decir, que si bien, puede existir diferencias significativas entre distintos tipos de emprendimientos, básicamente en el corto plazo se toman decisiones en cuanto las compras de materia prima e insumos y el financiamiento de estas. Así también se toman decisiones sobre las ventas y las condiciones en las que se otorga (Peña, Torales, Ovelar, Oporto, & León, 2023).
El Activo Corriente no es equiparable al capital de trabajo, pues este es un concepto relacionado con la actividad productiva del emprendimiento. El Activo Corriente, incluye algunos rubros que no son necesariamente relacionados con la actividad productiva o transaccional el emprendimiento, como los títulos o valore negociables a ser realizados en menos de un año. Por otra parte, para el capital de trabajo neto se debería contar con el capital de trabajo y los pasivos espontáneos relacionados a la actividad productiva del emprendimiento. Por tanto, no se utiliza el total de Pasivo Corriente, ya que en él se encuentran deudas a liquidar en menos de un año (Van Horne & Wachowitz Jr., 2010).
Sin embargo, si está bien establecer el nivel general de Capital de Trabajo Neto por la diferencia entre Activo Corriente y Pasivo Corriente ya que los elementos adicionales entre ambos rubros se compensarían. Aun cuando no fueran perfectamente compensados, se distinguen estas situaciones estableciendo si cuenta con una política de Capital de Trabajo Arriesgada (solo transacciones) Moderada (transacciones y seguridad) y Conservadora (transacciones, seguridad y especulación)
Si bien los anterior, no tiene implicancias prácticas para un emprendimiento agropecuario pequeño, ya que en este tipo de emprendimientos solo se mantendrían saldos suficientes para las transacciones, son necesarias las aclaraciones para entender los conceptos de forma adecuada.
6.1.1 Aspectos del capital de trabajo
Desde el punto de vista financiero el Activo y el Pasivo de una Organización se Clasifican en Corriente (o Circulante) y No Corrientes (Resolución 49, 2014). Los Activos y Pasivos son corrientes porque son liquidables en el periodo corriente de operaciones, se estima que serán consumidos o liquidados en el transcurso de un año, no significa esto que el negocio ya no tendrá estas partidas, solo serán sustituidas por otras en el transcurso del periodo.
Desde la perspectiva del balance general, la administración de los flujos de efectivo a corto plazo se relaciona con el capital de trabajo neto de la empresa. El capital de trabajo neto se define como activo circulante menos pasivo circulante. Desde la perspectiva financiera, los problemas de los flujos de efectivo a corto plazo provienen del desajuste entre los flujos de entrada y de salida de efectivo. Éste es el tema de las finanzas a corto plazo. (Ross, Westerfield, & Jaffe, 2012, pág. 3)
En este punto se puede indicar que “Las finanzas de corto plazo se ocupan sobre todo de las actividades de operación y financiamiento a corto plazo de la empresa” (Ross, Westerfield, & Jaffe, 2012, pág. 797).
Si bien, puede existir diferencias significativas entre distintos tipos de emprendimientos, básicamente en el corto plazo se toman decisiones en cuanto las compras de materia prima e insumos, que con la Mano de Obra generan Inventario y el financiamiento de estas (Cuentas por Pagar – Proveedores). Así también se toman decisiones sobre las ventas y las condiciones en las que se otorga (Cuentas por Cobrar). Estas decisiones tienen consecuencias inmediatas sobre el efectivo, por lo que se llama también ciclo del efectivo (Ross, Westerfield, & Jaffe, 2012).
En la Tabla 6.1 es exactamente igual a la Tabla 5.25, en el que se presentan algunos componentes para el establecimiento del capital de trabajo. Se puede decir que el capital de trabajo de un emprendimiento son sus Activos Corrientes y el Capital Neto de Trabajo es el Activo Corriente menos el Pasivo Corriente. La idea de que el Activo Corriente es el Capital de Trabajo no es enteramente cierta, pero sirve para elaborar un presupuesto para su establecimiento en proyectos o emprendimientos que no cuentan con informes financieros.
Los ítems presentados no son en si cuentas del Activo Corriente, sin embargo, ayuda en la elaboración de proyecciones ya que los bienes a comercializar (Inventarios) están formados por el trabajo y los insumos aplicados en ella (Si bien es una visión de una industrializadora, en un emprendimiento agropecuario también se presenta esta dinámica, se requiere semillas e insumos más mano de obra para desarrollar todo tipo de producción).
Por otra parte, las Cuentas por Cobrar (CC) son consecuencia espontanea de las vetas del producto a crédito u otra condición en la que no se reciba el pago al contado. Además, es necesario un cierto nivel de efectivo o equivalentes (E) para que estas transacciones se realicen.
Tabla 6.1. Capital de Trabajo para un periodo normal Año 2026_0 (₲)
| Items | Descripción | Origena | Monto |
|---|---|---|---|
| 1 | Materia Prima e Insumos | Tabla 5.5/2 | 8.397.200 |
| 2 | Mano de Obra Directa | Tabla 5.6/2 | 32.400.000 |
| 3 | Mantenimiento | Tabla 5.7/2 | 8.480.000 |
| 4 | Sueldos | Tabla 5.8/2 | 32.400.000 |
| 5 | Suministros de Oficina | Tabla 5.8/2 | 3.000.000 |
| 6 | Servició Públicos | Tabla 5.8/2 | 1.232.400 |
| 7 | Combustible y Lubricantes | Tabla 5.8/2 | 450.000 |
| Total Capital Operativo | 86.359.600 | ||
Nota: Se aplica el método de desfase (Sapag, Sapag, & Sapag, 2014, pág. 208).
a Se indica la tabla de origen y la división con el factor de desfase 2 (12/6).
Se puede cotejar que los montos totales para el Activo Corriente (Tabla 6.2) no corresponden exactamente a los valores de la Tabla 6.1 de Capital de Trabajo, esto es debido a que a partir del inicio de las actividades del emprendimiento los resultados o ganancias del ejercicio afectan el saldo de caja (Tabla 5.30). El monto de Caja y Equivalentes debería en esencia ser solo suficiente para las transacciones normales de la empresa. Sin embargo, todo resultado adicional o monto a mantener por seguridad va a parar al efectivo del emprendimiento por lo que el saldo de caja de un periodo a otro hace que el Activo Corriente supere a las necesidades de Capital de Trabajo. Esto también informa al evaluador o propietario la necesidad de toma de decisiones.
Tabla 6.2. Balance General proyectado para el año 2027_1 (MM₲)
| Ítems | Descripción | Origena Año 0 Tabla 5.31 Cerrado | Año 1 Proyectado |
|---|---|---|---|
| a | Activo corriente | 120 | 149 |
| 1 | Caja y Equivalentes (E) | 74 | 101 |
| 2 | Cuentas por Cobrar (CC) | 28 | 28 |
| 3 | Inventario (I) | 20 | 20 |
| b | Activo Fijo Neto (AFN) | 912 | 885 |
| 6 | Maquina y Equipo (M y E) | 20 | 20 |
| 7 | Depreciación Acumulada (DA) de M y E | -2 | -4 |
| 8 | Equipos de Oficina (EO) | 10 | 10 |
| 9 | DA de EO | -2 | -4 |
| 10 | Vehículo (V) | 50 | 50 |
| 11 | DA de V | -10 | -20 |
| 12 | Edificio (E) | 259 | 259 |
| 13 | DA de E | -13 | -26 |
| 14 | Terreno | 600 | 600 |
| c | Total Activo | 1.034 | 1.034 |
| d | Pasivo corriente | 28 | 28 |
| 1 | Proveedores (P) | 20 | 20 |
| 3 | Impuesto a la renta a pagar (IRP) | 8 | 8 |
| e | Participación | 1.006 | 1.006 |
| 6 | Capital | 1.006 | 1.006 |
| 7 | Utilidad Ejerciciob | ||
| f | Total Pasivo (PT + PN) | 1.034 | 1.034 |
Nota: Los valores corresponde a la fecha de evaluación del emprendimiento.
a Se indica la tabla de origen.
b Se estima anticipar el 100% de los resultados en la forma de anticipos de dividendo del mismo periodo proyectado.
En el análisis de flujo de fondos Tabla 5.30 ya se indicado las decisiones tomadas y las consecuencias en el aumento de nivel de Caja (E) del emprendimiento base en estudio, para la Época de Evaluación, año 2026_0. Estas decisiones han traspasado el siguiente perdido, el periodo de proyecciones. Por ende, se cuenta con más efectivo (E) de las necesarias y se ha desinvertido en activo fijo. En la sección de proyectos de inversión del capítulo 7, se presentan dos alternativos de presupuesto de capital, que, si bien son presentadas para el largo plazo, tienen consecuencias inmediatas en el efectivo, pues disminuiría su cuantía para financiar estos proyectos. Se puede ver que no solo las decisiones de corto plazo afectan al efectivo del emprendimiento.
En empresas reales se podrían encontrar otras tantas partidas de Activo Corriente, los cuales son consecuencia del giro del negocio. Debe entenderse que en el caso de emprendimientos agropecuarios estos por lo general no cuentan con registros contables (Peña C. & Ovelar B., 2022), por lo que, se requiere estimar y establecer la cuantía de cada partida a fin de generar proformas de Estados Contables que permitan establecer la situación y posibilidades financieras.
Es también posible realizar proyecciones a través de índices o porcentajes de referencia, pero estos requieren contar con información del pasado sobre estas cuentas. Empero, cuando estas se proyectan siempre están sujetas a ajustes para adecuarse a la realidad, una vez este activo el giro del negocio.
6.1.2 Financiamiento Externo de Capital de Trabajo
En líneas generales, se puede indicar que el 73% de las Micro y Pequeñas empresas y el 54% de las medianas empresas no han accedido a financiamiento externo (Baruj, Jara, Ventura, & Vera, 2017). En cuanto a las zonas rurales del país el acceso a servicios financieros formales es limitado, el 30% o 69 de los 224 distritos no tienen presencia de instituciones bancarias (BM, 2014b).
Considerando que gran parte de los emprendimientos agropecuarios son de tipo familiar y probablemente no formalizados (Plaza Zambrano & Blanco Campins, 2015), se puede asimilar más su situación a los parámetros generales de la población del Paraguay en cuanto a inclusión financiera. En este sentido, un documento del Banco Mundial (BM, 2014a), da cuenta de que el 58% de la población mayor a 15 años utiliza algún tipo de producto financiero formal o comercial para gestionar sus finanzas. Resalta la presencia de las cooperativas y proveedores del dinero móvil. El 42% restante de los adultos se encuentran casi excluidos del sistema financiero.
Si bien la empresa, el negocio, el emprendimiento, etc. debe buscar crecer, en el normal de los casos esto trae aparejadas muchas decisiones que se deben dar oportunamente. El buscar crecer continuamente (desarrollo comercial) requiere de financiamiento, para lo cual no es suficiente apoyarse en las ventas, más aún cuando se pretenda pagar a los que aportan el capital (Dueño). Es decir, crecer requiere de financiamiento adicional, propio o de terceros (Ross, Westerfield, & Jaffe, 2012).
Se podría decirse que la mayoría de los emprendimientos agropecuarios del Paraguay financian su Capital de Trabajo con fuentes internas, dinero propio; en menor medida con créditos a solas firmas o contra pagaré y proveedores. En cuanto el financiamiento de las Cuentas por Cobrar cuenta con la misma dinámica principalmente se financian con fondos propio y en menos del 10% por otro tipo de financiamiento como créditos a corto plazo y proveedores. Los inventarios también se financian principalmente con fuentes internas, pero ya con un componente externo de hasta cerca del 30% (Peña, Torales, Ovelar, Oporto, & León, 2023).
Tanto las Cuentas por Cobrar, el Inventario y el financiamiento con Proveedores, son rubros de comportamiento espontáneos, es decir aumentan conforme aumenta el giro del negocio o sea el aumento en el nivel de ventas (Stanley, Geoffrey, & Bartley, 2013). Por los que, resulta paradójico que la menor de las fuentes de financiamiento para las Cuentas por Cobrar e Inventario sea el de los Proveedores.
Cabe una aclaración en cuanto a los proveedores ya que estos no aportan efectivo en sí, sino más bien reduce las erogaciones, con lo que se mantiene el efectivo en el emprendimiento. Sin embargo, cualquier crédito es parte de una dinámica que se genera en el emprendimiento, en el periodo siguiente, tanto los créditos como los proveedores deben honrarse, modificando el ciclo del efectivo (Ross, Westerfield, & Jaffe, 2012). Los periodos podrían entenderse como meses, pero en el caso de emprendimientos agropecuarios tienen más que ver con el ciclo productivo.
Por otra parte, es habitual que haya entidades especializados en el financiamiento de la zafra o producción de emprendimientos agropecuarios (Banco GNB , 2023) (Vélez, 1984). Esto debido principalmente a que el ciclo productivo, dependiendo del cultivo, podría alcanzar los 6 meses, que si bien se encuentra por debajo del año ya es un tiempo mayor que el de mayoría de los comercios, los cuales serían el mayor número de clientes.
Por último, los emprendimientos agropecuarios pueden contar con financiamiento no reembolsable de parte de los entes del estado Peña et al. (2024b), si bien puede no ser para todo tipo de emprendimiento y probablemente para los identificados como AFC (Ley 6286, 2019).
6.2 Administración de Efectivo y Valores Negociables
En general, las empresas tratan de mantener algún nivel meta de efectivo para satisfacer sus necesidades para transacciones y/o requerimientos de saldos de compensación. Pero más allá de eso, con frecuencia encontramos empresas que invierten en valores comerciales a corto plazo. […] el uso de los valores comerciales como inversión casi a la vista. […] para fines contables, los valores a corto plazo suelen mostrarse en el balance general como “inversiones a corto plazo” (Van Horne & Wachowitz Jr., 2010, pág. 235)
En un emprendimiento agropecuario pequeño o incluso relativamente grande no tendría sentido el análisis de los valores comerciales, ya que estos se apartan totalmente de sus fines y ya tienden a ser aplicadas por corporaciones con intereses en sus aliadas estratégicas o simplemente como búsqueda de ganancias por especulación. Por ello, no se realiza un análisis de estos valores negociables, se puede encontrar en el capítulo 8 los valores negociables que puede adquirir una empresa y tendrían implicancias en el corto plazo, por el simple hecho de ser considerados realizables por la empresa en el periodo de un año.
6.2.1 Técnicas de Administración de Efectivo
John Maynard Keynes sugirió tres razones para que los individuos tuvieran efectivo. Keynes denominó estos motivos como transaccionales, especulativos y precautorios. Si dejamos de referirnos a los individuos, podemos usar estas tres categorías para describir los motivos para tener efectivo en las corporaciones.
- Motivo transaccional: para cumplir con los pagos, como compras, salarios, impuestos y dividendos, que surgen diariamente en el curso de los negocios.
- Motivo especulativo: para aprovechar las oportunidades temporales, como una baja repentina en el precio de la materia prima.
- Motivo precautorio: para mantener una reserva y poder cumplir con necesidades de efectivo inesperadas. Cuanto más predecibles son los flujos de entrada y salida de efectivo para una empresa, menos efectivo se necesita tener como medida de precaución. La posibilidad de obtener préstamos con rapidez para satisfacer salidas de efectivo emergentes también reduce la necesidad de este tipo de saldo en efectivo. (Van Horne & Wachowitz Jr., 2010, pág. 222)
6.3 Administración de Crédito
6.3.1 Administración de las Cuentas por Cobrar
Las Cuentas por cobrar son: “cantidades de dinero que deben a una empresa los clientes que han comprado bienes o servicios a crédito. Las cuentas por cobrar son un activo corriente” (Van Horne & Wachowitz Jr., 2010, pág. 250). La responsabilidad de Cuentas por Cobrar o Cobranzas o mejor Crédito y Cobranzas comienza en cuanto se emiten las facturas por las ventas realizadas y termina en cuanto se ingresa el dinero que se establece en las facturas.
6.3.2 Políticas de Crédito y Cobranzas
En términos generales la política de crédito viabiliza las ventas a través del otorgamiento del aplazamiento del momento de pago a los clientes10.
Si una compañía decide otorgar crédito a sus clientes, debe establecer procedimientos para hacerlo y luego cobrar. En particular, tomará en cuenta los siguientes componentes de la política de crédito:
1. Términos de venta. Los términos de venta establecen cómo se propone la empresa vender sus bienes y servicios. Una decisión básica es si requerirá efectivo o dará crédito. Si otorga crédito a un cliente, los términos de venta especificarán (quizá de manera implícita) el plazo del crédito, el descuento por pronto pago y el periodo de descuento, así como el tipo de instrumento de crédito.
2. Análisis de crédito. Cuando una compañía entrega crédito, determina cuánto esfuerzo debe invertir en tratar de distinguir entre los clientes que pagarán y los que no lo harán. Las empresas usan varios mecanismos y procedimientos para determinar la probabilidad de que los clientes no paguen; en conjunto, se conocen como análisis de crédito.
3. Política de cobranza. Después de haber concedido el crédito la firma tiene el problema potencial de cobrar el efectivo, para lo cual debe establecer una política de cobranza. (Ross, Westerfield, & Jaffe, 2012, págs. 846-947)
Términos de la venta
Como explicamos antes, los términos de una venta se componen de tres elementos distintos:
1. El periodo durante el cual se otorga el crédito (el plazo del crédito).
2. El descuento por pronto pago y el periodo de descuento.
3. El tipo de instrumento de crédito. (Ross, Westerfield, & Jaffe, 2012, pág. 848)
Análisis de crédito
Evaluación y calificación crediticia
No existen fórmulas mágicas para evaluar la probabilidad de que un cliente no pague. En términos muy generales, las clásicas cinco C del crédito son los factores básicos que deben evaluarse.
1. Carácter. Disposición del cliente a cumplir obligaciones crediticias.
2. Capacidad. Solvencia del cliente para cumplir obligaciones crediticias con los flujos de efectivo de operación.
3. Capital. Reservas financieras del cliente.
4. Colateral. Activo entregado en garantía en caso de incumplimiento.
5. Condiciones. Las condiciones económicas generales en la línea de negocios del cliente.
La calificación crediticia es el proceso de calcular una puntuación numérica para un cliente con base en la información recabada; el crédito se otorga o se niega de acuerdo con el resultado. Por ejemplo, una empresa podría calificar a un cliente sobre una escala de 1 (muy malo) a 10 (muy bueno) en cada una de las cinco C del crédito usando toda la información disponible sobre el cliente. A continuación, sumaría todas estas evaluaciones para obtener una calificación crediticia global. A partir de la experiencia, la firma podría decidirse por otorgar crédito sólo a los clientes cuya calificación sea superior a 30, por ejemplo. (Ross, Westerfield, & Jaffe, 2012, pág. 859)
La calificación del prestatario se realiza en el Paraguay a través del credit scoring, el cual es una herramienta para la medición del riesgo crediticio, el cual también se aplica a productores agropecuarios (Pineda & Peña, 2020). Estas herramientas distintos aspectos cualitativos y cuantitativos del posible prestatario. Sin embargo, su puntuación puede ser de hasta 100 puntos clasificando a los productores desde la categoría de A hasta la categoría de rechazado.
Política de Cobranza
“La política de cobranza es el último elemento de la política de crédito. Consiste en supervisar las cuentas por cobrar para detectar problemas y obtener el pago de las cuentas vencidas” (Ross, Westerfield, & Jaffe, 2012, pág. 859).
Para llevar el control de los pagos de los clientes, casi todas las firmas supervisan las cuentas pendientes de pago. En primer lugar, la empresa normalmente lleva el control de su periodo promedio de cobranza (PPC) a través del tiempo. Si una compañía se dedica a un negocio estacional, el PPC fluctuará durante el año; no obstante, los aumentos inesperados en el PPC son causa de preocupación porque implican que los clientes se tardan más en pagar o algún porcentaje de las cuentas por cobrar tiene retrasos muy serios. (Ross, Westerfield, & Jaffe, 2012, pág. 860)
6.4 Administración de Inventarios
La meta de la administración de inventarios consiste en proporcionar los inventarios que se requieren para mantener las operaciones al más bajo costo posible. La administración del inventario se refiere a la determinación de la cantidad de inventario que se debería mantener, la fecha en que se deberán colocar las órdenes y la cantidad de unidades que se deberá ordenar cada vez (Van Horne & Wachowitz Jr., 2010)11.
6.4.1 Costos de Inventarios
Existen procedimientos para establecer lotes económicos y otros métodos para el mantenimiento de inventarios y por ende de un mantenimiento en los costos de este (Van Horne & Wachowitz Jr., 2010), Si bien se pueden plantear estos métodos cabe indicar que en emprendimientos agropecuarios pequeños, se entiende que el inventario sería una de las erogaciones más pequeñas ya que el cultivo es realmente el inventario de cuantía importantes, el cual normalmente no se valora en su etapa de desarrollo, si bien en emprendimientos agropecuarios podría valorarse y ser constituido por el cultivo en proceso y/o el hato ganadero en desarrollo (Enciso, Cabello, Benítez Moran, & Salas-Mayeregger, 2019).
6.4.2 Sistemas de control de inventarios
El modelo de la EOQ, junto con el análisis de los inventarios de seguridad, puede usarse para establecer el nivel adecuado del inventario, pero la administración de los inventarios también implica el establecimiento de un sistema de control de inventarios. Los sistemas de control de inventarios incluyen métodos que van desde los muy sencillos hasta los extremadamente complejos, dependiendo del tamaño de la empresa y de la naturaleza de sus inventarios.
Por ejemplo, un procedimiento de control muy sencillo es el método de línea roja, los artículos del inventario se almacenan en una gaveta, se dibuja una línea roja alrededor de la parte interior de la gaveta justamente en el nivel del punto de reorden, y el empleado del almacén coloca una orden cuando aparece la línea roja-. El método de dos gavetas implica que los artículos del inventario se almacenan en dos gavetas. Cuando la gaveta que se usa para el abasto se encuentra vacía, se coloca una orden y las requisiciones de inventarios se abastecen a partir de la segunda gaveta. Estos procedimientos funcionan muy bien en el caso de piezas como los pernos de los procesos de manufactura o en el caso de un gran número de artículos que circulan en el comercio al menudeo (Weston & Brigham, 1994, pág. 569).
Se estima que métodos sencillos como el de línea roja o incluso la mera revisión de las necesidades diarias o de implantación del cultivo son suficientes para mantener un stock adecuado en emprendimientos agropecuarios pequeños.
6.5 Financiamiento de Corto Plazo
“El crédito a corto plazo se define como cualquier pasivo que originalmente se haya programado para liquidarse al término de un año” (Weston & Brigham, 1994, pág. 583).
6.5.1 Cuentas por pagar (Crédito Comercial)
Las empresas generalmente hacen compras a crédito a otros negocios y registran la deuda resultante como cuenta por pagar. Las cuentas por pagar o crédito comercial, constituyen la categoría individual más grande de deudas a corto plazo, y representan aproximadamente un 40% de los pasivos circulantes de las corporaciones típicas de naturaleza no financiera. […]. El crédito comercial es una fuente espontánea de financiamiento en el sentido de que surge de las transacciones ordinarias de negocios (Weston & Brigham, 1994, pág. 584).
El crédito comercial en dos componentes.
a-) Crédito comercial gratuito: crédito recibido durante el periodo de descuento.
b-) Crédito comercial oneroso: crédito en exceso del crédito comercial gratuito y cuyo costo es de naturaleza implícita tomando como base los descuentos anteriores (Weston & Brigham, 1994, pág. 589).
Un caso de crédito oneroso podría ser: un crédito con términos de 1/10 n 30.
(1/10 n 30) esto indica que se puede hacer uso de un descuento del 1% en el valor de la factura si se paga dentro de los 10 días de emitida la factura o pagar el neto a los 30 días. Lo que financieramente está indicando es que si no se paga a los 10 días se tendría literalmente un crédito de 20 días al 1%. Para establecer el costo adecuado de esta opción, se debe calcular la tasa efectiva de la operación (Ecuación 6.1).
Ecuación 6.1. Costo del Crédito Comercial
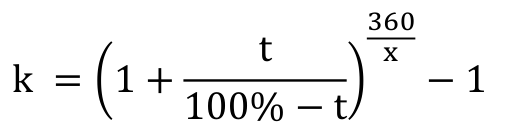
Donde:
k : Tasa efectiva de no hacer uso de la alternativa de Descuento
t : tasa de interés en %.
n : Tiempo total de la operación, expresado en días.
d : Días dentro de los cuales está vigente el Descuento.
x : Días financiados, por no hacer uso de la alternativa de Descuento (n – d)
Resolución:
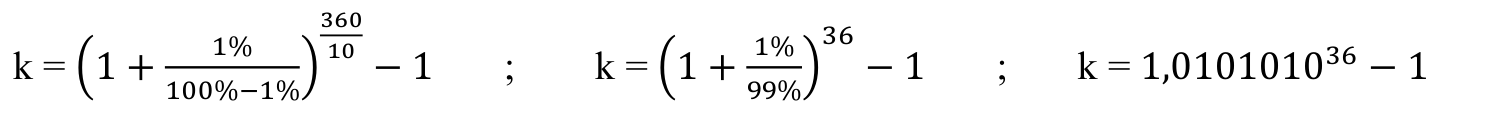
k = 0,4359 ósea 43,59%
6.5.2 Los préstamos bancarios a corto plazo
Los bancos comerciales, cuyos préstamos aparecen generalmente en los balances generales como documentos por pagar, ocupan el segundo lugar en importancia dentro del crédito comercial como fuente de financiamiento a corto. La influencia de los bancos es aún mayor de lo que parece tomando en consideración los montos en dólares que prestan, toda vez que los bancos proporcionan fondos no espontáneos. A medida que aumentan las necesidades de financiamiento de una empresa, ésta requerirá de fondos adicionales de sus bancos (Weston & Brigham, 1994, pág. 591).
6.5.2.1 Características de los préstamos bancarios
Vencimiento: Aunque los bancos hacen préstamos a largo plazo, la mayor parte de su financiamiento es sobre la base de préstamos a corto plazo aproximadamente las dos terceras partes de todos los préstamos bancarios vencen en un año o menos-. (Weston & Brigham, 1994, pág. 591)
Pagare: Cuando se aprueba un préstamo bancario, el contrato se ejecuta firmando un pagaré. El pagaré especifica 1) el monto solicitado en préstamo; 2) la tasa de interés porcentual; 3) el programa de reembolso, el cual puede requerir una suma acumulada o una serie de pagos; 4) cualquier garantía que pudiera tener que otorgarse como colateral para el préstamo; y 5) cualesquiera otros términos y condiciones sobre los cuales el banco y el prestatario pudieran haber convenido. (Weston & Brigham, 1994, pág. 591)
Saldo compensador: Algunas veces los bancos requieren que los prestamistas mantengan un saldo promedio como depósito a la vista, el cual suele oscilar entre el 10 y el 20% del valor nominal del préstamo. […].
Línea de crédito: una línea de crédito es un acuerdo que se celebra entre un banco y un prestatario en el que se indica el crédito máximo que el banco extenderá al prestatario. (Weston & Brigham, 1994, pág. 592)
Contrato de crédito revolvente: […] consiste en una línea formal de crédito que es usada a menudo por las empresas de gran tamaño. […] el banco tiene la obligación legal de cumplir con un contrato de crédito revolvente, y recibirá un honorario por compromiso. Bajo una línea de crédito típica, no existe ni la obligación legal ni el honorario por compromiso. (Weston & Brigham, 1994, págs. 592-593)
6.5.2.2 Costos de los préstamos bancarios
El costo de los préstamos bancarios varía de acuerdo con cada tipo de prestatario en cualquier punto en el tiempo; también variara para todos los tipos de prestatarios a lo largo del tiempo. Las tasas de interés son más altas en el caso de los prestatarios más riesgosos, y dichas tasas también son más altas en el caso de los préstamos más pequeños debido a los costos fijos que incluyen la concesión y el reembolso de los préstamos. Si una empresa puede calificar como un «crédito preferencial» debido a su tamaño y a su fuerza financiera, podrá solicitar fondos en préstamo a la tasa preferencial, la cual ha sido tradicionalmente la tasa de interés más baja que cargan los bancos. Las tasas de interés aplicables a otros préstamos generalmente ascienden a partir de la tasa preferencial (Weston & Brigham, 1994, pág. 594).
En líneas generales el costo del préstamo, independientemente al monto, es la tasa efectiva anual. Esta tasa nos indica el costo comparativo o la tasa anual adecuada para comparar diversas opciones. La Ecuación 6.2 puede servir para distintas circunstancias o condiciones del préstamo.
Ecuación 6.2. Tasa anual efectiva para préstamos bancario (TAE)
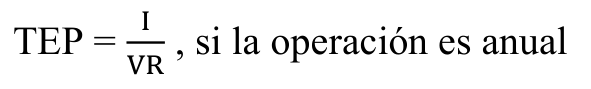
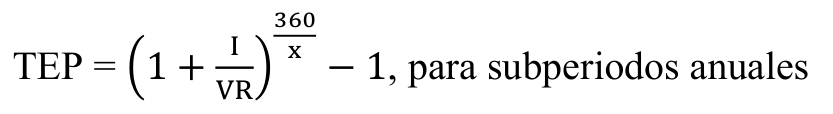
Teniendo en cuenta: VR : V – SC – Ia – Cs ; I = Vin ; SC = sc.V
Donde:
TEP : Tasa efectiva del Préstamo
V : Valor Nominal del Préstamo
VR : Valor Real del Préstamo (V-SC- Ia– Cs)
SC : Saldo Compensatorio (Weston & Brigham, 1994, pág. 592)
sc : Porcentaje de Saldo Compensatorio, con respecto al Préstamo
Ia : Intereses, recaudados en forma adelantada
I : Intereses pagados al vencimiento
Cs : Comisiones (Gastos Administrativos)
i : Tasa de interés
x : Duración de la operación expresado en días (meses de 30 días)
La tasa de interés de los préstamos bancarios se calcula de tres maneras: Interés Simple, Interés Descontado, Interés Aditivo (Weston & Brigham, 1994). El Interés Aditivo es equivalente al Sistema Directo de Amortización.
a) Interés simple: el prestatario recibe el valor nominal del préstamo y reembolsa el principal y el interés en la fecha de vencimiento (Weston & Brigham, 1994, pág. 594).
Ejemplo: Se obtiene un préstamo de G 1.000.000 y se abona en conceto de intereses la suma de G 120.000, al término de un año.
Resolución:
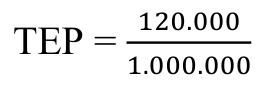
TEP = 0,12
Es decir, el costo de la operación es del 12% anual.
En caso de que los intereses sean recaudados en periodos menores a un año, estos subperiodos operan como capitalizaciones (Rotela Mendez, 2003). Ejemplo: Se obtiene un préstamo de G 1.000.000 y se abona en conceto de intereses la suma de G 30.000, al fin de cada trimestre (Aunque la operación pudiera no especificar que el total del periodo de operación es un año aun así se toma como tácito, debido a que la tasa efectiva casi siempre se empresa en forma anual para su comparación con otras opciones).
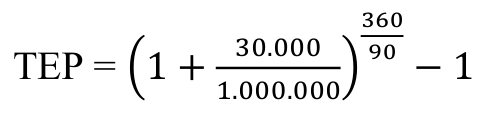
TEP = 0,1255
Es decir, el costo de la operación es aproximadamente 12,55% anual. Como puede apreciarse, aunque parezca una operación equivalente a la primera, el resultado pasa de 12% a 12,55%, a consecuencia del efecto de la capitalización. La capitalización tiende a tener un mayor efecto mientras mas veces se de en el año y la tasa vaya en aumento. b) Interés descontado: interés que se calcula sobre el valor nominal de un préstamo pero que se paga en forma anticipada (Weston & Brigham, 1994, pág. 595).
Ejemplo: Se obtiene un préstamo de G 1.000.000 a un año, por el cual se abona en conceto de intereses de forma adelantada la suma de G 120.000.
Resolución:
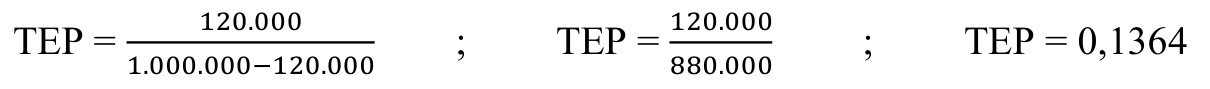
Es decir, el costo de la operación es aproximadamente 13,64% anual. Como puede apreciarse, aunque parezca una operación equivalente a la primera, el resultado pasa de 12% a 13,64%, a consecuencia de pagar de forma adelantada los intereses, que en términos prácticos reduce el monto recibido en préstamo.
c) Interés aditivo: Típicamente los prestamistas cargan un interés aditivo sobre los préstamos para la compra de automóviles y sobre otros tipos de préstamos en abonos. El término “aditivo” significa que el interés se calcula y posteriormente se añade al monto recibido para obtener el valor nominal del préstamo (Weston & Brigham, 1994, pág. 597). Si bien la teoría presenta esta explicación, se puede considerar un préstamo bajo el sistema directo, el cual corresponde al tipo de préstamo de las casas de crédito también al tipo de crédito otorgado por las casas de electrodomésticos y demás ventas a crédito al consumidor (Peña Cardozo, 2021).
Para obtener el resultado de cuál es la tasa efectiva de este tipo de operaciones se recurre a la fórmula de BAILY (Rotela Mendez, 2003) que permite calcular con buena aproximación la tasa de interés, para amortización con cuotas vencidas.
Ecuación 6.3. Fórmula de BAILY
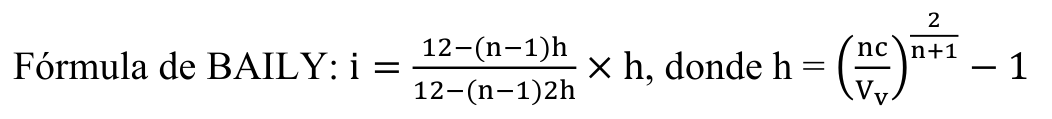
Para aplicar la fórmula de BAILY, se necesita: la deuda, la cuota y la duración de la operación.
A manera de ejemplo: Una empresa vende al cliente por ₲ 1.000.000, en 12 cuotas mensuales de ₲ 124.000. ¿Cuál es la tasa de interés efectiva de la operación?
Con esto, la operación anterior queda con los siguientes datos:
Vv = 1.000.000 c = 124.000 n = 12 i = ?
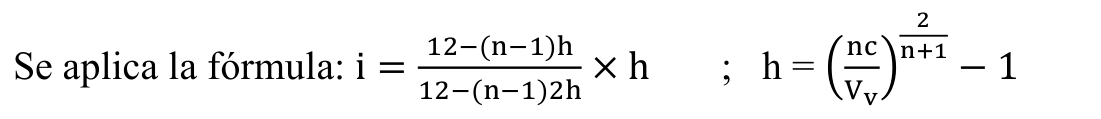
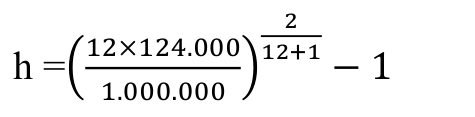
h = 0,063051482, para cálculos rápidos este resultado ya sirve, corresponde 6,3% mensual, 75% anual (tasas nominales)
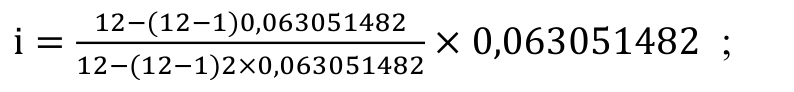
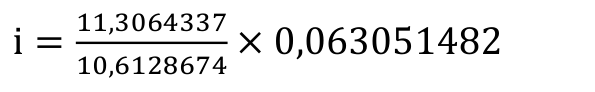
i = 0,06717199 Tasa efectiva mensual
Puesto que las cuotas son pagadas mensualmente, multiplicamos este valor por 12 para tener la tasa nominal anual y así poder aplicar la fórmula para hallar el interés efectivo.
i = 0,80606385 Tasa nominal anual.
Es decir que la tasa nominal anual de la operación es de 80,61%.
Ahora se aplica la Ecuación 6.4 para calcular el interés efectivo de la operación, valga decir costo real de la operación.
Ecuación 6.4. Tasa de Interés Efectiva (i`)
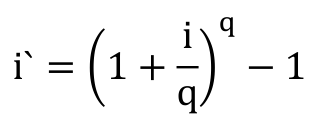
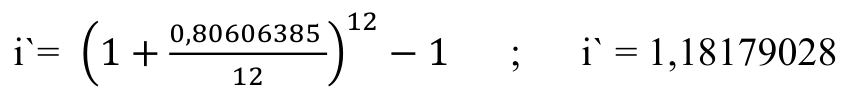
Solución i` = 1,18179028, es decir poco más que el 118%
Si bien el porcentaje se presenta como un 4% mensual 48 anual, termina siendo un interés efectivo de 118%.
6.5.3 Factoraje
las cuentas por cobrar pueden comprometerse con un prestamista como garantía de un préstamo. Sin embargo, en vez de comprometerlas, una empresa puede optar por el factoraje de las cuentas por cobrar para obtener efectivo. Al comprometer las cuentas, la empresa conserva el título sobre esas cuentas por cobrar. Cuando hace factoraje, transfiere sus cuentas por cobrar vendiéndolas, de hecho, a un agente de factoraje (a menudo una subsidiaria de un banco). Es común que la venta se haga “sin recurso”, lo que significa que la empresa que vende no es responsable por las cuentas no cobradas por el agente. Éste mantiene un departamento de crédito y hace verificaciones de crédito en las cuentas. Con base en su investigación de crédito, el agente rechaza la compra de ciertas cuentas que califica como demasiado riesgosas. (Van Horne & Wachowitz Jr., 2010, pág. 298)
Es decir que el factoraje o la venta de las cuentas por cobrar implica que el prestamista compre las cuentas por cobrar, generalmente sin recurso legal hacia el prestatario, lo cual significa que, si el comprador de los bienes no paga por ellos, será el prestamista quien absorba la pérdida en lugar del vendedor de los bienes. Es un recurso para grandes empresas, un emprendimiento agropecuario pequeño no contaría con la pericia para realizar las transacciones de compraventa con instrumentos adecuados que luego puedan venderse.
Capítulo VII. Decisiones estratégicas de inversión a largo plazo
7.1 El Presupuesto de Capital
Puede considerarse al presupuesto de capital como “el proceso de planeación de los gastos correspondientes a aquellos activos cuyo flujo de efectivo se espera que se extiendan más allá de un año” (Weston & Brigham, 1994, pág. 635). Sin embargo, esta expresión pareciera no incluir los ingresos que se generan.
Otra definición indica que “Presupuesto de capital es el proceso de identificar, analizar y seleccionar proyectos de inversión cuyos rendimientos (flujos de efectivo) se espera que se extiendan más allá de un año” (Van Horne & Wachowitz Jr., 2010, pág. 308).
Se puede apreciar que estamos hablando de básicamente de los valores o activos necesarios para generar la unidad productiva que genere beneficios. Si bien no hay NIC, NIIF como tampoco normas locales para las proyecciones de estados financieros o estados proformas, estas proyecciones son necesarias para la elaboración del presupuesto de capital.
Una sugerencia a fin de elaborar estas proyecciones seria analizar los rubros del activo presentados en la Resolución N° 49 de la SET (Resolución 49, 2014) “Por la cual se dispone el nuevo modelo de Estados Financieros y del Cuadro de Revalúo y Depreciación de los Bienes del Activo Fijo”. Solo debería aplicarse los rubros más significativos para el inicio de un emprendimiento, sin aplicar los rubros de ajustes, los cuales se realizan por diversos motivos. Adicionalmente, se debe prestar atención a todo rubro que podría significar 5% de la inversión dejando el análisis minucioso de los ítems que puedan significar un menor porcentaje. Esta sugerencia se acerca a la ley de Pareto, en la que el 80% de las cosas se explican por 20% de los principales movimientos (SU, 2022).
Pero antes de los estados proforma o sus equivalentes, deben realizarse una serie de presupuestos en donde sean estimados los valores de cada uno de los ítems. Ej.: Para la proyección del Activo Fijo o “PROPIEDAD, PLANTA Y EQUIPO” (Resolución 49, 2014), se debe elaborar un presupuesto de estos activos fijos los cuales se basan en un Balance de Equipos determinados por los expertos en aspectos técnicos (Sapag, Sapag, & Sapag, 2014).
Existen también cuestiones legales a considerar a la hora de realizar inversiones de capital para emprendimientos relativamente grandes, como las que tienen que ver con la aplicación de la Ley N° 60/1990 (Ley N° 60, 1990). Esta ley tiene consecuencias en los impuestos y tasas, especialmente aduaneros, como en los aplicados a los beneficios. Aunque es una ley de relativa larga data, sobrevivió a las leyes de modernización tributaria cuya última norma es la Ley N° 6.380/2019 (LEY N° 6.380, 2019)
El presupuesto de capital incluye:
- Generar propuestas de proyectos de inversión congruentes con los objetivos estratégicos de la empresa.
- Estimar los flujos de efectivo operativos incrementales después de impuestos para los proyectos de inversión.
- Evaluar los flujos de efectivo incrementales.
- Seleccionar proyectos con base en un criterio de aceptación que maximiza el valor.
- Revaluar continuamente los proyectos de inversión implementados y realizar auditorías posteriores para los proyectos terminados. (Van Horne & Wachowitz Jr., 2010, pág. 308)
En la Figura 7.1 se puede observar gráficamente la posible disponibilidad de información para la generación de una idea de negocio. Los emprendedores agropecuarios pueden contar con casi nula información, aun así, hay que establecer criterios de proyección para realizar un presupuesto con una guía lógica de acción. En general se cuenta con alguna información del pasado (-3 -2 -1) o más (ni). Esta información (I) pueden ser en primer lugar los estados contables, si el emprendimiento está en marcha y ha formalizado la empresa. Sin embargo, también debe considerarse los datos del mercado, que puede dar información relevante para generar las proyecciones o más bien estimaciones (E). Se recomienda que el horizonte de proyección (np) no superar cinco años para pequeños emprendimientos.
Figura 7.1. Recolección de Información, Planeación y Proyección Financiera a Largo Plazo
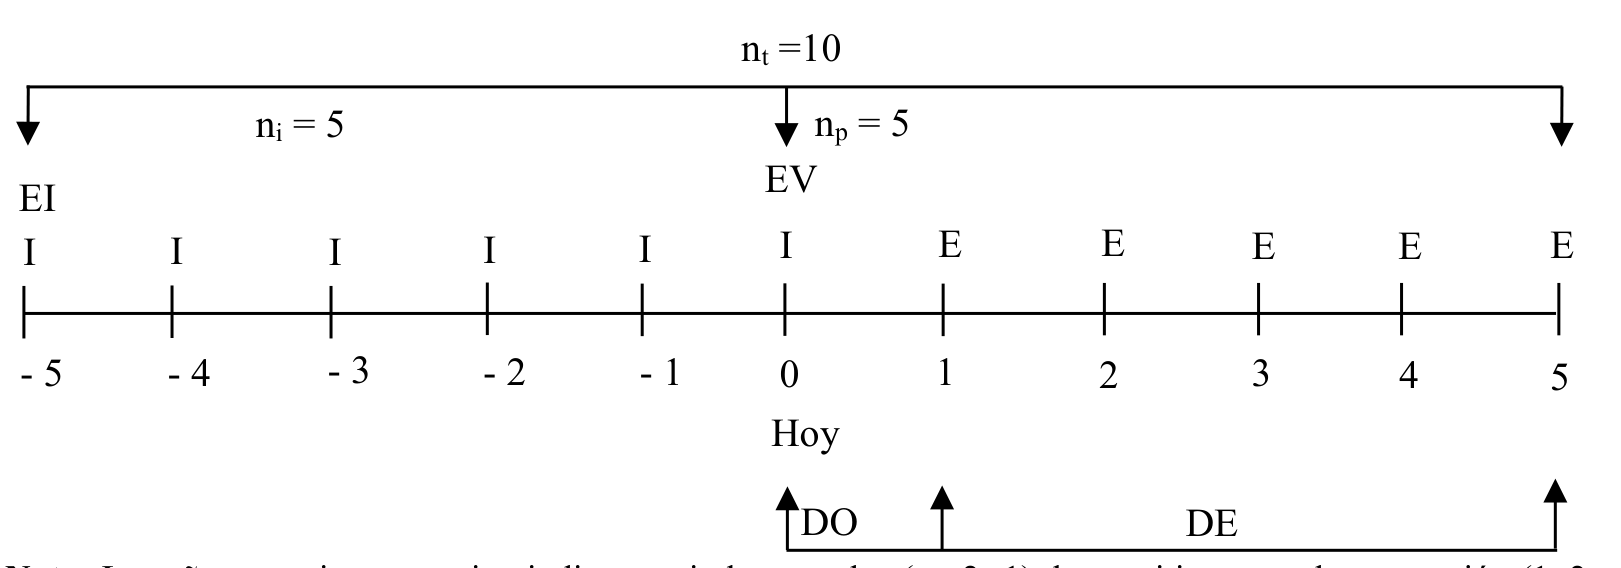
indica el hoy hipotético, el momento de tomar decisiones, la Época de Evaluación (EV). Las decisiones operativas (DO) se toman en el trascurso de un año y las decisiones estratégicas (DE) más de un año.
Antes de proyecciones se las deberá considerar como estimaciones (E), ya que no se cuenta con suficiente previsibilidad de ocurrencia. Si bien se reconoce esta imprevisibilidad en un presupuesto de capital, se las utiliza como elementos para su evaluación. Entre las herramientas de evaluación se encuentras los que incorporan de cierta forma el riesgo de un proyecto, a ver más adelante.
En este punto del libro solo trata de presupuesto de capital, en otras palabras, solo se establecen los presupuestos en el horizonte de proyección, por lo que la evaluación de este se basa en estas proyecciones y no si se logran o no los objetivos operativos o estratégicos. Este capítulo tiene por objetivo más bien determinar la viabilidad financiera de una idea de negocio. Ciertamente un proyecto viable contribuirá a maximizar el valor del negocio si se cumplen las proyecciones.
7.1.1 Importancia del presupuesto de capital
Un número de factores se combinan para hacer que las decisiones del presupuesto de capital sean tal vez las más importantes decisiones que deban tomar los administradores financieros. Primero, debido al hecho de que los resultados de las decisiones de capital continúan durante muchos años, quien toma las decisiones pierde una parte de su flexibilidad (Weston & Brigham, 1994, pág. 636).
La oportunidad también es una consideración importante en el presupuesto de capital, ya que los activos de capital deben estar listos para entrar “en acción” cuando se los necesite (Weston & Brigham, 1994, pág. 636).
Finalmente, la preparación del presupuesto de capital también es importante porque la expansión de activos implica por lo general gastos muy cuantiosos, y antes de que una empresa pueda gastar una gran cantidad de dinero, deberá tener suficientes fondos disponibles (Weston & Brigham, 1994, pág. 637).
7.2 Proyectos de inversión de capital
En la elaboración de los proyectos de inversión de capital se requiere la elaboración del presupuesto de capital, en cuya elaboración se deberían tener en cuenta que no existe un modelo establecido por normas (Peña Cardozo, 2014), Cuanto más tiempo abarca, mayor grado de incertidumbre, por lo que se reduce el grado de certeza y por lo general no se contempla valores con el IVA, para simplificar el análisis (Sapag Chain & Sapag Chain, 2007).
Debido a la imposibilidad de realizar pronósticos exactos, de los costos e ingresos asociados con un proyecto complejo, los errores de los pronósticos pueden ser grandes (Sapag Chain & Sapag Chain, 2008). En proyectos, para empresas de nivel de corporaciones, es necesaria la contratación de personal especializado en cada una de las áreas, con el fin de lograr presupuestos más ajustados, aun así, los valores reales distan de los proyectados.
Las empresas por lo general clasifican los proyectos en seis categorías12, cada categoría requiere un análisis en particular (Weston & Brigham, 1994, pág. 639):
1- Proyectos de reemplazo: mantenimiento del negocio. Consiste en aquellos gastos que serán necesarios para reemplazar los equipos desgastados o dañados. Son necesarios cuando las operaciones deben continuar. Las decisiones de mantenimiento normalmente se toman sin que haya la necesidad de elaborar un proceso detallado de decisión.
2- Proyectos de reemplazo: reducción de costos. Incluye aquellos gastos que se necesitarán para reemplazar los equipos utilizables pero que ya son obsoletos. La meta consiste en disminuir los costos. Estas decisiones son de naturaleza discrecional, y por lo general se requiere de un análisis más detallado.
3- Proyectos de expansión: productos o mercados existentes. Incluyen los gastos necesarios para incrementar la producción de los productos actuales o para ampliar los canales o instalaciones de distribución en los mercados que se están atendiendo actual//. Requieren de un pronóstico explícito con relación al crecimiento de la demanda. Se requiere un análisis detallado, y la decisión se toma al nivel más alto.
4- Proyectos de expansión: nuevos mercados o productos. Se refieren a los gastos necesarios para elaborar un nuevo producto o para expandirse hacia una nueva geográfica. Implican decisiones estratégicas y de ordinario requieren la erogación de fuertes sumas de dinero a lo largo de periodos muy prolongados. Se manera inevitable, se requerirá de un análisis muy detallado.
5- Proyectos de seguridad y/o protección ambiental. Se refieren a los gastos necesarios para cumplir con las disposiciones gubernamentales, con los contratos laborales o con las pólizas de seguro. Estos gastos se denominan a menudo inversiones obligatorias o proyectos no productores de ingresos. La forma en que se manejen dependerá de su magnitud.
6- Proyectos diversos. incluyen los edificios, lotes de estacionamiento y otros activos similares. Su manejo varía entre empresas.
Aunque la evaluación de proyectos de inversión en empresas en marcha tiene diferencias significativas respecto de la evaluación de proyectos para medir la conveniencia de la creación de nuevos negocios, los fundamentos conceptuales básicos son comunes a ambos tipos de estudios (Sapag, Sapag, & Sapag, 2014, pág. 4).
Según la finalidad o el objeto de la inversión, es decir, del objetivo de la asignación de recursos, es posible distinguir entre proyectos que buscan crear nuevos negocios o empresas y aquellos que buscan evaluar un cambio, mejora o modernización en una empresa ya existente. En el primer caso, la evaluación se concentrará en determinar todos los costos y beneficios asociados directamente con la inversión. En el segundo, solo considerará aquellos que son relevantes para la decisión que se deberá tomar. Así, por ejemplo, si se evalúa el reemplazo de una ambulancia, el costo de la remuneración del chofer es irrelevante, puesto que, sin importar la marca por la que se opte, el sueldo será el mismo. Esto se conoce también como evaluación marginal o incremental (Sapag, Sapag, & Sapag, 2014, pág. 5).
Aun en los que aparentemente de la creación de un nuevo negocio debe existir un creador de este un ente, una persona física o jurídica. Como este material tiene por finalidad analizar proyectos de inversión del tipo agropecuario, resulta pertinente indicar que en la mayoría de los casos se estará presente ante un emprendimiento en marcha, por lo que, lo más probable a tratar son proyectos de remplazo o expansión en sus múltiples fines entre los que puede estar la modernización.
7.3 Técnicas de valuación del presupuesto de capital
7.3.1 Periodo de recuperación
El periodo de recuperación (PR) de la inversión se trata de una técnica que tienen las empresas para hacerse una idea aproximada de lo que tardarán en recuperar el desembolso inicial en una inversión. Como los demás métodos de selección estáticos, no tiene en cuenta el valor económico del tiempo. Por eso, si bien el análisis es más sencillo, no es tan completo como uno realizado con un método de selección dinámico, que sí tiene en cuanta la acción del tiempo o más bien de una tasa requerida de rendimiento a través del tiempo (Weston & Brigham, 1994). Para poder determinar la recuperación simple de capital es necesario establecer el flujo de efectivo.
Se define como el número esperado de años que se requieren para que se recupere una inversión original. El proceso es sencillo, simple, súmense los flujos futuros esperados de cada año hasta que el costo inicial del proyecto quede por lo menos cubierto. La cantidad total de tiempo que se requiere para recuperar el monto original invertido, incluyendo la fracción de un año en caso de que sea apropiada es igual al periodo de recuperación (Weston & Brigham, 1994, pág. 642).
Si se considera por sí solo este indicador, se puede decir que mientras menor sea su resultado la inversión será recuperada a mayor velocidad, es decir se proyecta que se obtendrían mejores resultados. Para la obtención de este indicador se aplica la Ecuación 7.1.
Ecuación 7.1. Periodo de Recuperación
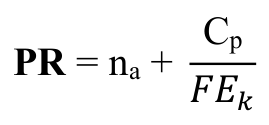
En donde:
PR : Periodo de recuperación.
na : Año anterior a la recuperación total.
Cp : Costo no recuperado al principio del año.
FEk : Flujo de Efectivo durante el año de recuperación.
Para aplicar la ecuación 7.1 se tomarán los datos de la Tabla 7.1. Los valores de la tabla representan los flujos de efectivo (FE) terminados para un proyecto de inversión. Debe tenerse en cuenta que el indicador solo da respuesta a la velocidad de recuperación de la inversión sin tener en cuenta el costo del capital ni otra cuestión relacionada a la elaboración u obtención del flujo de efectivo.
Tabla 7.1. Flujo de efectivo acumulado (MM₲)
| Años | 0 | 1 | 2 | 3a | 4 |
|---|---|---|---|---|---|
| Flujo de efectivo (FE) | -934 | 72 | 72 | 72 | 1.872c |
| Flujo de efectivo acumulado | -934 | -862 | -790 | -718b | 1.154 |
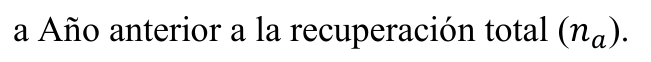
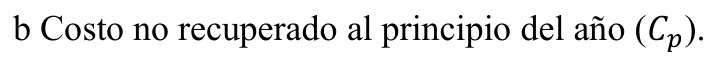
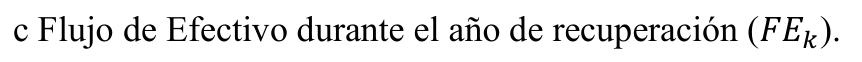
Consideraciones:
na : Año anterior a la recuperación total, este es el último periodo en el cual el flujo de efectivo acumulado es negativo.
Cp : Costo no recuperado al principio del año, esto constituye el valor que aún falta recuperar, tengamos en
cuenta que ya se está centrando en el año en que es totalmente recuperado la inversión inicial, los movimientos son considerados como si fueran realizados al fin de cada periodo, por tanto, el fin de uno es el inicio del siguiente.
FEk : Flujo de Efectivo durante el año de recuperación, está constituido por el monto del flujo de efectivo en el año en que se ha recuperado totalmente la inversión inicial.
Datos : na = 3 ; Cp = -718 ; FEk = 1.872
Resolución:
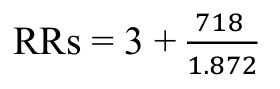
Solución: PR = 3,38 años.
La parte fraccionaria puede ser multiplicada por doce para determinar cuantos meses representa
0,38 x 12 = 4,6 meses
Esto quiere decir que la inversión inicial, sin descontar, se recupera en poco más de tres años y cuatro meses.
7.3.2 Periodo de recuperación descontado
Es similar al PR común, excepto porque los Flujos de Fondos esperados se descuentan a través del costo de capital del proyecto. De tal forma, el PRD se define como el número de años que se requieren para recuperar una inversión a partir de los Flujos de Fondos netos descontados (Weston & Brigham, 1994, pág. 644).
A diferencia del método común, el PRD sí toma en cuenta los costos del capital, muestra el año en que ocurrirá el punto de equilibrio después de que se cubran los costos imputables a las deudas y al costo de capital (Weston & Brigham, 1994, pág. 645).
Aunque ambos métodos de recuperación tienen serios inconvenientes como criterios de clasificación de proyectos, proporcionan información acerca del plazo de tiempo durante el cual los fondos permanecerán comprometidos con un proyecto. Por tanto, cuanto más corto sea el PR, manteniéndose lo demás constante, mayor será la liquidez del proyecto (Weston & Brigham, 1994, pág. 645/6).
Estos métodos se usan frecuentemente como un indicador del grado de riesgo de un proyecto (Weston & Brigham, 1994, pág. 646).
Para determinar la Recuperación del capital descontado es necesario primeramente actualizar el valor de cada uno de los flujos de efectivo. El proceso de actualizar el flujo de efectivos se explica en el siguiente punto de Valor Actual Neto. Para su cálculo se aplica la Ecuación 7.2.
Ecuación 7.2. Periodo de Recuperación Descontado
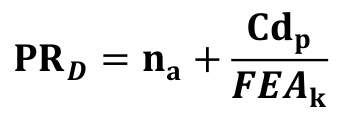
En donde:
PRD : Recuperación del capital, descontado.
na : Año anterior a la recuperación total.
Cdp : Costo no recuperado descontado al principio del año.
FEAk : Flujo de efectivo actualizado o descontado durante el año de recuperación.
Para aplicar la Ecuación 7.2 se tomarán los datos de la Tabla 7.2.
Tabla 7.2. Flujo de Efectivo Actualizado (MM₲)
| Años | 0 | 1 | 2 | 3a | 4 |
|---|---|---|---|---|---|
| Flujo de Efectivo Actualizado (FEA) | -934 | 69 | 67 | 64 | 1.600c |
| FEA Acumulado (∑FEA) | -934 | -865 | -798 | -734b | 866 |
Nota: los resultados son redondeados para facilitar la operación.


c Flujo de Efectivo Actualizado o descontado durante el año de recuperación (FEAk)
Se establecen los datos para hallar la solución:
Datos: na = 3 ; Cdp = 734 ; FEAk= 1.600
Se aplica la ecuación 7.2, para obtener el resultado del periodo de recuperación:
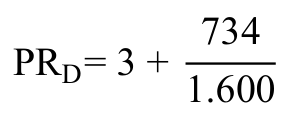
Solución: PRD = 3,46 años.
La parte fraccionaria puede multiplicarse por doce para obtener su equivalente en meses:
0,46 x 12 = 5,5 meses
Esto quiere decir que la inversión inicial, una vez descontado el flujo de efectivo, es recuperada en poco más de tres años y cinco meses. Como puede apreciarse, si se tiene en cuenta el costo del dinero en el tiempo, la recuperación de a la inversión se aleja de la recuperación simple del capital.
7.3.3 Valor presente neto (VAN)
El Valor presente neto (VAN) se basa en las técnicas del flujo de efectivo actualizado o descontado. Su implementación consta de varios pasos. Primero debe encontrarse el Valor Actual (VA) o flujo de efectivo actualizado (FEA) de cada flujo, descontados al costo del capital del proyecto. Segundo, deben sumarse estos FEA para obtener el VAN del proyecto (Weston & Brigham, 1994, pág. 646) (Ecuación 7.3).
Ecuación 7.3. Valor Actual Neto

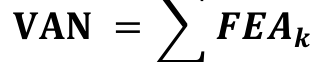

En donde:
VAN : Valor actual neto
n : Es el periodo final
k : Periodo considerado.
∑ : Es un operador matemático que indica “sumatoria de”
FEAk : Flujo de efectivo actualizado para un determinado periodo (k representa cada uno de los periodos, que van del 0 al n periodos)
Es decir que el VAN surge de la suma de los flujos de efectivo actualizados (∑FEA) de todos los periodos.
Para hallar el valor actual de un periodo en específico, se puede reinterpretar la Ecuación 7.3 para un periodo “k” (Ecuación 7.4).
Ecuación 7.4. Flujo de Efectivo Actualizado
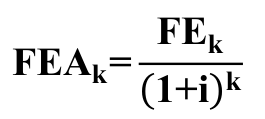
Tal como se vio en el Capítulo 3, el Flujo de Efectivo Actualizado para un periodo k (FEAk) es igual al producto de multiplicar el Flujo de Efectivo de un periodo k (FEk) por el Factor de Actualización del periodo k (
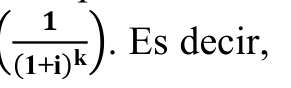

Ecuación 7.5. Flujo de Efectivo Actualizado
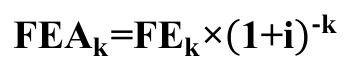
En donde:
FEk : Flujo de efectivo de un determinado periodo.
FE : Cash flou, flujo de efectivo
FE1 : Flujo de efectivo del primer año y así sucesivamente hasta n periodos.
i : Tasa de interés, tasa requerida para la inversión.
A manera de ejemplo, la Ecuación 7.5 se aplica a cada uno de los FE de la Tabla 7.3. Para determinar el valor del FA se supondrá que la tasa requerida para la inversión es de 10%. El Factor de Actualización se halla con la Ecuación 7.6.
Ecuación 7.6. Factor de Actualización
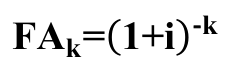
Nota: El valor que adquiere “k” depende del periodo al cual se encuentra el flujo de efectivo.
Aplicando en la Ecuación 7.6 la tasa, se tendría una constante elevada al negativo del factor tiempo:

FAk= 1,1-k
Se puede apreciar en la Tabla 7.3 que el ultimo flujo de efectivo actualizado acumulado del periodo 4 tiene un valor de ₲ 866 millones, el cual corresponde al VAN del proyecto. Cabe indicar que El flujo de efectivo del periodo 0 no necesita ser actualizado, pues su valor es a hoy, sin embargo, se coloca en la tabla el factor de actualización a la potencia cero (1,040) dado que este da por resultado 1, es decir al realizar FE×FA se tendría el mismo resultado.
Otra apreciación necesaria es que cada uno de los flujos queda con su signo, en ciertos casos algunos flujos intermedios son también negativos, como nuevas inversiones en el mismo proyecto (Weston & Brigham, 1994).
Tabla 7.3. Flujo de Efectivo Actualizado (MM₲)
| Años | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| Flujo de efectivo (FE) | -934 | 72 | 72 | 72 | 1.872 |
| Factor de Actualización (FA) | 1,040 | 1,04-1 | 1,04-2 | 1,04-3 | 1,04-4 |
| Flujo de Efectivo Actualizado (FEA = FE×FA) | -934 | 69 | 67 | 64 | 1.600 |
| FED Acumulado (∑FED) | -934 | -865 | -798 | -734 | 866 |
Nota: los resultados son redondeados para facilitar la operación.
a La implementación del proyecto es viable, es decir el VAN es positivo en ₲ 866 millones.
Consideraciones
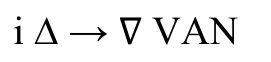
Esto quiere decir que si se aumenta la tasa de descuento disminuye el resultado del VAN y viceversa
Si el VAN es positivo, el proyecto debería ser aceptado, mientras que si es negativo debería ser rechazado (Weston & Brigham, 1994, pág. 646).
Un VAN igual a cero significa que los Flujos de Efectivo del proyecto son justamente suficientes para reembolsar el capital invertido y para proporcionar la tasa requerida de rendimiento sobre ese capital. Si un proyecto tiene un VAN positivo, entonces estará generando más efectivo del que se necesita para reembolsar su deuda y para proporcionar el rendimiento requerido a los accionistas, y este exceso de efectivo se acumulará exclusivamente para los accionistas de la empresa. Por lo tanto, si la empresa toma un proyecto con VAN positivo, la posición de los accionistas se verá mejorada (Weston & Brigham, 1994, pág. 648).
7.3.4 Tasa Interna de Retorno
La Tasa Interna de Retorno (TIR) se define como aquella tasa de descuento que iguala el VAN a cero (Weston & Brigham, 1994, pág. 649). La Ecuación 7.7 muestra en términos de formula la lógica inherente entre la TIR y el VAN, dado que una tasa cualquiera “i” puede constituirse en la TIR si esta tasa causa que el resultado de la actualización de los flujos de efectivo de como resultado el valor de “0” para el VAN.
Ecuación 7.7. Tasa Interna de Retorno y VAN
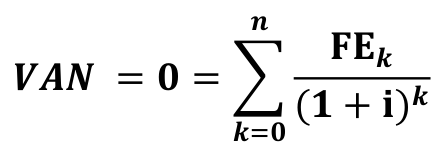
Matemáticamente los métodos del VAN y la TIR siempre conducirán a las mismas decisiones de aceptación, en el caso de proyectos independientes. Sin embargo, el VAN y la TIR pueden conducir a conflictos cuando se aplican a proyectos mutuamente excluyentes. Al igual que el VAN, la TIR es una herramienta de toma de decisiones de inversión, utilizada para conocer la factibilidad de diferentes opciones de inversión.
El criterio general para saber si es conveniente realizar un proyecto a partir del resultado de la TIR es si este supera a la tasa requerida por inversionista (i) se aceptará el proyecto. La razón es que el proyecto da una rentabilidad mayor que la rentabilidad mínima requerida. Si la TIR es inferior a la tasa requerida se rechazará el proyecto. La razón es que el proyecto da una rentabilidad menor que la rentabilidad mínima requerida.
i: Representa el costo de oportunidad (dependiendo de la bibliografía se utilizan términos como “k” (Weston & Brigham, 1994) o “R” (JEFF MADURA, 2010) para representar la tasa.
Establecer una tasa que iguale el VAN a cero es una tarea un tanto difícil sin la ayuda de una planilla electrónica de cálculos. Considerando este hecho se puede establecer esta tasa con relativa exactitud extrapolando tasas que arrojen un VAN con resultado positivo y otro con resultado negativos. De esta forma se tiene la Ecuación 7.8.
Si bien no sería exacto el resultado y que se puede recurrir fácilmente a las ecuaciones en planilla electrónica de cálculos, esto convierte al concepto e interpretación de los resultados de la TIR en una caja negra, cuyo elemento interno no se puede analizar (Masoomi, y otros, 2022), por no entender sus bases, por lo que en primera instancia debería procurarse la práctica inicial de su uso a través de la ecuación.
Ecuación 7.8. Tasa Interna de Retorno
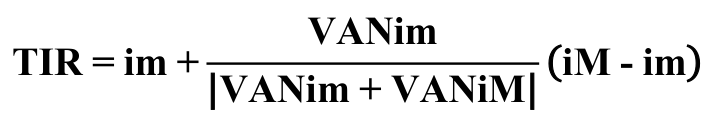
En donde:
VANim : VAN a la tasa menor, positivo (VAN+)
VANiM : VAN a la tasa mayor, negativo (VAN-)
im : Tasa menor
iM : Tasa mayor
Como se indicó anteriormente, para calcular la TIR se requiere de un VAN positivo y otro negativo. Tomando el resulta obtenido en el punto anterior (Tabla 7.3) contamos con el VAN con resultado positivo de 145. Por tanto, es necesario hallar un VAN con resultado negativo. Considerando que a mayor tasa el resultado del VAN se reduce hasta volverse negativa, por lo que, a los mismos FE de la Tabla 7.3 le es aplicado una tasa más alta (Tabla 7.4).
Para realizar esta operación se obtendrá primero el factor de actualización (FA), esta vez a la tasa del 25%.
Se aplica la Ecuación 7.6 con la nueva tasa, se tendría:


;
Tabla 7.4. Flujo de Efectivo Actualizado a otra tasa (MM₲)
| Años | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| Flujo de efectivo (FE) | -934 | 72 | 72 | 72 | 1.872 |
| Factor de Actualización (FA) | 1,250 | 1,25-1 | 1,25-2 | 1,25-3 | 1,25-4 |
| Flujo de Efectivo Actualizado (FEA = FE×FA) | -934 | 58 | 46 | 37 | 767 |
| FEA Acumulado (∑FEA) | -934 | -876 | -830 | -793 | -27a |
Nota: Los resultados son redondeados para facilitar la operación.
a La implementación del proyecto no sería viable, pues el resultado de actualizar el flujo de efectivo y realizar la acumulación de los resultados es negativo en ₲ 27 millones.
Se ve en la Tabla 7.4 que el resultado del VAN es igual a ₲ -27 millones. Cuando un VAN tiene un resultado negativo, a una tasa dada, este automáticamente se considera como la tasa mayor, y si se obtiene un resultado positivo este se considera tasa menor.
Datos: VANim = 866 ; VANiM = -27 ; im = 0,04 ; iM = 0,25
Aplicando la Ecuación 7.8 se obtiene:
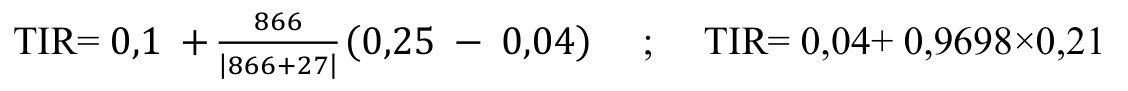
Cuando la operación está entre barras no se tienen en cuenta los dignos, se suman sus valores absolutos, es decir se consideran como si ambos fueran positivos.
TIR = 0,2437 24,37%
La rentabilidad del proyecto es del 24,37%
Observación: La TIR estimada con la Ecuación 7.8 no tiene valor exacto. El resultado pude variar en décimas, mientras más cerca se encuentren las tasas consideradas más exacto será el resultado de este. Sera recomendable que la diferencia entre tasas sea cercana a 10%. Una forma de presentar el resultado sería del tipo de rango 24,37% + – 0,5%, es decir los límites en que se puede encontrar el resultado de la TIR, es de 0.5% para arriba o para abajo, en el caso del ejercicio anterior se considera correcto entre 23,87% a 24,87%.
Aplicando una función de planilla electrónica herramientas se obtendría un resultado exacto para TIR, puesto que dentro del programa se realiza el acercamiento de tasas a interpolar, y de esa manera llega resultado. Si bien, en la vida profesional, se cuenta con las herramientas de ofimática, el objetivo de presentar la interpolación de tasas, a través de la Ecuación 7.8 y sus cálculos adicionales, es el entender la lógica que subyace su determinación.
7.4 Estimación del flujo de efectivo
El paso más importante, aunque también el más difícil, en el análisis de los proyectos de capital es la estimación de sus flujos de efectivo, los desembolsos de inversión y los flujos netos anuales de entrada de efectivo después de que un proyecto ha entrado en operación. La estimación del flujo de efectivo incluye muchas variables, y muchos individuos y departamentos participan dentro del proceso. (Weston & Brigham, 1994, pág. 682)
La estimación de los flujos de efectivos es una tarea difícil y requiere de la colaboración de todas las áreas en la realización de las estimaciones de venta, costo y beneficios. “Debido a que es difícil hacer pronósticos exactos de los costos e ingresos asociados con un proyecto grande y complejo, los errores de los pronósticos pueden ser muy grandes” (Weston & Brigham, 1994, pág. 682).
7.4.1 Identificando los flujos de efectivo relevantes
La identificación de los flujos de efectivo relevantes implica determinar el conjunto específico de flujos de efectivo que debería tomarse en cuenta para la toma de decisiones.
En este punto frecuentemente se cometen errores, pero dos reglas de importancia fundamental pueden ayudar a los analistas financieros a evitar equivocaciones: 1) las decisiones de presupuesto de capital deben basarse en los flujos de efectivo, no en el ingreso contable, y 2) sólo los flujos de efectivo incrementales son relevantes para la decisión acéptese/rechácese (Weston & Brigham, 1994, pág. 684).
7.4.1.1 Flujo de efectivo versus ingreso contable
En la determinación de los flujos de efectivo se pueden recurrir a métodos contables los cuales sirven para generar el Estado del Flujo de Efectivo. Sin embargo, este estado se basa en registros contables de la empresa, lo cual no es presentar un flujo de efectivo ya realizado, es decir nos habla del pasado de un emprendimiento. La Tabla 7.5 indica de forma sencilla la diferencia básica entre ingresos contables y flujos de efectivo.
Si bien, los conceptos contables se basan en hechos ya realizados o por el principio de lo devengado (IFRS, 2018), entender los mismos acerca a lo que hay que entender de cada rubro en la generación del presupuesto de capital (Stanley, Geoffrey, & Bartley, 2013). La contabilidad aporta la mayoría de la nomenclatura a aplicar en la elaboración de los presupuestos. Ahora, como se mencionó anteriormente, no existen normas internacionales o locales para la generación de presupuestos de capital o siquiera para la generación de estados proforma, los cuales sirven de mucho para entender el concepto de presupuesto de capital.
En otras palabras, cuando se genera presupuestos de capital, se debe calcular todos los eventuales movimientos contables, de forma simplificada, y al momento de presentar el flujo de efectivo a descontar se debe tener en cuenta todas las posibles erogaciones realizadas en un periodo y recuperar las que en realidad no lo fueron. Este es el caso de la “Depreciación” y las “Amortización de Gastos de Constitución” que si bien sirven para generar el resultado contable no es una erogación en efectivo en el periodo considerado.
Tabla 7.5. Flujo de efectivo versus ingreso contable al 2026_0 (₲)
| Ítems | Situación de 2026 | Origen Utilidad Contable Utilidad Tabla 5.2 | Flujo de Efectivo |
|---|---|---|---|
| 1 | Ventas | 279.619.048 | 279.619.048 |
| 2 | Costo de Ventas | -98.554.400 | -98.554.400 |
| 3 | Utilidad Bruta | 181.064.648 | 181.064.648 |
| 4 | Gastos de Administrativos | -73.264.800 | -73.264.800 |
| 5 | Gastos de Venta | -900.000 | -900.000 |
| 6 | EBITDA | 106.899.848 | 106.899.848 |
| 7 | Depreciaciones AF | -26.960.000 | |
| 8 | Amortizaciones GC | ||
| 9 | Utilidad Operativa (EBIT) | 79.939.848 | 106.899.848 |
| 10 | Gastos Financieros | 0 | 0 |
| 11 | Utilidad Antes de Impuestos (EBT) | 79.939.848 | 106.899.848 |
| 12 | Impuesto a la Renta | -7.993.985 | -7.993.985 |
| 13 | Utilidad Neta o Flujo neto de efectivo | 71.945.863 | 98.905.863a |
Nota: Adaptado Weston y Brigham (1994, pág. 685).
a Flujo neto de efectivo = Utilidad Neta + Depreciación = ₲ 71.945.863 + ₲ 26.960.000 = ₲ 98.905.863
En el caso de las depreciaciones, efectivamente ocurre una pérdida o un deterioro de valor, pero este, no es una salida de dinero en el periodo dado, sino más bien, es un reconocimiento de que lo invertido en el activo ha sufrido una reducción. El total de la erogación en activo fijo se dio en el momento de la inversión en dicho activo. Es por ello que, para determinar el flujo de efectivo del proyecto de inversión, se suma nuevamente la depreciación a la utilidad neta, la cual se presenta como un costo o erogación en el estado de resultado proforma.
Tabla 7.6. Estado de Resultado Simplificado al 2026_0 (MMG)
| Descripción | Nomenclatura | Monto |
|---|---|---|
| Ventas (V) | 280 | |
| Costos operativos (C) | 173 | |
| Depreciación (D) | 27 | |
| Utilidad antes de impuestos | EBIT o EBT | 80 |
| Impuestos (10%) | 8 | |
| Utilidad Neta (UN) | 72 | |
| FE = UN + Da | 99 |
Nota: Adaptado de Weston & Brigham (1994, pág. 685).
aA la UN se suma el monto de la D para obtener el flujo de efectivo relevante (FE) (FE = UN + D). FE = 72 + 27 = 99.
Por otra parte, hay que considerar que la Tabla 7.5 es una simplificación y por ende solo sirve para determinar, en todo caso, un flujo operativo, ya que como se mencionó la inversión en un activo ya se dio en un momento anterior. Para simplificar aún más la situación, se presenta en la Tabla 7.6 con los valores para un estado de resultado simplificado. Además, se presenta en forma de ecuación (Ecuación 7.9 y Ecuación 7.10) una manera de hallar el valor del flujo de efectivo.
Ecuación 7.9. Flujo de Efectivo
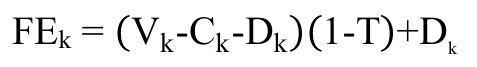
FEk = (280 – 173 – 27)(1 – 0,10) + 27
FEk = 99
Matemáticamente se puede obtener el mismo resultado con la Ecuación 7.10:
Ecuación 7.10. Flujo de Efectivo

FEk = (280 – 173)(1 – 0,10) + 0,10 × 27
FEk = 99
7.4.1.2 Flujos de efectivo incrementales
Al evaluar un proyecto de capital, sólo interesa aquellos flujos de efectivo que resultan directamente de la decisión de aceptar un proyecto. Estos flujos de efectivo, conocidos como flujos de efectivo incrementales, representan los cambios en los flujos totales de efectivo de una empresa que ocurren como resultado directo de la aceptación de un proyecto. (Weston & Brigham, 1994, pág. 686)
Si se tomara el ejemplo base de la producción de Naranjas y Yvyra Pytā, se podría evaluar el proyecto de ampliar la capacidad comercial del emprendimiento con, por ejemplo, estableciendo un local para la venta de la fruta fresca en época de cosecha (ver Tabla 7.8). En la Tabla 7.7 en la columna “Con Proyecto” se presenta la suma de los valores del emprendimiento más el proyecto, solo a manera de hacer explicito como quedarían los valores si el proyecto presenta los resultados esperados.
En hipótesis la diferencia entre acometer o no el proyecto genera los flujos incrementales. En la práctica se realizan el análisis financiero de los proyectos de inversión solo desde los valores incrementales ya que son evaluaciones de la factibilidad de realizarlos y no son hechos ya causados para que pueda existir un análisis del emprendimiento con proyecto.
Tabla 7.7. Flujo de Efectivo Incrementales con y sin proyecto adicional al 2027_1 (MM₲)
| Descripción | Con Proyecto | Sin Proyecto | Cambios Incrementalesa | |
|---|---|---|---|---|
| Ventas (V) | 320 | 280 | 40 | |
| Costos operativos (C) | 198 | 173 | 25 | |
| Depreciación (D) | 35 | 27 | 8 | |
| Utilidad antes de impuestos | EBIT o EBT | 87 | 80 | 7 |
| Impuestos (10%) | 9 | 8 | 1 | |
| Utilidad Neta (UN) | 78 | 72 | 6 | |
| FE = UN + D | 113 | 99 | 14 |
Nota: Adaptado de Weston & Brigham (1994, pág. 685).
aFlujo de Efectivo Incremental del proyecto = FEt de la empresa con el proyecto – FEt de la empresa sin el proyecto.
Otra alternativa posible es que la incorporación de un aserradero para acerrar la propia producción de rollos de Yvyra Pytā. Para el análisis de cada una de las alternativas, es necesario el estudio de la factibilidad de estos, tanto en el ámbito comerciar, técnico y económico (Sapag, Sapag, & Sapag, 2014).
7.4.2 Cambios en el Capital de Trabajo Neto
Normalmente se requieren inventarios adicionales para dar apoyo a una operación nueva y las ampliaciones en las ventas también conducen a cuentas por cobrar adicionales. Ambos incrementos de activos deben ser financiados. Sin embargo, las cuentas por pagar y los pasivos acumulados aumentarán espontáneamente como resultado de la expansión y esto reducirá el efectivo neto que se necesitará para financiar los inventarios y las cuentas por cobrar. La diferencia entre el incremento requerido en activos circulantes y el incremento espontáneo en los pasivos circulantes es el cambio en el capital de trabajo neto. Si este cambio es positivo, tal como sucede generalmente en los proyectos de expansión, esto indica que se necesita un financiamiento adicional superior al costo de los activos fijos para financiar el incremento en activos circulantes (Weston & Brigham, 1994, pág. 688).
A medida que un proyecto se acerca a su terminación, los inventarios serán liquidados y no serán reemplazados, y las cuentas por cobrar también se convertirán en efectivo. A medida que ocurran estos cambios, la empresa recibirá un flujo de efectivo al final del proyecto que será igual al requerimiento de capital de trabajo neto que haya ocurrido cuando se empezó el proyecto (Weston & Brigham, 1994, pág. 688).
7.4.3 Evaluación de los Proyectos de Presupuesto de Capital
En la evaluación de proyectos existen dos tipos de mayor relevancia. Los proyectos de expansión y los de remplazo. Aun así, se puede tener un tipo de presupuesto de capital particular, el cual es para la creación de nuevos negocios. Para realizar este tipo de presupuestos de capital se puede recurrir a materiales de autores que proponen las herramientas para la evaluación de una idea de negocio desde cero (Nannig G. & Rivera I., 1991), (Sapag Chain & Sapag Chain, 2008). Este tipo particular de presupuesto puede aplicarse enteramente los conceptos de proyectos de expansión, aunque es necesario realizar las salvedades en presentaciones sencillas.
Hay que considerar que lo normal es que los emprendimientos de mayor tamaño sean las que tengan mayores probabilidades de realizar estudios previos para lograr un mayor grado de innovación y desarrollo. Sin embargo, en el Paraguay la mayoría al ser de tipo Mipymes, no cuenten con los fondos para un análisis exhaustivo (Britez Chamorro & Duarte Masi, 2013).
Esto lleva a que normalmente un proyecto en nuestro medio de acometa antes de realizar erogaciones sustanciales en el estudio de su viabilidad, ya que los fondos para llevar adelante la idea de negocio es escaso, más aún gran parte de las inversiones es en especie, se cuenta con alguna finca, mano de obra familiar y para la adquisición de los pocos insumos necesarios para el establecimiento del cultivo o producción se aplican ingresos extra prediales (Carballo, Enciso, & Yegros, 2021). En el sentido de estudio o conocimiento sobre el futuro negocio, el mismo emprendimiento permitirá generar la información necesaria para tomar la decisión de continuar o no con la idea de negocio. Además, el emprendedor agropecuario no necesariamente cuenta con la propiedad de la finca productiva (FAO, 1995), por lo que abandonar la idea de negocio no necesariamente conlleva obtener o perder fondos adicionales.
7.4.3.1 Proyecto de expansión
Un proyecto de expansión es aquel cuya finalidad es el aumento de las ventas. A continuación, se presenta un enunciado que presenta las características relevantes para un proyecto de expansión.
Tomando el ejemplo base de la producción de Naranjas y Yvyra Pytā, se evaluará el proyecto de ampliar la capacidad comercial del emprendimiento, estableciendo un local de administración y venta de la fruta fresca en época de cosecha. Un emprendimiento plantea la apertura de un nuevo local, para ello cuenta con los siguientes datos:
- Compra de un Terreno en el distrito de Eusebio Ayala del Departamento de Cordillera, cuyo valor es de ₲ 30.000.000
- Edificaciones por un valor de ₲ 50.000.000 que tiene una vida útil de 25 años, La Depreciación practicada es según el método de línea recta sin valor residual.
- Maquinas por valor de ₲ 16.000.000 y Equipos informáticos por ₲ 14.000.000 ambos con 5 años de vida útil, la depreciación es igual al punto anterior.
Se proyecta que los ingresos adicionales sean de ₲ 40.000.000 y que los costos operativos adicionales serán de ₲ 15.000.000 por año. El proyecto se ejecutaría por tres años. La tasa impositiva se establece en 10% (10% reteniendo utilidades).
Las preguntas que detonan los puntos a considera en la evaluación del proyecto son:
a. ¿Cuál será la inversión neta de la persona (Flujos de efectivo del año 0)? (110.000.000)
b. ¿Cuáles serán los flujos de efectivo en operación de los años 1, 2, 3? 23.300.000, 23.300.000, 23.300.000
c. ¿Cuáles serán los flujos de efectivo adicionales (no operativos) en el año 3? 86.000.000
d. ¿Si el costo del capital es del 7%, debería hacerse la inversión? 21.348.181
e. ¿Cuál es la tasa interna de rendimiento de la adquisición de la máquina? TIR = 14,91%
Para facilitar la presentación e interpretación de los resultados se detallan los valores y resultados de las interacciones financieras en la Tabla 7.8.
Tabla 7.8. Presupuesto de Capital – Proyecto de Expansión (₲)
| Años Inversión Inicial | 0 | 1 | 2 | 3 | |
|---|---|---|---|---|---|
| 1 | Edificio | -50.000.000 | |||
| 2 | Maquinarias y Equipos (MQ y EQ) | -30.000.000 | |||
| 3 | Terreno | -30.000.000 |
a Total Inversión Inicial -110.000.000
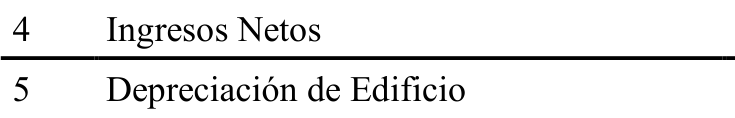
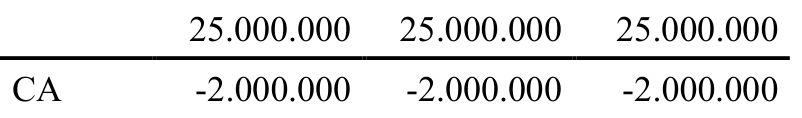
-6.000.000 DA

8 Utilidad Antes del Impuesto (4+7)

9 Impuesto a la Renta (8*-T)
10 Utilidad Después del Impuesto (8+9)

11 Readición de la depreciación (-7)
b Flujo de Efectivo Operativo (10+11)
12 Valor de Salvamento del Edificio 44.000.000
13 Valor de Salvamento MQ y EQ 12.000.000
14 Terreno (-3)
c Flujo de Efectivo no Operativo
FE Flujo de Efectivo Terminado (a+b+c) -110.000.000 23.300.000 23.300.000 109.300.000
-110.000.000 -86.700.000 -63.400.000 45.900.000
Nota: Adaptado de Weston & Brigham (1994, pág. 690).
Para establecer los valores intermedios y alimentar la Tabla 7.8, se realizan cálculos auxiliares según la línea correspondientes (punto 4, 5, 6, 9, 12 y 13)
Cálculo del punto 4
Ingresos Netos
Los ingresos netos son iguales a los ingresos menos los costos operativos
Ingresos Netos = 40.000.000 – 15.000.000 = 25.000.000
Cálculo del punto 5
Depreciaciones de Edificio. Se aplica la Ecuación 7.11:
Ecuación 7.11. Depreciación Lineal
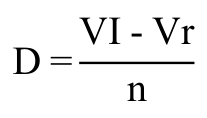
En donde:
VI : Valor Inicial, valor de compra
n : Vida Útil
Vr : Valor residual
D : Depreciación
Datos:
VI = 50.000.000 ; n = 25 años ; Vr = 0 ; D = ?
La vida útil es establecida en nuestro país en términos legales por el Decreto 6105/201 que establece entre otras cosas la vida útil de los bienes según su naturaleza y el porcentaje de valor residual a considerar (Decreto 6105, 2021). Sin embargo, no necesariamente son utilizados estos valores en un proyecto de inversión o presupuesto de capital, ya que se privilegia la depreciación técnica del bien, es decir se lo debe establecer con el apoyo de un especialista en la materia.
Solución:
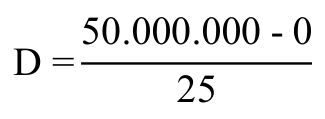
D = 2.000.000
Cálculo del punto 6
Depreciaciones Máquinas y Equipos
VI = 30.000.000 ; n = 5 años ; Vr = 0 ; D = ?
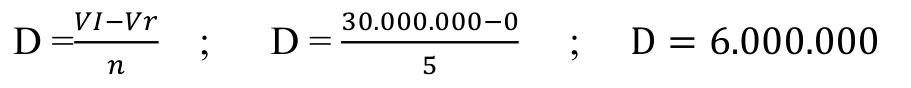
Cálculo del punto 9
Impuesto a la Renta (8*-T), es decir multiplicar el punto 8 “Utilidad Antes del Impuesto” por la tasa impositiva que en este caso es de 10%
Impuesto a la renta = 17.000.000 x -0,10 = -1.700.000
Su resultado es una cantidad negativa, por ser un valor a pagar.
Cálculo del punto 12
Valor de Salvamento del Edificio
Sin un Valor de Salvamente (VS) establecido este se puede establecer a través a través del Valor en Libros (VL). Para ello al Valor Inicial (VI) se le resta la Depreciación Acumulada (DA) (Ecuación 7.12). El VI está constituido por el costo de la maquinaria más las modificaciones que se le realice para adecuarlo a los usos de la empresa, el costo por instalarla y así también el costo por trasporte o embarque.
Ecuación 7.12. Valor Libro
VL = VI-DA
VL = 50.000.000 – 6.000.000 = 44.000.000
Por tanto, el Valor de Salvamento del Edificio es: VS = 44.000.000
Cálculo del punto 13
Máquinas y Equipos
VL = VI-DA
VL = 30.000.000 – 18.000.000 = 12.000.000
Por tanto, el Valor de Salvamento del Máquinas y Equipos es: VS =12.000.000
Valor Actual Neto del Proyecto de Expansión
Para establecer el VAN se aplica al Flujo de Efectivo (FE) del proyecto el Factor de Actualización (FA) (Ecuación 3.13), ya establecida en un punto anterior.
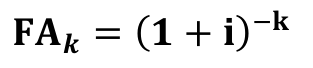
La tasa indicada en el problema es del 7%. Por tanto, el factor de descuento es igual a:

Tabla 7.9. Valor Actual Neto de Proyecto de Expansión (₲)
| Sigla | Años | 0 | 1 | 2 | 3 |
|---|---|---|---|---|---|
| FE | Flujo de Efectivo (FE) | -110.000.000 | 23.300.000 | 23.300.000 | 109.300.000 |
| FA | Factor de Actualización | 1,0000 | 0,9346 | 0,8734 | 0,8163 |
| FEA | Flujo de Efectivo Actualizado | -110.000.000 | 21.775.701 | 20.351.122 | 89.221.358 |
| ∑FEA | Flujo de Efectivo Actualizado Acumulado | -110.000.000 | -88.224.299 | -67.873.177 | 21.348.181 |
En la Tabla 7.9 el valor del VAN del proyecto es de ₲ 21.348.181. Por tanto, el proyecto es viable, financieramente hablando. Los flujos de efectivo son suficientes para cubrir el costo del capital, le conviene al inversionista apostar por este proyecto.
Tasa Interna de Retorno del Proyecto de Expansión
Recordando, para poder calcular la TIR se requiere de un VAN positivo y otro negativo, ya se cuenta con el valor positivo de VAN = 21.348.181, con tasa del 7%, para hallar el VAN negativo se utiliza una tasa más alta (una tasa elegida al azar). La tasa que seleccionada es del 15%.
Tabla 7.10. Valor Actual Neto Proyecto de Expansión a otra tasa (₲)
| Sigla | Años | 0 | 1 | 2 | 3 |
|---|---|---|---|---|---|
| FE | Flujo de Efectivo (FE) | -110.000.000 | 23.300.000 | 23.300.000 | 109.300.000 |
| FA | Factor de Actualización (Otra Tasa) | 1,150 | 1,15-1 | 1,15-2 | 1,15-3 |
| FEA | Flujo de Efectivo Actualizado | -110.000.000 | 20.260.870 | 17.618.147 | 71.866.524 |
| ΣFEA | Flujo de Efectivo Actualizado Acumulado | -110.000.000 | -89.739.130 | -72.120.983 | -254.459 |
Se puede ver en la Tabla 7.10 que el resultado del VAN es ahora igual a ₲ -254.459. Este valor negativo también indica que el proyecto ya no es viable financieramente a la tasa del 15%.
Para establecer el valor de la TIR se aplica la Ecuación 7.8.
Datos para el cálculo de la TIR
iM = 15%
VAN iM = -254.459
im: = 7%
VAN im = 21.348.181
Resolución:

TIR = 0,1491 = 14,91%
Observación: La TIR no tiene valor exacto con este método. Cuando se realizan los cálculos con la interpolación entre las tasas y el VAN positivo y el VAN negativo, pude variar en décimas, mientras más cerca se encuentren las tasas consideradas más exacto será el resultado de este, por lo general se recomienda que la diferencia entre tasas no sea mayor a 10%. Por esta razón se considera correcto un resultado de este tipo 14,91% + – 0,5%, es decir los límites en que se puede encontrar el resultado de la TIR, es de 0.5% para arriba o para abajo, en el caso del ejercicio anterior se considera correcto entre 14,41 % a 15,41 %.
Aplicando herramientas informáticas se obtiene un resultado exacto, matemáticamente hablando, para la TIR, puesto que dentro del programa realiza el acercamiento de tasas a interpolar, de esta forma se halla como resultado de la TIR un valor de 14,89%. Se aclara que, aunque el resultado matemático seria exacto, esto no significa que sería exactamente lo que el proyecto entregaría como resultado, en cuanto a su rentabilidad, puesto que tanto el proyecto como la empresa se hallan sujetos a riesgos sistemáticos y no sistemáticos, los cuales afectan los flujos y la tasa de partida.
7.4.3.2 Proyectos de remplazo
El análisis financiero de un proyecto de remplazo se da en el análisis del flujo de efectivo generado por la alternativa de sustituir un activo fijo existente que aún es productivo y establecer la conveniencia o no.
La empresa en estudio compró hace 1 años un vehículo para la gestión y venta del emprendimiento, cuyo costo fue de ₲ 50.000.000. El vehículo tenía una vida esperada de 5 años en el momento en que se compró y la administración estimó originalmente que el valor de salvamento sería igual a cero al final de la vida esperada de 5 años. El vehículo está siendo depreciado sobre la base de línea recta; por tanto, su cargo anual por depreciación es de ₲ 10.000.000 y su valor actual en libros es de ₲ 40.000.000.
El administrador ha informado que se puede comprar un nuevo vehículo eléctrico a un precio de ₲ 100.000.000 (incluyendo flete e instalación) y, a lo largo de su vida de 5 años, reducirá suficientemente el consumo de combustible y mantenimiento para disminuir los costos operativos de ₲ 16.000.000 a ₲ 6.000.000. Esta reducción en costos ocasionará que las utilidades antes de impuestos aumenten en ₲ 16.000.000 – ₲ 6.000.000 = ₲ 10.000.000 por año.
Se estima que en nuevo vehículo podrá venderse en ₲ 40.000.000 al final del 4 año; este es el valor de salvamento estimado. El valor real actual de mercado de la máquina antigua es de ₲ 30.000.000, el cual es inferior a su valor en libros de ₲ 40.000.000. Si se adquiere el nuevo vehículo, el antiguo se venderá a otra empresa en lugar de cambiarse por la nueva máquina. La tasa impositiva es del 10% sobre la utilidad. Los requerimientos de capital de trabajo neto también aumentarán en ₲ 5.000.000 en el momento del reemplazo.
La tasa de depreciación estimada para la máquina nueva es del 33% para el primer año, 45% para el segundo, 15% para el tercero y 7% para el cuarto.
Las preguntas intermedias para responder:
a. ¿Cuál será la inversión neta de la compañía si adquiere la pala mecánica (Flujos de efectivo del año 0)? R = -74.000.000.
b. ¿Cuáles serán los flujos de efectivo en operación de los años 1, 2, 3, 4? R = 11.300.000, 12.500.000, 9.500.000,
8.700.000.
c. ¿Cuáles serán los flujos de efectivo adicionales (no operativos) en el año 4? R = 41.000.000
d. Atendiendo a que los flujos de efectivo son relativamente ciertos, el costo del capital del proyecto será de sólo
7%. ¿Debería hacerse el reemplazo? TIR: 3,72%; VAN: ₲ -6.850.546.
Tabla 7.11. Presupuesto de Capital – Proyecto de Remplazo (₲)
| Años Maquina Vieja | 1 | 2 | 3 | 4 | 5 | |
|---|---|---|---|---|---|---|
| N° | ||||||
| Años Inversión inicial | 0 | 1 | 2 | 3 | 4 | |
| 1 | Compra de Maquinaria (MN) | -100.000.000 | ||||
| 2 | Venta Maquina Vieja (MV) | 30.000.000 | ||||
| 3 | Impuesto sobre MV | 1.000.000 | ||||
| 4 | Capital Neto de Trabajo | -5.000.000 |
a Total inversión inicial -74.000.000
Flujo de efectivo operativo
5 Aumento en Ventas
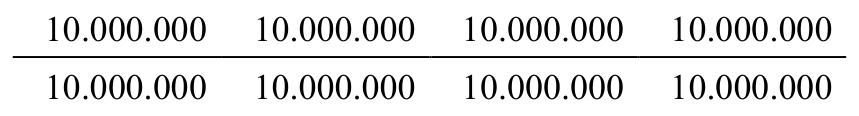
6 Disminución en Gastos Operativo
7 Utilidad Antes de Impuesto (5+6)

8 Impuesto sobre Utilidad (7*-t)
11 Depreciación MV C.A -10.000.000 -10.000.000 -10.000.000 -10.000.000

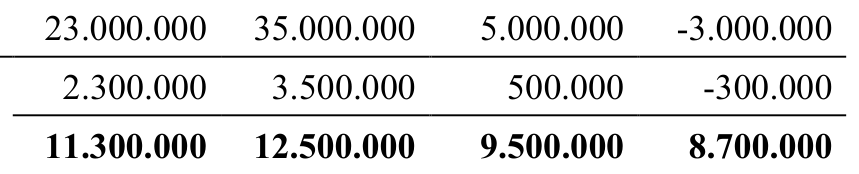
b Flujo de efectivo operativo (9+13)
14 Valor de salvamento de MN 40.000.000
15 Impuesto sobre el valor salvamento MN -4.000.000
16 Costo de oportunidad MV 0
17 Impuesto sobre Costo de Oportunidad 0
18 Recuperación Capital Neto de Trabajo (-4) 5.000.000
c Flujo de Efectivo no Operativo 41.000.000
FE Flujo de Efectivo Terminado (a+b+c) -74.000.000 11.300.000 12.500.000 9.500.000 49.700.000

-74.000.000 -62.700.000 -50.200.000 -40.700.000 9.000.000
Nota: Adaptado de Weston & Brigham (1994).
Para establecer los valores intermedios y alimentar la Tabla 7.11 se realizan cálculos auxiliares según la línea correspondientes (punto 3, 15, 17). El proyecto solo se evalúa por cuatro años en razón es el tiempo en que son comparables ambos vehículos, ya que al vehículo viejo solo le quedan 4 años de vida útil.
Signos importantes para el cálculo de las depreciaciones:
VI : Valor Inicial, valor de compra
Vr : Valor residual
BD : Base Depreciable
n : Vida Útil
D : Depreciación
DA : Depreciación Acumulada
VL : Valor Libro
VS : Valor de Salvamento
Cálculo del punto 3. Impuesto sobre Maquina Vieja
30.000.000 VM
-40.000.000 – VL
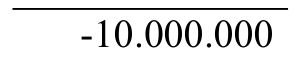
= (-) Perdida
0,1 × T
1.000.000 = (+) Ahorro
Cálculo del punto 15. Impuesto sobre Valor Salvamento Maquina Nueva
40.000.000 VM
0 – VL
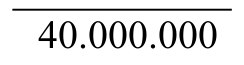
= + Ganancia
0,1 × – T
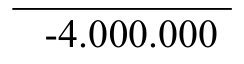
= – Perdida t
Cálculo del punto 17. Impuesto sobre Costo de Oportunidad Maquina Vieja
VM 0 – VL = + Ganancia 0 × T = + Ahorro en t 0


Para establecer los valores para el Cálculo del punto 3, 15 y 17, se hace necesario establecer los valores para la depreciación para la Maquinaria Nueva y los valores con lo que se contaría si la Maquina Vieja o anterior se mantuviera.
La depreciación de la Maquina Vieja (MV) es lineal sin valor residual, es decir terminada su vida útil no cuenta con ningún valor en libros (VL). Si bien cuenta con un Valor de Salvamento (VS) de ₲ 30.000.000 en el año 1 de uso (cero del proyecto de remplazo) a los 5 años de uso, (año 4 del proyecto de remplazo) momento de cierre u horizonte de evaluación del proyecto, este tiene un VS de “0”. Por otro lado, en ese periodo (4 del proyecto, pero 5 para la MV) su VL también es de “0” (Tabla 7.12)
Tabla 7.12. Depreciación de la Maquina Vieja (₲)
| Años del Proyecto | Años de uso | VI | Vr | BD | n | D | DA | VL | VS |
|---|---|---|---|---|---|---|---|---|---|
| 0 | 1 | 50.000.000 | 50.000.000 | 5 | 10.000.000 | 10.000.000 | 40.000.000 | 30.000.000 | |
| 4 | 5 | 50.000.000 | 50.000.000 | 5 | 10.000.000 | 50.000.000 | 0 | 0 |
Por otra parte, la depreciación de la Maquina Nueva (MN) se realiza por porcentajes (PD) (depreciación técnica), sin un valor residual, es decir terminada su vida útil no cuenta con ningún VL. Cuenta con un VS de 40.000.000 al término del horizonte del proyecto y un VL de “0” para ese periodo (Tabla 7.13).
Tabla 7.13. Depreciación de la Maquina Nueva (₲)
| Años del Proyecto Años del | Años de uso | VI | PD | D | DA | VL | VS |
|---|---|---|---|---|---|---|---|
| 0 | 0 | 80.000.000 | 80.000.000 | ||||
| 1 | 1 | 80.000.000 | 0,33 | 26.400.000 | 26.400.000 | 53.600.000 | |
| 2 | 2 | 80.000.000 | 0,45 | 36.000.000 | 62.400.000 | 17.600.000 | |
| 3 | 3 | 80.000.000 | 0,15 | 12.000.000 | 74.400.000 | 5.600.000 | |
| 4 | 4 | 80.000.000 | 0,07 | 5.600.000 | 80.000.000 | 0 | |
| 5 | 5 | 40.000.000 | |||||
| Depreciación durante el proyecto | |||||||
| Depreciación de Maquina Nueva = 100.000.000 | |||||||
| Depreciación de Maquina Vieja = 40.000.000 | |||||||
| Valor Actual Neto del Proyecto de Remplazo | |||||||
Para establecer el VAN se aplica al Flujo de Efectivo (FE) del proyecto el Factor de Actualización (Ecuación 7.6):

La tasa indicada en el problema es del 0,07 %. Por tanto, el factor de descuento es igual a:
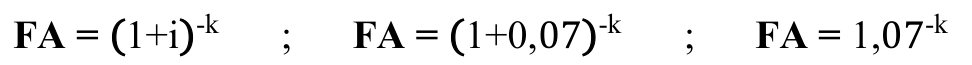
Tabla 7.14. Valor Actual Neto de Proyecto de Remplazo (₲)
| Sigla | Años | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|---|
| FE | Flujo de efectivo terminado | -74.000.000 | 11.300.000 | 12.500.000 | 9.500.000 | 49.700.000 |
| FA | Factor de actualización | 1,070 | 1,07-1 | 1,07-2 | 1,07-3 | 1,07-4 |
| FEA | Flujo de efectivo actualizado | -74.000.000 | 10.560.748 | 10.917.984 | 7.754.830 | 37.915.892 |
| ΣFEA | FEA acumulado | -74.000.000 | -63.439.252 | -52.521.268 | -44.766.438 | -6.850.546 |
aEl VAN es igual a ₲ -6.850.546.
En la Tabla 7.14 el valor del VAN del proyecto es de ₲ -6.850.546. Por tanto, el proyecto no es viable financieramente hablando. Los flujos de efectivo no son suficientes para cubrir el costo del capital, no le conviene al propietario apostar por este proyecto.
Tasa interna de Retorno
Recordando, para poder calcular la TIR se requiere de un VAN positivo y otro negativo, ya se cuenta con el valor negativo de VAN = ₲ -6.850.546, con la tasa del 7%. Para hallar el VAN positivo se utiliza una tasa más baja (una tasa elegida al azar). La tasa seleccionada es del 3,5%.
Tabla 7.15. Valor Actual Neto Proyecto de Remplazo a otra tasa (₲)
| Sigla | Años | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|---|
| FE | Flujo de efectivo terminado | -74.000.000 | 11.300.000 | 12.500.000 | 9.500.000 | 49.700.000 |
| FA | Factor de actualización | 1,030 | 1,03-1 | 1,03-2 | 1,03-3 | 1,03-4 |
| FEA | FE Actualizado a otra tasa | -74.000.000 | 10.917.874 | 11.668.884 | 8.568.456 | 43.310.679 |
| ΣFEA | FEA Acumulado | -74.000.000 | -63.082.126 | -51.413.242 | -42.844.786 | 465.893 |
| Se puede ver en la | ||||||
Tabla 7.15 que el resultado del VAN es ahora igual a ₲ 465.893. Este valor positivo indica que el proyecto sería viable financieramente a la tasa del 3,5%.
Para establecer el valor de la TIR se aplica la Ecuación 7.8.
Datos para el cálculo de la TIR
iM = 7%
VAN iM = -6.850.546
im: = 3,5%
VAN im = 465.8932
Resolución:
465.8932
TIR = 0,035 +
465.8932+6.850.546 (0,07-0,035) ; TIR = 0,035 + 0,0637× 0,035 ; TIR = 0,0372
TIR = 3,72%
Si bien en VAN del proyecto resulto negativo y por lo tanto inviable, la TIR del proyecto se encuentra cerca del valor de la tendencia de rendimiento del ROA del emprendimiento de base estudiado (producción de naranja y Yvyra Pytā), el cual se encontraba en torno a un promedio de 4%, estudiado en el capítulo 4 (Tabla 4.17). El propietario podría tomar la decisión de apostar al proyecto aun cuando no cubra el costo de capital establecido en principio, dado que el proyecto ofrece una rentabilidad cercana al histórico y de tendencia.
7.4.3.3 Creación de un Nuevo Negocio
Los proyectos de inversión para crear un nuevo emprendimiento, un nuevo negocio, requieren la recolección y procesamiento de ingentes cantidades de información en base a los cuales realizar todas las proyecciones. En la Tabla 7.16 se presenta la información resumida del emprendimiento modelo en estudio de producción de Naranja y Yvyra Pytā. Según las hipótesis de partida este como proyecto se habría generado más de diez años antes de la Época de Evaluación. Si se considera que el proyecto inicio en el 2015 (Año 15), se podría decir que su horizonte de evaluación es de 15 años. En otras palabras, si se quiere reproducir esta idea de negocio a partir del año 2026 este iría hasta el 2041.
Para alimentar la Tabla 7.16 se puede utilizar toda la información presentada en el capítulo 4 de análisis de estados financieros en donde se presentaron la información del emprendimiento para los años 2022_-4 (siete para el proyecto) a 2026_0 (once para el proyecto). En el capítulo 5 se presentó los valores para un año normal, en donde se presenta las proyecciones del año 2027_1, el cual son básicamente los valores de proyección normales o constantes desde ese punto al 2030_4, solo con un sobre saldo en el último año por la venta de los rollos de Yvyra Pytā.
En cuanto a la información desde el año 2015_-11 a 2021_-5, se ha dado parte de esta al dimensionar el valor las mejoras en el cultivo. Sin extenderse en explicaciones las erogaciones en cuanto a la inversión inicial incluyen los del Activo Fifo o Inversión Fija y las erogaciones para crear el Capital de trabajo. Los ingresos y los gastos de los tres primeros años son provenientes del cultivo de poroto (2015_-11 a 2018_8), el cual permite generar ingresos solo estos periodos debido a que la producción de árboles tanto frutales como forestales impedirá este cultivo para los siguientes años.
A partir del cuarto años se previó la venta de las frutas de naranja, el cual sigue creciendo año a año hasta alcanzar su producción máxima alrededor del año 2026_0, prácticamente a los once años de implantado el cultivo, quedando casi todo constante excepto la venta de los rollos de Yvyra Pytā en el 2030, 15 años de iniciado este proyecto.
En un proyecto de creación de nuevo negocio no se cuenta con tanta información como es este caso. El caso estudiado es de un emprendimiento existente y sus resultados ya se registraron en el pasado, antes de la EV y solo en las proyecciones, luego de la EV son valores esperados que, aun con el emprendimiento este en marcha y con resultados en periodos anteriores, no son libres de riesgo.
Tabla 7.16. Proyecto de Producción de Naranja y Yvyra Pytā (MM₲)

Nota: Adaptado de Sapag et al. (2014, pág. 234).
7.5 Análisis de riesgo de un proyecto.
Se pueden identificar tres tipos separados y distintos de riesgo de un proyecto:
1) el propio riesgo individual del proyecto, o el riesgo que tiene el proyecto sin tomar en cuenta que tan sólo se trata de un activo dentro de la cartera de activos de la empresa y que la empresa en cuestión representa únicamente una acción en las carteras de acciones de la mayoría de los inversionistas;
2) el riesgo corporativo o interno de la empresa, el cual refleja el efecto que tiene un proyecto sobre el riesgo de la compañía sin considerar los efectos de la propia diversificación personal de los accionistas;
3) el riesgo de beta o & mercado, el cual es el riesgo de un proyecto evaluado desde el punto de vista de un inversionista del capital contable que mantenga una cartera altamente diversificada. Tal como se verá, un proyecto en particular puede tener un alto riesgo individual, y sin embargo la aceptación de dicho proyecto puede no tener un efecto importante sobre el riesgo de la empresa o sobre el de sus propietarios debido a los efectos de cartera. (Weston & Brigham, 1994, pág. 702)
Una apreciación de unos de los teóricos de referencia en cuanto al riesgo o la percepción del riesgo en pequeñas empresas indica que:
“tanto los proveedores como los clientes se rehúsan a depender de empresas de tamaño pequeño y dichas empresas tienen problemas para solicitar dinero en préstamo a tasas de interés razonables. Estos factores tienden a reducir la rentabilidad de las empresas riesgosas así como los precios de sus acciones y, de tal forma, también hacen que sea importante el riesgo corporativo (Weston & Brigham, 1994, pág. 703).
En este punto, hay que recordar nuevamente que el análisis principal de trabajo son los emprendimientos agropecuarios, para los cuales en el primer capítulo se han indicado sus características principales. Por tanto, cabe aclarar que en el contexto latinoamericano o más bien a nivel local, más que de riesgo hay que hablar de incertidumbres, ya que el riesgo es algo medible y la incertidumbre no.
Una empresa pequeña o una unidad económica pequeña no cuentan con información adecuada para medir el riesgo que le afecta, tanto a los propietarios como a posibles inversores ya que no cotiza en bolsa o siquiera existe información en alguna asociación de productores. Se podría decir que incluso la propia información que se genera en el emprendimiento no es sistematizada.
7.5.1 Técnica para medir el riesgo individual
El punto de partida para el análisis del riesgo individual de un proyecto implica la determinación de la incertidumbre inherente a los flujos de efectivo del mismo. Este análisis puede ser manejado en varias formas distintas, las cuales van desde los juicios informales hasta los análisis económicos y estadísticos de gran complejidad que requieren del uso de modelos computarizados a gran escala (Weston & Brigham, 1994, pág. 704).
La naturaleza de las distribuciones individuales de flujo de efectivo y sus correlaciones entre sí, determinan la naturaleza de la distribución del NPV y, de tal forma, el riesgo individual del proyecto. A continuación se exponen tres técnicas que se pueden utilizar para evaluar el riesgo individual de un proyecto: 1) el análisis de sensibilidad, 2) el análisis de escenarios y 3) la simulación por el método de Monte Carlo (Weston & Brigham, 1994, pág. 705).
Según la experiencia, lo más probable en el análisis de riesgo de un proyecto sea utilizado el análisis de sensibilidad la cual es una técnica para medir el riesgo individual de un proyecto13.
7.5.2 Forma de incorporar el riesgo de un proyecto y la estructura de capital en el presupuesto de capital
La Tasa de descuento ajustada por el riesgo incluye un rendimiento libre de riesgo (kRF) más una prima de riesgo apropiada en términos del nivel de riesgo conexo con la corriente de ingresos de un proyecto particular. Cómo no existe exactitud es difícil especificar con precisión qué tanto más o qué tanto menos. Los ajustes son un asunto de juicio y un tanto arbitrarios. Un método que usan las Empresas es el de establecer costos divisionales de capital sobre la base del riesgo de cada división y su estructura de capital. En cada división se adoptan 3 categorías de riesgo: alto, promedio y bajo. Si el riesgo es promedio, se usa como tasa de descuento el costo ponderado del capital estimado para dicha división; si el riesgo es alto, se le suma a dicho costo promedio 1 o 2 puntos porcentuales y se usa este costo como tasa de descuento; si el riesgo es bajo, se descuentan 1 ó 2 puntos porcentuales del costo estimado como promedio para dicha división (Weston & Brigham, 1994).
Por ejemplo, si se estima que el costo básico de capital de una división es del l0%, se podría usar una tasa de descuento del 12% para un proyecto de alto riesgo y una tasa del 9% para un proyecto de bajo riesgo. En este mismo ejemplo, los proyectos de riesgo promedio, los cuales representan aproximadamente el 80% de la mayoría de los presupuestos de capital, se evaluarían al costo divisional de capital del 10%. Este procedimiento dista mucho de ser exacto, pero por lo menos reconoce que cada división tiene características distintas y, por lo tanto, diferentes costos de capital, y también reconoce la existencia de grados de riesgo diferenciales dentro de las divisiones. (Weston & Brigham, 1994, pág. 721).
7.6 Costo de capital
Es posible financiar totalmente una empresa con fondos de capital contable. En este caso, el costo de capital que se use para analizar las decisiones de capital debería ser igual al rendimiento requerido sobre el capital contable de la compañía. Sin embargo, la mayoría de las empresas obtiene una porción sustancial de su capital como deuda a largo plazo y muchas de ellas también usan acciones preferentes. En el caso de estas empresas, su costo de capital debe reflejar el costo promedio de las diversas fuentes de fondos a largo plazo que se usen (Weston & Brigham, 1994, pág. 749).
Las partidas que aparecen en el lado derecho del balance de una empresa […] son sus componentes de capital. Cualquier incremento en los activos totales debe ser financiado mediante un aumento en uno o más de estos componentes de capital (Weston & Brigham, 1994, pág. 750).
7.6.1 Costo de la deuda
Toda vez que el interés es un gasto deducible, produce ahorros en impuestos que reducen el costo del componente de la deuda. En otras palabras, Es la tasa de interés sobre la deuda kd menos los ahorros fiscales (1 – t) que resultan debido a que el interés es deducible (Ecuación 7.13) (Weston & Brigham, 1994, pág. 751). (Ross, Westerfield, & Jaffe, 2012, pág. 413).
Ecuación 7.13. Costo de la Deuda
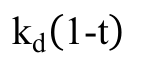
Este sencillo calculo lleva consigo un interesante resultado, ya que la deuda no tiene el costo que dice el banco sino un porcentaje menor y tanto menor mientras más alta sea la tasa del impuesto a la renta. Para ilustrar esta situación posible, incluso para emprendimientos pequeños, se puede tomar un préstamo para cubrir la inversión inicial establecida para el Proyecto Expansión del punto anterior (Tabla 7.8. Presupuesto de Capital – Proyecto de Expansión (₲)). Si se financia con una deuda para financiamiento de MICROEMPRENDEDORES del BNF (BNF, 2026), este tendría una tasa del 10,25%.
Datos: kd = 0,14 ; t = 0,1

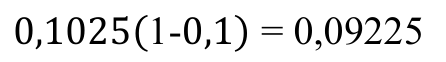
Solución: 9,23%
Es decir, el costo de la deuda será en realidad es de 9,23%. Considerando que la TIR del proyecto fue del 14,91%, esta tasa devolvería un VAN positivo, por lo que el proyecto sería viable financieramente. Por tanto, a falta de fondos propios el propietario puede tomar la decisión de endeudarse, pero no sería la mejor opción si se cuenta con los fondos.
7.6.2 Costo de las acciones preferentes
Costo de las acciones preferentes (kp) es igual al dividendo preferente (Divp), dividido entre el precio neto de la emisión (P – Cf) o el precio que la empresa recibirá después de deducir los costos de flotación (Weston & Brigham, 1994, pág. 753) (Ecuación 7.14).
Ecuación 7.14. Costo de las acciones preferentes (kp)
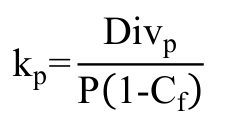
No se va a analizar esta posibilidad, ya que no sería posible que un emprendimiento agropecuario opere de esta forma.
7.6.3 Costo de las utilidades retenidas, ks
El costo de las utilidades retenidas (ks) al igual que los otros componentes se basa en rendimientos requeridos, en este caso es la tasa de rendimiento que requieren los accionistas sobre el capital contable que obtiene la empresa al retener utilidades.
Por lo general, se usan tres métodos para calcular el costo de las utilidades retenidas14.
7.6.3.1 Enfoque del rendimiento en dividendos
Enfoque del rendimiento en dividendos más la tasa de crecimiento o del flujo de efectivo actualizado (FEA) (Ecuación 7.15): se basa en la fórmula general de valuación de acciones y en el caso particular de crecimiento constante. De tal forma, los inversionistas esperan recibir un rendimiento por dividendos más una ganancia de capital, para obtener un rendimiento total esperado de ks y, en equilibrio, este rendimiento esperado es igual al rendimiento requerido.
En este método es relativamente fácil establecer el rendimiento por dividendos, pero es muy difícil establecer la tasa de crecimiento adecuada (Weston & Brigham, 1994, pág. 757).
Ecuación 7.15. Rendimiento en Dividendos
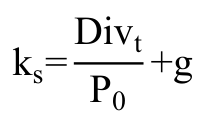
Si las tasas de crecimiento anteriores en utilidades y dividendos han sido relativamente estables, entonces g podría basarse en la tasa histórica de la empresa. Sin embargo, si el crecimiento histórico de la empresa ha sido anormalmente alto o bajo, entonces los inversionistas no proyectarán hacia el futuro la tasa histórica (Weston & Brigham, 1994, pág. 758).
Para el emprendimiento estudiado desde el principio, se considera que los resultados del emprendimiento llegaron a su punto de maduración, es decir se estima que no aumentarán los ingresos ni los egresos disminuirán, en el actual estado de cosas.
En este sentido al analizar el flujo de fondos del emprendimiento (Tabla 5.30. Estado de Flujo de Efectivo año 2026_0 (Método Directo) (MM₲)) se ve que el emprendimiento entrego al dueño ₲ 72 millones en concepto de dividendos, a su vez el capital del emprendimiento es de ₲ 1006 millones (Tabla 5.1 Informe de Situación Patrimonial al 2026_0 (₲). Si bien no son los datos requeridos por la ecuación, resultan equivalentes.
Datos: Divt = 72 ; P0 = 1006
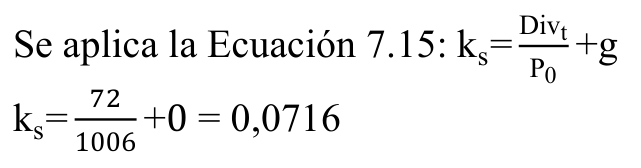
Solución: 7,16%
La tasa del 7,16 es exactamente igual al del ROE para el 2026 debido a que los datos son los mismos.
7.6.4 Promedio ponderado del costo de capital (WACC)
Cada empresa tiene una estructura óptima de capital, la cual se define como aquella mezcla de financiamiento que conduce a la maximización del precio de sus acciones. Por lo tanto, una empresa racional y cuya meta sea la maximización de su valor establecerá una estructura óptima de capital como meta y posteriormente obtendrá el capital nuevo en una forma tal que la estructura real de su capital se mantenga a su nivel fijado como meta a lo largo del tiempo. (Weston & Brigham, 1994, pág. 762)
Las proporciones óptimas de las distintas fuentes de financiamiento, junto con los costos componentes del capital, se usan para calcular el WACC o costo de capital compuesto (Ecuación 7.16).
Ecuación 7.16. Promedio ponderado del costo de capital (WACC)
WACC=ƩkiWi
Donde ki representa cada una de las distintas fuentes de financiamiento y wi es su participación relativa en la estructura total. Los pesos relativos podrían basarse en los valores contables o en los valores de mercado correspondientes. En caso de que se cuente con dinero propio, préstamo y aporte a través de acciones la Ecuación 7.16 se puede expandir en la Ecuación 7.17.
Ecuación 7.17. Promedio ponderado del costo de capital (WACC) expendida
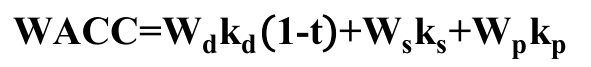
Donde:
WACC : Promedio de las tasas.
Wd : Proporción de la inversión inicial que se cubre con dinero ajeno, deuda.
kd : Tasa de la deuda, del préstamo.
WS : Proporción de la inversión inicial que se cubre con dinero propio (Capital Contable).
ks : Tasa requerida, del dinero propio.
t : Tasa de impuestos.
Wp : Proporción de la inversión inicial que se cubre con acciones preferentes.
kp : Tasa de las acciones preferentes.
Debe notarse que la suma de las proporciones debe sumar 1, es decir el total: Wd+Ws+Wp=1

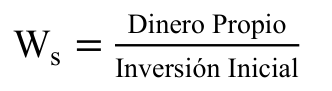
Retomando los datos del Proyecto Expansión del punto anterior (Tabla 7.8). En primera instancia se aplicó una tasa que representaba el ROA para el 2026 de 7% aproximadamente (Tabla 4.17. Razón de Rentabilidad Histórico 2022_-4 a 2026_0 (%)). En este sentido al analizar el flujo de fondos del emprendimiento (Tabla 5.30. Estado de Flujo de Efectivo año 2026_0 (Método Directo) (MM₲)) se vio que el emprendimiento entrego al dueño ₲ 72 millones, en concepto de dividendos. Sin embargo, este no sería suficiente, por lo que se requeriría un préstamo por ₲ 38 millones para financiar la inversión. La deuda puede obtenerse a un costo10,25% (BNF, 2026).
En la Tabla 7.17 se presentan los componentes que financiaran la inversión inicial, teniendo en cuentas los datos enunciados.
Tabla 7.17. Proporción de Financiamiento de la Inversión
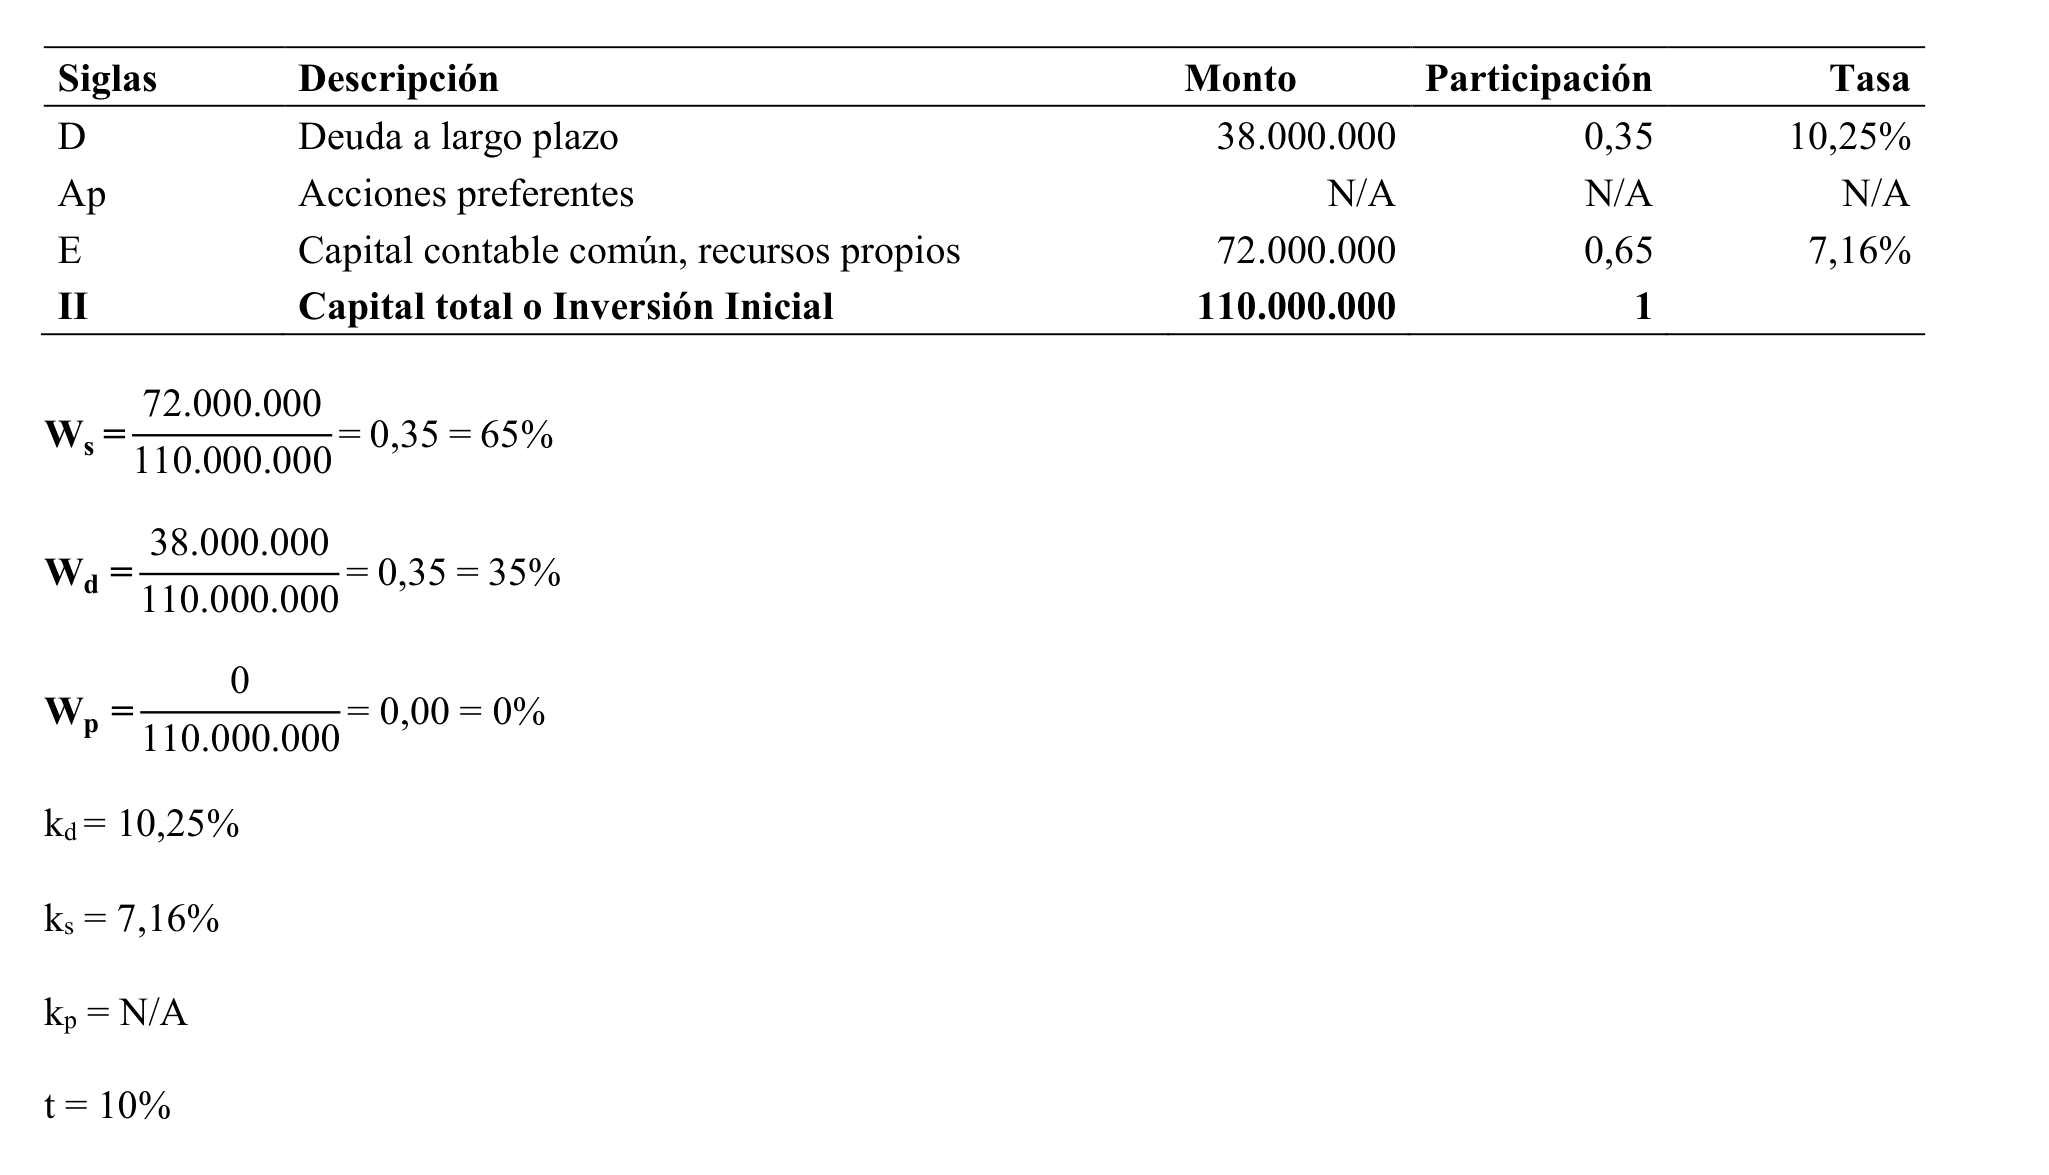
Co estos datos no es necesario en componente de acciones preferentes por lo que la Ecuación 7.17 queda:
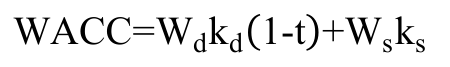
Solución:
WACC = (0,35)(0,1025)(1-0,1) + (0,65)(0,716)
WACC = 0,03228 + 0,04654
WACC = 0,0788275 = 7,88%
En otras palabras, se debería descontar el flujo de efectivo generado por el proyecto de expansión (Tabla 7.8) a una tasa del 7,88%. Ya se sabe que el proyecto cuenta con una TIR de 14,91%, por lo que, el proyecto a esta tasa sería viable financieramente.
Capítulo VIII. Decisiones estratégicas de financiamiento a largo plazo
Las empresas grandes y pequeñas tienen algo en común: necesitan capital a largo plazo. […]. Prestamos atención especial a la que quizá sea la etapa más importante del ciclo de vida financiera de una empresa: la oferta pública inicial (OPI). Estas ofertas establecen el proceso mediante el cual las compañías mutan de privadas a públicas. Para muchas personas, fundar una empresa, hacerla crecer y sacar sus acciones al mercado son el máximo sueño de negocios. (Ross, Westerfield, & Jaffe, 2012, pág. 216).
Cabe indicar también que para los autores (Ross, Westerfield, & Jaffe, 2012) pasar a empresas públicas significa que cotizan en bolsa de valores del país o zona que le corresponda, es una distinción interesante a la hora de considerar los emprendimientos pequeños, cuya propiedad casi en exclusividad es del propietario y su ámbito de acción es local y por lo tanto serian consideradas privadas para los autores. Por otra parte, los emprendimientos agropecuarios en una proporción significativa serian consideradas solo unidades económicas, ya que la propiedad o más bien la tenencia de esta adquiere diversas figuras (FAO, 1995).
Según la teoría financiera, las decisiones que afectan al largo plazo, como el financiamiento del activo fijo, se debe dar con instrumentos con esas características, es decir instrumentos de largo plazo, por tanto, se debe hablar del “financiamiento a largo plazo” (Ross, Westerfield, & Jaffe, 2012, pág. 467). Si bien la teoría, en cuanto a la administración financiera, puede sugerir líneas de acción para un mayor desarrollo económico y financiero de la empresa, debe considerar que estas normalmente tratan de dar soluciones a empresas de nivel de corporaciones y hacen poca referencia a los emprendimientos pequeños (Peña C. & Ovelar B., 2022).
Se recuerda que los materiales bibliográficos en el ámbito de las finanzas hacen escasa referencia a las MIPYMES, más aún a las microempresas, nivel en el cual se encontrarían la mayoría de los emprendimientos agropecuarios (Peña et al. 2024a). Por ende, el tipo de financiamiento de largo plazo son opciones a la que escasamente pueden acceder (Peña et al. 2024b).
El problema de financiamiento de la Micro, Pequeña y Mediana Empresa (MIPyME), en Latinoamérica ha sido señalado como uno de los más importantes, dado que sin flujos suficientes y sin poder acceder a fuentes de financiamiento las empresas de esta magnitud, tienen menos posibilidades de sobrevivir (Saavedra García, 2014, pág. 5).
Según un estudio para Latinoamérica, el financiamiento de fuentes externas para las MIPYMES no incluye el marcado de valores. En esta se revela que, las fuentes de financiamiento fueron “los bancos (en el 92% de los casos) y las empresas proveedoras (en el 15% de ellos). Mucho menos significativos resultaron los recursos familiares (4%), los préstamos no formales (3%) y las instituciones financieras no bancarias (2%)” (Dini & Stumpo, 2020, pág. 259).
En la realidad local, una de las mayores limitantes, para el desarrollo de los emprendimientos pequeños, es el acceso al financiamiento. Se estima que el 73% de las Micro y Pequeñas empresas y el 54% de las medianas empresas no han podido acceder a un financiamiento externo (Baruj, Jara, Ventura, & Vera, 2017, pág. 12). La cobertura financiera en zonas rurales del país es escasa, el 30% de los distritos no tienen presencia de instituciones bancarias (BM, 2014b).
En este contexto los microemprendimientos agropecuarios serian negocios pequeños, con un número reducido de empleados. Se considera microempresa cuando emplea hasta 10 personas (Ley N° 4.457, 2012). Sin embargo, en un emprendimiento agropecuario, no necesariamente todos son personales permanentes, en consideración al concepto de AFC (Ley 6286, 2019) y su comportamiento estacional. A su vez serian emprendimientos de tipo familiar, lo cual indicarían en gran medida la forma en que son tomadas las decisiones (Carmagnani, 2008).
Sin embargo, en emprendimientos en zonas urbanas o periurbanas se cuenta con una mayor probabilidad de contar con servicios de todo tipo, incluidos los financieros (La Revista Agricultura Urbana, 2001). Si bien las fuentes de financiamiento pueden ser tanto internas como externas, cuanto mayor sea la aceleración del crecimiento se tiende a una proporción cada vez mayor de fuentes externas (Stanley, Geoffrey, & Bartley, 2013).
Según un estudio, para financiar la inversión en Máquinas y Equipos, microemprendimientos agropecuarios del departamento central aplican en mayor medida el financiamiento propio, cerca de una cuarta parte herramientas de corto plazo y menos del cinco por ciento aplica financiamientos externos bancarios a largo plazo. En cuanto al financiamiento de edificaciones también pesan más las fuentes propias y externas de corto plazo con nulo aporte de fuentes externas de largo plazo. En cuanto a la inversión en Terreno, se financio en proporciones similares al de Máquinas y Equipos, pero con una mayor presencia de crédito hipotecario de largo plazo (Peña Cardozo, Torales Solís, Ovelar Benítez, & Oporto Giménez, 2024b). Esta situación resulta reveladora de la condición de emprendimiento pequeño de las fincas agropecuarias.
Puede entenderse esta realidad ya que los emprendimientos agropecuarios son en general pequeñas unidades económicas, los cuales no cumplen con los requisitos corporativos para aplicar a instrumentos de largo plazo. Por otra parte, hay que tener en cuenta que los emprendimientos pequeños normalmente no se encuentran formalizados completamente (Plaza Z. & Blanco C., 2015), por lo que, los créditos con garantía no serían una opción a la cual puedan aplicar.
Empero, es legítimo aplicar el capital propio como fuente de financiamiento (Portal Boza, Feitó Madrigal, & Ramírez Angulo, 2018). Sin embargo, en el caso del estudio, el financiamiento propio indica el aporte del propietario y no paquetes accionarios u otro tipo de aporte. El reducido porcentaje de créditos a largo plazo indicaría que no existe en el mercado financiero, al cual tienen alcance estos emprendimientos, un producto crediticio o financiero adecuado para sus condiciones de microempresa (Pérez Caldentey & Titelman Kardonsky, 2018) y emprendimiento agropecuario (Vélez, 1984).
Cabe indicar que en el capítulo anterior se realizó el análisis de la tasa de interés para las utilidades retenidas, está ya puede ser considerada también un análisis de financiamiento ya que en ese caso la fuente de financiamiento seria las utilidades a retener, es decir, de alguna u otra forma se va a aumentar el capital del emprendimiento (fuente de fondos), con los cuales se financiaría alguna inversión dentro del emprendimiento.
Como se vio también en el capítulo anterior, en el análisis de proyectos, precisamente esas utilidades pueden ser aplicadas como parte del financiamiento del proyecto, los cuales en caso de requerirse se tomaría un crédito ósea deuda para así completar la financiación. Como puede verse son decisiones que se afectan mutuamente, es decir de alguna u otra forma se toman a la par y continuamente. Si bien no necesariamente afecten a largo plazo, ya que pueden ser invertidos en el corto plazo, pero finalmente toda decisión continua se vuelve de largo plazo.
Bibliografía
- AFC. (2026). AGENCIA FINANCIERA DE DESARROLLO . Recuperado el 2026, de ¿Que es la AFD?: https://www.afd.gov.py/que-es-la-afd
- Agricultura urbana. (26 de Julio de 2023). Recuperado el 26 de Julio de 2023, de ONDARUAL: https://ondarural.org/ondarural.org/agricultura-urbana
- Banco GNB . (14 de Agosto de 2023). Préstamos Agrícolas. Obtenido de Banco GNB Paraguay : https://www.bancognb.com.py/public/prestamoagricola.jsp
- Barsky, A. (Marzo de 2016). La agricultura urbana, ¿en el juego de una redistribución de poderes? Recuperado el 26 de Julio de 2023, de Nueva Sociedad: https://nuso.org/articulo/la-agricultura-urbana-en-el-coro-de-una-redistribucion-de-poderes/
- Baruj, G., Jara, J., Ventura, J. P., & Vera, C. (2017). LAS MICRO PEQUEÑAS Y MEDIANAS EMPRESAS EN PARAGUAY, CARACTERIZACIÓN DEL SECTOR Y ANÁLISIS DE LOS PRINCIPALES ASPECTOS QUE LIMITAN SU DESARROLLO. Asunción: Banco Interamericano de Desarrollo (BID). Obtenido de https://fdocuments.ec/document/las-micro-pequeas-y-medianas-empresas-en-las-micro-pequeas-y-medianas-empresas.html?page=1
- BCP. (19 de Octubre de 2022). Misión y Visión. Obtenido de Banco Central del Paraguay: https://www.bcp.gov.py/mision-y-vision-i7
- BM. (2014a). Encuesta de Inclusión Financiera Paraguay. Banco Internacional de Reconstrucción y Fomento, Washington. Obtenido de http://www.incoop.gov.py/v2/wp-content/uploads/2015/04/FINAL-SPANISH-Paraguay-FI-Demand-TN.pdf
- BM. (2014b). Estrategia Nacional de Inclusión Financiera 2014-2018. Asunción: Banco Internacional de Reconstrucción y Fomento . Obtenido de https://enif.paraguay.gov.py/storage/app/uploads/public/59e/10f/126/59e10f12678f7631648286.pdf
- BNF. (20 de Octubre de 2022). Misión y Visión. Obtenido de Banco Nacional de Fomento: https://www.bnf.gov.py/mision-y-vision- BNF. (20 de Diciembre de 2022). Préstamos. Obtenido de Banco Nacional de Fomento: https://www.bnf.gov.py/prestamos BNF. (14 de Agosto de 2026). Banco Nacional de Fomento . Obtenido de Prestámos: https://www.bnf.gov.py/uploads/NANDE_CHOKOKUEPE_GUARA_99a967f425.pdf
- Bóveda, J. E., Oviedo, A., & Yakusik S., A. L. (2015). GUIA PRÁCTICA PARA LA ELABORACION DE UN PLAN DE NEGOCIO. Paraguay. Obtenido de https://www.jica.go.jp/Resource/paraguay/espanol/office/others/c8h0vm0000ad5gke-att/info_11_03.pdf
- Britez Chamorro, L., & Duarte Masi, S. (Julio de 2013). El proceso de innovación en empresas familiares de la Zona T del Paraguay (Hernandarias, Presidente Franco y Ciudad del Este) pertenecientes al rubro farmacéutico. Revista Internacional de Investigación en Ciencias Sociales, 9(1), 75-96. Recuperado el 07 de Febrero de 2017, de http://revistacientifica.uaa.edu.py/index.php/riics/article/view/144/141
- BVA. (2021). Memoria, Balance, Estadistica. Asuncion : Bolsa de Valores y Productos de Asunción S.A. Obtenido de https://www.bolsadevalores.com.py/storage/file/PIz4myGcWx8sdvixGxgrGhywBLaBVJADGg9c9Znz.pdf
- CAH. (19 de Octubre de 2022). Misión Institucional. Obtenido de Crédito Agrícola de Habilitación: https://www.cah.gov.py/node/14
- Calcaterra, G., & Rainaudo, H. A. (2014). La Empresa Familiar Agropecuaria. (EREEPAR, Ed.) Obtenido de https://aulavirtual4.unl.edu.ar/pluginfile.php/7036/mod_folder/content/0/Empresa%20agraria%20familiar003.pdf?forcedownload=1
- Carballo, N., Enciso, V. R., & Yegros, M. C. (2021). Finca campesina como principal fuente de ingreso económico: Asociación de Productores Kokue Poty de Paraguay. En EXTENSIÓN RURAL: PRÁCTICAS E INVESTIGACIÓN PARA EL FORTALECIMIENTO DE LA AGRICULTURA FAMILIAR – VOLUMEN 1 (págs. 298-314). Guarujá, Brasil: Editora Científica. Obtenido de https://downloads.editoracientifica.com.br/books/978-65-87196-70-1.pdf
- Carmagnani, M. (2008). La agricultura familiar en América Latina. Problemas del desarrollo, 11-56. doi:https://doi.org/10.22201/iiec.20078951e.2008.153.7720
- CCPP. (2022). NORMAS DE INFORMACIÓN FINANCIERA (NIF). Asunción: CONSEJO DE CONTADORES PÚBLICOS DEL PARAGUAY. Obtenido de https://www.bcp.gov.py/documents/20117/0/Normas_informacion_financiera.pdf/2981a852-4203-d477-ceac-44c35b5cdfb9?t=1744125481881
- CEF. (1990). Proveedors. Obtenido de CEF. – Contabilidad : https://www.contabilidadtk.es/acreedores-por-operaciones-de-trafico-i-71.htm
- Decreto 6105. (15 de Octubre de 2021). POR EL CUAL SE MODIFICAN LOS ARTÍCULOS 5°, 28, 31 Y 58 DEL ANEXO AL DECRETO N° 3.182/2019, «POR EL CUAL SE REGLAMENTA EL IMPUESTO A LA RENTA EMPRESARIAL (IRE) ESTABLECIDO EN LA LEY N° 6.380/2019, “DE MODERNIZACIÓN Y SIMPLIFICACIÓN DEL SISTEMA [….]. Gacetilla Oficial del Paraguay(207), 48-62. Asunción, Paraguay: Presidencia de la Republica del Paraguay. Obtenido de http://www.gacetaoficial.gov.py/index/getDocumento/71812
- Degenhart, B. (2016). La agricultura urbana: un fenómeno global. Nueva Sociedad(262), 133-136. Obtenido de https://static.nuso.org/media/articles/downloads/9.TC_Degenhart_262.pdf
- DGEEC. (2013). Censo Económico Nacional. Asunción , Paraguay: Dirección General de Estadísticas Encuestas y Censos. Obtenido de https://www.ine.gov.py/Publicaciones/Biblioteca/CEN2011/resultados_distritales_CEN.pdf
- Dini, M., & Stumpo, G. (2020). MIPYMES en América Latina Un frágil desempeño y nuevos desafíos para las políticas de fomento. Santiago: Comisión Económica para América Latina y el Caribe (CEPAL). Obtenido de https://repositorio.cepal.org/bitstream/handle/11362/44148/1/S1900361_es.pdf
- Ducos, M. M., & Ulloa, E. (2012). Empresa familiar agropecuaria. Buenos Aires, Argentina : Universidad de Buenos Aires.
- Enciso, V., & Peña, A. (2022). DEPRECIACIÓN Y AMORTIZACIÓN . San Lorenzo : Facultad de Ciencias Agrarias de la UNA.
- Enciso, V., Cabello, E., Benítez Moran, W., & Salas-Mayeregger, J. (2019). Análisis económico y financiero de cuatro fincas modales de la agricultura mecanizada de Paraguay. San Lorenzo: Facultad de Ciencias Agrarias de la UNA. Obtenido de https://www.conacyt.gov.py/sites/default/files/upload_editores/u454/analisis_economico_y_financiero.pdf
- Equipo editorial, Etecé. (28 de Julio de 2023). Zona urbana. Recuperado el 28 de Julio de 2023, de Concepto.de.: https://concepto.de/zona-urbana/#:~:text=En%20las%20zonas%20urbanas%20tienen,el%20coraz%C3%B3n%20log%C3%ADstico%20del%20Estado.
- Experto GestioPolis.com. (22 de Enero de 2002). ¿Cómo se clasifican los bancos? Recuperado el 20 de Octubre de 2022, de Gentiopolis: https://www.gestiopolis.com/como-se-clasifican-los-bancos/
- Fabozzi, F. J. (1996). Mercados e instituciones financieras. México: Prentice Hall Hispanoamericana. Obtenido de https://books.google.com.mx/books?id=WeCw6vDlrecC&printsec=copyright#v=snippet&q=Finanzas&f=false
- FAO. (1995). Programa del Censo Agropecuario Mundial 2000. Roma: Organización de las Naciones Unidas para la Agricultura y la Alimentación. Obtenido de http://www.fao.org: http://www.fao.org/fileadmin/templates/ess/ess_test_folder/World_Census_Agriculture/Publications/FAO_SDS/SDS_5_Programa_del_Censo_Agropecuario_Mundial_2000.pdf FAO. (22 de Abril de 2024). SISTEMAS AGROFORESTALES. Obtenido de FAO: https://www.fao.org/3/ah647s/AH647S04.htm#:~:text=Sistemas%20agroforestales%20simult%C3%A1neos.,uso%20m%C3%BAltiple%20y%2Fo%20ganader%C3%ADa.
- FCA. (2023). Guía Acádemica 2023. San Lorenzo: Facultad de Ciencias Agrarias de la Universidad Nacional de Asunción. Obtenido de https://www.agr.una.py/descargas/academico/guia_academica2023.pdf
- Ferreira, M., & Vázquez, F. (2015). Agricultura y desarrollo en Paraguay. Asunción, Paraguay: AGR SA.
- FG. (19 de Octubre de 2022). Misión y Visión. Obtenido de Fondo Ganadero : http://www.fondogan.gov.py/index.php/mision-vision-y-ejes-estrategicos
- Galarza, E. (06 de Junio de 2022). ¿Qué pasó del país de las naranjas? Producción nacional solo cubre la mitad de la demanda local de fruta fresca, digital. Obtenido de infonegocios : https://infonegocios.com.py/infoagro/que-paso-del-pais-de-las-naranjas-produccion-nacional-solo-cubre-la-mitad-de-la-demanda-local-de-fruta-fresca#:~:text=Seg%C3%BAn%20datos%20estad%C3%ADsticos%20del%20Banco,ingresan%20al%20pa%C3%ADs%20de%20contrabando.
- Guerra, G. (1992). Manual de Administración de Empresas Agropecuarias. Costa Rica: IICA. Obtenido de https://www.academia.edu/32308305/MANUAL_DE_ADMINISTRACION_DE_EMPRESAS_AGROPECUARIAS
- IFRS. (30 de Octubre de 2018). NORMA INTERNACIONAL DE CONTABILIDAD. Obtenido de https://www2.deloitte.com/: https://www2.deloitte.com/content/dam/Deloitte/cr/Documents/audit/documentos/niif-2019/NIIF-2019-Completas.pdf
- INDERT. (20 de Octubre de 2022). Misión y Visión. Obtenido de Instituto Nacional de Desarrollo Rural y de la Tierra : https://www.indert.gov.py/indert/index.php/institucion/mision-y-vision
- INDERT. (30 de Julio de 2024). INDERT, BNF y CAH promueven la inclusión financiera mediante un trabajo coordinado. Recuperado el 7 de Julio de 2026, de INDERT: https://www.indert.gov.py/indert/index.php/noticias/indert-bnf-y-cah-promueven-la-inclusion-financiera-mediante-un-trabajo-coordinado
- JEFF MADURA. (2010). Mercados e Instituciones Financieras. Australia : Cengage Learning Editores, S.A. Obtenido de https://gc.scalahed.com/recursos/files/r161r/w25558w/D1FZ110_S6_MADURA.pdf
- Koontz, H., Weihrich, H., & Cannice, M. (2012). Administración. Mexico: McGRAW-HILL/INTERAMERICANA EDITORES S.A. DE C.V. Obtenido de https://gc.scalahed.com/recursos/files/r161r/w24756w/administracion-una-perspectiva-global-y-empresarial-14-edi-koontz.pdf
- La Revista Agricultura Urbana. (2001). Bienvenidos a esta primera edición de la Revista Agricultura Urbana. Revista
- Agricultura Urbana. Obtenido de https://ruaf.org/assets/2020/01/RAU1.pdf Ley 1034/83. (16 de Diciembre de 1983). DEL COMERCIANTE. Obtenido de https://www.bcp.gov.py/documents/20117/213083/Ley_1034_83_Del_Comerciante.pdf
- Ley 2640. (27 de Julio de 2005). «QUE CREA LA AGENCIA FINANCIERA DE DESARROLLO». Gaceta Oficial de la República del Paraguay(72), 5-8. Asunción , Paraguay: Honorable Cámara de Diputados. Obtenido de http://www.gacetaoficial.gov.py/index/getDocumento/18952
- Ley 6286. (17 de Mayo de 2019). DE DEFENSA, RESTAURACION Y PROMOCION DE LA AGRICULTURA FAMILIAR CAMPESINA. Gaceta Oficial de la República del Paraguay(97 – 24-05-19). Asunción. Obtenido de http://www.gacetaoficial.gov.py/index/detalle_publicacion/59379
- LEY N° 1183. (1985). CÓDIGO CIVIL DEL PARAGUAY. CÓDIGO CIVIL DEL PARAGUAY. Congreso de la Nación Paraguaya. Obtenido de https://www.oas.org/dil/esp/codigo_civil_paraguay.pdf
- Ley N° 2.419. (15 de Julio de 2014). «QUE CREA EL INSTITUTO NACIONAL DE DESARROLLO RURAL Y DE LA TIERRA». Gaceta Oficial de la Republica del Paraguay(63), 2-8. Asunción, Paraguay: Honorable Cámara de Diputados . Obtenido de http://www.gacetaoficial.gov.py/index/getDocumento/21884
- Ley N° 4.457. (16 de Mayo de 2012). «Para las Micro, Pequeñas y Medianas Empresas (MIPYMES)». Gaceta Oficial de la Republica del Paraguay(93), 2-13. Asunción, Paraguay: Honorable Camara de Senadores. Obtenido de GACETA OFICIAL DE LA REPUBLICA DEL PARAGUAY: http://www.gacetaoficial.gov.py/index/getDocumento/6343
- Ley N° 489. (29 de Junio de 1994). ORGANICA DEL BANCO CENTRAL DEL PARAGUAY. Biblioteca y Archivo Central del Congreso de la Nación. Asunción, Paraguay: Honorable Cámara de Diputados. Obtenido de https://www.bacn.gov.py/leyes-paraguayas/699/ley-n-489-organica-del-banco-central-del-paraguay
- Ley N° 5361. (01 de Diciembre de 2014). DE REFORMA DE LA CARTA ORGÁNICA DEL CRÉDITO AGRÍCOLA DE HABILITACIÓN. Biblioteca y Archivo Central del Congreso de la Nación. Asunción, Paraguay: Honorable Cámara de Diputados. Obtenido de https://www.bacn.gov.py/leyes-paraguayas/9290/ley-n-5361-de-reforma-de-la-carta-organica-del-credito-agricola-de-habilitacion
- Ley N° 5787. (19 de Diciembre de 2016). “DE MODERNIZACIÓN Y FORTALECIMIENTO DE LAS NORMAS QUE REGULAN EL FUNCIONAMIENTO DEL SISTEMA FINANCIERO PARAGUAYO”. Gaceta Oficial de la República del Paraguay(249), 2-15. Asunción, Paraguay: Honorable Cámara de Diputados. Obtenido de http://www.gacetaoficial.gov.py/index/getDocumento/40375
- Ley N° 5810. (18 de Julio de 2017). Mercado de Valores. Gaceta Oficial de la República del Paraguay(140), 1-47. Asunción, Paraguay: Honorable Cámara de Senadores. Obtenido de http://www.gacetaoficial.gov.py/index/getDocumento/44012 LEY N° 6.380. (2019, Setiembre 25). DE MODERNIZACIÓN Y SIMPLIFICACIÓN DEL SISTEMA TRIBUTARIO NACIONAL. Gaceta Oficial del Paraguay(186), 1-68. Asunción, Paraguay: Honorable Cámara de Senadores. Obtenido de http://www.gacetaoficial.gov.py/index/detalle_publicacion/60725
- Ley N° 60. (28 de Setiembre de 1990). Que aprueba, con modificaciones, el Decreto – Ley N° 27, de fecha 31 de marzo de 1990 ‘Por el cual se modifica y amplia el Decreto – Ley N° 19, de fecha 28 de abril de 1989 ‘Que establece el Régimen de Incentivos Fiscales para la inversión de capital de o. Asunción , Paraguay: Honorable Cámara de Senadores. Obtenido de https://www.bacn.gov.py/leyes-paraguayas/2401/ley-n-60-aprueba-con-modificaciones-el-decreto-ley-n-27-de-fecha-31-de-marzo-de-1990-por-el-cual-se-modifica-y-amplia-el-decreto-ley-n-19-de-fecha-28-de-abril-de-1989-que-establece-el-regimen-de-incentivos-fis
- Ley N° 7162. (1 de Setiembre de 2023). QUE CREA LA SUPERINTENDENCIA DE VALORES EN SUSTITUCIÓN DE LA COMISIÓN NACIONAL DE VALORES Y LE OTORGA MAYORES ATRIBUCIONES. Gaceta Oficial N° 169. Asunción, Paraguay: Honorable Cámara de Senadores. Obtenido de https://www.gacetaoficial.gov.py/index/detalle_publicacion/84787
- Ley N° 861. (24 de Junio de 1996). «General de Bancos, Financieras y Otras Entidades de Crédito». Gaceta Oficial de la República del Paraguay(99). Asunción, Paraguay: Honorable Cámara de Diputados. Obtenido de http://www.gacetaoficial.gov.py/index/getDocumento/36175
- MAG. (18 de Julio de 2019). Misión y Visión . Obtenido de Ministerio de Agricultura y Ganaderia : https://www.mag.gov.py/index.php/institucional/mision-vision
- Masoomi, A., Hill, D., Xu, Z., Hersh, C. P., Silverman, E. K., Castaldi, P. J., . . . Dy, J. (2022). Explanations of Black-
- Box Models based on Directional Feature Interactions. Int Conf Learn Represent, (págs. 10075–10105). Obtenido de https://pmc.ncbi.nlm.nih.gov/articles/PMC12933520/
- Méndez Corbalán, R. L. (2025). Proyecto de Producción Integrada de Naranja y Yvyra Pytā en el Emprendimiento Agronegocio Mendez del Distrito de Aguaity, Departamento de Cordillera – Paraguay. San Lorenzo: Facultad de Ciencias Económicas.
- MIC. (2014). Las Micro, Pequeñas y Medianas empresas en el Paraguay. Asunción .
- Nannig G., M., & Rivera I., J. (1991). Creación de Nuevos Negocios. Santiago: Pontificia Universidad Católica de Chile. Obtenido de https://drive.google.com/file/d/1IAZxI6FhjrejcGSllxHCdP_I8xXwHiFo/view?usp=sharing
- Peña C., A. R., & Ovelar B., H. M. (2022). REGISTROS EN MICROAGRONEGOCIOS DE LA COMPAÑÍA CABAÑAS DE LA CIUDAD DE CAACUPÉ. Revista Universitaria Ruta, 24(2), 1-10. Obtenido de https://revistas.userena.cl/index.php/ruta/article/view/1757/1556
- Peña Cardozo, A. R. (2014). VIABILIDAD ECONÓMICA FINANCIERA DE LA PRODUCCIÓN Y COMERCIALIZACIÓN DEL HUEVO EN POLVO. San Lorenzo, Paraguay: Facultad de Ciencias Económicas de la UNA. Obtenido de https://drive.google.com/file/d/15vC8wFHSITzLoBGexmhigmIGMASBpBL3/view?usp=sharing
- Peña Cardozo, A. R. (2020). Costo del crédito otorgado por las casas comerciales del Departamento Central desde la perspectiva del cliente final, año 2017. Revista Científica Estudios E Investigaciones, 9(1), 117-132. doi:http://dx.doi.org/10.26885/rcei.9.1.117
- Peña Cardozo, A. R. (2021). Crédito comercial al consumo desde la perspectiva del cliente final. REVISTA ESTUDIOS PARAGUAYOS (RESPY), 221-238.
- Peña Cardozo, A. R. (2026). Evaluación Financiera Producción de Naranjas. San Lorenzo, Paraguay. Obtenido de https://docs.google.com/spreadsheets/d/10LDpilXw2cc1lZfiQUI6tExdy748lg6O/edit?usp=drive_link&ouid=111728612778421086147&rtpof=true&sd=true Peña Cardozo, A. R., Ovelar Benítez, H. M., Oporto Giménez, A. A., Torales Solís, G. M., & Fischli Lugo, E. M. (2024a). Grupos etarios de emprendedores agropecuarios en el Paraguay. Año 2023. Revista Internacional de Investigación en Ciencias Sociales, 20(1), 121-132. doi:https://doi.org/10.18004/riics.2024.junio.121
- Peña Cardozo, A. R., Torales Solís, G. M., Ovelar Benítez, H. M., & Oporto Giménez, A. A. (2024b). GESTIÓN DEL FINANCIAMIENTO DE EMPRENDIMIENTOS AGROPECUARIOS EN EL DISTRITO DE JULIÁN AUGUSTO SALDIVAR -DEPARTAMENTO CENTRAL. DEBATES SOBRE INNOVACIÓN, 125-138. Obtenido de https://revistadebates.xoc.uam.mx/index.php/debinnovacion/article/view/34/29
- Peña, A., Torales, G., Ovelar, H., Oporto, A., & León, L. (2023). FINANCIAMIENTO DEL CAPITAL DE TRABAJO EN MICROAGRONEGOCIOS URBANOS Y PERIURBANOS EN EL DISTRITO DE JULIÁN AUGUSTO SALDIVAR -DEPARTAMENTO CENTRAL. Revista Universitaria Ruta, 1-15.
- Pérez Caldentey, E., & Titelman Kardonsky, D. (05 de 11 de 2018). La inclusión financiera para la inserción productiva y el papel de la banca de desarrollo. Santiago: Comisión Económica para América Latina y el Caribe (CEPAL). Obtenido de Comisión Económica para América Latina y el Caribe (CEPAL): https://repositorio.cepal.org/handle/11362/44213
- Pérez, A., & Sili, M. (11 de Junio de 2007). Desarrollo Agrícola y Rural. Organización de las Naciones Unidas para la Agricultura y la Alimentación. Obtenido de Organización de las Naciones Unidas para la Agricultura y la Alimentación: https://www.fao.org/4/ak171s/ak171s00.pdf
- Pineda, E., & Peña, A. (2020). Calificación de riesgo crediticio en productores agrícolas en el Paraguay, año 2018. Revista Científica de la UCSA, 47-58. Obtenido de https://revista.ucsa-ct.edu.py/ojs/index.php/ucsa/article/view/38/38
- Plaza Z., P. M., & Blanco C., B. E. (2015). Análisis de los problemas que enfrentan las Pymes Agrícolas para su participación en el desarrollo económico local. Revista Publicando, 2(5), 256-264. Obtenido de https://revistapublicando.org/revista/index.php/crv/article/view/92/pdf_62
- Plaza Zambrano, P. M., & Blanco Campins, B. E. (2015). Análisis de los problemas que enfrentan las Pymes Agrícolas para su participación en el desarrollo económico local. Revista Publicando, 2(5), 256-264. Obtenido de https://revistapublicando.org/revista/index.php/crv/article/view/92/pdf_62
- Portal Boza, M., Feitó Madrigal, D., & Ramírez Angulo, N. (2018). Determinantes del financiamiento externo en microempresas mexicanas. Espacios, 39(18), 13-20. Obtenido de https://www.revistaespacios.com/a18v39n18/a18v39n18p13.pdf
- RAE. (9 de Diciembre de 2022). Empresa. Obtenido de Real Academia Española: https://dle.rae.es/empresa?m=form
- Ramírez Padilla, D. N. (2008). Contabilidad Administrativa (8 ed.). México: McGRAW-HILL/INTERAMERICANA EDITORES, S.A. DE C.V. Obtenido de https://drive.google.com/file/d/14AzqriW5OfMdqK_HlNOJct_CYuoSfe2w/view
- Resolución 49. (19 de Diciembre de 2014). «Por la cual se dispone el nuevo modelo de Estados Financieros y del Cuadro de Revalúo y Depresiación de los Bienes del Activo Fijo». Asunción, Paraguay: Subsecretaria de Estado de Tributacion. Obtenido de https://www.dnit.gov.py/web/portal-institucional/resoluciones?maps=2014
- Resolución MTESS N° 853. (2023). POR LA CUAL SE REGLAMENTA EL REAJUSTE DE LOS SUELDOS Y JORNALES MÍNIMOS DE TRABAJADORES RURALES DE ESTABLECIMIENTOS GANADEROS EN TODO EL TERRITORIO DE LA REPÚBLICA. Asunción , Paraguay: Ministerio de Trabajo, Empleo y Seguridad Social.
- Ross, S. A., Westerfield, R. W., & Jaffe, J. F. (2012). Finanzas corporativas (9 ed.). México: McGRAW- HILL/INTERAMERICANA EDITORES, S.A. DE C.V. Obtenido de https://www.economicas.unsa.edu.ar/afinan/informacion_general/book/libro-finanzasross.pdf
- Rotela Mendez, A. R. (2003). Matemática Manual de ejercicios y problemas. San Lorenzo: Facultad de Ciencias Económicas – UNA.
- Saavedra García, M. L. (2014). Alternativas de financiamiento para la Micro, Pequeña y Mediana Empresa Latinoamericana . Revista Universitaria Ruta, 2(16), 5-31. Obtenido de https://revistas.userena.cl/index.php/ruta/article/view/Ruta1621/624 sabermassermas. (20 de Diciembre de 2022). BANCA DE FOMENTO. Obtenido de sabermassermas: https://www.sabermassermas.com/banca-de-fomento/
- SAMUELSON, P. A., & NORDHAUS, W. D. (2010). ECONOMÍA, con aplicaciones a Latinoamérica. México: McGRAW-HILL INTERAMERICANA EDITORES, S.A. DE C.V. Obtenido de https://www.cadep.org.py/uploads/2018/01/economia-con-aplicaciones-a-latinoamerica.pdf
- Sánchez Báez, E. A., & Sanabria, D. D. (Edits.). (2020). La Innovación en las Pequeñas y Medianas Empresas (PYMES) de Paraguay: Factores Determinantes, Tipologías y Resultados. Asunción . Obtenido de https://www.mic.gov.py/mic/w/mic/pdf/Libro_Indicadores_de_Innovacion_Pymes_FP_UNA.pdf
- Sapag Chain, N., & Sapag Chain, R. (2007). Proyectos de Inversión . México: editorial McGraw-Hill Interamericana.
- Sapag Chain, N., & Sapag Chain, R. (2008). Preparación y Evaluación de Proyectos, cuarta edición. México: McGraw-Hill Interamericana.
- Sapag, N., Sapag, R., & Sapag, J. (2014). Preparación y Elaluación de Proyectos. México: McGRAW-HILL. Obtenido de http://repositorio.uasb.edu.bo:8080/bitstream/54000/1243/1/Sapag-proyectos%206ta%20edici%C3%B3n.pdf
- Stanley, B. B., Geoffrey, A. H., & Bartley, R. D. (2013). Fundamentos de Administración Financiera. México: McGRAW-HILL/INTERAMERICANA EDITORES, S.A. DE C.V. Obtenido de https://gc.scalahed.com/recursos/files/r161r/w25469w/Fundamentos_de_Administracion_Financiera.pdf
- SU. (27 de Enero de 2022). Ley de Pareto: la regla del 80/20 y el éxito empresarial. Recuperado el 14 de Noviembre de 2022, de Santander Universidades: https://www.becas-santander.com/es/blog/ley-de-pareto.html
- UH. (1 de Octubre de 2018). Asunción tiene su Bolsa sin los sobresaltos de Wall Street. Ultima Hora. Obtenido de https://www.ultimahora.com/asuncion-tiene-su-bolsa-los-sobresaltos-wall-street-n158385.html
- Van Horne, J. C., & Wachowitz Jr., M. J. (2010). Fundamentos de Administración Financiera (13 ed.). (G. D. Chávez, Ed., & M. A. Osuna, Trad.) México: Ed. Prentice Hall. Obtenido de https://fad.unsa.edu.pe/bancayseguros/wp-content/uploads/sites/4/2019/03/fundamentos-de-administracion-financiera-13-van-horne.pdf
- Vélez, J. (1984). Crédito Rural. San José, Costa Rica: Instituto Interamericano de Cooperación para la Agricultura. Obtenido de https://books.google.com.py/books?id=B3s8_bB8MyYC&pg=PA39&hl=it&source=gbs_toc_r&cad=4#v=onepage&q&f=false
- Vera Oyarzún, M. B., & Moreira López, V. H. (2009). CARACTERIZACIÓN DE LA MICROEMPRESA AGRÍCOLA DEL SUR DE CHILE. Revista IDESIA, 89-99. doi:http://dx.doi.org/10.4067/S0718-34292009000300011
- Weston, J., & Brigham, E. (1994). Manual de Administración Financiera. México: Editorial Interamericana. Obtenido de https://drive.google.com/open?id=1Lp3Q1CvVPk2mJQPb4sI87qxmtoAcojKF&usp=drive_fs
- WIKIFARMER. (16 de Mayo de 2024). Información del Naranjo. Obtenido de WIKIFARMER: https://wikifarmer.com/es/informacion-del-naranjo/#:~:text=El%20naranjo%20es%20un%20%C3%A1rbol,pertenece%20a%20la%20familia%20Rutaceae.
Notas
- Para una descripción más extensa de estas responsabilidades del Administrador Financiero recurrir a Weston y Brigham, 1994, pág. 11 ↩
- Para ilustrar mejor esta y otras situaciones entre el riesgo y el rendimiento se puede recurrir a “Fundamentos de Administración Financiera” de Van Horne et al., 2010, pág. 32-35. ↩
- Para un mejor análisis de la manera de calcular la tasa efectiva recurrir a Peña (2021) “Crédito comercial al consumo desde la perspectiva del cliente final”. REVISTA ESTUDIOS PARAGUAYOS (RESPY), 39(2), 221–238. https://doi.org/10.47133/respy339022107 ↩
- Para ilustrar otros casos de perpetuidad se puede recurrir a “Matemática Manual de ejercicios y problemas” de Rotela Méndez, 2003. ↩
- Para una explicación más completa recurrir a Weston & Brigham, 1994, pág. 198. ↩
- Para un mejor análisis del reconocimiento de cada partida, recurrir a las “NORMAS DE INFORMACIÓN FINANCIERA (NIF)” emitidas por el CONSEJO DE CONTADORES PÚBLICOS DEL PARAGUAY (CCPP, 2022) ↩
- Para una visión completa del resumen de ratios financieros recurrir a Van Horne & Wachowitz Jr., 2010, pág. 157 ↩
- Los costos financieros afectan el EBIT, o más bien el análisis financiero, ya que el flujo de efectivo estudiado puede ser el del emprendimiento o el del dueño (accionistas). Ver Ross et al., 2012. ↩
- Para una mejor explicación de la elaboración de la Tabla de Fuentes y Usos recurrir a Van Horne J. &., 2010, pág. 173. ↩
- Para una explicación más completa de la política de crédito se puede recurrir a libro de Finanzas Corporativas de Ross et al., 2012, páginas 846-861. ↩
- Para un desarrollo más amplio de los métodos de control de inventarios se puede recurrir a “Fundamentos de Administración Financiera” de Van Horne et al., 2010, pág. 263-271. ↩
- Puede encontrarse el desarrollo simplificado de este tipo de proyectos en: https://n9.cl/nkf1a o solicitar al correo ramon2857@gmail.com ↩
- Para un desarrollo más amplio de los métodos para medir el riesgo puede recurrirse a Weston & Brigham, 1994, pág. 702-720. ↩
- Para una explicación más completa recurrir a Weston y Brigham, 1994, pág. 757 a 760. ↩
San Lorenzo, Paraguay, 2026
1.ª edición · ISBN 978-99989-49-10-2 (en línea)