Contenido
- Introducción de la empresa
- 2. Aportes y supuestos del presupuesto
- 3. Argumento sobre la fuente de fondos disponible en México
- 4. Aspecto legal de abrir un negocio en México
- 5. Análisis de resultados: estado de resultados, balance general y flujo de efectivo
- 6. Análisis de punto de equilibrio
- 7. Análisis del grado de apalancamiento operativo
- 8. Análisis de margen de seguridad
- 9. Cálculo del VAN y la TIR con la calculadora financiera
- 10. Conclusión
- Referencias
Nota: las cifras del modelo están expresadas en miles de pesos mexicanos (MXN), salvo que se indique otra cosa.
Introducción de la empresa
Grupo Herdez, S.A.B. de C.V. es una empresa mexicana de alimentos que cotiza en la Bolsa Mexicana de Valores con la clave HERDEZ. Se presenta como la compañía de alimentos con más historia en el país y cuenta con más de un siglo de trayectoria. Su portafolio supera los 1,500 productos en categorías como atún, especias, helados, mayonesas, mermeladas, miel, mole, mostaza, pastas, puré de tomate, salsas, catsup, té y vegetales en conserva. Según su presentación corporativa del cuarto trimestre de 2025, ocupa la posición número uno o dos en categorías que concentran el 86% de sus ingresos en México.
El grupo opera mediante dos segmentos: Nacional (conservas y Helados Nestlé) y Exportación, este último apoyado en MegaMex, su negocio de comida mexicana en Estados Unidos. Una parte importante de su estrategia descansa en alianzas con socios globales, entre ellas McCormick México (desde 1947), Barilla México (desde 2002), Herdez Del Fuerte (desde 2008) y MegaMex (desde 2009), todas al 50%, además de Helados Nestlé (desde 2015), al 100%. En septiembre de 2025 el grupo se separó Grupo Nutrisa, por lo que las cifras comparables se presentan «proforma», es decir, sin ese negocio.
El modelo de negocio es el de un fabricante y distribuidor de alimentos de consumo masivo: compra insumos agrícolas y materiales, los transforma en productos de marca, los distribuye en autoservicios, tiendas de conveniencia y mercados de exportación, y mantiene una inversión fuerte en planta, equipo y capital de trabajo. Desde el punto de vista financiero, esto se traduce en márgenes brutos moderados, un gasto operativo relevante en distribución y mercadotecnia, y una necesidad constante de financiar inventarios, cuentas por cobrar y activos fijos.
Tabla 1. Indicadores reportados por Grupo Herdez (2025)
| Indicador | Cifra reportada |
|---|---|
| Ventas netas consolidadas 2025 (reportadas) | $38,593 millones |
| Ventas netas 2025 proforma (sin Nutrisa) | $36,950 millones (+5.3%) |
| EBITDA 2025 proforma | $6,628 millones (margen de 17.9%) |
| Utilidad neta 2025 proforma | $1,903 millones |
| Deuda financiera | $9,887 millones |
| Deuda neta / EBITDA | 1.2x |
| Costo promedio de la deuda | 9.6% (61% tasa fija y 39% flotante) |
| Calificación crediticia | mxAA (S&P) y AA(mex) (Fitch), perspectiva estable |
Fuente: presentación corporativa 4T25 y reporte trimestral 4T25 de Grupo Herdez (véase la sección de fuentes).
Relación entre el proyecto y los datos de la empresa
El presupuesto de este proyecto toma como punto de partida los datos públicos de Grupo Herdez. El ingreso del Año 1 del modelo ($38,592,566 en miles de pesos) corresponde a las ventas netas consolidadas reportadas por la empresa en 2025 ($38,593 millones), y la deuda inicial del modelo ($9,500,000 en miles) es comparable con la deuda financiera de $9,887 millones reportada. A partir de esa base se proyectan cinco años de operación, con un enfoque financiero: ¿cuánto vende, cuánto gana, cuánto efectivo genera, cómo se financia y si el proyecto crea valor? El documento sigue la estructura solicitada, en diez puntos, e integra como evidencia las capturas de pantalla del modelo de planificación de ganancias (supuestos, estado de resultados, balance general, flujo de efectivo y análisis CVP), así como el cálculo del VAN y la TIR.
2. Aportes y supuestos del presupuesto
Todo presupuesto parte de aportes y supuestos. Los aportes son los recursos que financian la operación (capital de los socios, deuda y activos con los que arranca la empresa); los supuestos son las hipótesis sobre ventas, costos, gastos, impuestos y política de pagos que permiten proyectar el futuro. A continuación se argumenta cada uno, apoyado en las capturas del modelo.
2.1 Aportes iniciales (Año 0)
Tabla 2. Balance de apertura (Año 0), en miles de pesos
| Concepto | Monto |
|---|---|
| Efectivo inicial | 3,286.77 |
| Propiedad, planta y equipo (PP&E) bruta inicial | 8,994,268.00 |
| Total de activos | 8,997,554.77 |
| Deuda de largo plazo (aporte de acreedores) | 9,500,000.00 |
| Capital social (aporte de los accionistas) | 575,625.00 |
| Capital adicional pagado (APIC), ajuste de apertura | (1,078,070.23) |
| Capital contable de apertura | (502,445.23) |
| Total pasivo y capital | 8,997,554.77 |
El aporte principal proviene de acreedores: la deuda de $9,500,000 financia más del 94% del capital invertido (deuda más capital social), mientras que el capital social de $575,625 representa alrededor del 6%. Esta mezcla es coherente con una empresa madura y calificada, que accede con facilidad a crédito bancario y bursátil, pero también implica que, al inicio, el capital contable es ligeramente negativo (–$502,445). El ajuste negativo de capital adicional pagado (–$1,078,070.23) es la cifra que cuadra el balance de apertura: sin él, los activos ($8,997,555) no igualarían a la suma de pasivos y capital. Debe leerse como una señal de apalancamiento inicial elevado, no como una pérdida operativa.
Los activos de apertura están compuestos casi en su totalidad por PP&E ($8,994,268), esto es, planta, maquinaria y equipo de producción, que respaldan la capacidad de generar ventas. El efectivo inicial ($3,286.77) es marginal, lo que anticipa desde el primer momento que la liquidez será un punto de atención del modelo.
2.2 Supuestos operativos y financieros
Las siguientes capturas muestran los cuatro módulos de supuestos que se capturaron en el modelo antes de ejecutar el botón «Calculate & Verify Model Outputs».
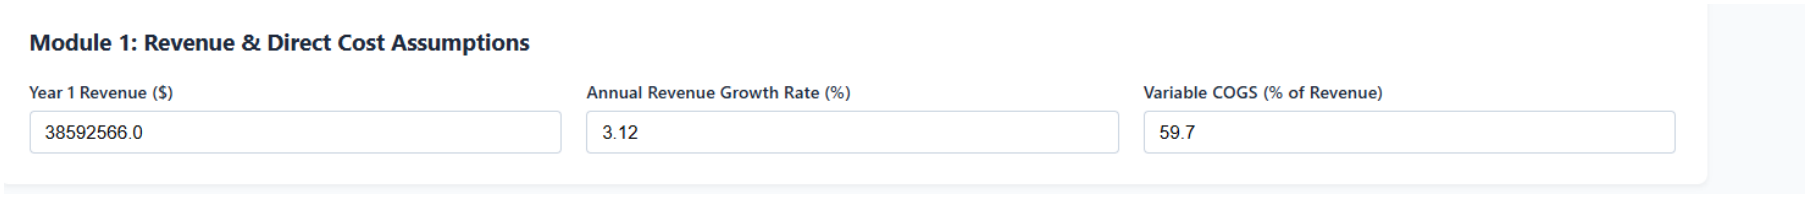
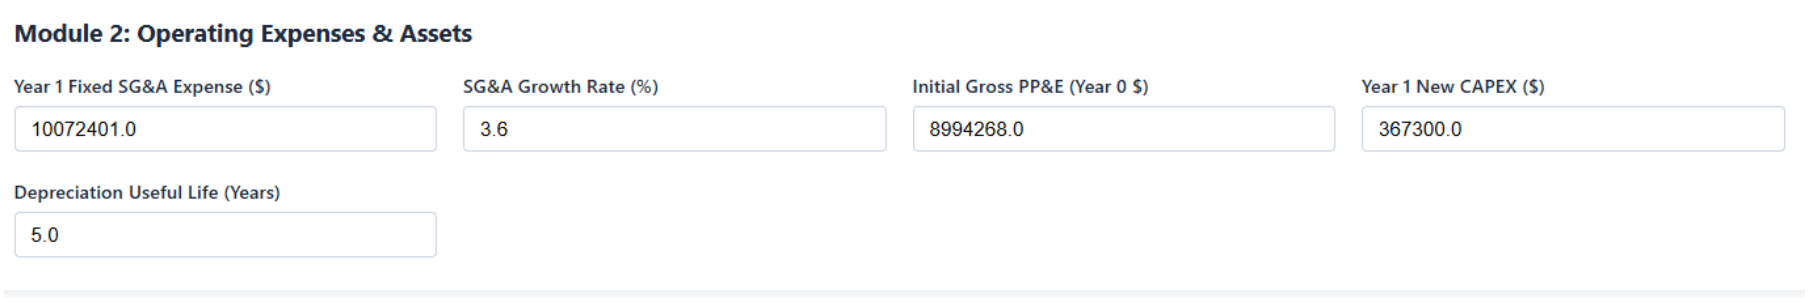
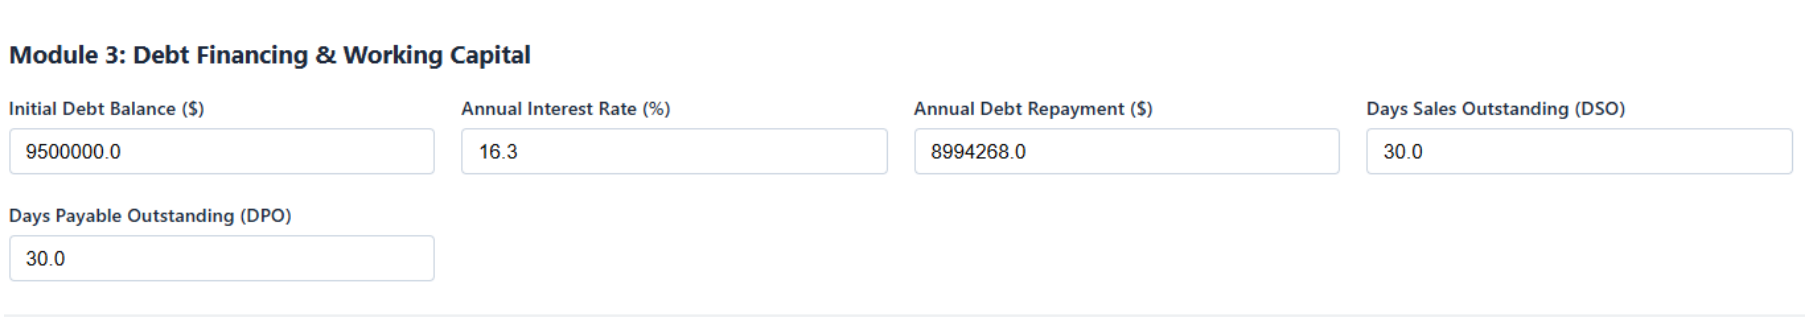
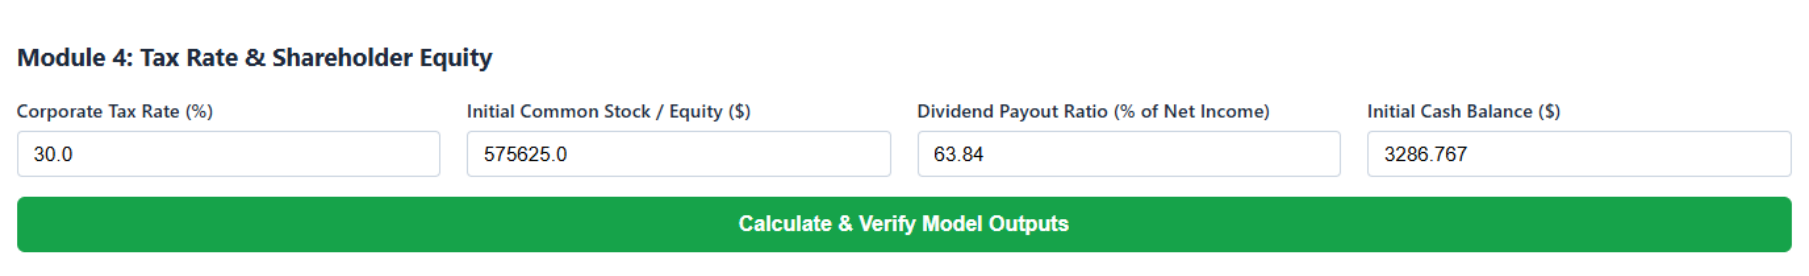
Tabla 3. Supuestos del modelo y su sustento
| Supuesto | Valor | Sustento |
|---|---|---|
| Ingresos del Año 1 | 38,592,566 | Ventas netas 2025 reportadas por Herdez ($38,593 millones). |
| Crecimiento anual de ingresos | 3.12% | Equivale a la inflación esperada (3.10% a mediados de 2026): crecimiento real casi nulo, supuesto prudente frente al +5.3% proforma de 2025. |
| Costo variable (COGS) | 59.7% de ingresos | Implica margen de contribución de 40.3%, típico de alimentos procesados con marca. |
| Gastos de operación (SG&A) Año 1 | 10,072,401 | Gasto fijo de distribución, mercadotecnia y administración. |
| Crecimiento del SG&A | 3.6% | Mayor al de los ingresos: presiona levemente el margen operativo. |
| PP&E inicial y CAPEX Año 1 | 8,994,268 y 367,300 | Base productiva existente más una inversión de mantenimiento moderada. |
| Vida útil para depreciación | 5 años | Depreciación en línea recta de $1,872,313.60 al año. |
| Deuda inicial y tasa de interés | 9,500,000 al 16.3% | Comparable con la deuda reportada; la tasa del modelo es más alta que el costo promedio reportado (9.6%): supuesto conservador. |
| Amortización anual de deuda | 8,994,268 | Casi todo el saldo se paga en el Año 1 (el resto, $505,732, en el Año 2). |
| Días de cobro (DSO) y de pago (DPO) | 30 y 30 días | Ciclo corto de capital de trabajo, usual en autoservicios y proveedores de alimentos. |
| Tasa de impuesto sobre la renta | 30% | Tasa general del ISR para personas morales en México. |
| Razón de pago de dividendos | 63.84% de la utilidad neta | Política de reparto alta, propia de una empresa que distribuye la mayor parte de sus utilidades. |
3. Argumento sobre la fuente de fondos disponible en México
3.1 Alternativas disponibles
- Capital de los socios y utilidades retenidas. Es la fuente más segura, porque no exige pagos fijos, pero también la más costosa para el accionista y la más limitada en monto. En el modelo, el capital social es de apenas $575,625; el crecimiento posterior depende de las utilidades retenidas, que acumulan $4,469,287 al cierre del Año 5.
- Banca comercial. Créditos simples, revolventes y de largo plazo, en pesos o dólares, para inversión en activos o capital de trabajo. Son la fuente natural para una empresa con calificación AA, con tasas que pueden ser fijas o variables.
- Banca de desarrollo (Nafin y Bancomext). Ofrecen crédito PyME simple o revolvente, arrendamiento financiero y puro (hasta 15 años), factoraje nacional mediante Cadenas Productivas, factoraje internacional (financiamiento de hasta 90% de las cuentas por cobrar de exportación) y cartas de crédito. Es particularmente útil para el segmento de exportación del proyecto.
- Mercado de deuda bursátil. Los certificados bursátiles permiten captar recursos a plazos y tasas competitivos. Grupo Herdez utiliza este mecanismo: su perfil de vencimientos incluye las emisiones HERDEZ 17, 20, 22 y 22-2, además de créditos bancarios.
- Mercado de capitales. La emisión de acciones en la Bolsa Mexicana de Valores es una vía de capitalización de largo plazo, aunque exige gobierno corporativo y revelación de información.
- Arrendamiento, factoraje y crédito de proveedores. Financian activos y capital de trabajo sin comprometer garantías mayores. El modelo ya supone 30 días de crédito de proveedores (DPO), que aportan $1,893,679 en el Año 1.
3.2 Contexto de tasas
La tasa de referencia de Banco de México se ubica en 6.50%, nivel que el banco central mantuvo sin cambios en su decisión de agosto de 2026 y que considera apropiado conservar durante el resto del año, con una inflación general de 3.10% a mediados de julio. Grupo Herdez reporta un costo promedio de deuda de 9.6%, con 61% de su deuda a tasa fija. Frente a esos datos, la tasa de 16.3% del modelo es claramente conservadora: si el financiamiento se contrata en condiciones cercanas a las reportadas por la empresa, el gasto por intereses del Año 1 ($1,548,500) bajaría alrededor de 41%, hasta unos $912,000.
3.3 Recomendación de fondeo
Con base en los resultados del modelo, la fuente de fondos más conveniente es una combinación de crédito bancario o bursátil de largo plazo con una línea revolvente para capital de trabajo. La razón es de fondo: el modelo propone pagar casi toda la deuda en el primer año, lo que genera un saldo de caja de –$8,242,957. Reestructurar esa deuda a un plazo de tres a cinco años, o refinanciar mediante certificados bursátiles, evitaría el faltante de liquidez, mantendría el costo financiero bajo control y permitiría conservar la política de dividendos. Este punto se retoma en el análisis del flujo de efectivo.
4. Aspecto legal de abrir un negocio en México
Abrir una empresa en México implica cumplir con un proceso formal ante varias autoridades. Aunque el modelo de este proyecto corresponde a una empresa ya consolidada (Grupo Herdez es una sociedad anónima bursátil), es útil describir la ruta legal que seguiría un negocio de alimentos nuevo con la misma estructura de operación. La información se apoya en las guías públicas de constitución de empresas en México citadas al final del documento.
4.1 Elección del tipo de sociedad
Tabla 4. Tipos de sociedad más usados
| Tipo | Características principales | Idoneidad para el proyecto |
|---|---|---|
| S.A. de C.V. | Sociedad anónima; responsabilidad limitada al monto aportado; mínimo dos accionistas; la más común y regulada. | Adecuada para una empresa mediana o grande. |
| S.A.P.I. de C.V. | Permite distintas clases de acciones; regulada por la Ley del Mercado de Valores; paso previo habitual a cotizar en bolsa. | Recomendable si se busca atraer inversionistas y, a futuro, salir a bolsa. |
| S. de R.L. de C.V. | Similar a una LLC; máximo 50 socios; mayor flexibilidad interna. | Útil para empresas cerradas o familiares. |
| S.A.S. | Constitución en línea; solo personas físicas; limitada a ingresos pequeños (alrededor de $7 millones al año). | No aplica: el volumen del proyecto la excede por mucho. |
| S.A.B. de C.V. | Sociedad anónima bursátil; cotiza en la BMV y cumple obligaciones de revelación. | Es la figura de Grupo Herdez; es una meta de largo plazo. |
Cualquiera de estas figuras puede adoptar capital variable (C.V.), lo que facilita aumentar o reducir el capital sin reformar estatutos, ventaja relevante para un negocio que prevé financiar su crecimiento con nuevas aportaciones.
4.2 Pasos para constituir la empresa
Tabla 5. Ruta de constitución
| Paso | Instancia | Descripción |
|---|---|---|
| 1 | Secretaría de Economía | Autorización de la denominación o razón social; se verifica que no exista otra igual. Se tramita en línea con e.firma. Conviene hacer también una búsqueda de marca. |
| 2 | Notario o corredor público | Elaboración y protocolización del acta constitutiva y los estatutos (objeto social, capital, administración). La firman todos los socios. |
| 3 | Secretaría de Economía | El fedatario da aviso del uso de la denominación y de los datos de los socios. |
| 4 | Registro Público de Comercio | Inscripción de la escritura constitutiva, previo pago de derechos (varían por estado). |
| 5 | SAT | Alta en el Registro Federal de Contribuyentes (RFC) como persona moral; domicilio fiscal; obtención de e.firma y buzón tributario. |
| 6 | Institución bancaria | Apertura de cuenta con RFC y documentos constitutivos; depósito del capital inicial. |
| 7 | IMSS e INFONAVIT | Registro patronal, aun cuando los únicos trabajadores sean los socios. No hacerlo puede ocasionar multas. |
| 8 | Registro Nacional de Inversiones Extranjeras | Obligatorio si hay capital extranjero; la mayoría de las actividades lo permite, aunque algunas están restringidas. |
| 9 | Autoridades sectoriales y municipales | Licencia de funcionamiento y uso de suelo, y permisos ambientales. Para alimentos: aviso de funcionamiento ante COFEPRIS y cumplimiento de la norma de etiquetado. |
De acuerdo con las guías consultadas, el proceso completo suele tomar de cuatro a doce semanas, y puede alargarse si hay documentos extranjeros que apostillar o traducir.
4.3 Obligaciones una vez constituida la empresa
- Fiscales. Impuesto sobre la renta (30% para personas morales, tasa que usa el modelo), impuesto al valor agregado (varios alimentos básicos tributan a tasa 0%, otros a 16%, por lo que cada producto debe clasificarse) y emisión de comprobantes fiscales digitales. La ley también exige identificar al beneficiario controlador de la sociedad.
- Laborales. Contratos conforme a la Ley Federal del Trabajo, inscripción de trabajadores en el IMSS, aportaciones al INFONAVIT y reparto de utilidades a los trabajadores (PTU, 10%), que debe considerarse como una salida de efectivo adicional al presupuesto.
- Sanitarias y comerciales. Cumplimiento de normas de sanidad y etiquetado de alimentos, registro de marcas ante el IMPI y, si aplica, permisos de comercio exterior para exportar.
4.4 Implicación financiera
Costos y tiempos de arranque. Los honorarios notariales, derechos de registro, licencias y permisos forman parte del gasto preoperativo y deben incluirse en el presupuesto de la inversión inicial. Los plazos de trámite (de cuatro a doce semanas) retrasan el inicio de ventas, por lo que el flujo de efectivo del primer periodo debe contemplar ese desfase. Nota: este apartado es una síntesis informativa; antes de constituir una empresa se recomienda validar requisitos y costos vigentes con un notario y un contador.
5. Análisis de resultados: estado de resultados, balance general y flujo de efectivo
Este apartado interpreta los tres estados financieros proyectados para cinco años. Las capturas originales del modelo se incluyen como evidencia y, para facilitar la lectura, las cifras principales se reproducen en tablas y gráficas.
5.1 Estado de resultados
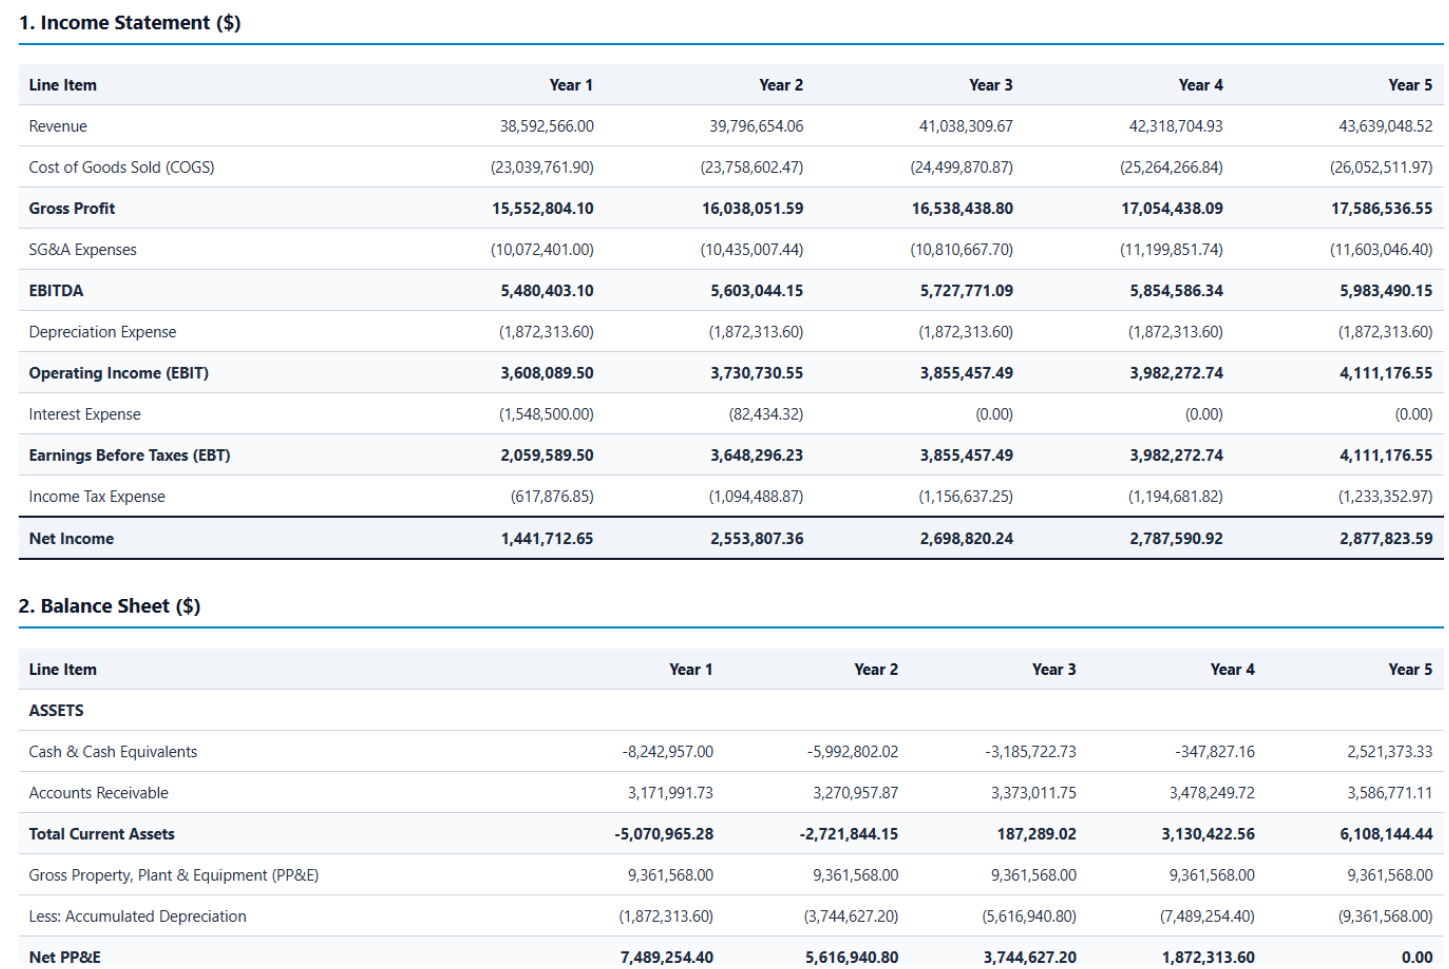
Tabla 6. Estado de resultados proyectado (miles de pesos)
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Ingresos | 38,592,566.00 | 39,796,654.06 | 41,038,309.67 | 42,318,704.93 | 43,639,048.52 |
| Costo de ventas (COGS) | (23,039,761.90) | (23,758,602.47) | (24,499,870.87) | (25,264,266.84) | (26,052,511.97) |
| Utilidad bruta | 15,552,804.10 | 16,038,051.59 | 16,538,438.80 | 17,054,438.09 | 17,586,536.55 |
| Gastos SG&A | (10,072,401.00) | (10,435,007.44) | (10,810,667.70) | (11,199,851.74) | (11,603,046.40) |
| EBITDA | 5,480,403.10 | 5,603,044.15 | 5,727,771.09 | 5,854,586.34 | 5,983,490.15 |
| Depreciación | (1,872,313.60) | (1,872,313.60) | (1,872,313.60) | (1,872,313.60) | (1,872,313.60) |
| Utilidad operativa (EBIT) | 3,608,089.50 | 3,730,730.55 | 3,855,457.49 | 3,982,272.74 | 4,111,176.55 |
| Gasto por intereses | (1,548,500.00) | (82,434.32) | 0.00 | 0.00 | 0.00 |
| Utilidad antes de impuestos | 2,059,589.50 | 3,648,296.23 | 3,855,457.49 | 3,982,272.74 | 4,111,176.55 |
| Impuesto sobre la renta (30%) | (617,876.85) | (1,094,488.87) | (1,156,637.25) | (1,194,681.82) | (1,233,352.97) |
| Utilidad neta | 1,441,712.65 | 2,553,807.36 | 2,698,820.24 | 2,787,590.92 | 2,877,823.59 |
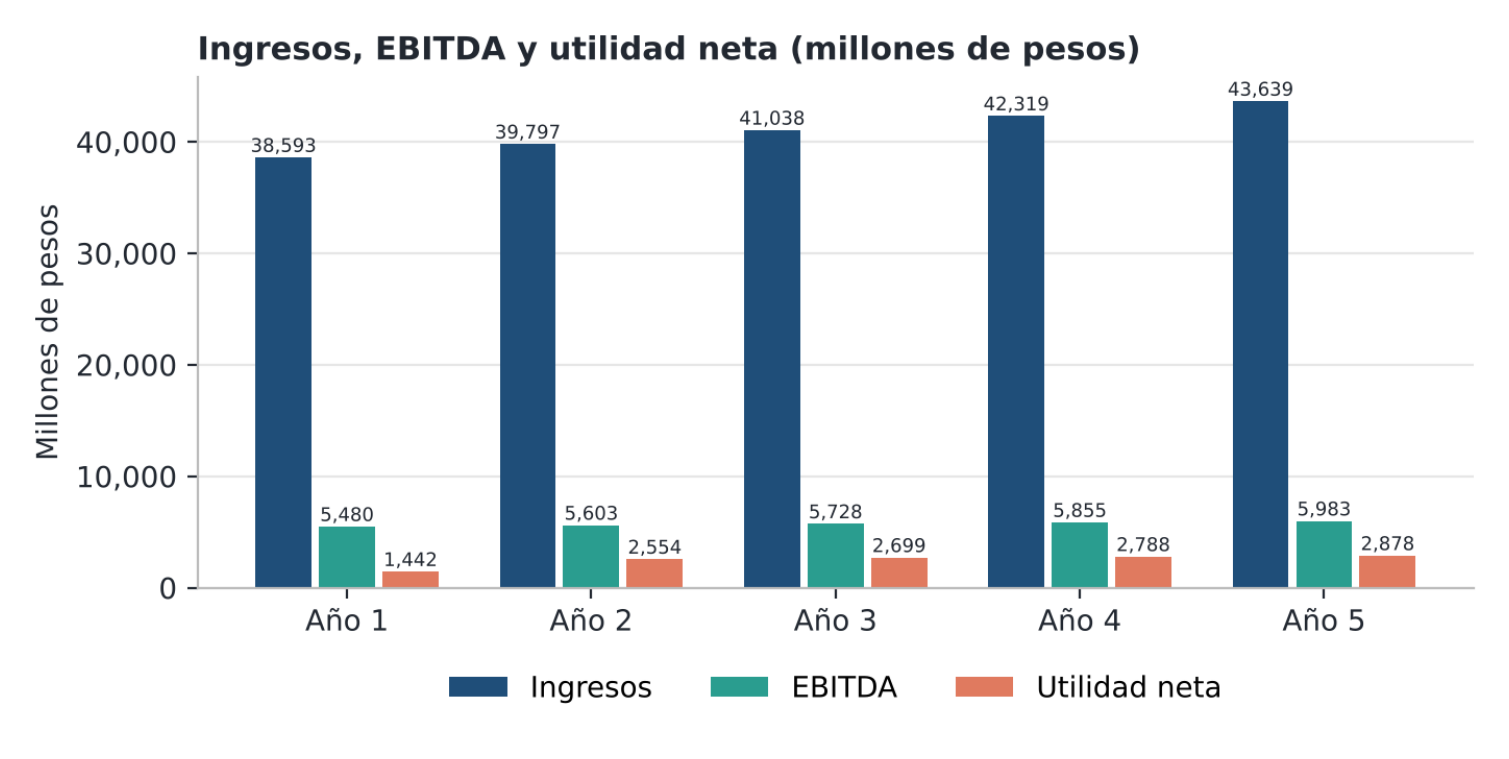
Ingresos y márgenes. Los ingresos crecen de $38,593 millones a $43,639 millones, un aumento acumulado de 13.1% en cinco años. El margen bruto se mantiene fijo en 40.30%, porque el costo variable es un porcentaje constante de las ventas. En cambio, el margen EBITDA se reduce de 14.20% a 13.71%, ya que el gasto SG&A crece 3.6% anual, por encima del 3.12% de los ingresos. Esa diferencia es pequeña, pero ilustra cómo los gastos fijos que crecen más rápido que las ventas erosionan la rentabilidad con el tiempo. A pesar de ello, el margen operativo (EBIT) se mantiene estable, alrededor de 9.4%, porque la depreciación es constante.
Efecto de la deuda. El gasto por intereses pesa mucho en el Año 1 ($1,548,500), lo que reduce la utilidad antes de impuestos a $2,059,590 y la utilidad neta a $1,441,713 (margen neto de 3.74%). Como la deuda se paga casi por completo en ese año, los intereses del Año 2 caen a $82,434 y desaparecen desde el Año 3. La utilidad neta salta 77% en el Año 2 (hasta $2,553,807) y llega a $2,877,824 en el Año 5, con margen neto de 6.59%. La utilidad neta acumulada en el horizonte es de $12,359,755.
5.2 Balance general
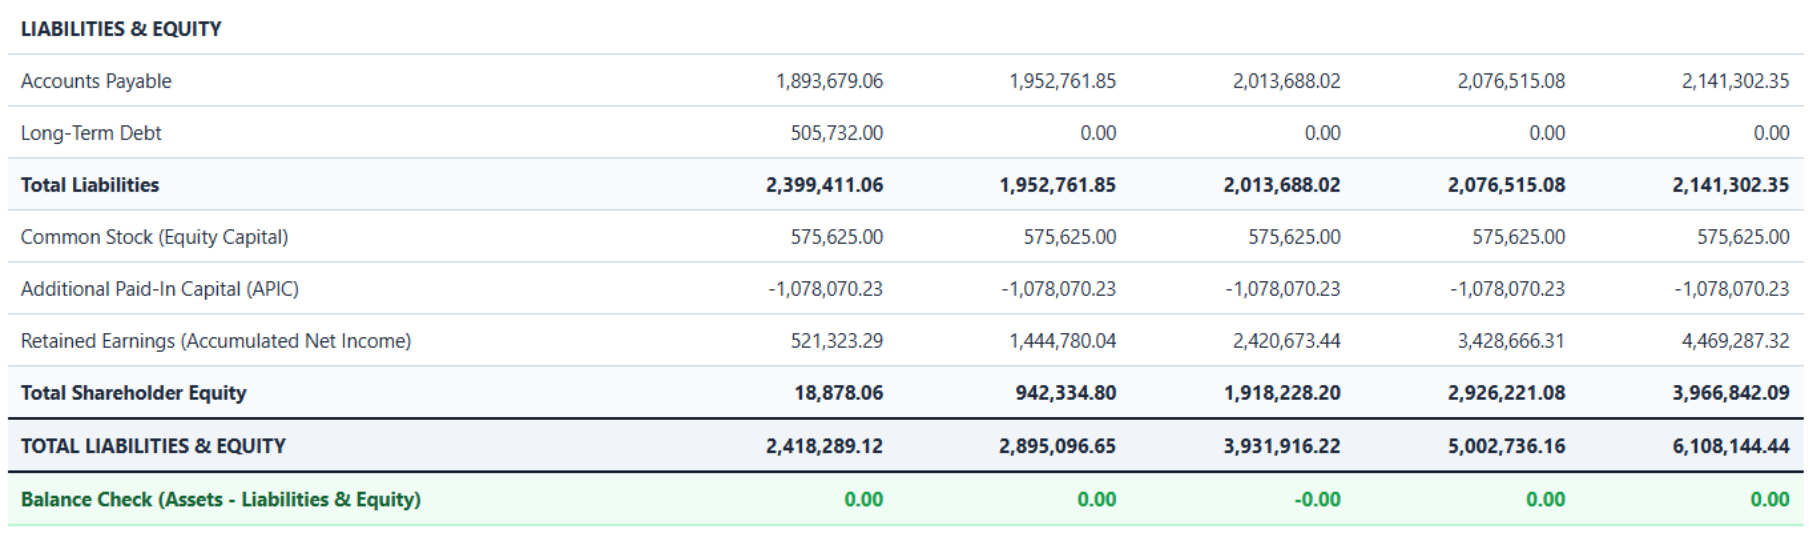
Tabla 7. Balance general resumido (miles de pesos)
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Efectivo y equivalentes | (8,242,957.00) | (5,992,802.02) | (3,185,722.73) | (347,827.16) | 2,521,373.33 |
| Cuentas por cobrar | 3,171,991.73 | 3,270,957.87 | 3,373,011.75 | 3,478,249.72 | 3,586,771.11 |
| PP&E neta | 7,489,254.40 | 5,616,940.80 | 3,744,627.20 | 1,872,313.60 | 0.00 |
| Total de activos | 2,418,289.12 | 2,895,096.65 | 3,931,916.22 | 5,002,736.16 | 6,108,144.44 |
| Cuentas por pagar | 1,893,679.06 | 1,952,761.85 | 2,013,688.02 | 2,076,515.08 | 2,141,302.35 |
| Deuda de largo plazo | 505,732.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| Utilidades retenidas | 521,323.29 | 1,444,780.04 | 2,420,673.44 | 3,428,666.31 | 4,469,287.32 |
| Capital contable total | 18,878.06 | 942,334.80 | 1,918,228.20 | 2,926,221.08 | 3,966,842.09 |
| Verificación del balance | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
Estructura y solidez. El balance cuadra en los cinco años (la verificación es cero), lo que respalda la integridad del modelo. El total de activos crece de $2,418,289 a $6,108,144, impulsado por la recuperación del efectivo. La deuda se extingue desde el Año 2 y el capital contable pasa de $18,878 a $3,966,842 gracias a las utilidades retenidas. Por eso el pasivo total baja de 99.2% a 35.1% de los activos, y la razón pasivo a capital pasa de 127x a 0.54x. Es una desapalancarse rápida.
Puntos de atención. (i) El efectivo es negativo del Año 1 al Año 4. Un saldo negativo de caja equivale, en la práctica, a un sobregiro o a financiamiento de corto plazo que el modelo no registra, por lo que debe leerse como un faltante de liquidez. (ii) La PP&E neta llega a cero en el Año 5, porque no hay inversión posterior al Año 1. En una empresa real, mantener la capacidad productiva exigiría reponer activos, de modo que los flujos de los últimos años podrían estar sobreestimados. (iii) Las cuentas por cobrar ($3,171,992 en el Año 1) se calculan con 30 días de ventas y las cuentas por pagar con 30 días de costo, lo que mantiene un capital de trabajo neto positivo y creciente.
5.3 Flujo de efectivo
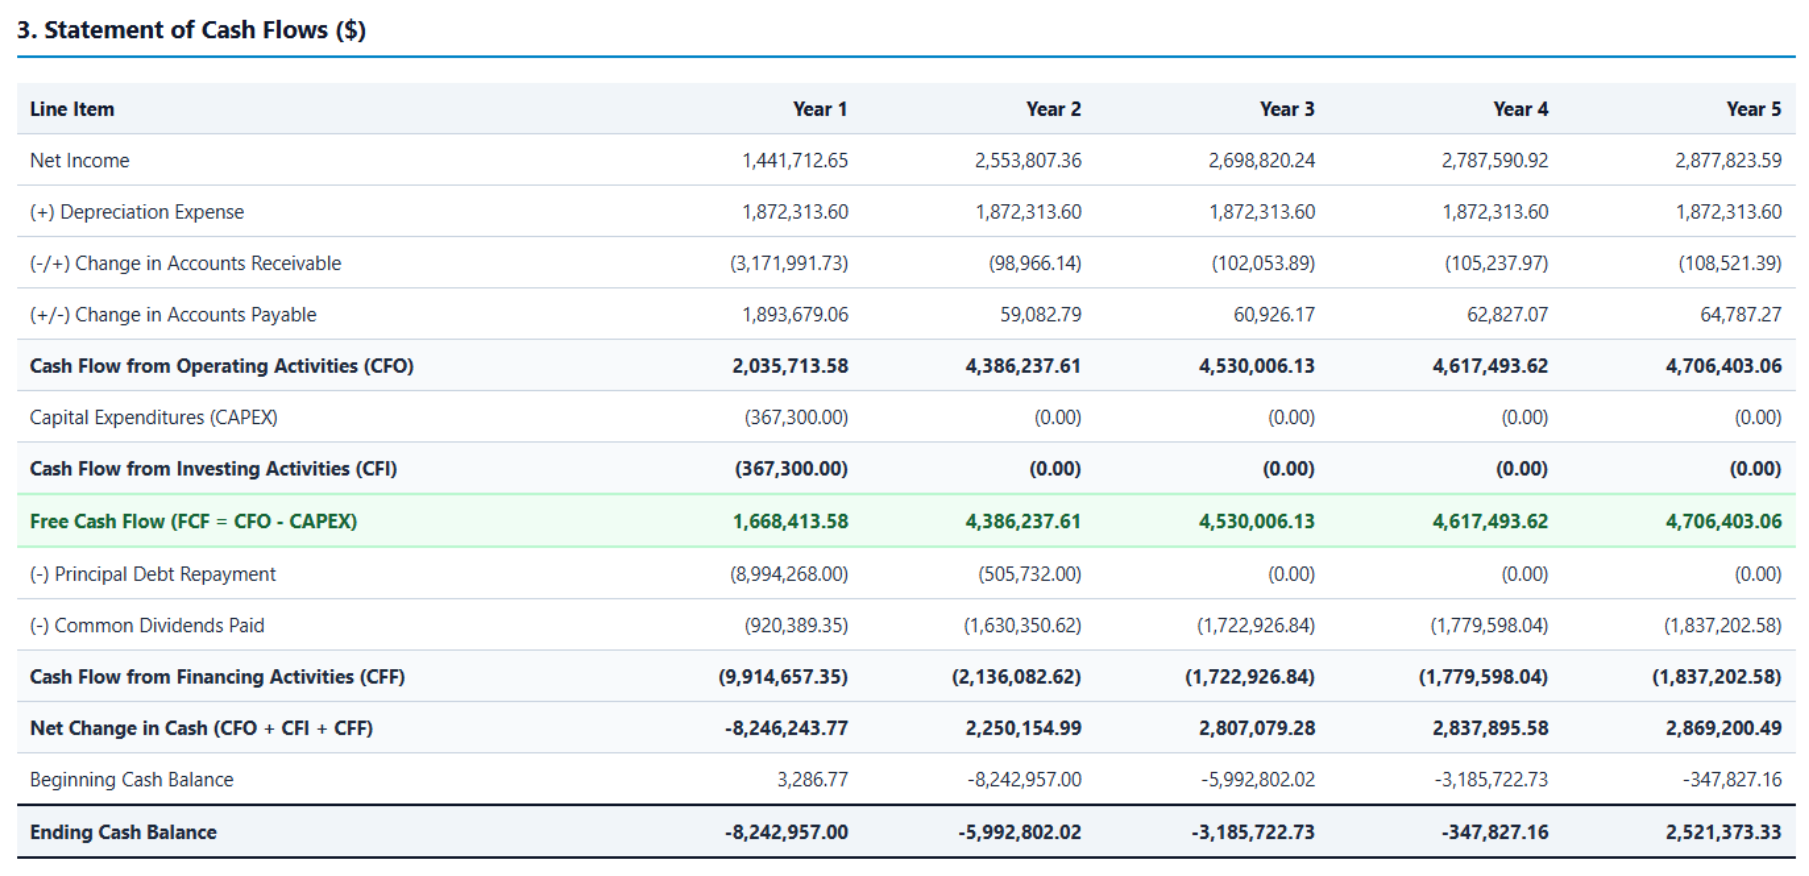
Tabla 8. Flujo de efectivo resumido (miles de pesos)
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Flujo de operación (CFO) | 2,035,713.58 | 4,386,237.61 | 4,530,006.13 | 4,617,493.62 | 4,706,403.06 |
| Inversión (CAPEX) | (367,300.00) | 0.00 | 0.00 | 0.00 | 0.00 |
| Flujo de caja libre (FCF) | 1,668,413.58 | 4,386,237.61 | 4,530,006.13 | 4,617,493.62 | 4,706,403.06 |
| Pago de deuda | (8,994,268.00) | (505,732.00) | 0.00 | 0.00 | 0.00 |
| Dividendos pagados | (920,389.35) | (1,630,350.62) | (1,722,926.84) | (1,779,598.04) | (1,837,202.58) |
| Flujo de financiamiento (CFF) | (9,914,657.35) | (2,136,082.62) | (1,722,926.84) | (1,779,598.04) | (1,837,202.58) |
| Cambio neto en caja | (8,246,243.77) | 2,250,154.99 | 2,807,079.28 | 2,837,895.58 | 2,869,200.49 |
| Caja final | (8,242,957.00) | (5,992,802.02) | (3,185,722.73) | (347,827.16) | 2,521,373.33 |
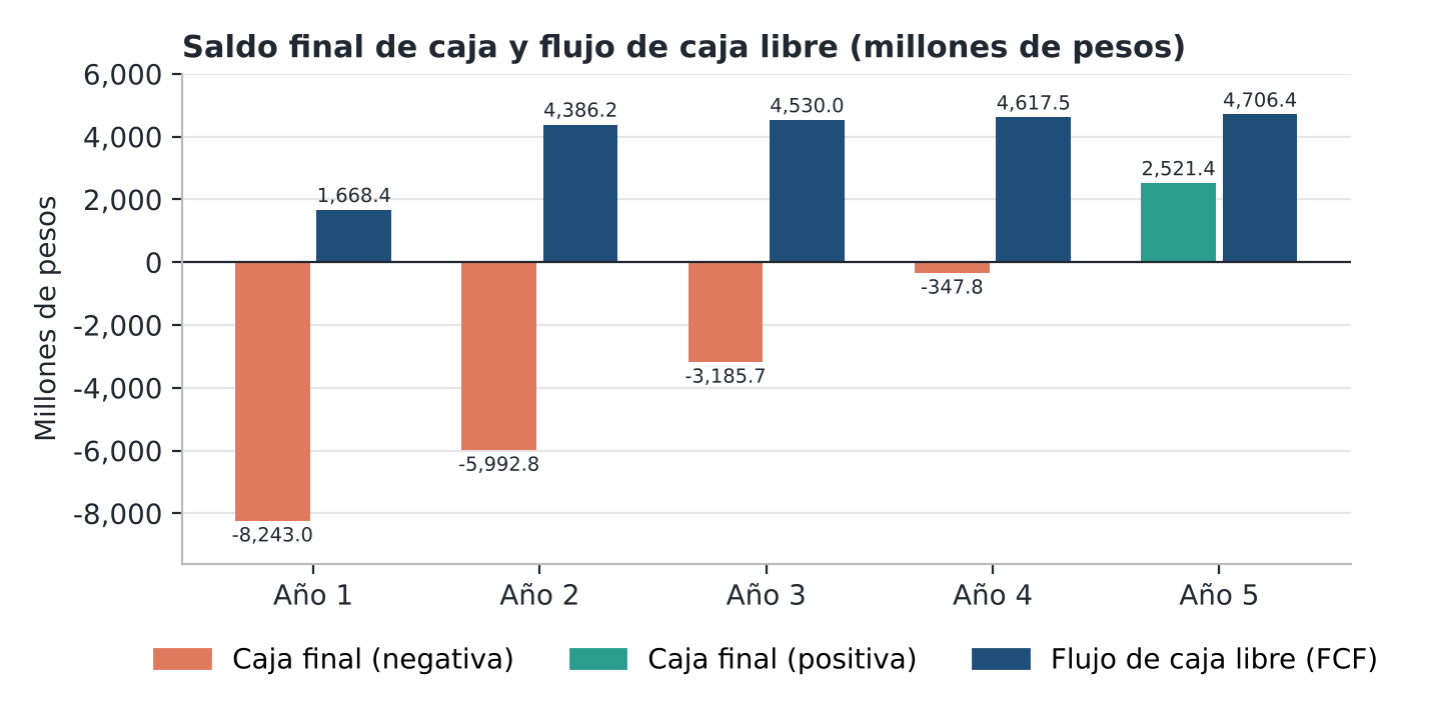
La operación genera efectivo; la estructura de pagos lo consume. El flujo de operación pasa de $2,035,714 en el Año 1 a $4,706,403 en el Año 5, y el flujo de caja libre acumulado en el horizonte es de $19,908,554. Sin embargo, en el Año 1 el modelo exige pagar $8,994,268 de deuda con un FCF de solo $1,668,414, y además reparte $920,389 en dividendos. El resultado es un cambio neto de caja de –$8,246,244 y un saldo final de –$8,242,957, equivalente a 21.4% de las ventas del año. La caja sigue en terreno negativo hasta el Año 4 y solo se vuelve positiva en el Año 5 ($2,521,373).
El Año 1 también está afectado por la construcción inicial de cuentas por cobrar (–$3,171,992), parcialmente compensada por las cuentas por pagar (+$1,893,679). Un detalle de política financiera: se pagan dividendos en los años en que la caja es negativa (acumulan $7,890,467 en cinco años). Reducir o diferir dividendos, o refinanciar la deuda, son las palancas más directas para corregir el faltante.
Nota: n.a. = no aplica (sin gasto por intereses). La razón circulante es negativa o muy baja mientras el efectivo es negativo; las razones de rendimiento sobre capital contable no se interpretan en los primeros años, porque el capital contable es muy reducido.
Tabla 9. Razones financieras clave
| Razón | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Margen bruto | 40.30% | 40.30% | 40.30% | 40.30% | 40.30% |
| Margen EBITDA | 14.20% | 14.08% | 13.96% | 13.83% | 13.71% |
| Margen operativo (EBIT) | 9.35% | 9.37% | 9.39% | 9.41% | 9.42% |
| Margen neto | 3.74% | 6.42% | 6.58% | 6.59% | 6.59% |
| Cobertura de intereses (EBIT / intereses) | 2.33x | 45.3x | n.a. | n.a. | n.a. |
| Pasivo total / activo total | 99.2% | 67.5% | 51.2% | 41.5% | 35.1% |
| Pasivo total / capital contable | 127.1x | 2.07x | 1.05x | 0.71x | 0.54x |
| Razón circulante (activo circulante / pasivo circulante) | negativa | negativa | 0.09x | 1.51x | 2.85x |
6. Análisis de punto de equilibrio
El punto de equilibrio es el nivel de ventas con el cual la empresa cubre todos sus costos fijos y variables, y obtiene una utilidad operativa de cero. Se calcula dividiendo los costos fijos entre la razón de margen de contribución. En el modelo, los costos fijos son los gastos SG&A más la depreciación, y el margen de contribución es 40.30% de los ingresos (100% menos el costo variable de 59.7%).
Año 1: costos fijos ($10,072,401 + $1,872,313.60 = $11,944,714.60) ÷ 40.30% = $29,639,490.32 de ventas de equilibrio.
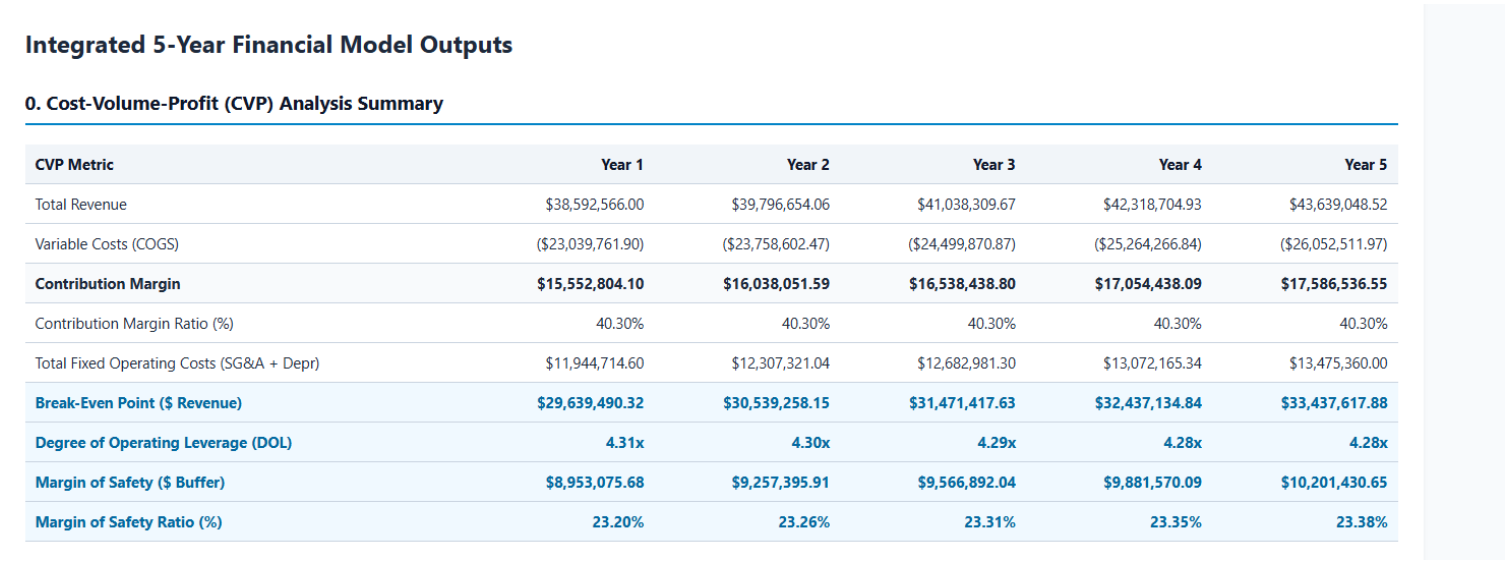
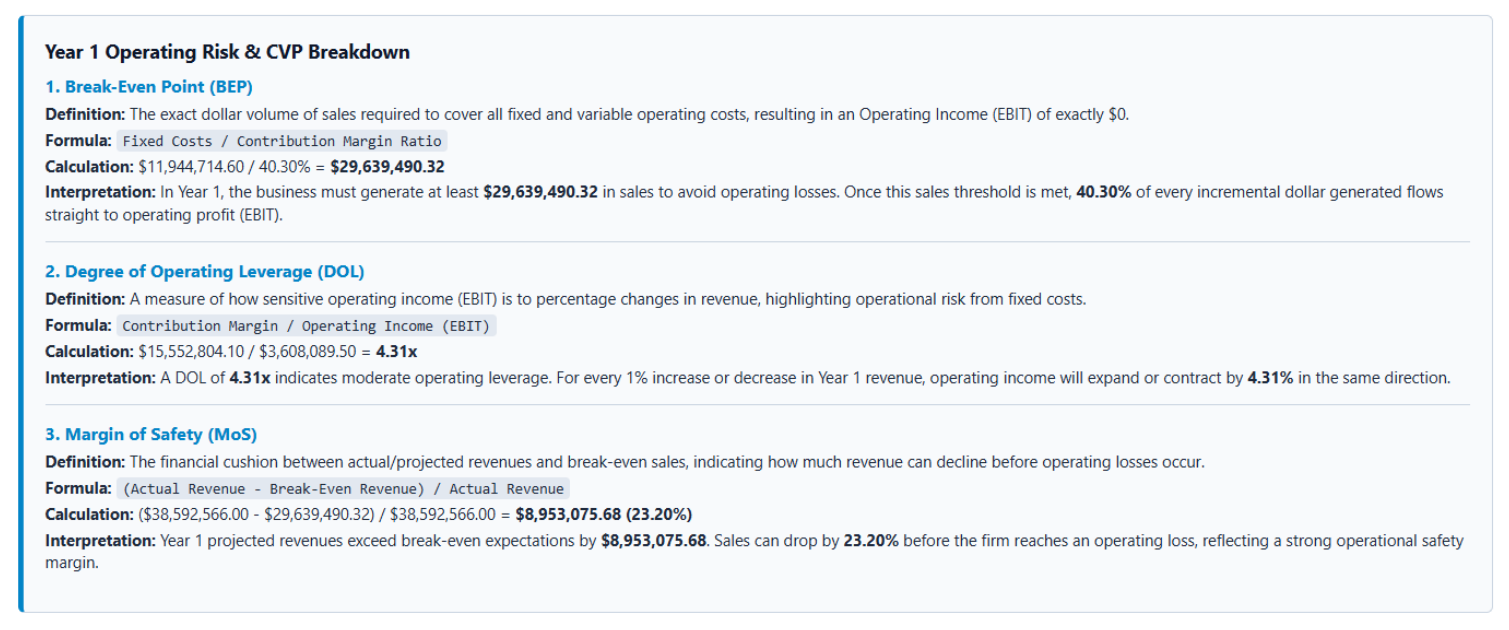
Tabla 10. Punto de equilibrio por año (miles de pesos)
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Ingresos | 38,592,566.00 | 39,796,654.06 | 41,038,309.67 | 42,318,704.93 | 43,639,048.52 |
| Costos fijos (SG&A + depreciación) | 11,944,714.60 | 12,307,321.04 | 12,682,981.30 | 13,072,165.34 | 13,475,360.00 |
| Punto de equilibrio ($) | 29,639,490.32 | 30,539,258.15 | 31,471,417.63 | 32,437,134.84 | 33,437,617.88 |
| Equilibrio como % de ingresos | 76.80% | 76.74% | 76.69% | 76.65% | 76.62% |
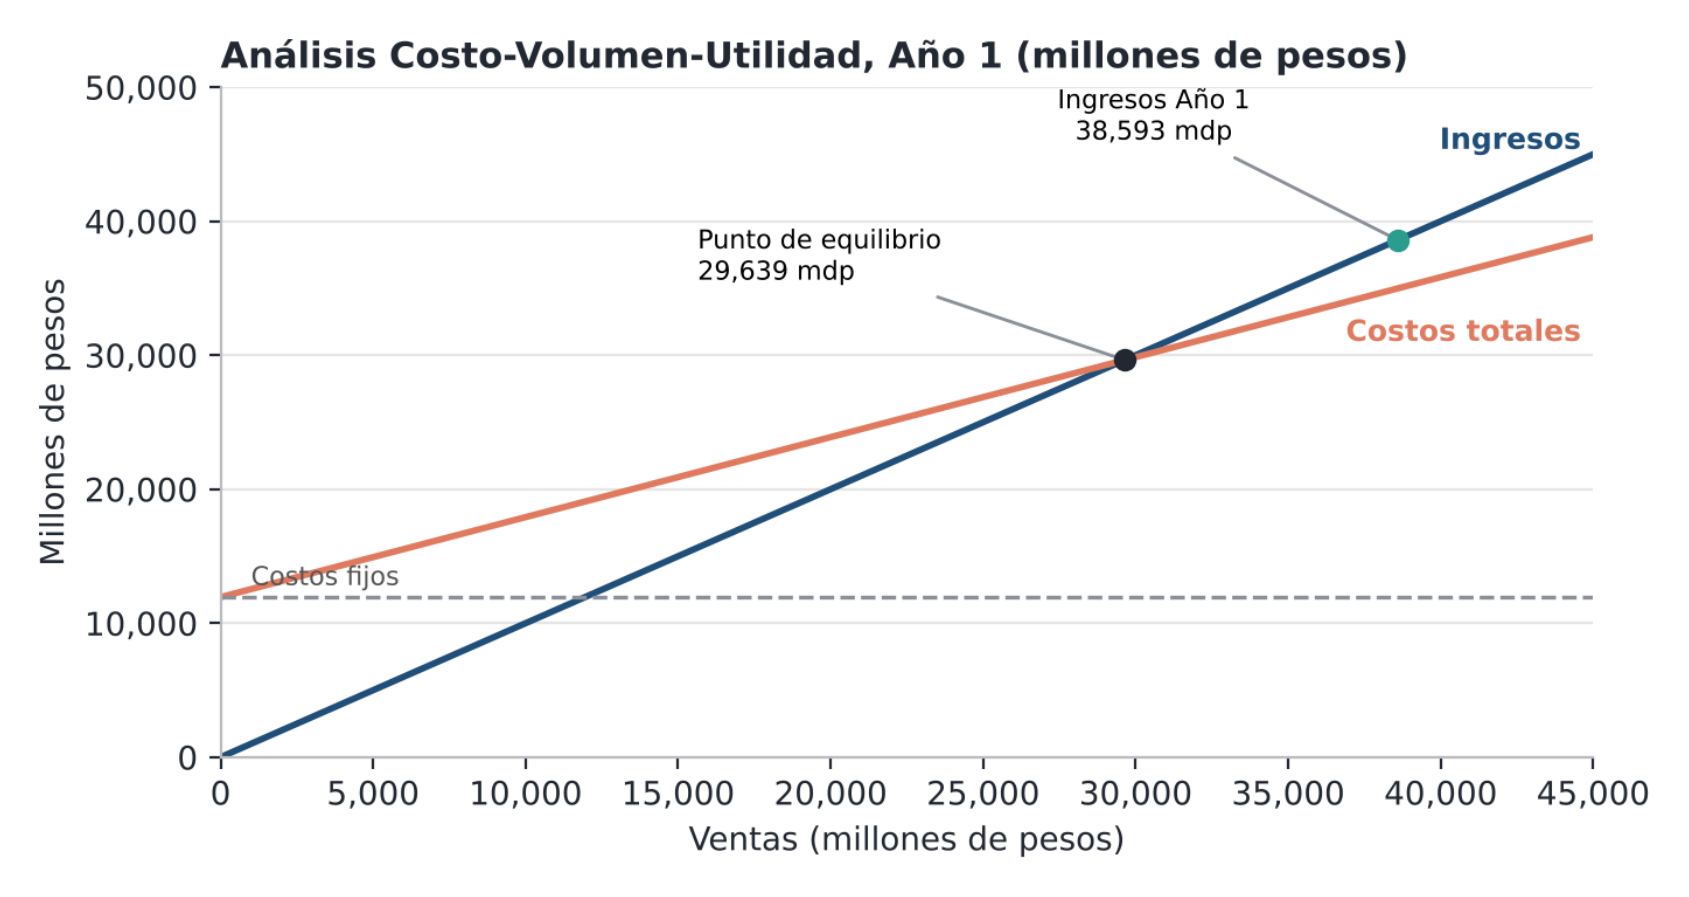
Interpretación. La empresa necesita vender $29,639 millones al año para no tener pérdida operativa, lo que equivale a unos $2,470 millones al mes. Esa cifra representa 76.8% de los ingresos proyectados, es decir, el negocio opera con una proporción alta de costos fijos para el nivel de ventas. Una vez superado el equilibrio, 40.30 centavos de cada peso adicional de ventas se convierten en utilidad operativa.
El punto de equilibrio sube cada año (hasta $33,438 millones en el Año 5), porque los costos fijos crecen 3.6%, más rápido que los ingresos. Como proporción de las ventas permanece casi constante (76.6% a 76.8%): el crecimiento de las ventas apenas alcanza para compensar el de los costos fijos. Una limitación del método es que trata todo el SG&A como fijo; en la práctica, parte de la distribución y la publicidad varía con el volumen, de modo que el equilibrio real podría ser algo menor.
7. Análisis del grado de apalancamiento operativo
El grado de apalancamiento operativo (DOL, por sus siglas en inglés) mide cuánto cambia la utilidad operativa cuando cambian las ventas. Se calcula como margen de contribución ÷ utilidad operativa (EBIT). Cuanto mayor sea, mayor es el riesgo operativo, pero también el potencial de ganancia cuando las ventas suben.
Año 1: $15,552,804.10 ÷ $3,608,089.50 = 4.31x
Tabla 11. Grado de apalancamiento operativo (DOL)
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Margen de contribución | 15,552,804.10 | 16,038,051.59 | 16,538,438.80 | 17,054,438.09 | 17,586,536.55 |
| Utilidad operativa (EBIT) | 3,608,089.50 | 3,730,730.55 | 3,855,457.49 | 3,982,272.74 | 4,111,176.55 |
| DOL | 4.31x | 4.30x | 4.29x | 4.28x | 4.28x |
Interpretación. Un DOL de 4.31x significa que, por cada 1% que aumenten o disminuyan las ventas, la utilidad operativa se mueve 4.31% en el mismo sentido. El modelo califica este nivel como moderado. La razón es la estructura de costos: con costos fijos de $11,944,715 frente a una utilidad operativa de $3,608,090, una pequeña variación en ventas se amplifica en el resultado. El DOL baja ligeramente cada año (de 4.31x a 4.28x), lo que indica un riesgo operativo estable y levemente decreciente.
Tabla 12. Sensibilidad de la utilidad operativa del Año 1 a cambios en ventas
| Cambio en ventas | Cambio en EBIT (DOL × cambio) | EBIT resultante (miles de pesos) |
|---|---|---|
| +10% | +43.1% | 5,163,370 |
| +5% | +21.6% | 4,385,730 |
| –5% | –21.6% | 2,830,449 |
| –10% | –43.1% | 2,052,809 |
| –20% | –86.2% | 497,529 |
Por ejemplo, una caída de 10% en ventas reduciría la utilidad operativa en 43.1%, aproximadamente $1,555,000. El análisis muestra que la empresa se beneficia de volúmenes crecientes, pero es sensible a una contracción de la demanda, un tipo de riesgo que el presupuesto debe monitorear con escenarios.
8. Análisis de margen de seguridad
El margen de seguridad indica cuánto pueden caer las ventas proyectadas antes de que la empresa llegue al punto de equilibrio y empiece a tener pérdidas operativas. Se calcula como (ingresos – ventas de equilibrio) ÷ ingresos. Año 1: ($38,592,566.00 – $29,639,490.32) ÷ $38,592,566.00 = $8,953,075.68 (23.20%)
Tabla 13. Margen de seguridad por año (miles de pesos)
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 |
|---|---|---|---|---|---|
| Ingresos | 38,592,566.00 | 39,796,654.06 | 41,038,309.67 | 42,318,704.93 | 43,639,048.52 |
| Punto de equilibrio | 29,639,490.32 | 30,539,258.15 | 31,471,417.63 | 32,437,134.84 | 33,437,617.88 |
| Margen de seguridad ($) | 8,953,075.68 | 9,257,395.91 | 9,566,892.04 | 9,881,570.09 | 10,201,430.65 |
| Margen de seguridad (%) | 23.20% | 23.26% | 23.31% | 23.35% | 23.38% |
Interpretación. Las ventas del Año 1 pueden caer hasta $8,953 millones (23.20%) antes de que haya pérdida operativa. El margen mejora de forma lenta pero constante hasta 23.38% en el Año 5, y el colchón en pesos supera los $10,201 millones. Para una empresa de consumo básico, cuya demanda es relativamente estable, este nivel refleja una holgura operativa sólida.
Los tres indicadores se relacionan entre sí. El margen de seguridad es el inverso del apalancamiento operativo: 1 ÷ 4.31 = 23.2%. Dicho de otro modo, si las ventas cayeran 23.2%, la utilidad operativa se reduciría 4.31 × 23.2% = 100%, es decir, llegaría a cero, exactamente en el punto de equilibrio. Esa consistencia valida la lógica del modelo. Un equilibrio en 76.8% de las ventas, un DOL de 4.31x y un margen de seguridad de 23.2% describen a una empresa con riesgo operativo moderado: tiene colchón ante una caída de ventas, pero una contracción fuerte (por ejemplo, de 20%) dejaría la utilidad operativa casi en cero.
9. Cálculo del VAN y la TIR con la calculadora financiera
El Valor Actual Neto (VAN) mide cuánto valor crea el proyecto al descontar sus flujos futuros a una tasa que refleja el costo de los recursos; la Tasa Interna de Retorno (TIR) es la tasa que hace que el VAN sea cero. Un proyecto es atractivo si el VAN es positivo y la TIR supera la tasa de descuento.
9.1 Datos utilizados
- Inversión inicial (Año 0): $8,994,268 (miles de pesos), correspondiente a la PP&E bruta inicial del modelo.
- Flujos de efectivo: el flujo de caja libre (FCF = flujo de operación – CAPEX) de cada año, tomado del estado de flujos de efectivo del modelo.
- ●
- Tasa de descuento: 16.3%, que es la tasa de interés del modelo. Se elige por prudencia: es mayor que el costo de deuda reportado por Herdez (9.6%) y que la tasa de referencia de Banxico (6.50%). Por eso funciona como una exigencia mínima de rendimiento conservadora.
- Valor de rescate: cero. La PP&E neta termina el Año 5 en cero, y no se incluye valor terminal.
Tabla 14. Flujos del proyecto para la calculadora (miles de pesos)
| Periodo | Tecla de la calculadora | Flujo de efectivo |
|---|---|---|
| Año 0 | CF0 | (8,994,268.00) |
| Año 1 | C01 | 1,668,413.58 |
| Año 2 | C02 | 4,386,237.61 |
| Año 3 | C03 | 4,530,006.13 |
| Año 4 | C04 | 4,617,493.62 |
| Año 5 | C05 | 4,706,403.06 |
| Tasa de descuento | I | 16.3% |
Resultado esperado: VAN ≈ $3,299,002 (miles de pesos) a 16.3% y TIR ≈ 29.15%. Si la calculadora se configuró con otra tasa de descuento, el VAN cambia según la Tabla 15, pero la TIR permanece igual.
9.3 Resultados
VAN a 16.3% = $3,299,002 (miles de pesos), es decir, unos $3,299 millones.
TIR = 29.15%.
Índice de rentabilidad (valor presente de los flujos ÷ inversión): $12,293,270 ÷ $8,994,268 = 1.37. Por cada peso invertido, el proyecto recupera 1.37 pesos en valor presente.
Tabla 15. VAN del proyecto según la tasa de descuento (miles de pesos)
| Tasa de descuento | Referencia | VAN |
|---|---|---|
| 0.00% | Sin descontar | 10,914,286.00 |
| 6.50% | Tasa de referencia de Banxico | 7,214,043.90 |
| 9.60% | Costo promedio de deuda de Herdez | 5,796,493.37 |
| 11.41% | Costo de deuda del modelo después de impuestos (16.3% × 0.70) | 5,052,120.66 |
| 14.00% | Escenario intermedio | 4,080,230.38 |
| 16.30% | Tasa base del modelo | 3,299,002.00 |
| 20.00% | Escenario exigente | 2,181,804.70 |
| 25.00% | Escenario muy exigente | 900,537.61 |
| 30.00% | Por encima de la TIR | (169,276.64) |

9.4 Recuperación de la inversión

La inversión inicial se recupera en 2.65 años (alrededor de 2 años y 8 meses) sin descontar los flujos, y en 3.57 años (3 años y 7 meses) cuando se descuentan al 16.3%. En ambos casos la recuperación ocurre dentro del horizonte de cinco años.
9.5 Interpretación e inclusión en el análisis
El VAN positivo indica que, después de exigir un rendimiento anual de 16.3%, el proyecto todavía genera $3,299 millones de valor adicional. La TIR de 29.15% equivale a 1.8 veces la tasa de descuento, lo que da un margen amplio: la tasa tendría que subir por encima de 29% para que el proyecto dejara de ser rentable, y el VAN seguiría siendo positivo incluso a 25%. El resultado es consistente con la parte operativa del análisis: un margen operativo de 9.4% y un margen de seguridad de 23% sostienen flujos de caja positivos desde el primer año.
Tres precauciones metodológicas acompañan este resultado. Primero, el FCF del modelo ya descuenta los intereses y los impuestos de cada año, por lo que parte del costo financiero aparece tanto en el flujo (sobre todo en el Año 1) como en la tasa de descuento; esto hace al VAN algo conservador. Segundo, no se contempla reposición de activos después del Año 1, lo que favorece a los flujos de los Años 3 a 5. Tercero, la inversión inicial se mide con la PP&E y no incluye el capital de trabajo, que el modelo financia con deuda y proveedores. Una evaluación completa podría ajustar estos elementos y analizar escenarios optimista y pesimista.
10. Conclusión
Los resultados del proyecto lo ilustran. El negocio es rentable y creador de valor: genera utilidades crecientes (de $1,442 millones a $2,878 millones al año), un margen bruto de 40.3%, un VAN positivo de $3,299 millones y una TIR de 29.15%. Tiene además colchón operativo, con un margen de seguridad de 23% y un apalancamiento operativo moderado de 4.3x. Pero el mismo presupuesto revela un problema de liquidez que el estado de resultados no deja ver: la amortización de $8,994 millones de deuda en el primer año, sumada a los dividendos, hunde la caja hasta –$8,243 millones, y el saldo no vuelve a ser positivo hasta el Año 5. Una empresa puede ser rentable y, aun así, quedarse sin efectivo; sin un presupuesto de flujo de efectivo, esa situación se descubriría demasiado tarde.
- Anticipar, no reaccionar. El faltante de caja se detecta años antes de que ocurra y permite negociar un refinanciamiento, una línea revolvente o un calendario de dividendos más prudente.
- Medir el riesgo. El punto de equilibrio, el DOL y el margen de seguridad cuantifican cuánto puede caer la demanda antes de afectar la rentabilidad.
- Asignar recursos y controlar. Un presupuesto fija metas contra las cuales se compara el desempeño real, lo que permite corregir desviaciones a tiempo.
En síntesis, la planificación financiera no garantiza el éxito, pero reduce la incertidumbre y mejora la calidad de las decisiones. Este presupuesto de Grupo Herdez muestra que un negocio sólido puede enfrentar tensiones de liquidez si no se planifica el financiamiento, y que el análisis integrado de resultados, balance y flujo de efectivo, junto con el CVP, el VAN y la TIR, es lo que convierte los números en decisiones informadas.
Referencias
- Ángeles, S., & Ángeles, S. (2026, 6 agosto). Banxico mantiene la tasa de interés en 6.50% y refrenda su postura hasta cierre de año. EL CEO. https://elceo.com/economia/banxico-mantiene-la-tasa-de-interes-en-6-50-y-refrenda-su-postura -hasta-cierre-de-ano/
- BBVA MÉXICO & BBVA. (2025, 31 octubre). Requisitos para crear una empresa en México. Empresas | BBVA México. https://www.bbva.mx/empresas/educacion-financiera/requisitos-para-crear-una-empresa-en-me xico.html
- HERDEZ IA 2025. (s. f.). https://2025.ia.grupoherdez.com.mx/index.html?_gl=1*gfnlnx*_up*MQ..*_ga*MTQxMzg3M zU1NC4xNzkyNDI4NjE5*_ga_VEN5BYEPDC*czE3OTI0Mjg2MTgkbzEkZzEkdDE3OTI0 Mjg2MTgkajYwJGwwJGgxMjQ3ODM5MjA0
- Oferta de financiamiento PYME. (s. f.). Sedeco. Recuperado 19 de octubre de 2026, de https://sedeco.cdmx.gob.mx/storage/app/media/uploaded-files/OFERTA%20DE%20PRODUC TOS%20NAFIN%20Y%20BANCOMEXT%2017%20ENE%2024.pdf
- Presentación corporativa de diciembre 2025. (s. f.). En Grupo Herdez. https://grupoherdez.com.mx/api/media/4_T25_Presentacion_Corporativa_Grupo_Herdez_603d 1d92a2/4_T25_Presentacion_Corporativa_Grupo_Herdez_603d1d92a2.pdf.
- Resultados trimestrales Análisis bursátil 19 de febrero de 2026 Grupo Herdez, SAB de CV. (s. f.). En Grupos Herddez. https://estrategia.vepormas.com/wp-content/uploads/2026/02/Trimestral-HERDEZ-4T25.pdf.
- Rocafort, F. (2025, 5 septiembre). Guía para la constitución de una empresa en México. Harris Sliwoski LLP. https://harris-sliwoski.com/es/blog/a-mexico-company-formation-guide/