Contenido
- 1. Introducción al negocio: ¿en qué consiste?
- 2. Justificación de todos los insumos
- 3. Fuentes de financiamiento disponibles en México
- 4. Aspectos legales para abrir un negocio en México
- 5. Análisis de los estados financieros
- 6. Análisis del punto de equilibrio
- 7. Grado de apalancamiento operativo (GAO)
- 8. Margen de seguridad
- 9. VPN y TIR con la calculadora financiera
- 10. Conclusión: la importancia de los presupuestos y la planeación financiera
- Referencias
1. Introducción al negocio: ¿en qué consiste?
Esta actividad evalúa la viabilidad financiera de operar un negocio de pinturas Comex bajo el esquema de franquicia / concesionario, una de las oportunidades de negocio publicadas en franquicia.org.mx. Comex es la marca de pintura arquitectónica más reconocida de México. La empresa se fundó en México en 1952 y se convirtió en el principal fabricante y comercializador del país de pinturas, recubrimientos, impermeabilizantes y accesorios relacionados. En 2014 el grupo estadounidense PPG Industries concretó la adquisición de Comex por aproximadamente 2,300 millones de dólares, después de que la autoridad de competencia de México (Cofece) aprobara la operación. Desde entonces, Comex opera como el negocio de recubrimientos arquitectónicos de PPG en México, conservando su propia marca y su red de tiendas.
El núcleo de la estrategia comercial de Comex es su red de tiendas. De acuerdo con Expansión (2016), Comex alcanzó cerca de 4,000 puntos de venta operados por aproximadamente 800 concesionarios, a quienes la empresa llama «microempresarios». Estas tiendas generan alrededor del 70% de las ventas de la compañía, y los directivos atribuyen su éxito a la asesoría y el servicio que el personal de tienda brinda a los clientes. En otras palabras, el inversionista no crea una marca desde cero: adquiere el derecho de operar bajo un nombre reconocido, con un catálogo de productos probado, tecnología de igualación de color (entintado), cadena de suministro, capacitación y apoyo de mercadotecnia.
1.1 Qué vende el franquiciatario
- Pinturas arquitectónicas (vinílicas, esmaltes, primarios) para casas, oficinas y edificios públicos: la línea principal de productos.
- Impermeabilizantes, con una fuerte demanda estacional antes y durante la temporada de lluvias.
- Recubrimientos industriales y especializados, acabados para madera y líneas de repintado automotriz en algunos formatos de tienda.
- Accesorios y servicios: brochas, rodillos, cinta, solventes, igualación de color computarizada y asesoría técnica a contratistas.
1.2 Mercado meta y propuesta de valor
Los clientes son hogares que remodelan o dan mantenimiento a su vivienda, pintores independientes y contratistas, constructoras y pequeños negocios. La demanda está ligada a la construcción de vivienda, las mejoras al hogar y el ciclo de mantenimiento de los inmuebles, lo que hace que el negocio sea relativamente estable: aun cuando la construcción nueva se desacelera, los edificios existentes deben volver a pintarse e impermeabilizarse. La propuesta de valor de una tienda Comex es la combinación de confianza en la marca, disponibilidad de productos cerca del cliente, igualación exacta de color y la asesoría de personal capacitado.
1.3 Escala del proyecto modelado
El simulador de presupuesto se alimentó con ingresos del primer año de 1,700 millones de pesos, una base inicial de activos fijos de 900 millones de pesos, una aportación inicial de capital de 1,800 millones de pesos y deuda por 1,100 millones de pesos. Estas cifras describen una operación de gran tamaño —una red regional de tiendas y puntos de distribución Comex más que una sola tienda de barrio—, por lo que el análisis que sigue debe leerse como la viabilidad de una inversión a esa escala. La misma metodología aplica a una sola tienda: solo cambia el tamaño de los insumos, mientras que las razones (márgenes, punto de equilibrio, apalancamiento) siguen siendo las variables clave de decisión.
2. Justificación de todos los insumos
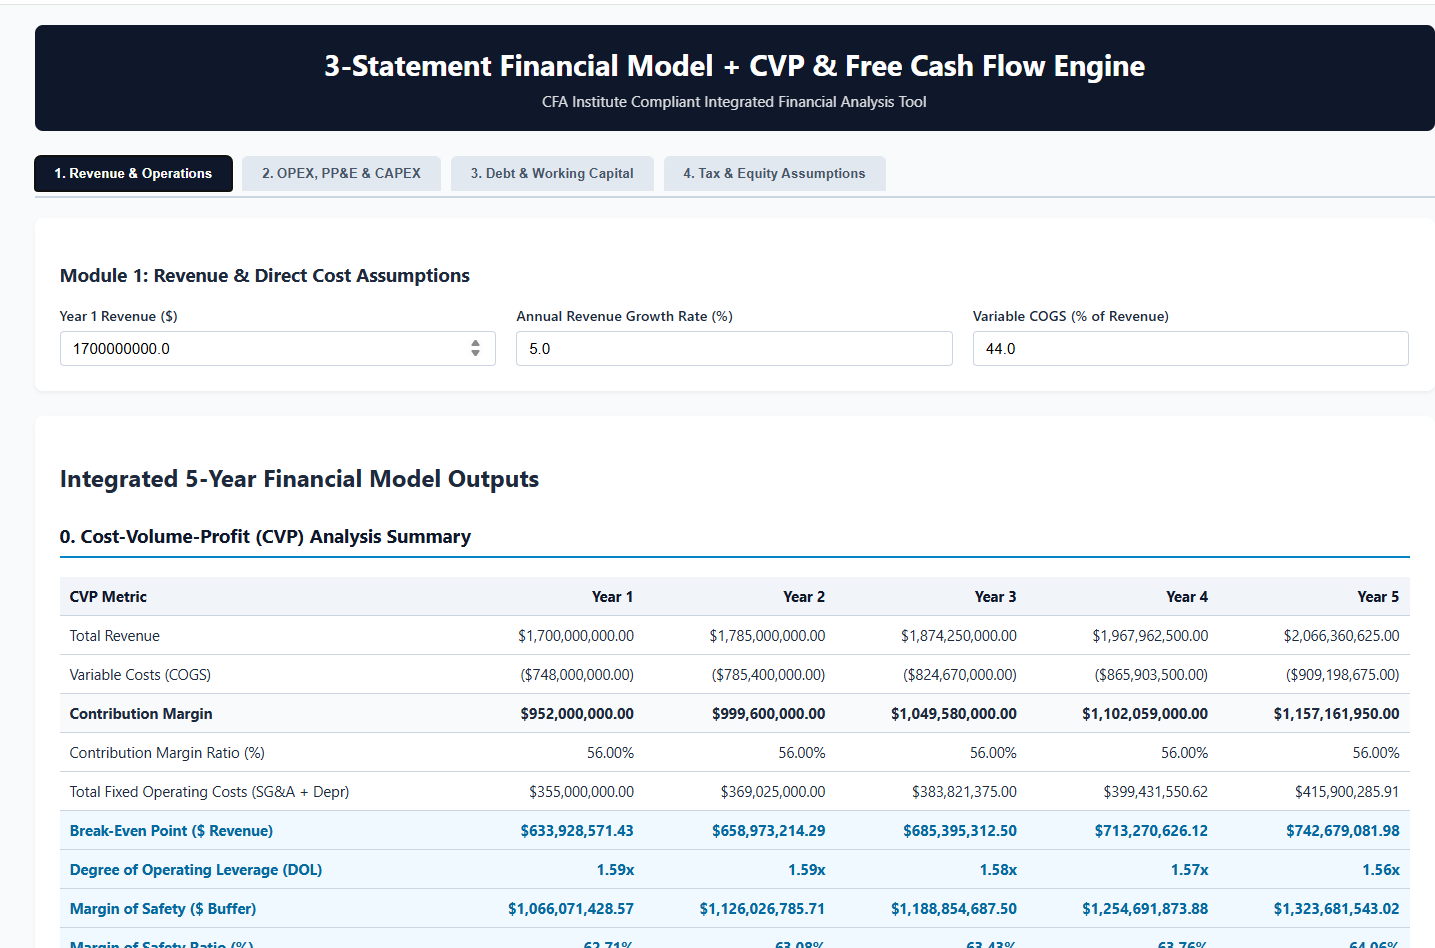
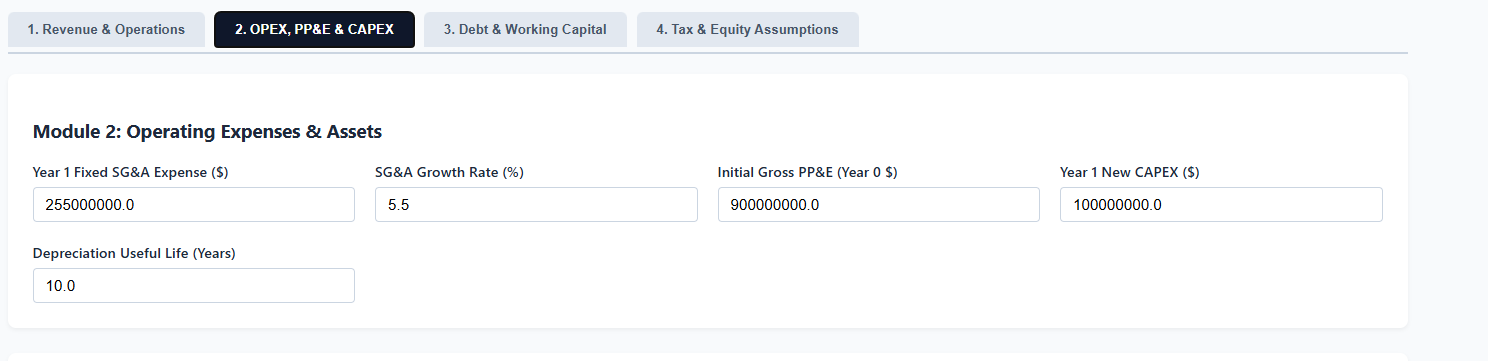
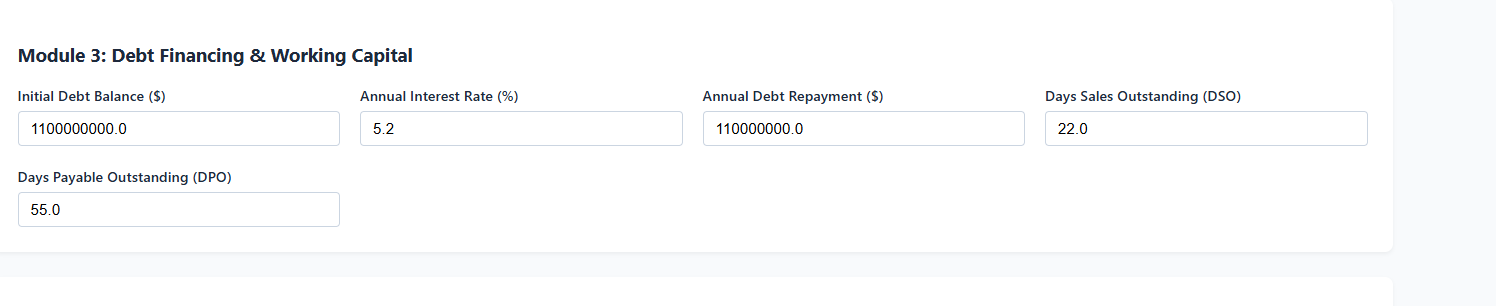
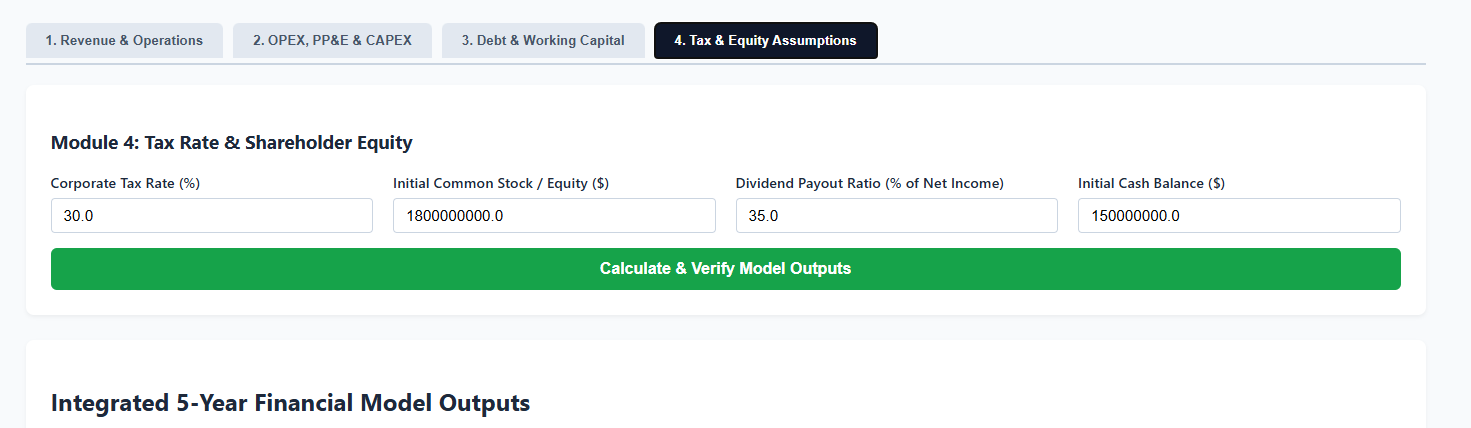
El modelo de planeación financiera es un «Modelo Financiero de 3 Estados + Motor de CVU y Flujo de Efectivo Libre» en Python, ejecutado en VSCode. Tiene cuatro módulos de captura. A continuación se enlista cada insumo junto con el argumento que respalda el valor elegido. Después de la tabla se incluyen las capturas de pantalla de los cuatro módulos, tal como se obtuvieron al ejecutar el modelo.
| Módulo | Insumo | Valor | Justificación |
|---|---|---|---|
| 1 | Ingresos del año 1 | $1,700,000,000 | Ventas esperadas de la red de tiendas en el primer año |
| 1 | Crecimiento de ingresos | 5.0% | Inflación (~4%) + crecimiento real moderado |
| 1 | Costo de ventas variable | 44.0% de los ingresos | Margen bruto en venta minorista de pintura ≈ 56% |
| 2 | Gastos fijos de operación (SG&A) año 1 | $255,000,000 | Renta, nómina, servicios, regalías, mercadotecnia |
| 2 | Crecimiento de SG&A | 5.5% | Sueldos y rentas crecen ligeramente por encima de la inflación |
| 2 | Activo fijo bruto inicial (PP&E) | $900,000,000 | Tiendas, máquinas entintadoras, almacén, vehículos |
| 2 | CAPEX año 1 | $100,000,000 | Acondicionamiento de tiendas y equipo en el primer año |
| 2 | Vida útil | 10 años | Depreciación en línea recta de instalaciones/equipo |
| 3 | Deuda inicial | $1,100,000,000 | Financiamiento bancario / de banca de desarrollo |
| 3 | Tasa de interés | 5.2% | Supuesto de tasa preferencial (ver nota) |
| 3 | Amortización anual | $110,000,000 | Amortización del préstamo a 10 años |
| 3 | Días de cobro (DSO) | 22 días | Ventas principalmente de contado; crédito a contratistas |
| 3 | Días de pago (DPO) | 55 días | Crédito de proveedor otorgado por el franquiciante |
| 4 | Tasa de impuesto corporativo | 30% | Impuesto sobre la renta de personas morales (ISR) |
| 4 | Capital inicial | $1,800,000,000 | Capital aportado por los socios |
| 4 | Pago de dividendos | 35% | Remunerar a los socios, retener 65% para crecimiento |
| 4 | Efectivo inicial | $150,000,000 | Colchón de liquidez para los primeros meses |
2.1 Ingresos y costos directos (Módulo 1)
Ingresos del año 1 de 1,700 millones de pesos. Es el volumen de ventas esperado de la operación en su primer año. Para una red de tiendas, el ingreso puede construirse como (número de tiendas) × (venta mensual promedio por tienda) × 12; la cifra representa la operación completa del proyecto a la escala elegida.
Crecimiento de 5% anual. La inflación en México se ha mantenido cerca de la parte alta del rango objetivo de 3% ± 1 del Banco de México, por lo que una tasa de crecimiento nominal de 5% supone que los precios siguen a la inflación y que el volumen crece solo ligeramente en términos reales. Es un supuesto conservador para una marca madura: su viabilidad no depende de una expansión agresiva.
Costo de ventas variable de 44% de los ingresos. El costo de la mercancía comprada al franquiciante, los fletes y la parte variable de los materiales de entintado representan 44 centavos de cada peso vendido, lo que deja un margen de contribución de 56%. Esto es congruente con el comercio especializado de pintura de marca, donde la tienda obtiene un margen alto en el servicio de igualación de color y en las líneas de producto premium.
2.2 Gastos de operación y activos (Módulo 2)
Gastos fijos (SG&A) de 255 millones de pesos (15% de los ingresos). Incluyen sueldos del personal de tienda y gerentes, cuotas de seguridad social (IMSS), renta de los locales comerciales, electricidad, seguridad, seguros, publicidad y regalías o cuotas de servicio de la franquicia. Crecen a 5.5%, un poco más rápido que los ingresos, porque los aumentos al salario mínimo en México en los últimos años han superado la inflación y las rentas suelen indexarse al INPC.
Activo fijo bruto inicial de 900 millones de pesos y CAPEX de 100 millones de pesos. La base de activos fijos incluye el acondicionamiento de las tiendas conforme a los estándares de imagen de Comex, máquinas entintadoras computarizadas, anaqueles, vehículos de reparto, un almacén y sistemas de TI. Los 100 millones de pesos adicionales del año 1 corresponden a la apertura de nuevas tiendas y equipo. Una vida útil de 10 años con depreciación en línea recta da 100 millones de pesos de depreciación por año, un promedio razonable para mobiliario, equipo y mejoras a locales arrendados.
2.3 Deuda y capital de trabajo (Módulo 3)
Deuda de 1,100 millones de pesos al 5.2%, con amortización de 110 millones de pesos por año. El proyecto se financia en parte con crédito de largo plazo amortizable en diez años. La tasa de 5.2% supone acceso a financiamiento preferencial (por ejemplo, una garantía de la banca de desarrollo o una línea de crédito ligada al dólar). Es importante señalar que la tasa objetivo del Banco de México era de 6.50% en agosto de 2026, por lo que los créditos bancarios comerciales en pesos para empresas normalmente tienen una tasa mayor a la utilizada; este punto se analiza como riesgo en las secciones 5 y 9.
Días de cobro de 22 y días de pago de 55. La mayoría de los clientes minoristas paga en efectivo o con tarjeta, mientras que los contratistas y empresas reciben crédito corto, por lo que el periodo promedio de cobro es de solo 22 días. Por otro lado, el franquiciante y los proveedores otorgan cerca de 55 días de crédito. Como el negocio cobra más rápido de lo que paga, los proveedores financian parcialmente el capital de trabajo, una ventaja típica de los modelos minoristas.
2.4 Impuestos y capital (Módulo 4)
Tasa de impuesto corporativo de 30%. Es la tasa general del impuesto sobre la renta para personas morales (ISR) establecida en la Ley del Impuesto sobre la Renta. El capital de 1,800 millones de pesos es lo aportado por los socios; junto con la deuda da una estructura de capital de aproximadamente 62% capital y 38% deuda. Un pago de dividendos de 35% remunera a los inversionistas y retiene 65% de las utilidades para fortalecer el efectivo y financiar el crecimiento, y un saldo inicial de efectivo de 150 millones de pesos brinda liquidez para inventario y gastos de operación durante los primeros meses.
3. Fuentes de financiamiento disponibles en México
El modelo supone que el proyecto se financia con 1,800 millones de pesos de capital (62%) y 1,100 millones de pesos de deuda (38%). En México, un emprendedor o grupo de inversionistas que quiera abrir una franquicia puede combinar varias fuentes de recursos. A continuación se describen las principales, junto con sus ventajas y desventajas para un proyecto como este.
3.1 Recursos propios y socios (capital)
La primera fuente es el capital de los fundadores y socios: ahorros, la venta de otros activos o la reinversión de utilidades de otros negocios. Los franquiciantes suelen exigir que el franquiciatario aporte con recursos propios una parte importante de la inversión, porque eso demuestra compromiso. El capital no tiene costo fijo ni calendario de pagos, pero es la fuente más cara en términos de rendimiento esperado (en este análisis el costo de capital se estimó en 14%) y diluye la propiedad si se incorporan nuevos socios.
3.2 Crédito de la banca comercial
Bancos como BBVA México, Banorte, Santander, Banamex y HSBC ofrecen crédito pyme y empresarial: crédito simple para activos fijos, líneas revolventes para capital de trabajo y, en algunos casos, programas específicos para franquicias de marcas reconocidas. Los bancos evalúan el historial crediticio, el plan de negocios, las proyecciones de flujo de efectivo como las elaboradas en esta actividad y las garantías. La ventaja es que los intereses son deducibles de impuestos; la desventaja es el costo (tasas en pesos por encima de la tasa de referencia de Banxico de 6.50%) y la obligación de pagar independientemente de los resultados.
3.3 Banca de desarrollo: Nacional Financiera (NAFIN) y Bancomext
NAFIN es la banca de desarrollo mexicana que apoya a las micro, pequeñas y medianas empresas. Opera principalmente en un esquema de «segundo piso»: otorga garantías y fondeo a los bancos comerciales para que presten a las pymes en mejores condiciones (menores requisitos de garantía, plazos más largos). NAFIN también ofrece capacitación y programas de factoraje a proveedores (Cadenas Productivas), que pueden ser útiles para un franquiciatario que vende a grandes empresas. Bancomext se enfoca en empresas vinculadas al comercio exterior, por lo que es menos relevante para una franquicia minorista nacional, aunque podría financiar la importación de equipo. El apoyo de la banca de desarrollo es la vía más realista para obtener la tasa preferencial supuesta en el modelo.
3.4 Financiamiento del franquiciante y de proveedores
En los sistemas de franquicia, el franquiciante y sus proveedores con frecuencia financian parte de la operación: crédito de proveedor para la mercancía (reflejado en el modelo como 55 días de cuentas por pagar), equipo de entintado en consignación o financiado, y apoyo para el acondicionamiento de la tienda. Es una fuente muy barata de capital de trabajo porque normalmente no tiene un interés explícito si las facturas se pagan a tiempo.
3.5 Arrendamiento (financiero y puro)
Las arrendadoras y las subsidiarias de arrendamiento de los bancos financian vehículos, máquinas entintadoras, computadoras y mobiliario. El arrendamiento preserva el efectivo, los pagos pueden ser deducibles y el propio activo sirve como garantía. Es una buena opción para financiar parte de los 100 millones de pesos de CAPEX del año 1.
3.6 Intermediarios no bancarios, fintech y crowdfunding
Las SOFOMes (sociedades financieras de objeto múltiple) y los prestamistas fintech ofrecen aprobación más rápida y con menos requisitos, pero a tasas más altas. Desde la Ley Fintech (2018), las plataformas de financiamiento colectivo (crowdfunding) están reguladas y supervisadas por la CNBV, y algunas otorgan financiamiento de deuda o capital a pymes. Estas opciones son más adecuadas para montos menores o como complemento.
3.7 Inversionistas privados y programas gubernamentales
Los inversionistas ángel, las oficinas familiares (family offices) y los fondos de capital privado pueden aportar capital para proyectos de franquicias con varias unidades a cambio de participación accionaria. Además, varios gobiernos estatales operan sus propios fondos y programas de desarrollo (por ejemplo, fondos estatales de emprendimiento) que otorgan crédito o garantías a negocios locales.
| Fuente | Tipo | Costo aprox. | Ventaja principal | Desventaja principal |
|---|---|---|---|---|
| Recursos propios / socios | Capital | Alto (≈14% esperado) | Sin pagos de amortización | Dilución, riesgo |
| Banca comercial | Deuda | Más de 6.5% + diferencial | Montos grandes | Requiere garantías |
| Garantía NAFIN | Deuda | Preferencial | Mejores condiciones para pymes | Trámites, límites |
| Proveedor / franquiciante | Deuda (comercial) | ≈0% si se paga a tiempo | Financia el inventario | Solo corto plazo |
| Arrendamiento | Deuda | Medio | Preserva el efectivo | Ligado a un activo específico |
| Fintech / crowdfunding | Deuda o capital | Medio–alto | Acceso rápido | Montos menores |
Mezcla recomendada. Para este proyecto Comex, la estructura más eficiente es: capital de los socios como base (como se modeló), crédito bancario de largo plazo respaldado con garantía NAFIN para acercarse a la tasa preferencial, arrendamiento para vehículos y equipo de entintado, y crédito de proveedores para el inventario. Esta combinación reduce el costo promedio ponderado de capital, que en este modelo se estimó en 10.07%.
4. Aspectos legales para abrir un negocio en México
Antes de operar, el negocio debe constituirse legalmente y registrarse ante las autoridades federales, estatales y municipales. A continuación se resumen los principales pasos para abrir un negocio en México, así como los requisitos específicos de una franquicia y de una tienda de pinturas.
4.1 Elección de la figura jurídica
La Ley General de Sociedades Mercantiles regula los tipos de sociedades. Para un proyecto de este tamaño, las opciones habituales son la Sociedad Anónima de Capital Variable (S.A. de C.V.), que permite varios accionistas, cambios sencillos en el capital y acceso al crédito bancario, y la Sociedad de Responsabilidad Limitada (S. de R.L. de C.V.). Para negocios muy pequeños con ingresos anuales hasta el límite legal existe también la Sociedad por Acciones Simplificada (S.A.S.), que puede constituirse en línea sin costo. Operar como persona moral y no como persona física separa el patrimonio personal de los riesgos del negocio.
4.2 Pasos para constituir y registrar la empresa
- Autorización de la denominación social ante la Secretaría de Economía a través de su portal en línea.
- Acta constitutiva firmada ante notario público o corredor público, en la que se establecen los socios, el capital, el objeto social y la administración.
- Inscripción en el Registro Público de Comercio para que la sociedad surta efectos frente a terceros.
- Inscripción ante el SAT: obtención del RFC, la e.firma (firma electrónica) y el certificado para emitir facturas electrónicas (CFDI); elección del régimen fiscal.
- Registro como patrón ante el IMSS y el INFONAVIT, e inscripción de cada trabajador a la seguridad social, vivienda y ahorro para el retiro (SAR).
- Registro estatal para el Impuesto Sobre Nóminas.
- Permisos municipales: constancia de uso de suelo, licencia de funcionamiento, permiso de anuncios y visto bueno de Protección Civil, especialmente relevante porque las pinturas y los solventes son inflamables.
4.3 Obligaciones fiscales
- Impuesto sobre la renta (ISR) de 30% sobre la utilidad fiscal: la tasa utilizada en el modelo.
- Impuesto al valor agregado (IVA) de 16% trasladado en las ventas y acreditable en las compras (8% en las regiones fronterizas norte y sur bajo el estímulo fiscal fronterizo).
- Participación de los trabajadores en las utilidades (PTU) de 10% de la utilidad fiscal, pagada a los trabajadores cada año: un concepto no incluido en el simulador y, por lo tanto, un factor a la baja para la utilidad neta proyectada.
- Pagos provisionales mensuales, contabilidad electrónica y declaración anual.
4.4 Obligaciones laborales
La Ley Federal del Trabajo establece contratos laborales por escrito, salario mínimo, aguinaldo, vacaciones con prima vacacional, cuotas de seguridad social y PTU. Desde la reforma de 2021, la subcontratación de personal está prohibida salvo para servicios especializados registrados en el REPSE, por lo que el personal de tienda debe ser contratado directamente por la empresa.
4.5 Regulación específica de las franquicias
Las franquicias están reguladas por la Ley Federal de Protección a la Propiedad Industrial (2020). El franquiciante debe entregar al posible franquiciatario una Circular de Oferta de Franquicia (COF) con información sobre la marca, el negocio, las obligaciones y los costos, al menos 30 días hábiles antes de firmar el contrato. El contrato de franquicia debe constar por escrito, y la licencia de uso de la marca puede inscribirse ante el IMPI (Instituto Mexicano de la Propiedad Industrial). El contrato normalmente define el territorio, la cuota de franquicia, las regalías, la vigencia, los estándares de imagen y las causas de terminación.
4.6 Aspectos ambientales y de seguridad
Las tiendas de pintura manejan productos inflamables y generan residuos como restos de solventes y envases vacíos. Dependiendo del volumen, el negocio puede requerir registrarse como generador de residuos peligrosos ante la SEMARNAT o la autoridad ambiental estatal, contar con extintores y un programa interno de protección civil, y cumplir con las normas de protección al consumidor de la PROFECO en materia de precios, etiquetado y garantías.
5. Análisis de los estados financieros
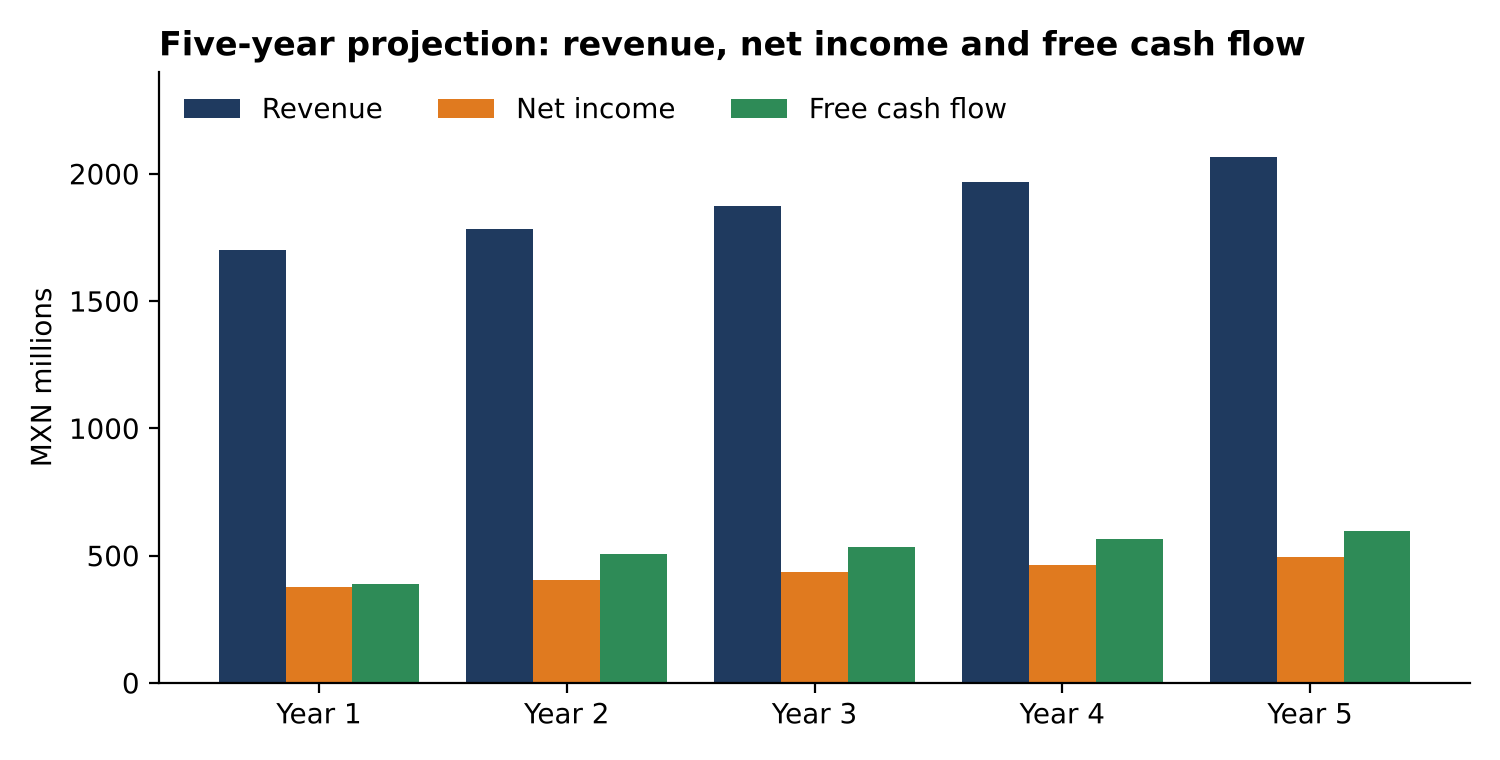
Después de capturar los insumos y presionar «Calculate & Verify Model Outputs», el modelo en Python generó una proyección integrada a cinco años: Estado de Resultados, Balance General y Estado de Flujos de Efectivo. Los tres estados están vinculados: la utilidad neta pasa a las utilidades retenidas y al estado de flujos de efectivo, y el efectivo final del estado de flujos se convierte en el efectivo del balance general. La verificación de cuadre es igual a 0.00 en todos los años, lo que confirma que el modelo es internamente consistente.
5.1 Estado de Resultados
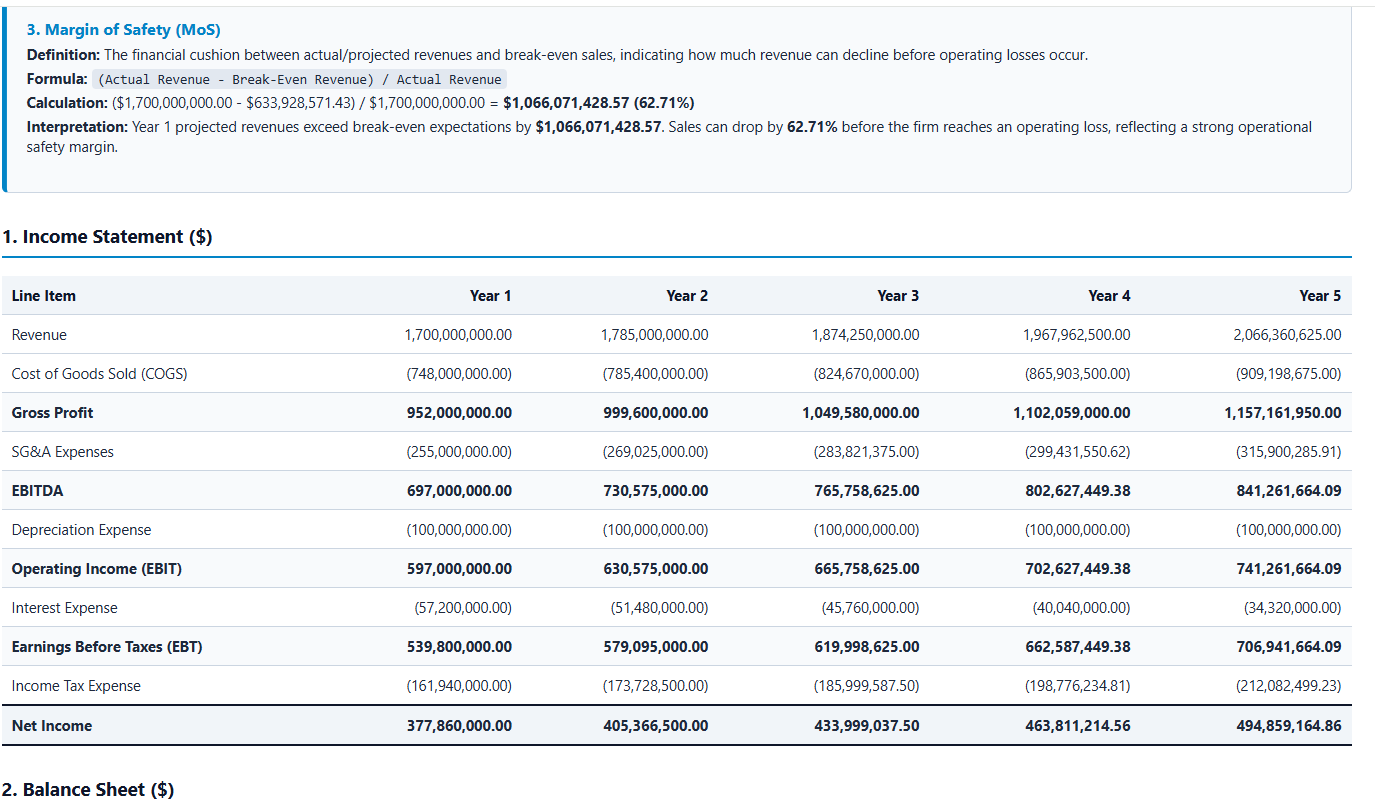
| Indicador | Año 1 | Año 3 | Año 5 |
|---|---|---|---|
| Ingresos (MDP) | 1,700.0 | 1,874.3 | 2,066.4 |
| Utilidad bruta / margen | 952.0 / 56.0% | 1,049.6 / 56.0% | 1,157.2 / 56.0% |
| EBITDA / margen | 697.0 / 41.0% | 765.8 / 40.9% | 841.3 / 40.7% |
| EBIT / margen | 597.0 / 35.1% | 665.8 / 35.5% | 741.3 / 35.9% |
| Gasto por intereses | 57.2 | 45.8 | 34.3 |
| Utilidad neta / margen | 377.9 / 22.2% | 434.0 / 23.2% | 494.9 / 23.9% |
| Cobertura de intereses (EBIT/Intereses) | 10.4x | 14.5x | 21.6x |
Los ingresos crecen de 1,700 a 2,066 millones de pesos, y el margen bruto se mantiene en 56% porque el costo de ventas es totalmente variable. El EBITDA ronda el 41% de las ventas; el margen disminuye ligeramente con el tiempo porque los gastos fijos (SG&A) crecen a 5.5% mientras que los ingresos crecen a 5%. Es una señal importante: si los costos fijos siguen creciendo más rápido que las ventas, los márgenes se erosionarán gradualmente, por lo que el control de costos (negociación de rentas, productividad del personal) es prioritario.
El EBIT sube de 597 a 741 millones de pesos gracias a que la depreciación se mantiene constante en 100 millones de pesos. El gasto por intereses baja de 57.2 a 34.3 millones de pesos conforme se paga la deuda, y por lo tanto la utilidad neta crece más rápido que los ingresos: alrededor de 7% anual (de 377.9 a 494.9 millones de pesos), con un margen neto que mejora de 22.2% a 23.9%. La cobertura de intereses es muy holgada (más de 10 veces en el año 1), lo que significa que la empresa podría soportar una tasa de interés más alta sin riesgo de incumplimiento.
La utilidad neta acumulada en cinco años es de aproximadamente 2,176 millones de pesos, más que la aportación inicial de capital de 1,800 millones de pesos. Sin embargo, dos conceptos no incluidos en el simulador reducirían esta cifra: la participación de los trabajadores en las utilidades (PTU, 10% de la utilidad fiscal) y las regalías de la franquicia, si no forman ya parte de los gastos de operación (SG&A).
5.2 Balance General
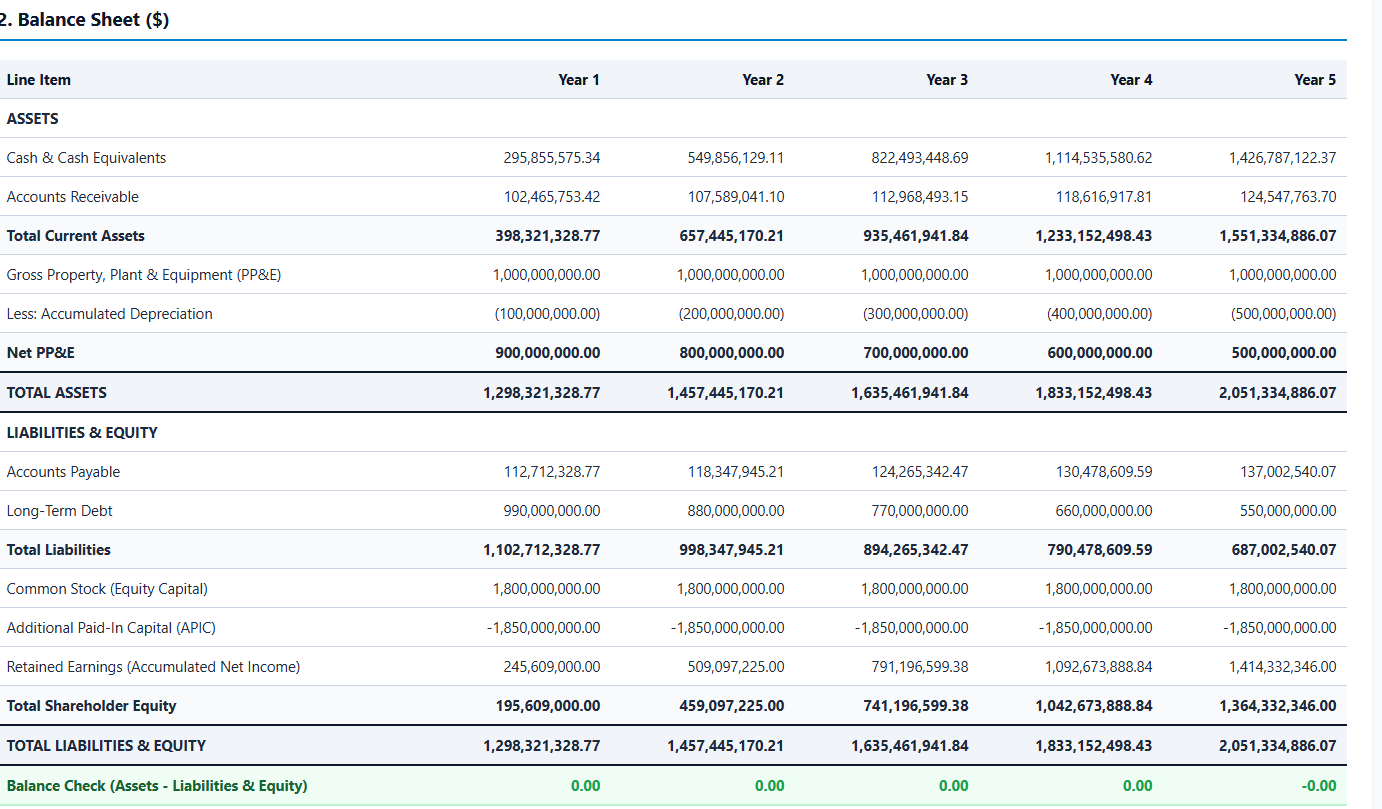
Activos. Los activos totales crecen de 1,298 millones de pesos en el año 1 a 2,051 millones en el año 5. El crecimiento proviene casi por completo del efectivo, que aumenta de 296 a 1,427 millones de pesos, mientras que el activo fijo neto (PP&E) baja de 900 a 500 millones de pesos porque el modelo incluye CAPEX solo en el año 1 y una depreciación de 100 millones de pesos cada año. En la práctica, las tiendas y el equipo deben renovarse, por lo que un presupuesto real debería incluir CAPEX de mantenimiento en los años 2 a 5 (al menos cercano a la depreciación); de lo contrario, el negocio estaría consumiendo su base de activos.
Pasivos. La deuda de largo plazo disminuye de 990 a 550 millones de pesos gracias al pago anual de 110 millones de pesos. La razón de deuda a activos mejora de 76% en el año 1 a 27% en el año 5, por lo que la empresa se desapalanca rápidamente. Las cuentas por pagar crecen con las ventas y siempre son mayores que las cuentas por cobrar, lo que confirma que los proveedores financian parte de la operación.
Capital contable. Las utilidades retenidas crecen de 246 a 1,414 millones de pesos (cada año se retiene el 65% de la utilidad neta). El renglón «Additional Paid-In Capital» (prima en emisión de acciones / capital adicional pagado, APIC) muestra –1,850 millones de pesos: es el ajuste que hace el simulador para que el balance inicial cuadre. En el año 0 los activos suman 1,050 millones de pesos (PP&E 900 + efectivo 150), mientras que la deuda más el capital capturados suman 2,900 millones; la diferencia se registra como APIC negativo. La conclusión es que, a esta escala de activos, el capital aportado por los socios podría ser menor, o bien el capital excedente debería reflejarse como efectivo o inversión adicional. Esta observación es importante para el análisis del VPN en la sección 9.
| Razón | Año 1 | Año 3 | Año 5 |
|---|---|---|---|
| Razón circulante (AC / CxP) | 3.53x | 7.53x | 11.32x |
| Deuda / Activos totales | 76.3% | 47.1% | 26.8% |
| Efectivo (MDP) | 295.9 | 822.5 | 1,426.8 |
| Activo fijo neto (MDP) | 900.0 | 700.0 | 500.0 |
5.3 Estado de Flujos de Efectivo
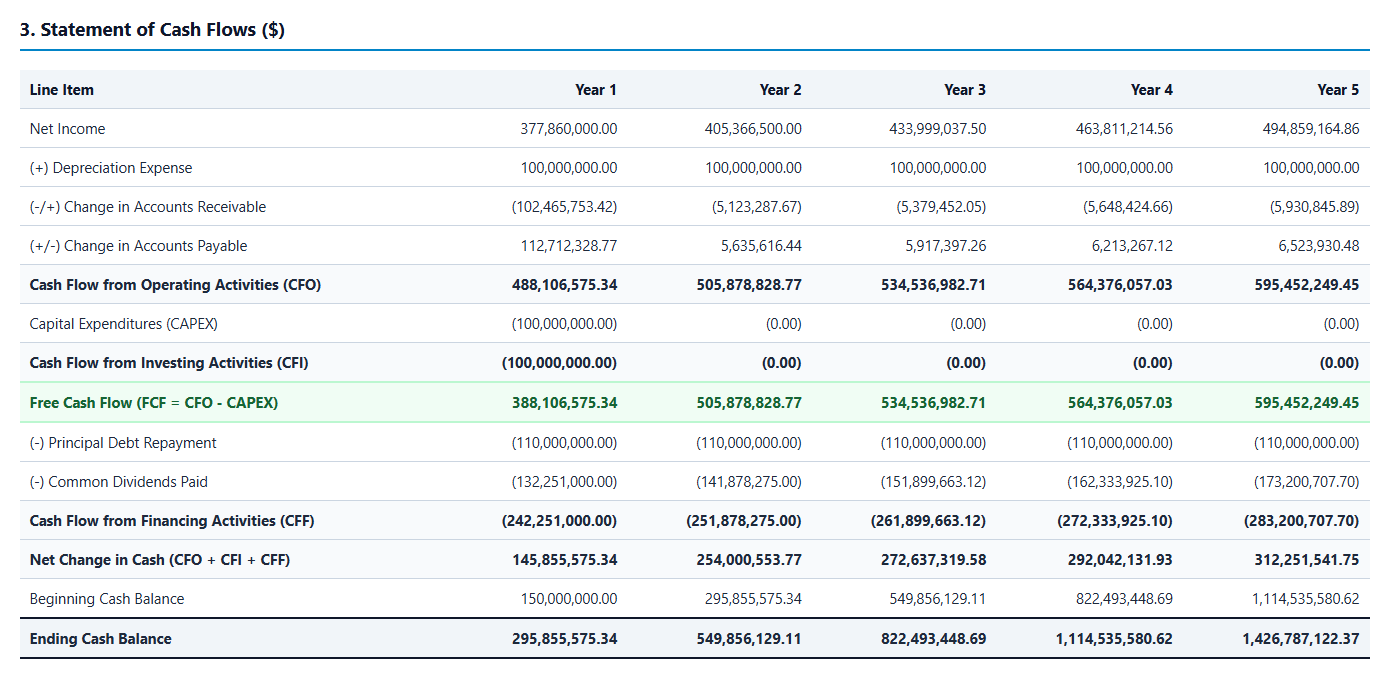
El flujo de efectivo de operación (FEO) es sólido y creciente: de 488 millones de pesos en el año 1 a 595 millones en el año 5. Es mayor que la utilidad neta porque la depreciación es un gasto que no implica salida de efectivo, y porque el aumento de las cuentas por pagar compensa con creces el aumento de las cuentas por cobrar. El flujo de efectivo de inversión es de –100 millones de pesos en el año 1 (CAPEX) y cero en adelante. El Flujo de Efectivo Libre (FEL = FEO – CAPEX) es, por lo tanto, de 388 millones de pesos en el año 1 y de 595 millones en el año 5, con un total a cinco años de aproximadamente 2,588 millones de pesos.
El flujo de efectivo de financiamiento es negativo todos los años (entre –242 y –283 millones de pesos aproximadamente) porque el negocio paga 110 millones de pesos de capital de la deuda y distribuye el 35% de la utilidad neta como dividendos (762 millones de pesos en total en los cinco años). Aun después de estos pagos, el efectivo aumenta cada año, de 150 a 1,427 millones de pesos. Esto significa que el negocio genera más efectivo del que necesita: el excedente podría usarse para abrir nuevas tiendas, prepagar deuda cara o aumentar los dividendos.
5.4 Sensibilidad: una tasa de interés más realista
Si en lugar de 5.2% el préstamo costara 11% (una tasa de banca comercial por encima de la referencia de Banxico de 6.50%), los intereses del año 1 serían de 121 millones de pesos en lugar de 57.2 millones. Después de impuestos, la utilidad neta bajaría unos 45 millones de pesos, a aproximadamente 333 millones, todavía con un margen neto de 19.6%. El proyecto sigue siendo rentable, lo que demuestra que su viabilidad no depende de la tasa preferencial, aunque el VPN sería menor.
6. Análisis del punto de equilibrio
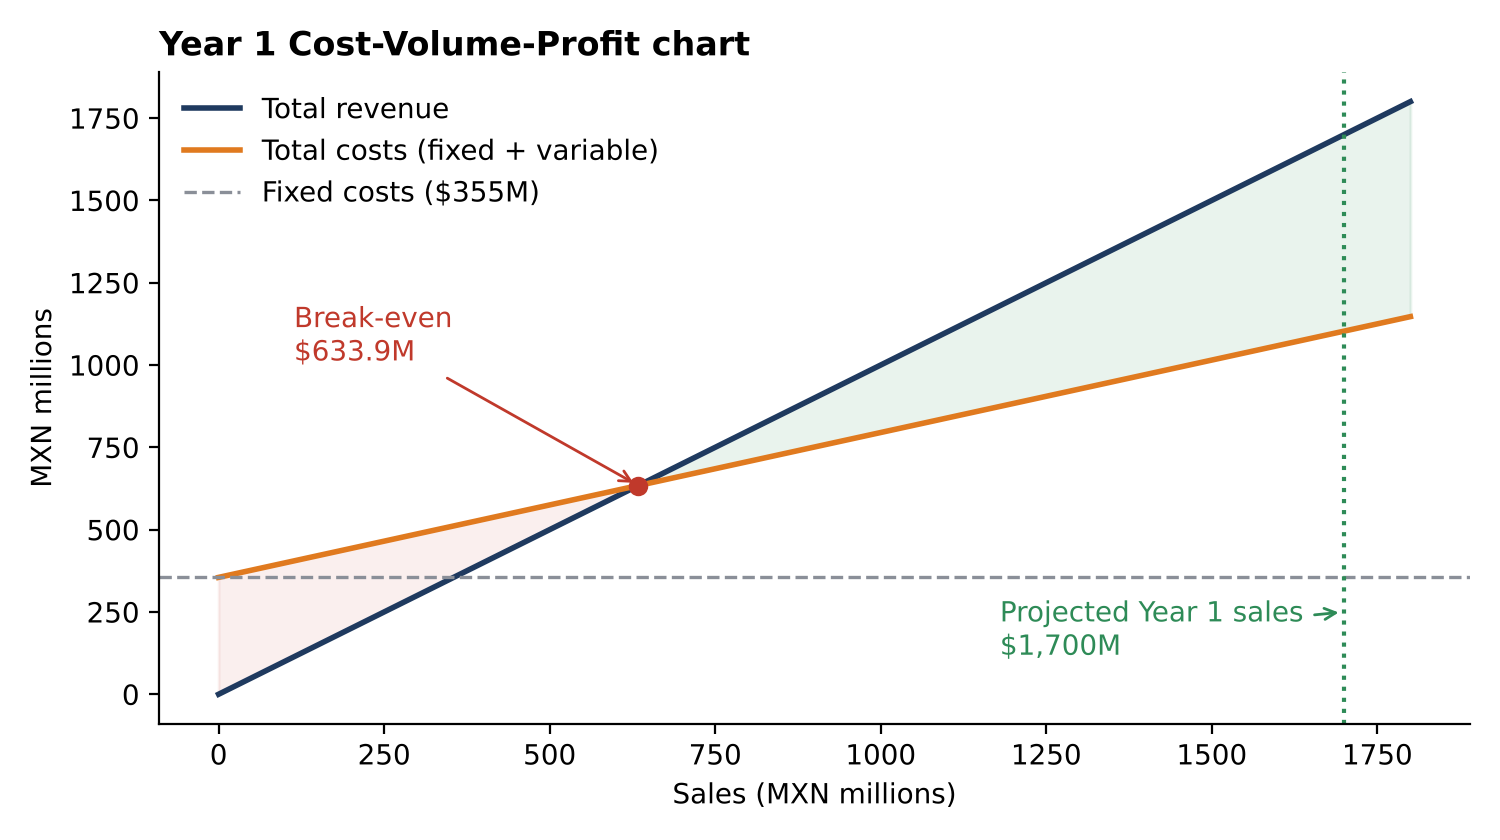
El punto de equilibrio (PE) es el nivel de ventas en el que los ingresos totales igualan a los costos totales, de modo que la utilidad de operación (EBIT) es exactamente cero. Por debajo de este punto el negocio pierde dinero; por encima, cada peso adicional de ventas contribuye a la utilidad.
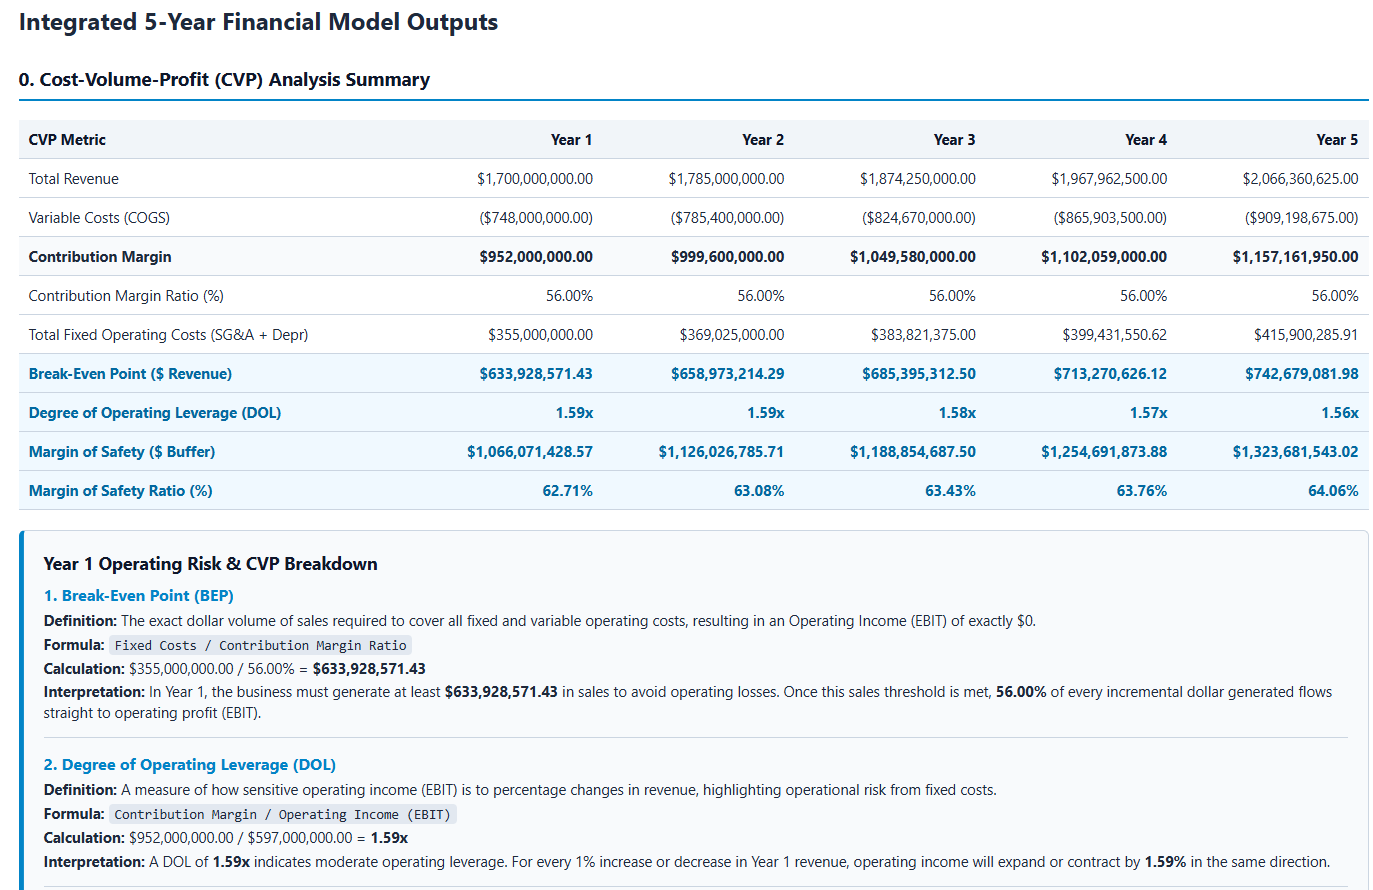
Fórmula: PE ($) = Costos fijos ÷ Razón de margen de contribución.
Cálculo del año 1: Costos fijos = SG&A 255 + Depreciación 100 = 355 millones de pesos. Razón de margen de contribución = 1 – 0.44 = 56%. PE = 355,000,000 ÷ 0.56 = $633,928,571.43.
| Año | Costos fijos | Ventas de equilibrio | PE como % de ventas | PE mensual |
|---|---|---|---|---|
| 1 | 355.0 | 633.9 | 37.3% | 52.8 |
| 2 | 369.0 | 659.0 | 36.9% | 54.9 |
| 3 | 383.8 | 685.4 | 36.6% | 57.1 |
| 4 | 399.4 | 713.3 | 36.2% | 59.4 |
| 5 | 415.9 | 742.7 | 35.9% | 61.9 |
Interpretación. En el año 1 el negocio solo necesita vender 633.9 millones de pesos (unos 52.8 millones por mes) para cubrir todos sus costos de operación fijos y variables, lo que equivale apenas al 37.3% de los ingresos proyectados. El punto de equilibrio aumenta cada año (a 742.7 millones de pesos en el año 5) porque los costos fijos crecen 5.5% anual, pero como porcentaje de las ventas disminuye ligeramente porque los ingresos también crecen. Un PE bajo en relación con las ventas es resultado del alto margen de contribución (56%): cada peso de venta deja 56 centavos para cubrir costos fijos y generar utilidad.
Uso gerencial. El PE da al franquiciatario una meta clara de ventas mensuales. Si la empresa abre nuevas tiendas, debería calcular el punto de equilibrio por tienda (costos fijos de cada tienda ÷ 56%) y monitorear las ventas mensuales contra él. También conviene señalar que el PE calculado por el modelo es un PE operativo; si el gasto por intereses (57.2 millones de pesos) se incluye como costo fijo, el punto de equilibrio financiero es (355 + 57.2) ÷ 0.56 = 736 millones de pesos, todavía muy por debajo de las ventas proyectadas.
7. Grado de apalancamiento operativo (GAO)
El grado de apalancamiento operativo mide qué tan sensible es la utilidad de operación (EBIT) a los cambios en las ventas. Depende de la proporción de costos fijos en la estructura de costos: a mayor costo fijo, mayor GAO y mayor riesgo operativo, pero también mayor potencial de utilidad cuando las ventas crecen.
Fórmula: GAO = Margen de contribución ÷ EBIT.
Cálculo del año 1: GAO = 952,000,000 ÷ 597,000,000 = 1.59x.
| Año | Margen de contribución | EBIT | GAO |
|---|---|---|---|
| 1 | 952.0 | 597.0 | 1.59x |
| 2 | 999.6 | 630.6 | 1.59x |
| 3 | 1,049.6 | 665.8 | 1.58x |
| 4 | 1,102.1 | 702.6 | 1.57x |
| 5 | 1,157.2 | 741.3 | 1.56x |
Interpretación. Un GAO de 1.59 significa que por cada 1% de cambio en las ventas, el EBIT cambia 1.59% en la misma dirección. Por ejemplo:
- Si las ventas aumentan 10% (a 1,870 millones de pesos), el EBIT aumenta alrededor de 15.9%, de 597 a unos 692 millones de pesos.
- Si las ventas disminuyen 10% (a 1,530 millones de pesos), el EBIT disminuye alrededor de 15.9%, a unos 502 millones de pesos: todavía una utilidad sólida.
- Incluso una caída de 20% en las ventas reduciría el EBIT en alrededor de 32%, a aproximadamente 407 millones de pesos.
Un GAO cercano a 1.6 representa un apalancamiento operativo moderado. El negocio tiene una base relevante de costos fijos (renta, nómina, depreciación), pero como opera muy por encima de su punto de equilibrio, el efecto de amplificación es limitado. El GAO disminuye lentamente a lo largo de los cinco años (1.59 → 1.56), lo que significa que, conforme el negocio se aleja de su punto de equilibrio, el riesgo operativo disminuye.
Combinado con el apalancamiento financiero. El grado de apalancamiento financiero en el año 1 es EBIT ÷ UAI = 597 ÷ 539.8 = 1.11, por lo que el grado de apalancamiento total es 1.59 × 1.11 ≈ 1.76x: un cambio de 1% en las ventas modifica la utilidad neta en alrededor de 1.76%. Es un perfil de riesgo equilibrado para una franquicia minorista.
8. Margen de seguridad
El margen de seguridad (MS) muestra cuánto pueden caer las ventas antes de que el negocio llegue a su punto de equilibrio y empiece a perder dinero. Es el colchón financiero del proyecto.
Fórmulas: MS ($) = Ventas reales – Ventas de equilibrio; MS (%) = MS ($) ÷ Ventas reales.
Cálculo del año 1: MS = 1,700,000,000 – 633,928,571.43 = $1,066,071,428.57; razón de MS = 1,066,071,428.57 ÷ 1,700,000,000 = 62.71%.
| Año | Ventas | Ventas de equilibrio | Margen de seguridad ($) | Razón de MS |
|---|---|---|---|---|
| 1 | 1,700.0 | 633.9 | 1,066.1 | 62.71% |
| 2 | 1,785.0 | 659.0 | 1,126.0 | 63.08% |
| 3 | 1,874.3 | 685.4 | 1,188.9 | 63.43% |
| 4 | 1,968.0 | 713.3 | 1,254.7 | 63.76% |
| 5 | 2,066.4 | 742.7 | 1,323.7 | 64.06% |
Interpretación. En el año 1, las ventas podrían caer 62.71% antes de que el negocio deje de cubrir sus costos de operación. Es un colchón muy amplio: en el comercio minorista, un margen de seguridad superior a 30% se considera generalmente sano. La razón mejora cada año y llega a 64.06% en el año 5.
Relación con el GAO. El margen de seguridad y el grado de apalancamiento operativo están vinculados matemáticamente: GAO = 1 ÷ razón de MS. En el año 1, 1 ÷ 0.6271 = 1.59, exactamente el GAO obtenido por el modelo. Por lo tanto, un margen de seguridad alto implica un apalancamiento operativo bajo y un riesgo operativo bajo.
¿Qué podría reducir el margen de seguridad? Una recesión en la construcción, una guerra de precios con otras marcas (Sherwin-Williams, Berel, Osel, Vinimex), un aumento en el costo de la mercancía que reduzca el margen de contribución, o rentas y sueldos más altos. Por ejemplo, si el costo de ventas subiera de 44% a 50% de las ventas, la razón de margen de contribución bajaría a 50%, el PE subiría a 710 millones de pesos y el MS caería a alrededor de 58%, todavía holgado. Esto demuestra que el proyecto puede absorber choques adversos significativos.
9. VPN y TIR con la calculadora financiera
El Valor Presente Neto (VPN) y la Tasa Interna de Retorno (TIR) evalúan si la inversión crea valor una vez considerados el valor del dinero en el tiempo y el riesgo del proyecto. El cálculo se realizó con la calculadora financiera en modo de flujos de efectivo y se verificó con un breve script de Python (npv_irr_comex.py) ejecutado en VSCode.
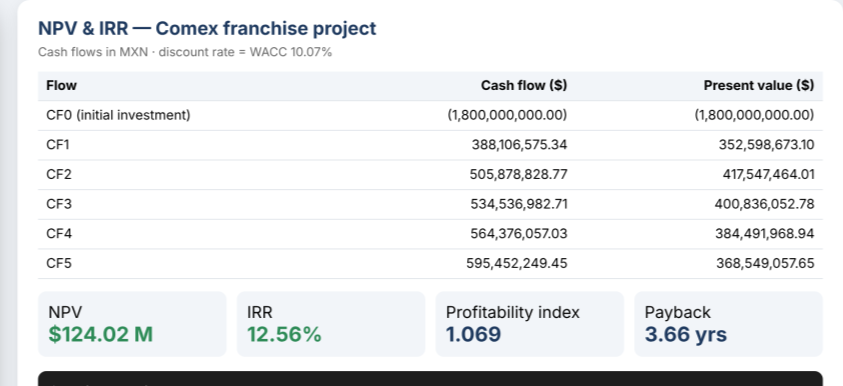
9.1 Flujos de efectivo utilizados
- FE0 (inversión inicial): –$1,800,000,000, el capital aportado por los socios (Módulo 4).
- FE1 a FE5: el Flujo de Efectivo Libre generado por el modelo (FEO – CAPEX): 388,106,575.34; 505,878,828.77; 534,536,982.71; 564,376,057.03; 595,452,249.45.
- No se incluye valor terminal: la evaluación supone que el proyecto termina en el año 5, lo cual es un enfoque conservador.
9.2 Tasa de descuento: costo promedio ponderado de capital (CPPC / WACC)
Costo de la deuda después de impuestos = 5.2% × (1 – 0.30) = 3.64%. Costo del capital = referencia libre de riesgo (tasa objetivo de Banxico 6.50%) + prima de riesgo de capital para un negocio minorista mexicano (7.5%) = 14.0%. Ponderaciones: deuda 1,100 ÷ 2,900 = 37.9%; capital 1,800 ÷ 2,900 = 62.1%.
CPPC (WACC) = 0.379 × 3.64% + 0.621 × 14.0% = 10.07%.
9.3 Resultados
| Indicador | Resultado | Regla de decisión | Decisión |
|---|---|---|---|
| VPN @ 10.07% | $124,023,216.48 | VPN > 0 | Aceptar |
| TIR | 12.56% | TIR > CPPC (10.07%) | Aceptar |
| Índice de rentabilidad | 1.069 | IR > 1 | Aceptar |
| Periodo de recuperación simple | 3.66 años | < horizonte de 5 años | Aceptar |
| Periodo de recuperación descontado | 4.66 años | < horizonte de 5 años | Aceptar (ajustado) |
Interpretación. El VPN es positivo (124 millones de pesos): después de recuperar los 1,800 millones de pesos invertidos y pagar el rendimiento de 10.07% que exigen los acreedores y accionistas, el proyecto crea 124 millones de pesos adicionales de valor en pesos de hoy. La TIR de 12.56% es mayor que el CPPC, por lo que el rendimiento del proyecto supera su costo de capital en alrededor de 2.5 puntos porcentuales. La inversión se recupera en 3.66 años en términos nominales y en 4.66 años en términos descontados.

9.4 Sensibilidad y visión crítica
| Tasa de descuento | 6% | 8% | 10% | 12% | 14% | 16% |
|---|---|---|---|---|---|---|
| VPN (MDP) | 357.2 | 237.5 | 127.7 | 26.8 | –66.1 | –151.8 |
El resultado es positivo pero sensible al rendimiento requerido: si los inversionistas exigieran 14% (solo el costo del capital, como si el proyecto se financiara 100% con capital), el VPN se volvería negativo. El margen entre la TIR (12.56%) y el CPPC (10.07%) es moderado. Tres consideraciones ponen este resultado en perspectiva:
- El horizonte de cinco años es conservador. Una red de tiendas Comex no desaparece después del año 5. Incluir un valor terminal con crecimiento perpetuo de 3% eleva el VPN a alrededor de 5,493 millones de pesos (TIR ≈ 53.6%), por lo que el valor de largo plazo del negocio es mucho mayor de lo que sugiere el VPN a cinco años.
- La inversión inicial podría estar sobreestimada. Como se explicó en la sección 5.2, los activos de operación en el año 0 son de 1,050 millones de pesos; si se usara este monto como inversión inicial, el VPN a la misma tasa sería de alrededor de 874 millones de pesos y la TIR de aproximadamente 37%.
- Riesgos a la baja: la ausencia de CAPEX de mantenimiento después del año 1, una tasa de interés por debajo del mercado y la PTU no incluida reducirían el flujo de efectivo libre. Estos puntos deberían corregirse en la siguiente versión del presupuesto.
10. Conclusión: la importancia de los presupuestos y la planeación financiera
Esta actividad demuestra que un presupuesto es mucho más que una lista de gastos esperados: es un modelo de todo el negocio que vincula las decisiones con los resultados. Al capturar 17 insumos en el simulador en Python —ventas, costos, inversión, financiamiento, capital de trabajo, impuestos y dividendos— fue posible obtener un Estado de Resultados, un Balance General y un Estado de Flujos de Efectivo integrados a cinco años, además de indicadores de CVU y los flujos de efectivo necesarios para calcular el VPN y la TIR. Sin este ejercicio, la decisión de invertir 1,800 millones de pesos en una franquicia Comex se basaría en la intuición; con él, la decisión se basa en cifras que pueden verificarse, discutirse y mejorarse.
10.1 Lo que la planeación financiera reveló sobre el proyecto Comex
- El negocio es rentable desde el primer año (margen neto de 22%) y su rentabilidad mejora conforme se paga la deuda.
- Opera muy por encima de su punto de equilibrio (PE de 634 millones de pesos vs. ventas de 1,700 millones) con un margen de seguridad de 63% y un GAO moderado de 1.59, por lo que su riesgo operativo es bajo.
- Genera un flujo de efectivo libre sólido que le permite pagar deuda, repartir dividendos y acumular efectivo.
- Crea valor: VPN de 124 millones de pesos y TIR de 12.56%, superior a un CPPC de 10.07%.
- El plan también reveló debilidades que no serían visibles sin un modelo: la falta de CAPEX de mantenimiento, una tasa de interés optimista, el exceso de capital que muestra el APIC negativo, la omisión de la PTU y del inventario, y costos fijos que crecen más rápido que las ventas.
10.2 Por qué importan los presupuestos
- Planeación y coordinación. El presupuesto traduce la estrategia (cuántas tiendas, qué ventas, qué márgenes) en metas mensuales y anuales concretas para cada área.
- Financiamiento. Ningún banco, programa de NAFIN o inversionista financiará una franquicia sin estados financieros proyectados; el presupuesto es el documento que consigue el dinero.
- Control. Una vez que el negocio opera, comparar los resultados reales con el presupuesto (análisis de variaciones) permite detectar problemas a tiempo; por ejemplo, ventas que caen hacia el punto de equilibrio.
- Administración de riesgos. Herramientas como el punto de equilibrio, el apalancamiento operativo, el margen de seguridad y el análisis de sensibilidad muestran cuánto puede resistir el negocio antes de perder dinero y permiten al emprendedor preparar planes de contingencia.
- Creación de valor. El VPN y la TIR vinculan el presupuesto con el objetivo de los inversionistas: ganar más que el costo de su capital.
Conclusión final. Con base en el modelo de planeación financiera, la inversión en la franquicia Comex es financieramente viable. La respaldan una marca sólida, un alto margen de contribución, un amplio margen de seguridad y un VPN positivo. Sin embargo, el análisis también muestra que un presupuesto es tan bueno como sus supuestos, por lo que antes de invertir se recomienda:
- obtener la COF del franquiciante y validar los supuestos de ventas y costos;
- negociar el financiamiento con garantía NAFIN para mantener bajo el costo de la deuda;
- incluir en el modelo el CAPEX de mantenimiento, el inventario y la PTU, y
- actualizar el presupuesto periódicamente y compararlo con los resultados reales.
La planeación financiera no elimina la incertidumbre, pero la transforma en un riesgo medible y manejable, y por eso es esencial para cualquier emprendedor.
Referencias
- Banco de México / México, ¿cómo vamos? (2026). Infografía de política monetaria, agosto 2026: Banxico mantiene la tasa objetivo en 6.50%. https://mexicocomovamos.mx/wp-content/uploads/2026/08/InfografiaMCV_PolMon_Ago2026.pdf
- El Financiero (2015). PPG dará color a Comex; abrirá hasta 170 tiendas en México. https://www.elfinanciero.com.mx/empresas/ppg-dara-color-a-comex-abrira-hasta-170-tiendas-en-mexico/
- Expansión (2016). Microempresarios llevan a Comex a su tienda 4,000. https://expansion.mx/emprendedores/2016/01/11/microempresarios-llevan-a-comex-a-su-tienda-4000
- Expansión (2014). PPG concreta compra de Comex. https://expansion.mx/negocios/2014/11/05/ppg-concreta-compra-de-comex
- Franquicia.org.mx – directorio de oportunidades de negocio. https://franquicia.org.mx/
- Ley Federal de Protección a la Propiedad Industrial (2020); Ley General de Sociedades Mercantiles; Ley del Impuesto sobre la Renta; Ley Federal del Trabajo; Ley para Regular las Instituciones de Tecnología Financiera (2018).
- Abrir un negocio en México (material del curso).
- Nacional Financiera (NAFIN). Programa Institucional 2025–2030. https://nafin.com/