Contenido
- 1. Introducción al negocio
- 2. Insumos y requisitos operativos
- 3. Fuentes de financiamiento disponibles en México
- 4. Aspectos legales para la apertura de una empresa en México
- 5. Estados financieros proforma (3 años)
- 6. Punto de equilibrio
- 7. Análisis del Grado de Apalancamiento Operativo (GAO)
- 8. Margen de seguridad
- 9. Análisis de VPN y TIR
- 10. Conclusiones
- Referencias
Desata tu espíritu emprendedor: Guía para un negocio rentable de purificación de agua
Imagina un negocio donde el producto prácticamente se vende solo, la demanda es constante y los márgenes de ganancia son tan buenos que desde el primer año puedes ser rentable. Deja de imaginar y comienza a explorar el mundo de las franquicias con esta guía completa que desglosa los costos reales, las ganancias potenciales y los pasos legales esenciales para convertir ese sueño en realidad, bajo un modelo tradicional de purificadoras de agua. ¿Listo para dar el salto al mundo empresarial? Empecemos.
1. Introducción al negocio
Agua Inmaculada es una marca líder en México y Latinoamérica dedicada a la fabricación, distribución e instalación de equipos para plantas purificadoras de agua: actualmente cuenta con más de 2,400 franquicias en México, Centroamérica y Sudamérica (con presencia en países como Panamá, Colombia, Perú y Brasil), respaldadas por 8 CEDIS (Centros de Distribución) en México. Su modelo de negocio tradicional consiste en una planta purificadora física que se encarga de procesar agua cruda para transformarla en un producto apto para el consumo humano, garantizando que sea rica, pura y confiable. A diferencia de las máquinas expendedoras, el formato tradicional de planta purificadora se opera desde un local comercial donde se puede tener interacción directa con el cliente, venta de mostrador con diversas capacidades de producción (desde 600 hasta 1,200 garrafones diarios) y la posibilidad de expandir las ventas mediante rutas de reparto a domicilio.
Este negocio ofrece un impacto social positivo al proveer agua de alta calidad a un precio accesible para la comunidad, ya que es la única purificadora con laboratorio propio para el análisis de agua y procesos certificados bajo la norma ISO 9001-2015 (Agua Inmaculada, 2020a).
1.1 Productos que vende el franquiciatario
| Tipo de Modelo | Inversión Estimada (pesos mexicanos) | Requerimientos de Espacio | Personal Necesario | Requerimientos Técnicos y Operativos |
|---|---|---|---|---|
| Smart Vending | $80,000 – $110,000 | Mínimo (menos de 5 m²). Ideal para muros exteriores o plazas. | No requiere personal en sitio (24/7 autónomo). | Toma de agua potable, drenaje cercano y conexión eléctrica de 110V. |
| Molino Inteligente | $110,000 – $180,000 | Pequeño (10 a 15 m² aprox.). Estructura de despacho doble. | No requiere personal fijo, solo mantenimiento ocasional. | Conexión de agua cruda/red, sistema de desagüe de alto flujo y luz comercial. |
| Planta Purificadora Tradicional | $180,000 – $250,000+ (Puede escalar según capacidad) | Mediano (mínimo 30 m² con área de lavado y mostrador). | 1 a 2 empleados para llenado, cobro y atención. | Análisis previo de laboratorio del agua local, adecuación de muros con azulejo, cisterna de agua cruda y luz bifásica o trifásica. |
El franquiciatario de Agua Inmaculada comercializa principalmente agua purificada y, dependiendo del modelo adquirido, agua alcalina, las cuales se distribuyen en garrafones reutilizables que cuentan con un diseño exclusivo de la marca (Tabla 1). El núcleo del negocio consiste en procesar agua cruda para transformarla en un producto apto para el consumo humano mediante un sistema técnico que incluye hasta nueve procesos de purificación. Además, la comercialización se adapta a diversos formatos tecnológicos, como el «Molino Inteligente» o el «Smart Vending», los cuales operan mediante ventanas despachadoras de autoservicio que permiten generar ingresos las 24 horas del día, los 365 días del año, reduciendo o eliminando por completo la necesidad de contratar empleados (Agua Inmaculada, 2020a).
1.2 Contexto de la venta de agua purificada
En el contexto mexicano, la adquisición de garrafones de agua se ha vuelto una necesidad cuya satisfacción es cada vez más difícil para diversas familias debido a los altos costos que imponen las marcas tradicionales en el mercado. Esta situación macroeconómica sostiene un nicho de mercado para modelos de negocio que ofrecen agua de alta calidad a precios accesibles (Agua Inmaculada, 2020a).
1.3 Propuesta de valor de Agua Inmaculada
La propuesta de valor de Agua Inmaculada se divide en los beneficios para el inversionista y la promesa para el consumidor final. Para el emprendedor, la marca se posiciona como la única empresa de purificación en México que trabaja bajo un esquema de franquicia formal, respaldada por 21 años de trayectoria y la norma de calidad ISO 9001-2015. Ofrece una barrera de entrada accesible con inversiones que inician desde los $115,000 MXN, prometiendo un retorno de inversión en menos de un año, alta rentabilidad, tecnología patentada para la esterilización (cabina, tapa y garrafón) y un sistema de soporte continuo que incluye un laboratorio propio para el análisis del agua. Para el cliente final, la propuesta es entregar agua «rica, pura y confiable» que cumple con las Normas Oficiales Mexicanas (NOMs), brindando hidratación segura y de sabor ligero a un precio justo (Agua Inmaculada, 2020a).
2. Insumos y requisitos operativos
Para garantizar la viabilidad y rentabilidad de la purificadora en Puebla, se debe cumplir con requisitos físicos y de infraestructura específicos, además de los siguientes supuestos con los que se pretende iniciar operaciones (Agua Inmaculada, 2020b).
2.1 Espacio e infraestructura
El local comercial destinado a la planta debe contar con una superficie mínima de 15 metros cuadrados y una altura superior a los 2 metros. Estas dimensiones están argumentadas en la necesidad técnica de instalar el equipo de purificación, los tanques de almacenamiento de agua, el mobiliario y dejar suficiente espacio libre para que el operador realice sus funciones de llenado, lavado y atención de manera cómoda (Agua Inmaculada, 2020b).
2.2 Servicios básicos
Es indispensable que el establecimiento tenga acceso continuo a agua cruda (materia prima) y a la red de energía eléctrica, para sostener cada etapa del proceso de purificación. También se requiere que el local cuente con ventilación adecuada y cancelería (ventanas) que permitan a los clientes observar la higiene y el proceso del negocio (Mexico Emprende, 2026).
2.3 Inversión inicial
El costo de la franquicia parte desde los $115,000.00 MXN. Sin embargo, se debe argumentar que este monto puede incrementar dependiendo de la calidad del agua cruda de la zona (lo cual exige adaptaciones en los filtros) y de los costos asociados a la adecuación del local comercial (Agua Inmaculada, 2020c).
2.4 Ubicación
La geolocalización del establecimiento es un factor decisivo, ya que situarse en un punto estratégico y de fácil acceso asegura la proximidad con los consumidores, incluso si existe competencia cercana fomenta el tráfico constante de clientes potenciales.
2.5 Supuestos utilizados para hacer las proyecciones financieras
Tabla 2. Supuestos base
| Concepto | Valor | Argumentos |
|---|---|---|
| Ingresos Año 1 | $367,200 MXN | Estimación calculada con una venta diaria de 60 garrafones a un precio de mercado de $17 MXN para asegurar el retorno de inversión en menos de un año que publicita la marca. |
| Tasa de Crecimiento Anual (CAGR) | 5.50% | Se fundamenta en mantener el valor real frente a la inflación subyacente actual (3.75% a septiembre de 2026, según el INEGI) más un factor de maduración de ventas y crecimiento poblacional metropolitano (1.75%). |
| Costo de Ventas Variable (COGS) | 25% ($90,000 MXN) | Corresponde al gasto en insumos directos (tapas, sellos, detergentes) y la porción variable de suministros (electricidad y agua tarifada), los cuales representan un margen bruto muy amplio propio de la industria de purificación. |
| Gastos Fijos y de Operación | $96,000 MXN | Contempla la renta comercial en una zona periférica popular, servicios fijos y gastos de administración o mantenimiento básico. |
| Crecimiento de Costos | 3.75% | Tasa de inflación subyacente oficial reportada por el INEGI en septiembre de 2026, elegida porque excluye la volatilidad temporal de productos agropecuarios y energéticos internacionales. |
| PP&E Bruto (Año 0) | $150,000 MXN | $115,000 MXN más $35,000 MXN como aproximación de adecuaciones de plomería, cancelería en acero inoxidable y habilitación del local. |
| Inversión de Capital (CAPEX Año 1) | $5,000 MXN | Desembolso destinado al mantenimiento preventivo de gabinetes y reemplazo de carcasas de filtros. El equipo pesado cuenta con garantía operativa. |
| Depreciación a 5 años | 20% anual | La Ley del Impuesto Sobre la Renta (LISR) en su Artículo 34 establece una tasa máxima del 20% para la maquinaria y equipo utilizados en la producción de alimentos y bebidas. Al aplicarse por el método de línea recta, el valor fiscal del activo se amortiza exactamente en 60 meses. |
| Estructura de Capital | 40% Deuda 60% Capital | Una proporción conservadora para no afectar negativamente el flujo de efectivo libre. |
| Saldo de Deuda Inicial | $72,000 MXN | Equivale al 40% apalancado del requerimiento total de inversión. |
| Capital Social Inicial | $108,000 MXN | Aportación líquida de los socios (60%). Desde las reformas a la Ley General de Sociedades Mercantiles en 2011 y la creación de la S.A.S., ya no existe un mínimo legal forzoso de $50,000 MXN, permitiendo constituir empresas con $1 MXN. Sin embargo, se requiere esta aportación real para fondear el proyecto. |
| Tasa de Interés de la Deuda | 8.80% fija | Basado en el Simulador de la CONDUSEF y el mercado en 2026, la opción «Hipoteca Fuerte» de Banorte (desde 8.80%) se posiciona como la más baja publicada. Es la más conveniente al proteger la estructura de costos contra futuros incrementos en la tasa de referencia de Banxico. |
| Amortización anual de la deuda (Año 1) | $12,078.21 MXN | Bajo una anualidad fija a 5 años, el pago total anualizado es de $18,414.21 MXN. En el año 1, $6,336.00 MXN cubren los intereses, destinando el remanente estrictamente a la reducción del principal (amortización neta). |
| Días de Cuentas por Pagar (DPO) | 15 días | Los corporativos franquiciantes y proveedores de consumibles especializados operan modelos de cobro de corto plazo o de estricto contado para surtir insumos, limitando el apalancamiento con proveedores. |
| Tasa Impositiva | 30% | Corresponde a la tasa corporativa estatutaria del Impuesto Sobre la Renta (ISR) para Personas Morales de Régimen General en México. |
Fuente: Elaboración propia.
3. Fuentes de financiamiento disponibles en México
Al adquirir una franquicia, el franquiciatario tiene la ventaja de que el modelo de negocio ya está probado, lo que reduce el riesgo ante los inversionistas y bancos. Las mejores fuentes de financiamiento dependerán del capital inicial, el costo total de la franquicia y el historial crediticio del franquiciatario.
A continuación, se presentan las fuentes de financiamiento más convenientes (BBVA, 2026):
3.1 Financiamiento del Franquiciante
Muchas marcas ofrecen plazos para pagar la cuota inicial de franquicia o permiten financiar la compra de equipo y mobiliario directamente con ellos. Tienen tasas competitivas porque les interesa que se abra el negocio.
3.2 Financiamiento Bancario y tradicional
3.2.1 Créditos Pyme especializados
Algunos bancos comerciales tienen convenios directos con Asociaciones de Franquicias o con marcas específicas. Si la franquicia está en su «lista aprobada», el proceso es mucho más rápido, además de ofrecer tasas de interés fijas y plazos acordes al retorno de inversión del negocio (3 a 5 años).
3.2.2 Leasing
Ideal si la franquicia requiere maquinaria pesada, equipo de cocina tecnológico, vehículos o sistemas de cómputo avanzados. El banco compra el equipo y el franquiciatario lo renta, lo que además tiene grandes beneficios fiscales (las rentas son deducibles).
3.3 Programas Gubernamentales y de Fomento
Banca de Desarrollo como Nacional Financiera (NAFIN) en México que respaldan a los emprendedores de franquicias mediante garantías. No prestan el dinero directamente, sino que acuerdan con el banco comercial, que en caso de no pago por parte del prestatario, la institución cubre un porcentaje. Esto reduce las tasas de interés y disminuye los requisitos de avales.
3.4 Alternativas colectivas y de socios
3.4.1 Socios / Inversionistas pasivos
Se puede buscar un socio que aporte el dinero, mientras el franquiciatario opera el negocio (socio industrial). Las franquicias son muy atractivas para ellos debido a la predictibilidad del modelo.
3.4.2 Crowdfunding de Copropiedad
Plataformas Fintech actuales permiten que te asocies con cientos de pequeños inversionistas para levantar el capital de la unidad, compartiendo un porcentaje de las utilidades.
4. Aspectos legales para la apertura de una empresa en México
La apertura formal del negocio exige el cumplimiento del marco legal mexicano. En primera instancia, la relación comercial se regirá bajo el esquema de franquicia, estipulado en el artículo 245 de la Ley Federal de Protección a la Propiedad Industrial, el cual legaliza la transmisión de conocimientos técnicos (Know How) y la licencia de uso de marca para operar de forma uniforme. Como medida de protección, el inversionista tiene el derecho legal de recibir la Circular de Oferta de Franquicia (COF) con un mínimo de 30 días de anticipación a la firma del contrato, para analizar a fondo las regalías y obligaciones.
Si el inversionista decide constituir una sociedad mercantil (persona moral) para operar la planta, debe seguir el procedimiento oficial que en México demora un promedio de 80 días.
Los pasos documentados son los siguientes (ICEX España, 2022):
- Autorización de denominación: Se debe solicitar la autorización de la denominación social ante la Secretaría de Economía, un trámite gratuito que suele resolverse en dos días.
- Protocolización notarial: Se redacta y firma el acta constitutiva ante un Notario Público, quien también se encarga de inscribir la sociedad en el Registro Público de la Propiedad y el Comercio. Los aranceles notariales promedian los $19,000.00 MXN, mientras que los costos totales por asesoría jurídica oscilan entre los $30,000.00 y $65,000.00 MXN. No existe un capital mínimo requerido por ley para la constitución.
- Obligaciones fiscales y laborales: El notario o el empresario deberá inscribir la sociedad en el Registro Federal de Contribuyentes (RFC) ante el SAT. La empresa estará sujeta a una carga fiscal del 30% correspondiente al Impuesto Sobre la Renta (ISR) y al 16% de Impuesto al Valor Agregado (IVA). Al momento de contratar personal, se debe realizar el Alta Patronal ante el IMSS dentro de los siguientes cinco días hábiles. También se deberán realizar las retenciones correspondientes a INFONAVIT (5% del salario base) y el registro en el Sistema de Información Empresarial Mexicano (SIEM).
5. Estados financieros proforma (3 años)
A continuación, se detallan los estados financieros del modelo tradicional de Agua Inmaculada:
Tabla 3. Estado de Resultados proyectado

Fuente: Elaboración propia.
Durante el primer año de operaciones (Tabla 3), la empresa proyecta generar ingresos por $367,200.00 pesos, respaldados por costos de ventas variables fuertemente controlados que ascienden a $91,800.00 pesos. Esta relación eficiente da como resultado un margen de contribución de $275,400.00 pesos para el primer ejercicio. Dicha proporción demuestra la alta rentabilidad bruta inherente a la producción y comercialización del producto frente a sus insumos directos. Asimismo, los ingresos operativos muestran una tendencia de crecimiento constante del 5.50% (cuyo fundamento es mantener el valor real frente a la inflación subyacente actual del 3.75% en México más un factor de maduración de ventas y crecimiento poblacional metropolitano del 1.75%), proyectando alcanzar los $408,702.78 pesos para el cierre del tercer año.
En términos de rentabilidad neta, el estado de resultados (Tabla 3) proyecta un desempeño y gestión de las obligaciones fiscales y crediticias adecuadas. El Flujo Operativo (EBITDA) para el primer ejercicio se sitúa en $179,400.00 pesos, al cual se le deduce una depreciación constante en línea recta de $30,000.00 pesos. La estrategia de apalancamiento es manejable, lo que se refleja en gastos por intereses decrecientes que pasan de $6,336.00 pesos en el año uno a $4,210.24 pesos en el año tres, como consecuencia directa de la amortización progresiva del principal. Tras deducir los impuestos corporativos, los cuales inician en $42,919.20 pesos, la unidad económica proyecta una utilidad neta de $100,144.80 pesos durante su primer año, escalando de forma sostenida hasta lograr $116,887.29 pesos netos en el tercer ciclo.
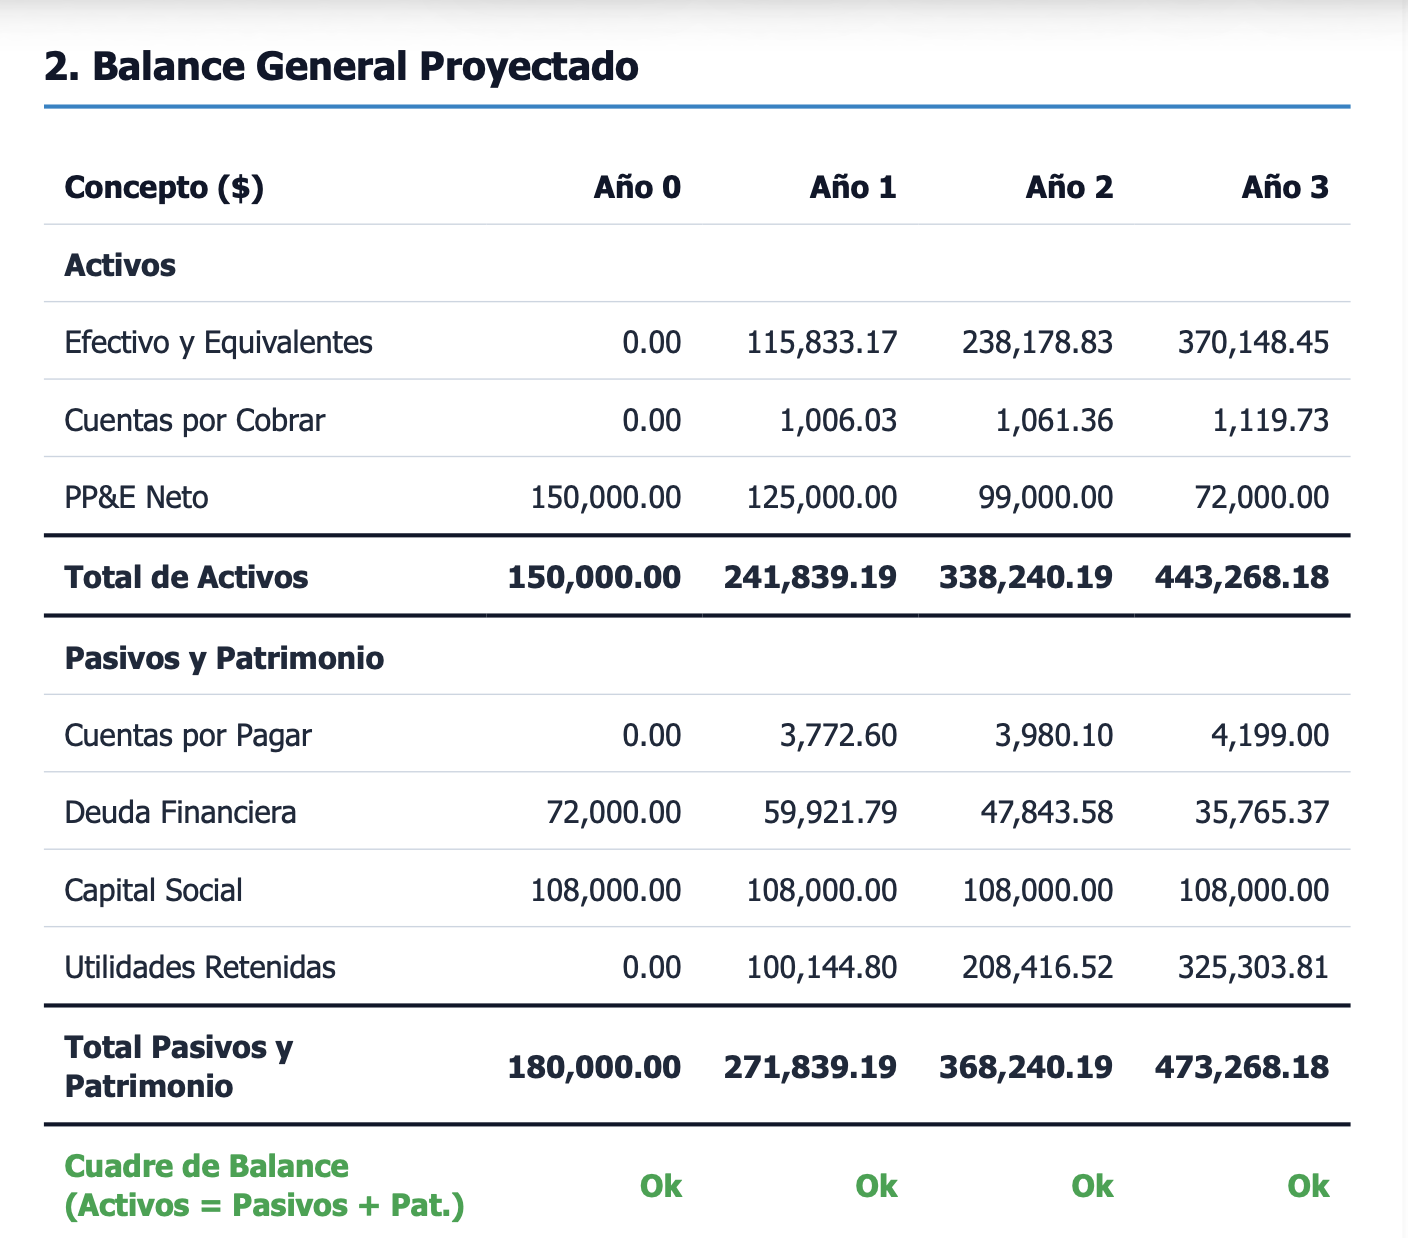
Tabla 4. Balance General proyectado
Fuente: Elaboración propia.
Por su parte, la evaluación del Balance General (Tabla 4) confirma una alta capacidad de acumulación de liquidez y solvencia a lo largo del horizonte temporal proyectado. El proyecto se constituye en el Año 0 con una Inversión en Propiedad, Planta y Equipo (PP&E) de $150,000.00 pesos, soportada por una estructura de capital inicial que combina $72,000.00 pesos de deuda financiera (40% de la estructura) y $108,000.00 pesos de capital social aportado (60% de la estructura). A medida que el negocio madura, pasa de no tener saldos líquidos al inicio, a consolidar efectivo y equivalentes por $370,148.45 pesos para el final del año tres. Esta holgura permite a la empresa disminuir su deuda financiera a $35,765.37 pesos y reinvertir valor continuo, disparando las utilidades retenidas acumuladas a $325,303.81 pesos y cerrando el tercer año con un Activo Total de $443,268.18 pesos.
Tabla 5. Estado de Flujo de Efectivo proyectado

Fuente: Elaboración propia.
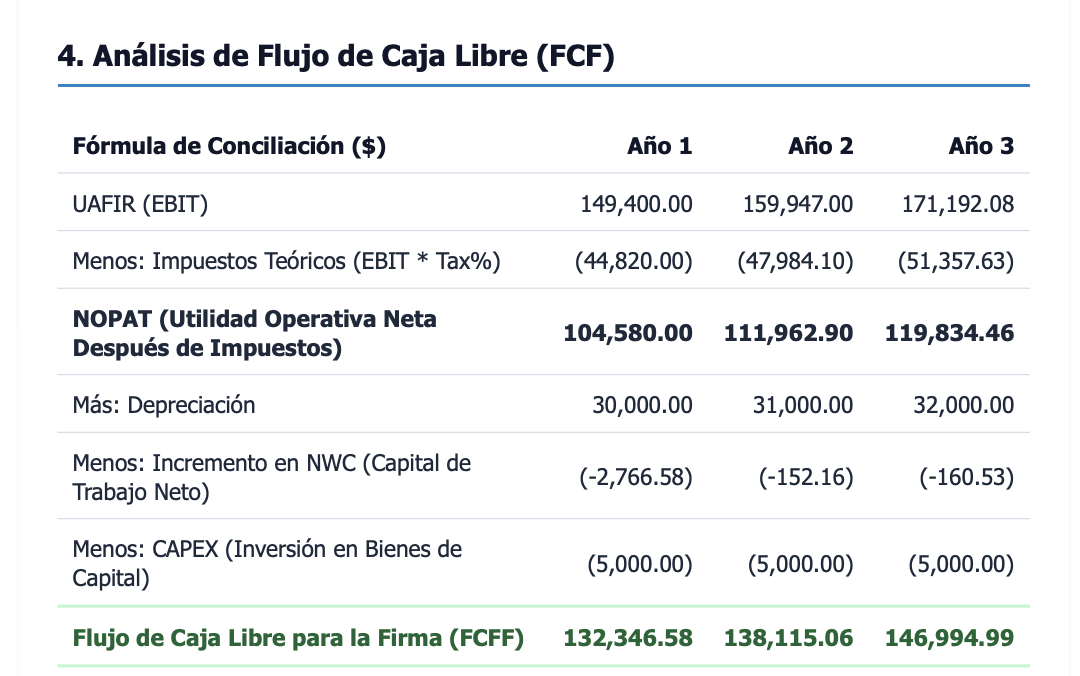
Tabla 6. Análisis de Flujo de Efectivo proyectado
Fuente: Elaboración propia.
El proyecto tiene una gran capacidad para convertir sus utilidades en liquidez real. Durante el primer año, la Utilidad Neta proyectada de $100,144.80 pesos se transforma en un Flujo de Efectivo de Operación (CFO) de $132,911.38 pesos (Tabla 5). Este incremento se debe principalmente a la adición de los $30,000.00 pesos por depreciación, un escudo fiscal y “gasto” que no representa una salida real de caja, protegiendo así la liquidez de la empresa. Esta eficiencia se mantiene a lo largo del horizonte, alcanzando un CFO de $149,047.83 pesos para el tercer año.
Asimismo, la estructura operativa del negocio exhibe un requerimiento de capital de trabajo casi nulo, lo cual es congruente con un modelo de ventas de mostrador de alta rotación. El incremento en el NWC es negativo en los tres años proyectados, marcando -$2,766.58 pesos en el Año 1 (Tabla 5). Al observar el desglose, las Cuentas por Pagar aportan $3,772.60 pesos a la caja (funcionando como financiamiento gratuito de proveedores durante 15 días), lo cual supera el poco capital en Cuentas por Cobrar (con ciclos de cobro de hasta máximo 1 día), que representa una salida de apenas $1,006.03 pesos. Esto indica que el ciclo operativo de la franquicia se financia a sí mismo.
Tras la fuerte inversión inicial en maquinaria (Año 0), los requerimientos para mantener la capacidad instalada son mínimos (Tabla 5). Las inversiones en bienes de capital (CAPEX) se proyectan estáticas en $5,000.00 pesos anuales durante los tres ejercicios. Al deducir un CAPEX tan bajo y sumar el ajuste favorable del NWC a la Utilidad Operativa Neta Después de Impuestos (NOPAT de $104,580.00 pesos), la empresa logra generar un sólido Flujo de Caja Libre para la Firma (FCFF), iniciando en $132,346.58 pesos en el primer ciclo y escalando a $146,994.99 pesos en el tercero.
La generación de caja libre mitiga el riesgo de liquidez asociado al apalancamiento inicial (Tabla 6). El Flujo de Efectivo de Financiamiento (CFF) refleja salidas constantes de $12,078.21 pesos anuales destinadas estrictamente a la amortización de la deuda. Al contrastar esta obligación contractual con el efectivo generado por la operación ($132,911.38 pesos en el Año 1), se evidencia que el pago de la deuda consume apenas el 9% del CFO. Este amplio margen de maniobra permite una acumulación de reservas sumamente acelerada, evidenciada por una Variación Neta de Efectivo de $115,833.17 pesos al cierre del primer año, dotando al negocio de solvencia total para absorber choques económicos o planear una expansión.
6. Punto de equilibrio
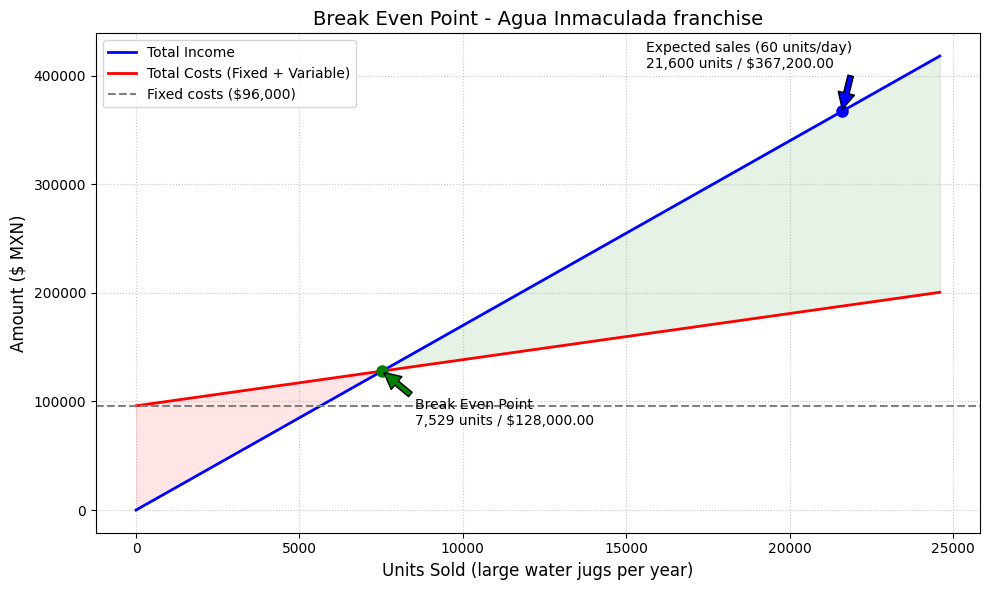
Figura 1. Punto de equilibrio para el franquiciatario de Agua Inmaculada
Fuente: Elaboración propia con software Python.
El Punto de equilibrio proyectado para la franquicia muestra la viabilidad del modelo bajo el supuesto base de comercializar 60 garrafones diarios (21,600 unidades anuales) a un precio unitario de $17.00 pesos (Figura 1). Al descontar un costo variable estimado de $4.25 pesos por concepto de insumos directos (tapas, sellos, detergentes y desgaste de filtros), el negocio genera un margen de contribución unitario de $12.75 pesos. Para solventar la carga estructural de los gastos fijos anuales, proyectados en $96,000.00 pesos, la unidad productiva requiere comercializar únicamente 7,529 garrafones al año, lo que equivale a un ingreso mínimo operativo de $128,000.00 pesos. Al contrastar este umbral crítico con la meta anual de 21,600 unidades, se evidencia que la franquicia operaría dentro de la «zona de utilidad» con un margen de seguridad amplio, ya que las ventas esperadas superan en un 186% el volumen requerido para alcanzar el punto de equilibrio, mitigando el riesgo de quiebra técnica durante el primer ejercicio.
7. Análisis del Grado de Apalancamiento Operativo (GAO)
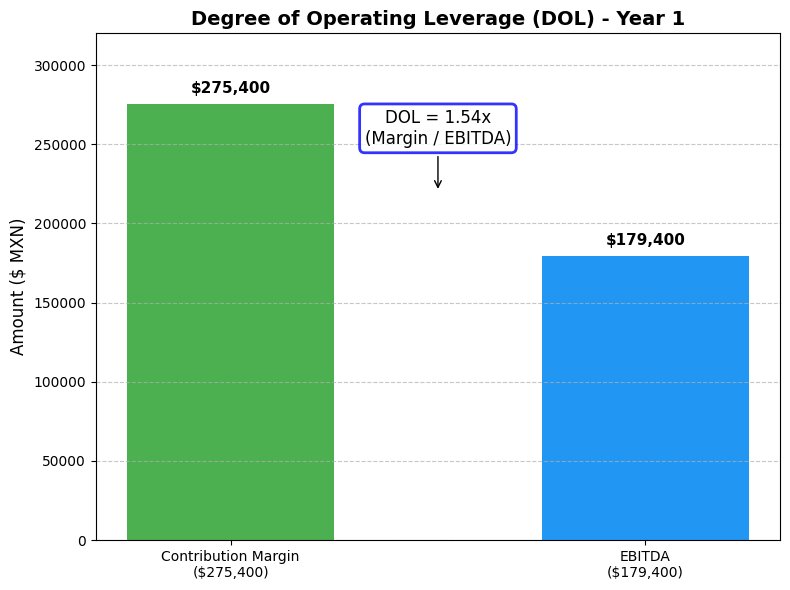
Figura 2. Grado de Apalancamiento Operativo (GAO)
Fuente: Elaboración propia con software Python.
El Grado de Apalancamiento Operativo (GAO) mide la sensibilidad de las utilidades operativas de una empresa ante un cambio en su volumen de ventas. En el caso de la franquicia Agua Inmaculada, el análisis arroja un GAO de 1.54x para el primer año, resultante de dividir el Margen de Contribución 275,400.00 pesos) entre el Flujo Operativo EBITDA (179,400.00 pesos) (Figura 2). Este multiplicador de 1.54x revela la estructura de costos del negocio: al operar con costos variables sumamente bajos (apenas el 25% de las ventas) y una base de costos fijos estática de $96,000.00 pesos, la mayor parte de cada peso adicional vendido, una vez superado el punto de equilibrio, fluye directamente hacia la utilidad. En términos prácticos, esto significa que por cada incremento del 1% en las ventas por encima del umbral de equilibrio de 7,529 garrafones, el beneficio operativo del negocio crecerá de manera acelerada en un 1.54%. Este comportamiento evidencia un modelo de negocio altamente eficiente y escalable, donde el apalancamiento de su infraestructura fija maximiza los retornos a medida que aumenta la penetración de mercado.
8. Margen de seguridad
El margen de seguridad del proyecto proyecta un escenario de alta certidumbre financiera y resiliencia operativa para la franquicia. Al contrastar las ventas anuales esperadas de 367,200.00MXN frente a los ingresos críticos del punto de equilibrio operativo(128,000.00 MXN), el modelo financiero arroja un margen de seguridad del 65.14%. Este indicador muestra que el volumen de comercialización podría desplomarse en más de un 65% respecto al escenario base estimado antes de que la unidad económica comience a destruir valor o incurrir en pérdidas. Esta amplitud para absorber variaciones imprevistas en la demanda o sobrecostos operativos valida cuantitativamente las proyecciones del negocio, como un modelo de alta rentabilidad con la capacidad estructural de lograr un retorno de inversión en menos de un año.
9. Análisis de VPN y TIR
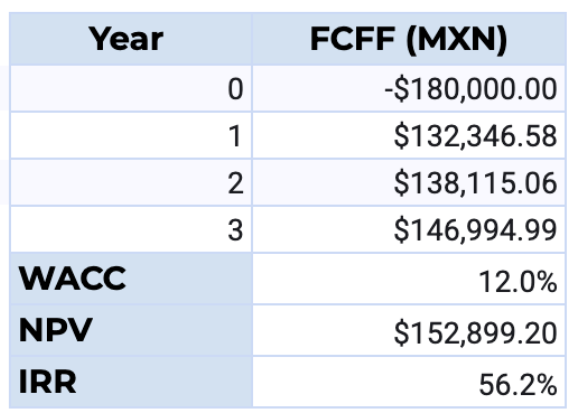
Tabla 7. Análisis del WACC, VPN y TIR
Fuente: Elaboración propia.
La viabilidad financiera del proyecto de franquicia de Agua Inmaculada se confirma mediante la evaluación de sus flujos de efectivo descontados a un horizonte de tres años (Tabla 7). Partiendo de una inversión inicial consolidada de $180,000.00 MXN (Año 0), el modelo genera un Flujo de Caja Libre para la Firma (FCFF) saludable en los ejercicios posteriores, iniciando en $132,346.58 MXN durante el primer año. Al aplicar una tasa de descuento base del 12%, un Costo Promedio Ponderado de Capital (WACC) que refleja adecuadamente el nivel de riesgo de un emprendimiento de esta naturaleza en el mercado mexicano, el proyecto arroja un Valor Presente Neto (VPN) de $133,088.08 MXN. Este valor positivo superior a cero indica categóricamente que el proyecto no solo recupera el capital invertido y compensa el costo de oportunidad de los recursos, sino que crea un valor intrínseco adicional significativo para los accionistas desde una etapa temprana.
Este comportamiento acelerado de recuperación se respalda mediante el cálculo de la Tasa Interna de Retorno (TIR), la cual se sitúa en un 62.48%. Esta métrica supera con amplitud cualquier tasa de rendimiento de referencia libre de riesgo en el mercado nacional (como los CETES a 28 días con un rendimiento del 6.25%) e incluso los costos de financiamiento hipotecario evaluados previamente (8.80%), validando así las afirmaciones corporativas de la marca respecto a que su modelo puede generar un retorno de inversión en plazos inferiores a un año. Al contrastar esta rentabilidad con los datos del mercado, donde las inversiones iniciales para la marca parten desde los $115,000 MXN, el proyecto demuestra ser altamente eficiente.
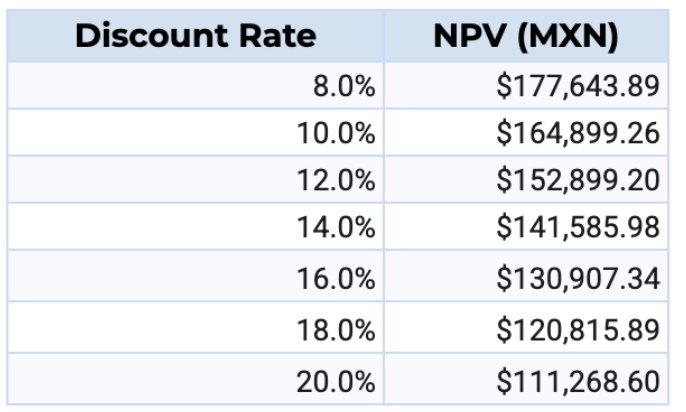
Tabla 8. VPN de la franquicia frente a los diferentes escenarios de alzas en tasas de interés
Fuente: Elaboración propia con software Excel.
No obstante, en el ámbito de las finanzas corporativas, la rentabilidad esperada debe cuantificarse frente a la exposición al riesgo. Para ello, el análisis de sensibilidad proyecta el comportamiento del VPN bajo diversos escenarios de encarecimiento del capital (del 8% al 20%) (Tabla 8). Los resultados revelan una curva de valor resiliente: incluso penalizando el modelo con una tasa de descuento agresiva del 20% (simulando un escenario de fuerte estrés macroeconómico o alzas severas en las tasas de interés de Banxico), el proyecto continúa arrojando un VPN fuertemente positivo de $90,757.26 MXN.
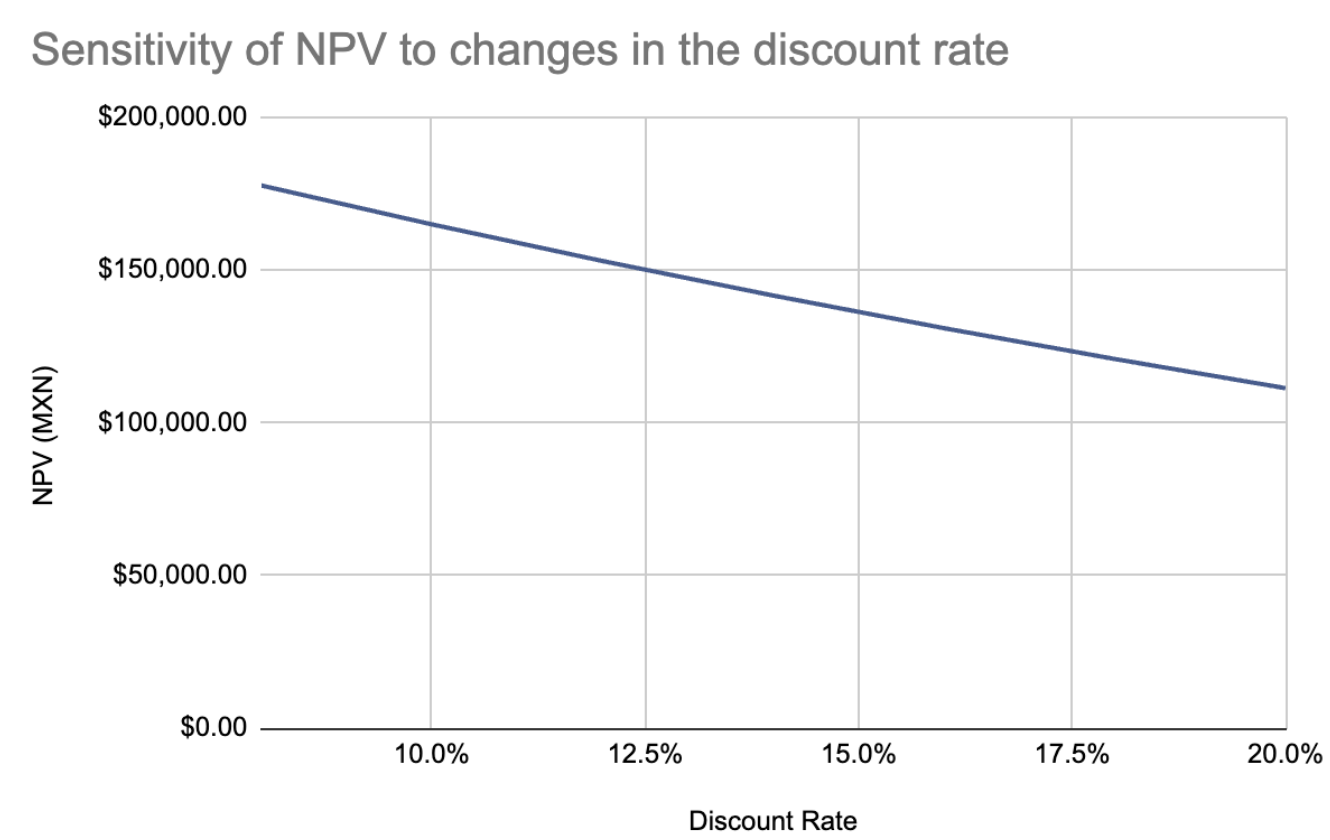
Figura 4. Sensibilidad de la franquicia frente a cambios en la tasa de interés
Fuente: Elaboración propia con software Excel.
La pendiente decreciente de la gráfica muestra que el decrecimiento del valor es paulatina, lo que se atribuye a la temprana generación de flujos de efectivo durante los primeros meses operativos (como se analizó en la métrica del NWC y el margen de seguridad) (Figura 4). En conclusión, el negocio presenta una inusual tolerancia al riesgo financiero; la inversión requerida es marginal en comparación con los flujos de caja libre generados, dando una estructura de capital sólida y un horizonte de expansión altamente probable.
10. Conclusiones
El desarrollo de este análisis financiero y la evaluación de factibilidad para la adquisición de una franquicia de Agua Inmaculada en la región de Puebla, corroboran que la rentabilidad de un emprendimiento no depende exclusivamente de la fortaleza comercial de una marca, sino del análisis con la que se proyecta su estructura de capital y su flujo operativo. A través de la construcción de un modelo de tres estados financieros, el cálculo del Punto de Equilibrio, la determinación del Grado de Apalancamiento Operativo y el contraste de métricas de descuento como el Valor Presente Neto (NPV) y la Tasa Interna de Retorno (IRR), se ha pasado de la especulación comercial a la certidumbre matemática.
El caso de estudio demuestra cómo una inversión inicial aparentemente accesible (desde $115,000 pesos para el equipo base) puede escalar hasta los $180,000 pesos
al considerar el capital de trabajo, los costos de adecuación (PP&E)
y la necesaria integración tecnológica. Este diferencial (frecuentemente omitido) es precisamente el riesgo que la planeación financiera mitiga. Al desglosar los costos variables (25% sobre ventas), proyectar gastos fijos (96,000 MXN anuales) y modelar una estructura de financiamiento conservadora (40% deuda al 8.80% / 60% capital), se diseñó un escudo de liquidez que arrojó un margen de seguridad superior al 65%. Esta holgura, respaldada por un NPV fuertemente positivo ante escenarios de estrés y una IRR del 62.48%, transforma una idea de negocio en una atractiva microempresa generadora de utilidades recurrentes.
Evaluar proyectos reales bajo metodologías como el Flujo de Caja Libre (FCFF) y el análisis de sensibilidad permite no solo identificar oportunidades en sectores resilientes como el de alimentos y bebidas, sino también construir estrategias de apalancamiento que maximicen el valor para el accionista.
Referencias
- Agua Inmaculada. (2020a). Adquiere lo mejor en Purificadoras de Agua. https://www.aguainmaculada.com/
- Agua Inmaculada. (2020b). Invierte en franquicias de Agua Inmaculada y genera ingresos. https://www.aguainmaculada.com/franquicias/
- Agua Inmaculada. (2020c). ¿Cómo elegir un espacio para una purificadora de agua? https://www.aguainmaculada.com/blog/como-elegir-un-espacio-para-una-purificadora-de-agua/
- BBVA. (2026, 26 febrero). ¿Qué fuentes de financiamiento existen para pequeñas empresas? BBVA. https://www.bbva.mx/educacion-financiera/creditos/credito-pyme/credito-pyme-fuentes-de-financiamiento.html
- ICEX España. (2022). Costes de establecimiento en México. Ministerio de Industria, Comercio y Turismo.
- Mexico Emprende. (2026). Franquicias en México: cuánto cuestan de verdad las 15 más buscadas y cómo elegir la tuya. https://mexicoemprende.org.mx/franquicias/