Contenido
- 1. Introducción de la empresa
- 2. Argumentación de todas sus variables de entrada
- 3. Argumentación de las fuentes de fondos disponibles en México
- 4. Argumentación del aspecto legal para abrir un negocio en México
- 5. Análisis de los resultados de acuerdo con el estado de resultados, balance general y flujo de efectivo
- 6. Análisis del punto de equilibrio
- 7. Análisis del Grado de Apalancamiento Operativo
- 8. Análisis del margen de seguridad
- 9. Uso de la calculadora financiera y cálculo del VPN y TIR, e inclusión en el análisis
- 10. Conclusión sobre la importancia de los presupuestos o la planeación financiera
- Referencias
Evaluación integral de factibilidad económica, marco legal y estrategia de capital.
1. Introducción de la empresa
Nutrisa es una cadena mexicana de bienestar y alimentación saludable, muy conocida por sus productos de yogur helado (de máquina, bote y helados de paleta). Opera en la industria de alimentos y bebidas con postres congelados, además de suplementos nutricionales y productos de cuidado personal, y ofrece oportunidades de franquicia. Su sede se ubica en la Ciudad de México. (Somos | Sabor y Autenticidad | GRUPO NUTRISA, s. f.)
La empresa fue fundada en 1979 con la apertura de su primera tienda en la Avenida Universidad de la Ciudad de México, con el objetivo de fomentar una mayor conciencia nutricional entre los consumidores mexicanos. En sus primeros años, la empresa se enfocó en la comercialización de productos naturales para la salud, por lo que su concepto original no estaba relacionado con las tiendas de yogur helado que más tarde definirían a la marca.
Durante sus primeros años, Nutrisa atravesó un periodo de expansión que comenzó principalmente en centros comerciales de la capital del país. Posteriormente, la empresa extendió su presencia a otras ciudades importantes de México, como Monterrey y Villahermosa, consolidando gradualmente su posición en el mercado de productos naturales para la salud y alimentos orientados al bienestar.
En cuanto a su trayectoria bursátil, la empresa se constituyó formalmente en 1993 y, un año después, en 1994, comenzó a cotizar en la Bolsa Mexicana de Valores. Esta etapa representó un hito significativo para Nutrisa, ya que le permitió participar en el mercado de valores y fortalecer su estructura corporativa.
Posteriormente, Grupo Herdez adquirió el 99.82% de las acciones de Grupo Nutrisa por 2,971 millones de pesos. Como resultado de esta transacción, Nutrisa deslistó sus acciones de la Bolsa Mexicana de Valores y pasó a formar parte de Grupo Herdez. La integración de ambas empresas se completó en enero de 2014.
Como parte de la consolidación de Nutrisa dentro del sector, Grupo Herdez llevó a cabo un rediseño de la imagen de marca en 2018. Un año después, en 2019, adquirió Moyo, uno de los principales competidores de Nutrisa en el mercado de yogur helado. Esta transacción fortaleció la participación de Grupo Herdez en dicho segmento y amplió su presencia en el mercado.
En abril de 2025, los accionistas de Grupo Herdez aprobaron la escisión de Nutrisa para que la empresa pudiera volver a cotizar de forma independiente en la Bolsa Mexicana de Valores. Finalmente, el 18 de septiembre de 2025, Nutrisa comenzó a operar de manera independiente de Grupo Herdez, marcando un nuevo capítulo en su historia corporativa y bursátil.
Hoy en día, Grupo Nutrisa opera como una empresa dedicada a la gestión de establecimientos minoristas. Sus marcas son Nutrisa, Chilim Balam, Moyo y Cielito Querido Café.
Sus ingresos provienen de varias líneas de negocio:
- Helado de yogurt y postres a base de yogurt con toppings rotativos, los cuales son su producto insignia.
- Alimentos y bebidas saludables, tales como botanas, bebidas y yogures.
- Suplementos y nutrición deportiva.
- Cuidado personal.
- Café, a través de Cielito Querido Café.
Opera a través de tiendas propias y franquicias, principalmente en centros comerciales y plazas minoristas. En 2025, ya contaba con aproximadamente 381 ubicaciones en más de 30 ciudades de todo el país y cerca de 2,944 empleados, y también comercializa sus productos en Centroamérica y España.
Su propuesta de valor es: Nutrisa se posiciona como una alternativa «más saludable» al helado tradicional, ofreciendo productos bajos en calorías y un enfoque en el bienestar. Esta diferenciación le ha permitido mantener su posición como líder en yogur helado en México.
2. Argumentación de todas sus variables de entrada
Evaluar la estructura financiera de la franquicia Nutrisa requiere un análisis riguroso de los indicadores clave que impulsan sus operaciones diarias y determinan su viabilidad a largo plazo. El siguiente análisis examina las variables fundamentales subyacentes al modelo de negocio, abarcando desde las proyecciones de ventas y estructuras de costos hasta la asignación de capital, condiciones de financiamiento y obligaciones fiscales. Al comparar estas cifras con las referencias de la industria minorista, los requisitos del franquiciante y las realidades operativas, esta evaluación proporciona un informe detallado del fundamento comercial y las consideraciones estratégicas que respaldan las proyecciones financieras del proyecto.
El modelo se estructura en torno a las siguientes secciones:
2.1 Supuestos de Ingresos y Costos Directos
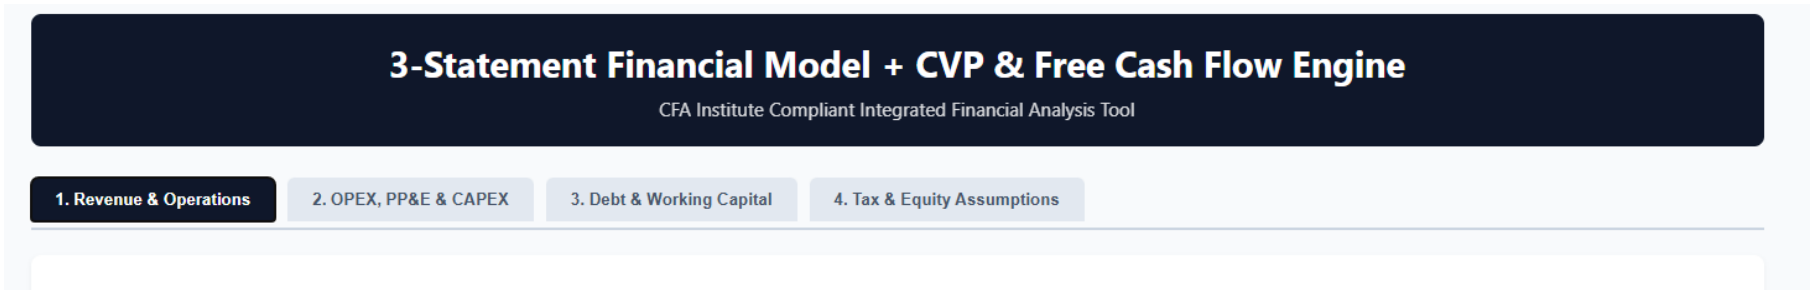
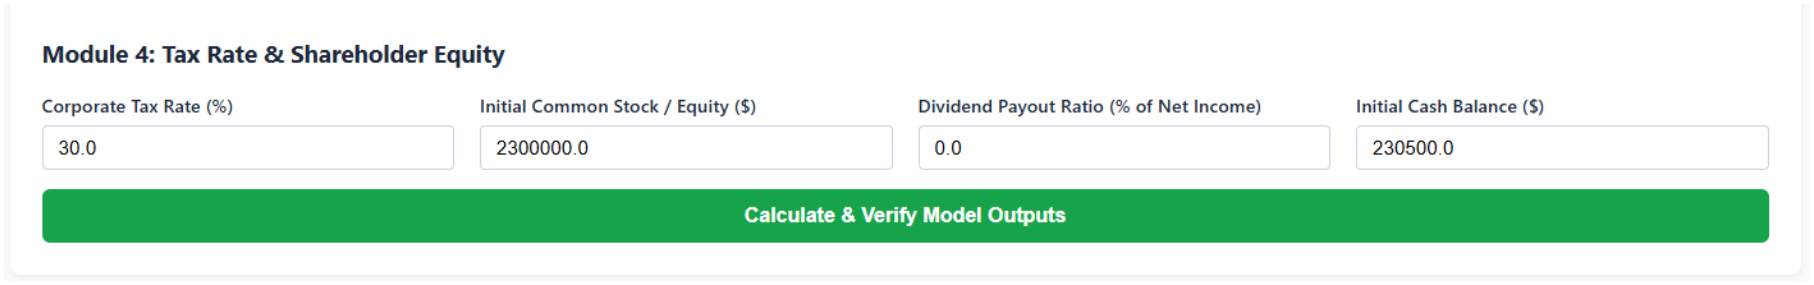
Los ingresos proyectados para el Año 1 son de MXN $3,850,000.00, con base en el volumen de transacciones estimado y el valor promedio del ticket de un punto de venta representativo dentro del sector de helados y productos de bienestar. A partir del primer año, se asume una tasa de crecimiento anual conservadora del 6.18%, que contempla la inflación esperada y refleja un crecimiento orgánico moderado en el volumen de ventas. Por otra parte, el costo de los bienes vendidos (COGS) se fija en el 63.28% de las ventas totales, en relación con la estructura de precios al por mayor de la cadena de suministro centralizada del franquiciante. Esto da como resultado un margen bruto operativo del 36.72%, destinado a cubrir los gastos fijos de operación del negocio.
2.2 Gastos de Operación y Activos Fijos
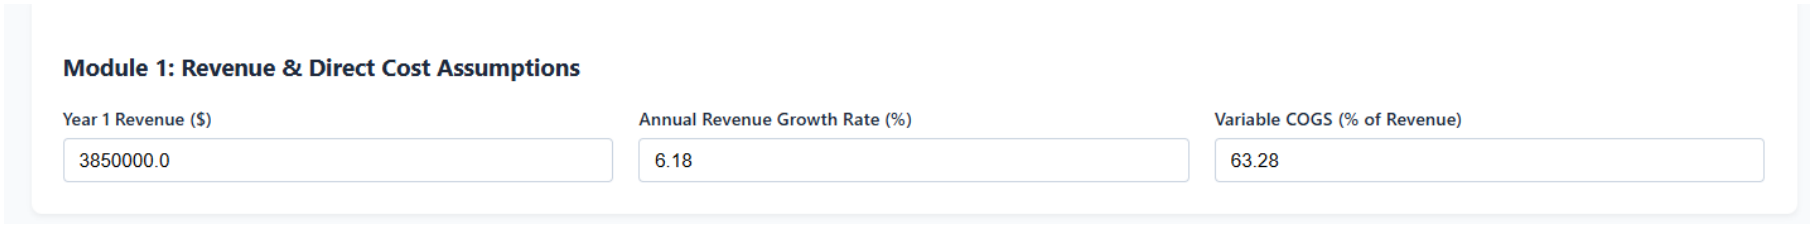
Los gastos fijos de venta, generales y administrativos (SG&A) se estiman en MXN $1,000,000.00 anuales, sin incremento proyectado durante el ciclo operativo inicial (0.0%). Este supuesto permite evaluar la rentabilidad base considerando gastos como renta comercial, servicios públicos y nómina operativa. La inversión en activos fijos comprende MXN $1,450,000.00 en propiedad, planta y equipo (PP&E) inicial y MXN $1,900,000.00 en gastos de capital adicionales (CAPEX) para el Año 1, lo que da lugar a una inversión total en activos de MXN $3,350,000.00. Estos fondos se destinan a la remodelación y adaptación del local, equipo de refrigeración y cuotas iniciales de franquicia. Finalmente, se adopta un periodo de depreciación en línea recta de 10 años, el cual se considera adecuado para la vida útil de la maquinaria industrial y las mejoras en las instalaciones.
2.3 Financiamiento con Deuda y Capital de Trabajo
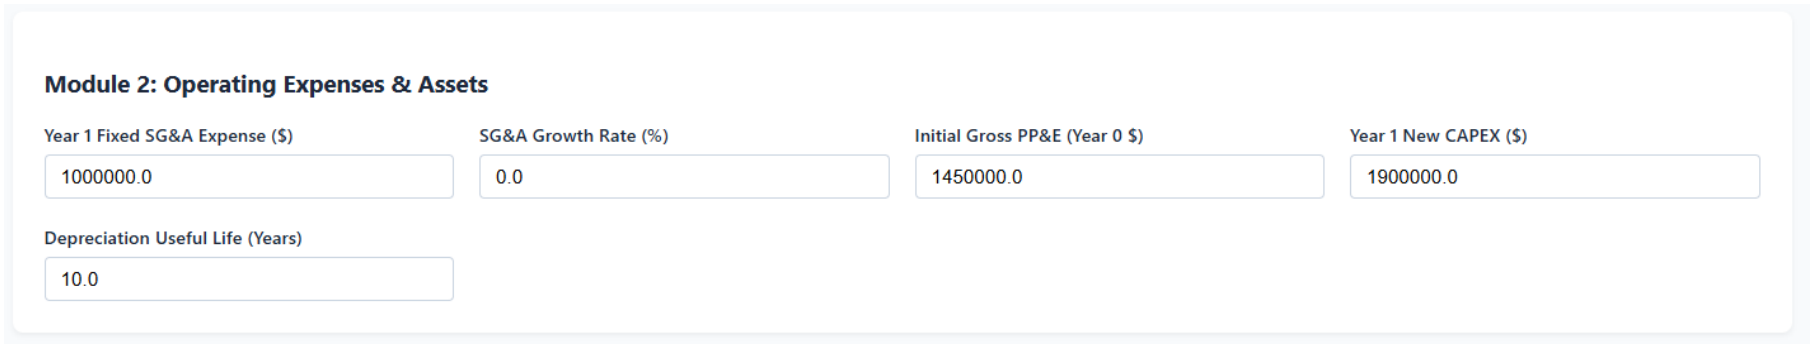
El proyecto incorpora una deuda inicial de MXN $1,500,000.00, contratada a una tasa de interés preferencial del 0.0%, sin amortizaciones de capital programadas durante el primer periodo. Este esquema minimiza la presión sobre el flujo de efectivo inicial. Para la gestión del capital de trabajo, los días de ventas pendientes de cobro (DSO) se fijan en 3 días, reflejando el plazo estándar de liquidación para ventas procesadas a través de tarjetas bancarias en el punto de venta. Además, los días de cuentas por pagar a proveedores (DPO) se establecen en 30 días, permitiendo al negocio financiar su inventario operativo mediante el crédito comercial otorgado por el franquiciante.
2.4 Impuestos y Capital Contable
El modelo financiero aplica la tasa del Impuesto sobre la Renta (ISR) corporativo del 30.0%, aplicable a personas morales en México. La estructura de financiamiento se consolida mediante un capital social de MXN $2,300,000.00 aportado por los socios, el cual, combinado con el financiamiento de deuda, suma un financiamiento total de MXN $3,800,000.00 (60.5% capital propio y 39.5% deuda). Se establece una política de cero dividendos (0.0%) para el ciclo operativo inicial con el fin de reinvertir todas las utilidades en el negocio. En consecuencia, la empresa inicia operaciones con un saldo inicial de caja de MXN $230,500.00, que sirve como capital de trabajo para cubrir los requerimientos de liquidez inmediatos.
3. Argumentación de las fuentes de fondos disponibles en México
A octubre de 2026, una franquicia Nutrisa en México se puede financiar a través de capital propio, préstamos bancarios, programas de la banca de desarrollo y alternativas fintech o de financiamiento colectivo. Sin embargo, las micro, pequeñas y medianas empresas se enfrentan a elevados costos de financiamiento y dificultades de acceso al crédito, a pesar de que el Banco de México ha mantenido su tasa de interés de referencia en 6.50% desde mayo de 2026 (El CEO, 2026a, 2026b; Zeta Tijuana, 2026).
Se propone que la franquicia obtenga un préstamo bancario respaldado por garantías de Nacional Financiera (Nafin), complementando este financiamiento con otras fuentes si fuera necesario. Antes de determinar el monto de financiamiento requerido, se deben verificar la inversión inicial y las cuotas de regalías de Nutrisa a través de su Circular de Oferta de Franquicia (COF), ya que no se ha identificado información pública y verificable sobre estos costos.
Entorno Macroeconómico y Financiero en 2026
Banxico inició el año 2026 con una tasa de interés de referencia del 7.00% y la bajó al 6.50% en mayo. Esta tasa se mantuvo sin cambios en junio y agosto, dando por concluido el ciclo de flexibilización monetaria (Centro de Estudios de las Finanzas Públicas [CEFP], 2026; Zeta Tijuana, 2026; El CEO, 2026a).
Esta decisión refleja que, aunque la inflación general se acercó al objetivo y la economía creció un 1.5% en el segundo trimestre, la inflación subyacente sigue representando un riesgo. Los analistas prevén que la tasa de interés de referencia se mantenga en el 6.50% durante el resto de 2026, con posibles reducciones posteriores si las perspectivas de inflación mejoran (El CEO, 2026a; Bloomberg Línea, 2026; Líder Empresarial, 2026).
Para un franquiciatario, esto significa que no debe esperarse una reducción significativa en los costos de financiamiento a corto plazo. Las tasas de interés que cobran los bancos y otros prestamistas a las pequeñas empresas serán un factor clave para determinar el costo real del financiamiento.
Crédito bancario comercial
La banca comercial es una de las principales fuentes formales de financiamiento, aunque la actividad crediticia ha sido desigual en 2026. El crédito al sector privado creció un 3.2% en junio, mientras que la Asociación de Bancos de México (ABM) se comprometió a proporcionar MXN 1.4 billones adicionales en financiamiento a las micro, pequeñas y medianas empresas (MIPYMES) a lo largo del año (Asociación de Bancos de México [ABM], 2026a, 2026b; Riviera Maya News, 2026).
A pesar de un aumento del 6.2% en el número de MIPYMES con préstamos bancarios en junio, sólo el 22.7% de las empresas de hasta 100 empleados identificó a los bancos comerciales como fuente de financiamiento. Además, las estimaciones sugieren que solo el 14% de las PyMES mexicanas tiene acceso al crédito formal, en comparación con aproximadamente el 40% en Brasil (El CEO, 2026b; American Industrial Magazine, 2026).
En cuanto a los costos de financiamiento, el programa Crédito PyME Joven de Nafin reportó una tasa de interés de referencia del 14.75% en abril de 2026 y ofreció préstamos desde MXN 300,000 hasta MXN 2,500,000 sin requerir garantía hipotecaria (American Industrial Magazine, 2026). Sin embargo, para franquiciatarios sin un historial crediticio comercial establecido, el acceso al financiamiento puede ser más complejo, ya que los bancos suelen solicitar avales, garantías y comprobación de ingresos.
Banca de desarrollo
Nacional Financiera (Nafin) opera como un banco de desarrollo de segundo piso, apoyando a la banca comercial a través de garantías y mecanismos de fondeo diseñados para facilitar el acceso al crédito empresarial. En enero de 2026, otorgó MXN 32.304 mil millones en crédito, garantías y financiamiento inducido, lo que representa un incremento de casi el 40% en comparación con el mismo mes del año anterior. Hacia el cierre del primer semestre de 2026, Nafin reportó flujos de financiamiento totales de aproximadamente MXN 230 mil millones, dirigidos principalmente a las micro, pequeñas y medianas empresas (MIPYMES) (Nacional Financiera, 2026; Milenio, 2026a).
Junto con el Banco Nacional de Comercio Exterior (Bancomext), Nafin forma parte de la estrategia estatal Plan México, la cual incluye programas de financiamiento por un total de MXN 120 mil millones para apoyar a empresas, mujeres empresarias y microempresas formalmente constituidas. Adicionalmente, ejecutivos de Nafin han destacado las limitaciones de la banca comercial para expandir el acceso al crédito a pequeñas y medianas empresas (MIPYMES) (Milenio, 2026a, 2026b).
Para los negocios de franquicia, los programas de garantía de Nafin pueden facilitar el acceso al financiamiento al reducir el riesgo asumido por los bancos comerciales, aumentando así la probabilidad de que los franquiciatarios califiquen para préstamos comerciales.
Fintech y financiamiento colectivo (crowdfunding)
El ecosistema fintech representa una tercera alternativa de financiamiento y abarca más de 1,000 empresas activas en México a 2026 (Rankia México, 2026). Plataformas como Konfío utilizan datos bancarios y fiscales para evaluar las solicitudes de crédito empresarial, ofreciendo tiempos de procesamiento más rápidos y menos requisitos de documentación que los prestamistas tradicionales, aunque sus costos de financiamiento suelen ser más elevados que los de los bancos comerciales. Por lo tanto, estas plataformas pueden ajustarse mejor para cubrir necesidades de capital de trabajo que para financiar inversiones iniciales (American Industrial Magazine, 2026).
El financiamiento colectivo está regulado en México desde 2018 bajo la Ley para Regular las Instituciones de Tecnología Financiera (Ley Fintech). El marco legal contempla el financiamiento colectivo mediante deuda, capital y esquemas de copropiedad o regalías, sujeto a la autorización de la Comisión Nacional Bancaria y de Valores (CNBV) (Garrigues, s. f.). No obstante, la aplicación del crowdfunding en el sector de franquicias en México ha seguido siendo limitada (IDC Online, 2020).
La Ley de Ingresos de la Federación 2026 establece nuevas obligaciones fiscales para las instituciones de financiamiento colectivo, incluyendo responsabilidades de retención y requerimientos de cumplimiento ante el Servicio de Administración Tributaria (SAT). Estas disposiciones hacen necesario evaluar las implicaciones fiscales potenciales de los esquemas de crowdfunding en consulta con un contador calificado (IDC Online, 2025).
Capital propio y estructura de financiamiento sugerida
Los ahorros personales y las aportaciones de socios o familiares son fuentes de financiamiento que no devengan intereses y están menos expuestas a los cambios en las condiciones monetarias. Dada una tasa de interés de referencia del 14.75% para créditos PyME y una tasa de política monetaria de Banxico del 6.50%, el endeudamiento representa un costo financiero elevado para los franquiciatarios (American Industrial Magazine, 2026; El CEO, 2026a). En consecuencia, utilizar fondos propios puede reducir la carga financiera, especialmente durante períodos de menores ventas en los meses iniciales de operación.
Se propone una estructura de financiamiento en tres etapas. En primer lugar, se debe utilizar capital propio para cubrir la cuota de franquicia, la compra de equipo y el inventario inicial. En segundo lugar, se debe obtener un préstamo bancario para financiar la adecuación y el equipamiento, preferentemente con garantías otorgadas por Nacional Financiera (Nafin). En tercer lugar, se recurrirá a una línea de capital de trabajo fintech únicamente si se requiere liquidez adicional durante los primeros meses de operación.
Asimismo, se deben evitar los préstamos personales y las tarjetas de crédito como fuentes primarias de financiamiento debido a sus elevados costos potenciales y los riesgos que representan para las finanzas del hogar. También es esencial mantener una reserva financiera suficiente para cubrir varios meses de gastos fijos de operación. Esta precaución es especialmente relevante dado que la Asociación de Bancos de México (ABM) cita una estimación del Instituto Nacional de Estadística y Geografía (INEGI) que indica que el 52% de las PyMES cesa sus operaciones. Sin embargo, debe verificarse el periodo al que se refiere esta cifra antes de utilizarla para fundamentar conclusiones sobre las tasas de supervivencia empresarial (ABM, 2026b).
4. Argumentación del aspecto legal para abrir un negocio en México
4.1 Marco Constitutivo y Formalización Legal de la Empresa
Tener una empresa en México requiere cumplir con diversos trámites legales y administrativos para obtener personalidad jurídica. Una estructura corporativa habitual para operar una franquicia es la Sociedad Anónima de Capital Variable (S.A. de C.V.). El proceso inicia con la obtención gratuita de la autorización de denominación o razón social ante la Secretaría de Economía, seguida de la formalización de la escritura constitutiva ante notario o corredor público, a un costo promedio de MXN 19,000.
El proceso de constitución puede tomar aproximadamente 80 días naturales e involucrar honorarios de asesoría legal que van de los MXN 30,000 a los MXN 65,000. Además, la empresa debe obtener su Registro Federal de Contribuyentes (RFC) ante el Servicio de Administración Tributaria (SAT), de forma gratuita y dentro del plazo correspondiente. La empresa también debe registrarse en el Sistema de Información Empresarial Mexicano (SIEM), el cual cobra una cuota anual que oscila entre MXN 150 y MXN 670, dependiendo de la actividad comercial y el número de empleados.
4.2 Protección de la Propiedad Industrial y Transferencia de Tecnología
En el modelo de negocio de franquicia, la estructura operativa se apoya sustancialmente en la concesión de derechos de uso de activos intangibles y la licencia de propiedad industrial. Para salvaguardar la identidad de la marca, los eslóganes comerciales y los desarrollos técnicos, el franquiciante debe contar con registros vigentes ante el Instituto Mexicano de la Propiedad Industrial (IMPI). El contrato de franquicia formaliza la transferencia temporal del know-how y el uso autorizado de los signos distintivos conforme a los términos aplicables y las tarifas establecidas por la autoridad competente.
A este respecto, la cuota oficial para la solicitud de registro de una marca, slogan o nombre comercial es de MXN 2,695.18 por elemento. La protección de marca es renovable por períodos sucesivos de diez años, previo pago de la cuota de renovación aplicable, actualmente fijada en MXN 2,597.77.
4.3 Régimen Fiscal y Obligaciones Tributarias Corporativas
Las personas morales en México están sujetas a impuestos federales y estatales. El principal impuesto federal es el Impuesto sobre la Renta (ISR), que generalmente grava las utilidades a una tasa del 30% y se paga mediante declaraciones anuales y pagos provisionales. Asimismo, el Impuesto al Valor Agregado (IVA) se aplica por lo general a una tasa del 16% sobre las operaciones gravadas, con una tasa reducida del 8% aplicable en ciertas regiones fronterizas.
A nivel estatal, las empresas por lo general deben pagar el Impuesto sobre Nóminas (ISN) de manera mensual, variando la tasa aplicable según la entidad federativa. Además, la distribución de dividendos a personas físicas puede estar sujeta a una retención adicional del 10% sobre el monto distribuido.
4.4 Regulación Laboral y Aportaciones a la Seguridad Social
La relación laboral entre una franquicia y sus empleados se rige por la Ley Federal del Trabajo y la Ley del Seguro Social de México. Los patrones deben inscribirse ante el Instituto Mexicano del Seguro Social (IMSS) dentro del plazo legal aplicable para cumplir con sus obligaciones en materia de seguridad social, vivienda y ahorro para el retiro. Estas aportaciones incluyen pagos patronales al IMSS y al Instituto del Fondo Nacional de la Vivienda para los Trabajadores (INFONAVIT), calculados de acuerdo con el salario de los trabajadores y las disposiciones legales vigentes.
Las principales obligaciones laborales incluyen el otorgamiento de un aguinaldo anual equivalente a por lo menos 15 días de salario antes del 20 de diciembre, el cumplimiento de las jornadas laborales legales y la distribución de la Participación de los Trabajadores en las Utilidades (PTU), cuando corresponda. Las empresas de nueva creación están exentas por lo general de esta obligación de reparto de utilidades durante su primer año de funcionamiento, con sujeción a las excepciones y condiciones fijadas por la ley.
4.5 Licencias Comerciales y Costos Fijos de Suministro
Abrir un local comercial requiere presentar el aviso correspondiente ante las autoridades municipales y cumplir con todos los trámites administrativos aplicables. Asimismo, las operaciones del negocio dependen de servicios públicos esenciales, como electricidad y agua, necesarios para la conservación de los productos y el adecuado funcionamiento del establecimiento. Según las tarifas citadas, la electricidad está sujeta a un cargo fijo de MXN 66.81 más MXN 3.558 por kilovatio-hora (kWh), mientras que el servicio de agua comercial en la Ciudad de México cuesta aproximadamente MXN 22.98 por metro cúbico (m³).
Por otra parte, las rentas mensuales de locales comerciales en centros comerciales y zonas urbanas varían de MXN 450 a MXN 2,500 por metro cuadrado, según la ubicación y las características del inmueble. Estos gastos deben incorporarse tanto en el presupuesto de inversión inicial como en los costos operativos recurrentes de la franquicia.
5. Análisis de los resultados de acuerdo con el estado de resultados, balance general y flujo de efectivo
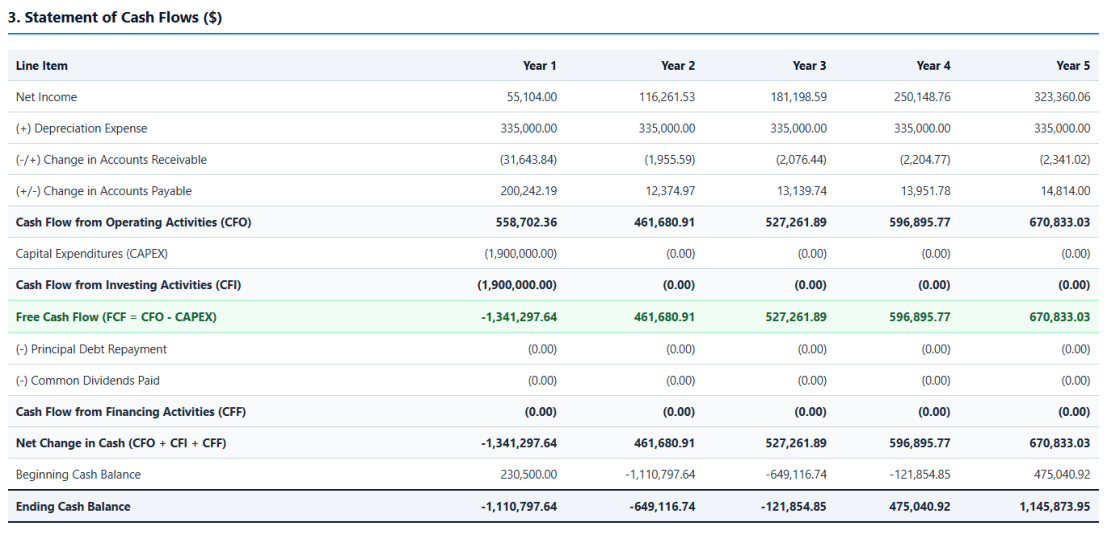
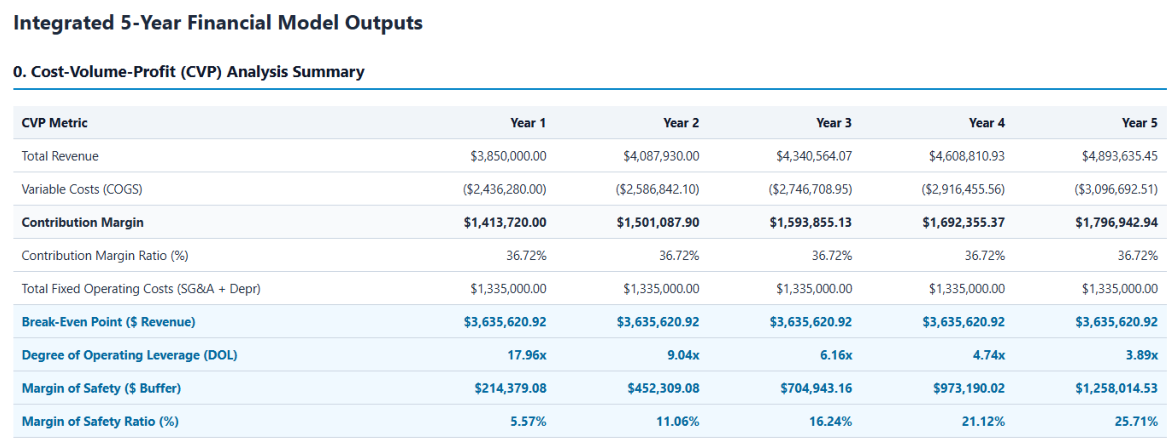
El proyecto demuestra una trayectoria de crecimiento sostenido a lo largo del periodo de evaluación de cinco años, respaldada por una tasa de crecimiento anual de las ventas brutas del 6.18%, aumentando los ingresos de MXN 3,850,000.00 en el Año 1 a MXN 4,893,635.45 en el Año 5. El costo de los bienes vendidos (COGS) se mantiene constante en el 63.28% de los ingresos, conservando un margen de utilidad bruta del 36.72% durante todo el periodo. En consecuencia, la utilidad bruta se incrementa de MXN 1,413,720.00 a MXN 1,796,942.94.
El principal impulsor de la rentabilidad es el apalancamiento operativo generado por una estructura fija de gastos de venta, generales y administrativos (SG&A) de MXN 1,000,000.00 al año. Esta estructura de costos permite que el EBITDA aumenta un acumulado del 92.63%, pasando de MXN 413,720.00 (equivalente a un margen del 10.75% en el Año 1) a MXN 796,942.94 (que representa un margen del 16.28% en el Año 5).
Tras contemplar una depreciación constante en línea recta de MXN 335,000.00 y asumir cero gastos por intereses debido a una tasa de interés preferencial del 0.0%, la utilidad antes de intereses e impuestos (EBIT) y la utilidad gravable aumentan de MXN 78,720.00 a MXN 461,942.94. Tras la deducción del impuesto sobre la renta corporativo a una tasa del 30.0%, la utilidad neta crece de manera constante desde MXN 55,104.00 (correspondiente a un margen de utilidad neta del 1.43% al inicio del proyecto) hasta MXN 323,360.06 (que representa un margen de utilidad neta del 6.61% en el Año 5). A lo largo del periodo de cinco años, el proyecto acumula unas utilidades netas totales de MXN 926,072.94.
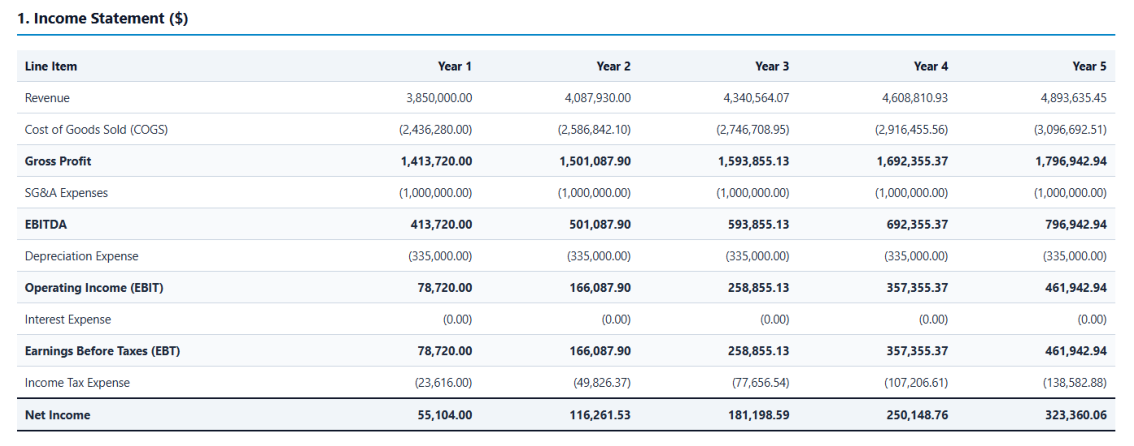
La estructura de activos refleja una transición significativa en la liquidez y en la recuperación del capital de trabajo a lo largo del periodo proyectado. Durante los primeros tres años, el efectivo y equivalentes de efectivo muestran un saldo inicialmente negativo de MXN 1,110,797.64 en el Año 1, derivado de las erogaciones de capital y la puesta en marcha de las operaciones. Sin embargo, respaldada por la generación sostenida de flujo de efectivo, la posición de caja revierte esta tendencia para el Año 4, alcanzando MXN 475,040.92, y aumenta aún más a MXN 1,145,873.95 para el Año 5. Mientras tanto, las cuentas por cobrar crecen moderadamente en consonancia con las ventas, pasando de MXN 31,643.84 a MXN 40,221.66, lo que refleja el cobro casi inmediato en el punto de venta.
Los activos fijos netos inician con un valor bruto de MXN 3,350,000.00 y disminuyen de manera constante a través de una depreciación anual de MXN 335,000.00. Al final del Año 5, su valor neto en libros alcanza los MXN 1,675,000.00. En consecuencia, los activos totales aumentan de MXN 1,935,846.19 en el Año 1 a MXN 2,861,095.61 al final del periodo de evaluación, impulsados principalmente por la acumulación de efectivo a partir del Año 4.
En lo relativo a la estructura de pasivos y capital contable, las cuentas por pagar comerciales se incrementan de MXN 200,242.19 a MXN 254,522.67 en línea con el volumen de compra de insumos, mientras que la deuda a largo plazo permanece sin cambios en MXN 1,500,000.00 durante todo el periodo de cinco años, sin amortización de capital. En tanto, el capital contable se fortaleció considerablemente, pasando de MXN 235,604.00 en el Año 1 a MXN 1,106,572.94 en el Año 5. Esta mejora está respaldada por la acumulación progresiva de utilidades retenidas, que alcanzan un saldo acumulado de MXN 926,072.94.
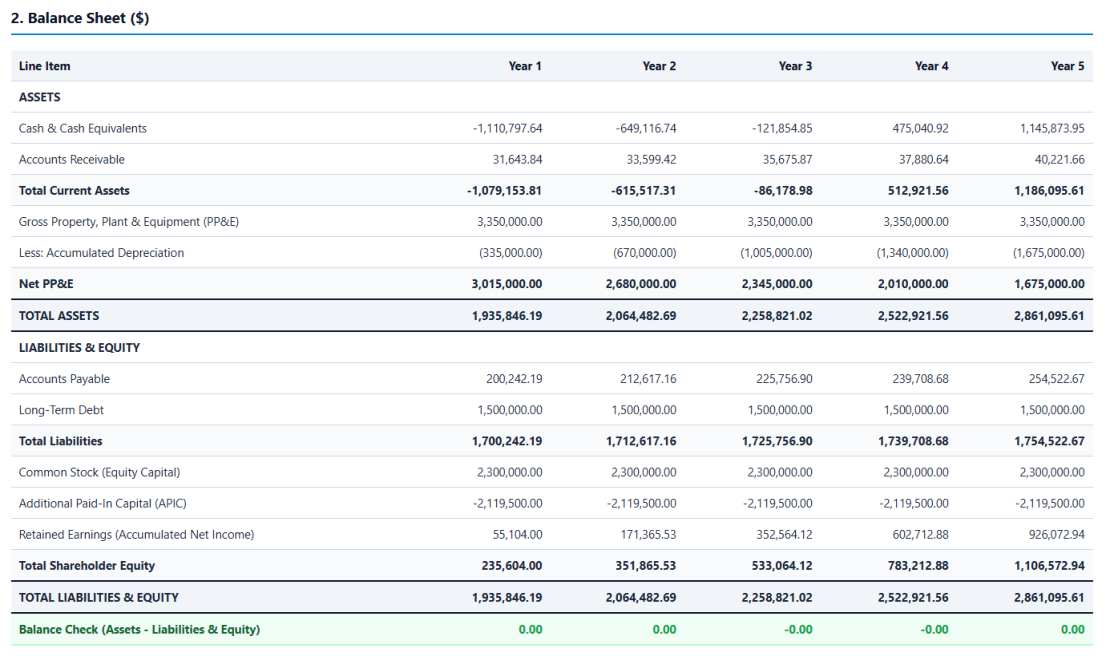
El Flujo de Efectivo de Actividades de Operación (CFO) muestra una capacidad sólida y creciente para generar efectivo desde el inicio de las operaciones. En el Año 1, el CFO asciende a MXN 558,702.36, impulsado por la combinación de la utilidad neta y el gasto de depreciación (que no implica salida de efectivo) de MXN 335,000.00, así como por el beneficio en el capital de trabajo proporcionado por el saldo positivo de cuentas por pagar. A lo largo del periodo proyectado, el flujo de efectivo operativo se incrementa de manera constante hasta alcanzar MXN 670,833.03 en el Año 5, respaldado por la creciente utilidad neta del negocio.
En relación con el Flujo de Efectivo de Actividades de Inversión, todas las erogaciones de capital ocurren durante el periodo inicial, sumando un gasto de capital (CAPEX) de MXN 1,900,000.00 en el Año 1. Al no proyectarse inversiones adicionales en activos fijos, el flujo de efectivo libre (FCF) se alinea con el flujo de efectivo operativo a partir del segundo año. El periodo inicial cierra con un FCF negativo de MXN 1,341,297.64, reflejando el impacto de la inversión inicial en equipamiento. Posteriormente, el FCF pasa a ser positivo, alcanzando MXN 451,261.53 en el Año 2 y aumentando a MXN 670,833.03 en el Año 5.
Dado que el Flujo de Efectivo de Actividades de Financiamiento no incluye amortizaciones de deuda ni pago de dividendos, el cambio neto en el efectivo sigue de cerca la trayectoria del FCF. Este comportamiento permite al negocio compensar gradualmente el déficit inicial de caja resultante de la inversión de capital, pasando de un saldo final de caja negativo de MXN 1,110,797.64 en el Año 1 a una recuperación total en el Año 4, cuando el efectivo alcanza los MXN 475,040.92. Al cierre del periodo de evaluación, la empresa consolida un remanente de efectivo de MXN 1,145,873.95.
6. Análisis del punto de equilibrio
El Punto de Equilibrio representa el volumen de ventas necesario para cubrir la totalidad de los gastos de operación, alcanzando un estado en el que la Utilidad Operativa es igual a cero. En el Año 1, con Costos Fijos compuestos por $1,000,000.00 MXN en SG&A más $335,000.00 MXN en Depreciación, para una base total de costos fijos de $1,335,000.00 MXN, y un Margen de Contribución del 36.72%, el negocio alcanza el punto de equilibrio con $3,635,620.92 MXN. Al comparar este umbral con los ingresos del Año 1 de $3,850,000.00 MXN, se confirma que la franquicia opera por encima de su capacidad de equilibrio desde el primer año, asegurando un colchón operativo de $214,379.08 MXN. Conforme los ingresos anuales crecen hacia los $4,893,635.45 MXN en el Año 5 mientras los costos fijos permanecen estables, el porcentaje de ingresos requerido para el punto de equilibrio disminuye significativamente en relación con las ventas totales, fortaleciendo la estabilidad operativa y la rentabilidad estructural.

7. Análisis del Grado de Apalancamiento Operativo
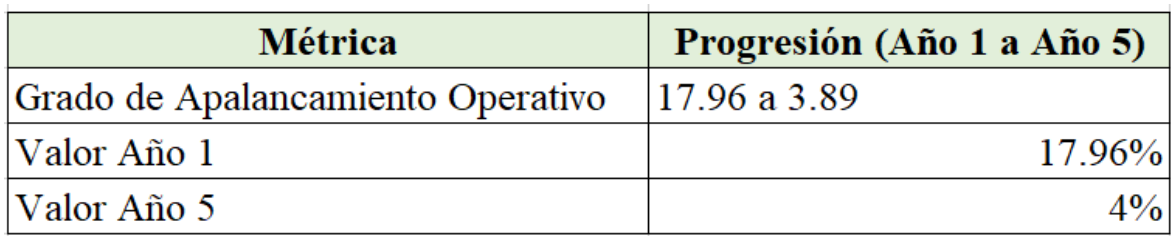
El Grado de Apalancamiento Operativo mide la sensibilidad de la Utilidad Operativa ante variaciones en los ingresos. En el Año 1, la franquicia muestra un elevado Grado de Apalancamiento Operativo de 17.96, lo que indica que un incremento del 1% en los ingresos genera un aumento del 17.96% en la Utilidad Operativa debido a la sustancial base de costos fijos de $1,335,000.00 MXN. Conforme los ingresos se incrementan y los costos fijos se mantienen limitados a $1,000,000.00 MXN para SG&A y $335,000.00 MXN para Depreciación, el Grado de Apalancamiento Operativo desciende gradualmente a 9.04 en el Año 2, 6.16 en el Año 3, 4.74 en el Año 4 y 3.89 en el Año 5. Esta reducción en el apalancamiento refleja la transición de un alto riesgo operativo durante la etapa inicial de despegue hacia una estructura de costos altamente resistente y predecible en la madurez del negocio.
8. Análisis del margen de seguridad
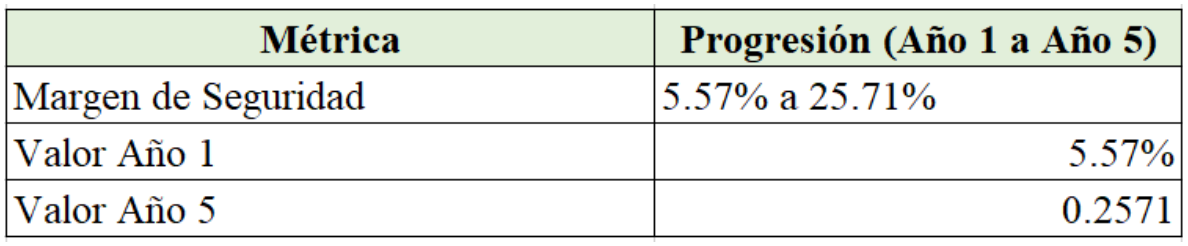
El Margen de Seguridad cuantifica el margen de protección al evaluar cuánto pueden disminuir las ventas antes de que la empresa incurra en una pérdida operativa. En el Año 1, la franquicia inicia con un modesto Margen de Seguridad del 5.57%, lo que significa que las ventas pueden caer solo un 5.57% antes de alcanzar el umbral del punto de equilibrio. Sin embargo, a medida que las ventas aumentan a una tasa anual del 6.18% mientras los costos fijos se mantienen estables, el Margen de Seguridad se amplía considerablemente a 11.05% en el Año 2, 16.24% en el Año 3, 21.11% en el Año 4 y 25.71% en el Año 5. Para el Año 5, la unidad de negocio puede soportar hasta una caída del 25.71% en sus ingresos totales sin generar un déficit operativo, lo que confirma un perfil sólido de protección contra el riesgo con el paso del tiempo.
9. Uso de la calculadora financiera y cálculo del VPN y TIR, e inclusión en el análisis
Los resultados obtenidos de la calculadora financiera corresponden a los datos de salida generados por el modelo financiero integrado, tal como se presentaron en los estados financieros y proyecciones de flujo de efectivo anteriores.
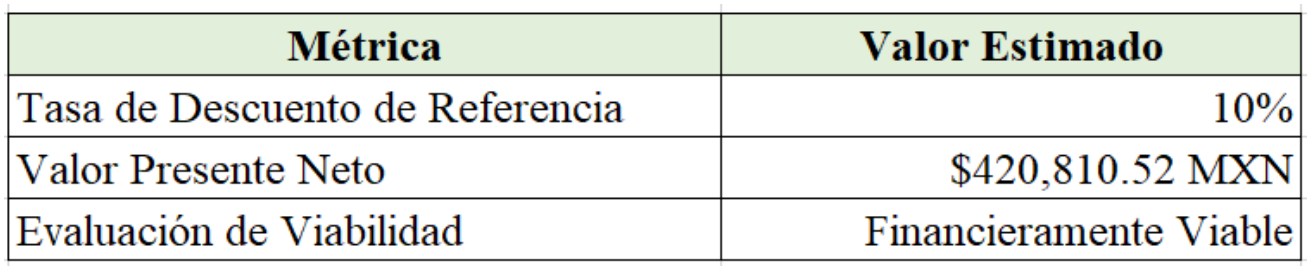
En cuanto al Valor Presente Neto (VPN), esta métrica evalúa la rentabilidad del proyecto descontando los flujos de efectivo futuros a una tasa de descuento del 10.0%. Con base en el flujo de efectivo libre (FCF) generado por la unidad de negocio, el cual comienza con una salida neta de MXN 1,341,297.64 en el Año 1, seguida de flujos de efectivo positivos que van desde MXN 461,680.92 hasta MXN 670,833.03 entre los Años 2 y 5, el proyecto alcanza un VPN positivo de MXN 420,810.52. Este resultado positivo indica que, bajo los supuestos del modelo financiero, se prevé que el proyecto genere rendimientos que superen el costo de capital requerido, creando así valor económico adicional para los accionistas tras considerar la inversión inicial en la franquicia.
La Tasa Interna de Retorno (TIR) representa la tasa de rendimiento anualizada generada por el proyecto durante el periodo de evaluación de cinco años. Con base en el flujo de efectivo libre proyectado de la unidad de negocio, la TIR se estima en un 22.86%. En comparación con la tasa de descuento de referencia del 10.0%, esto representa un diferencial favorable de 12.86 puntos porcentuales. Este margen sugiere un rendimiento atractivo sobre el capital invertido e indica que la franquicia tiene el potencial de cumplir con sus obligaciones operativas manteniendo al mismo tiempo cierta capacidad para resistir contingencias de mercado imprevistas. No obstante, la resiliencia real del proyecto dependerá en última instancia de la materialización de los flujos de efectivo proyectados y de la gestión eficaz de los riesgos operativos y financieros.
10. Conclusión sobre la importancia de los presupuestos o la planeación financiera
El desarrollo y la aplicación de un presupuesto riguroso y una planeación financiera estructurada son fundamentales para garantizar la sostenibilidad, la estabilidad y el crecimiento de una franquicia como Nutrisa. Como se demostró a lo largo del análisis financiero integrado, las proyecciones precisas permiten anticipar los requerimientos de capital de trabajo, gestionar de manera eficiente las obligaciones fiscales y laborales, y mitigar los riesgos operativos inherentes al sector minorista de alimentos. La planeación financiera no solo sirve como una hoja de ruta para la asignación óptima de recursos, sino que también establece parámetros de control claros para evaluar el desempeño real del negocio en comparación con las metas proyectadas.
Asimismo, el desarrollo de herramientas financieras integrales respalda la toma de decisiones estratégicas fundamentadas en evidencia cuantitativa. Los indicadores clave de desempeño, tales como el punto de equilibrio, el grado de apalancamiento operativo, el Valor Presente Neto (VPN) y la Tasa Interna de Retorno (TIR), cobran sentido en la medida en que los presupuestos de ingresos, costos y gastos fijos reflejan las condiciones reales del mercado y los lineamientos operativos del franquiciante. En última instancia, un presupuesto implementado de manera eficaz transforma la incertidumbre empresarial en un plan operativo manejable, asegurando la liquidez suficiente para afrontar la fase inicial de puesta en marcha, maximizar el retorno de la inversión y respaldar la viabilidad financiera a largo plazo del proyecto.
Referencias
- American Industrial Magazine. (2026). Crédito PyME México 2026: Banca, fintech y gobierno comparados. https://www.americanindustrialmagazine.com/blogs/finanzas/credito-pyme-mexico-2026-banca-fintech-y-gobierno-comparados
- Asociación de Bancos de México. (2026a, 1 de junio). Síntesis informativa. https://www.abm.org.mx/sala-de-prensa/sintesis/historial/sintesis_2026_06_01.pdf
- Asociación de Bancos de México. (2026b, 5 de agosto). Síntesis informativa. https://www.abm.org.mx/sala-de-prensa/sintesis/historial/sintesis_2026_08_05.pdf
- Bloomberg Línea. (2025, 18 de septiembre). Nutrisa debuta en la Bolsa Mexicana con caída de 11%. https://www.bloomberglinea.com/latinoamerica/mexico/nutrisa-debuta-en-la-bolsa-mexicana-con-caida-de-11/
- Bloomberg Línea. (2026). Banxico mantiene tasa de interés en 6,50% mientras inflación converge cerca del objetivo. https://www.bloomberglinea.com/latinoamerica/mexico/banxico-mantiene-tasa-de-interes-en-650-mientras-inflacion-converge-cerca-del-objetivo/
- Centro de Estudios de las Finanzas Públicas. (2026, 6 de febrero). Banxico mantiene la tasa de interés de referencia en 7.0% en su primera reunión de 2026. https://www.cefp.gob.mx/ixDOCs/2017/262-260206.pdf
- El CEO. (2025a, 28 de agosto). Nutrisa llegaría a la BMV en la primera semana de septiembre. https://elceo.com/mercados/nutrisa-llegaria-a-la-bmv-en-la-primera-semana-de-septiembre/
- El CEO. (2025b, 18 de septiembre). Acciones de Nutrisa caen en su regreso a la BMV y arrastran a Herdez. https://elceo.com/mercados/acciones-de-nutrisa-caen-en-su-regreso-a-la-bmv-y-arrastran-a-herdez/
- El CEO. (2026a, 6 de agosto). Banxico mantiene la tasa de interés en 6.50% y refrenda su postura hasta cierre de año. https://elceo.com/economia/banxico-mantiene-la-tasa-de-interes-en-6-50-y-refrenda-su-postura-hasta-cierre-de-ano/
- El CEO. (2026b, 24 de agosto). Banca presta más a MiPyMEs, pero cae el acceso al crédito entre las empresas más pequeñas. https://elceo.com/negocios/banca-presta-mas-a-mipymes-pero-cae-el-acceso-al-credito-entre-las-empresas-mas-pequenas/
- Estado de Resultados de Grupo Nutrisa. (s. f.). Yahoo Finance. https://es.finance.yahoo.com/quote/NUTRISAA.MX/financials/
- Expansión. (2025, 23 de abril). ¿Por qué Herdez está dividiendo su negocio? https://expansion.mx/empresas/2025/04/23/por-que-herdez-esta-dividiendo-su-negocio
- Flores, C. (2023, 8 diciembre). ¿Cuánto dinero necesito para abrir una franquicia de Nutrisa en México? Infobae. https://www.infobae.com/mexico/2023/12/08/cuanto-dinero-necesito-para-abrir-una-franquicia-de-nutrisa-en-mexico/
- Franquicias Nutrisa | Invierte ahora. (s. f.). https://www.nutrisa.com/franquicias
- Garrigues. (s. f.). México estrena normativa sobre Fintech. https://www.garrigues.com/es_ES/noticia/mexico-estrena-normativa-sobre-fintech
- IDC Online. (2020, 3 de marzo). Las franquicias, uno de los sectores más sólidos de México, carecen de opciones de financiamiento accesibles. https://idconline.mx/corporativo/2020/03/03/se-puede-hacer-crowfunding-en-mexico
- IDC Online. (2025, 22 de octubre). Crowdfunding bajo revisión del SAT por posible evasión fiscal. https://idconline.mx/fiscal-contable/2025/10/22/crowdfunding-bajo-revision-del-sat-por-posible-evasion-fiscal
- Líder Empresarial. (2026, 1 de julio). Banxico mantiene la tasa: cómo afecta a tu crédito y ahorro. https://www.liderempresarial.com/banxico-mantiene-la-tasa-como-afecta-a-tu-credito-y-ahorro/
- Milenio. (2026a). Nafin reporta utilidad de mil 930 mdp en el primer semestre de 2026. https://www.milenio.com/negocios/nafin-reporta-utilidades-por-930-mdp-en-primer-trimestre-2026
- Milenio. (2026b). Bancomext [Página de tema]. https://www.milenio.com/temas/bancomext
- Nacional Financiera. (2026, 12 de marzo). Crece casi 40% colocación de crédito y garantías de Nafin al inicio de 2026 [Comunicado de prensa]. https://www.nafin.com/portalnf/files/secciones/sala-prensa/comunicados-pdf/2026/8-Comunicado_Resultados_enero_2026.pdf
- Rankia México. (2026). Las mejores fintech en México 2026: Innovación, regulación y líderes del mercado. https://www.rankia.mx/blog/mejores-opiniones-mexico/4995261-mejores-fintech-mexicanas
- Resultados trimestrales. (s. f.). GrupoNutresa. https://gruponutresa.com/mapa-de-inversionistas/resultados-trimestrales/
- Rivera, J. (2026, 9 octubre). Franquicias en México: costos reales de las 15 más buscadas. México Emprende. https://mexicoemprende.org.mx/franquicias/
- Riviera Maya News. (2026). Mexican banks to lend 1.4 trillion pesos to small businesses in 2026. https://www.rivieramayanews.mx/mexican-banks-to-lend-1-4-trillion-pesos-to-small-businesses-in-2026/
- Secretaría de Relaciones Exteriores. (s. f.). Franquicia [Folleto]. https://portales.sre.gob.mx/mex-can/images/comercio/Emprendimiento/Franquicia.pdf
- Somos | Sabor y autenticidad | GRUPO NUTRISA. (s. f.). Grupo Nutrisa. https://www.gruponutrisa.mx/somos-grupo-nutrisa
- Durante el primer semestre de 2026, Grupo Nutresa alcanza un ebitda de COP 2,0 billones, creciendo un 32,0% frente al mismo periodo del año anterior. (2026, 6 agosto). GrupoNutresa.https://gruponutresa.com/wp-content/uploads/2026/08/2T26-GN-Comunicado-de-Resultados-1.pdf
- Tus Buenas Noticias. (2026, 26 de mayo). Las franquicias más rentables en México en 2026. https://www.tusbuenasnoticias.com/noticias/economia/2026/05/26/60372-cuales-son-las-franquicias-mas-rentables-en-mexico-en-2026
- Zeta Tijuana. (2026, junio). Banxico congela tasa de interés en 6.5% y cierra ciclo de recortes. https://zetatijuana.com/2026/06/banxico-congela-tasa-de-interes-en-6-5-y-cierra-ciclo-de-recortes/